
Pessoas
Previdência privada para quem já possui patrimônio: quando vale a pena e como usar de forma estratégica
Quem já tem patrimônio investido, geralmente, costuma chegar à previdência privada porque o imposto começou a pesar, a sucessão deixou de ser um assunto distante ou alguém ofereceu um plano na agência.
Mas será que a previdência privada vale a pena mesmo? A resposta honesta é que depende. Depende do tipo de declaração de imposto de renda, do tempo em que o dinheiro pode ficar aplicado e do custo do plano.
Neste artigo mostramos como você pode avaliar cada ponto para decidir se a previdência privada faz sentido na sua carteira.
Resumo
- Para quem já investe, a previdência privada vale a pena principalmente como ferramenta de eficiência tributária e de sucessão, não como produto de rentabilidade;
- Antes de comparar PGBL e VGBL, o primeiro passo é avaliar o fundo por trás do plano: a previdência é a estrutura, e o resultado vem do que o fundo compra, de quem o gere e de quanto ele cobra. Uma taxa de administração alta consome parte relevante do rendimento e nenhuma vantagem fiscal compensa um fundo ruim;
- O PGBL tende a fazer sentido para quem faz declaração completa e quer deduzir até 12% da renda bruta tributável; o VGBL, para o valor acima desse limite ou para quem usa o modelo simplificado;
- Nos dois casos o imposto só é pago no resgate, sem come-cotas (antecipação semestral realizada pela Receita Federal em maio e novembro), e o regime regressivo premia prazos longos: a alíquota cai de 35% para 10% depois de dez anos;
- Desde 2026, aportes em VGBL acima de R$ 600 mil por ano, somadas todas as seguradoras, pagam 5% de IOF sobre o excedente.
- Essa medida foi criada para evitar uma corrida para esses investimentos na véspera do falecimento de quem quisesse evitar o ITCMD e inventário.
- Na sucessão, o STF decidiu que não incide ITCMD sobre o repasse de PGBL e VGBL aos beneficiários, mas o plano não serve para driblar a parte legítima dos herdeiros.
A previdência privada vale a pena para quem já tem patrimônio?
Vale quando cumpre uma função que outros investimentos não cumprem tão bem, como adiar imposto, reduzir a tributação sobre ganhos de longo prazo ou facilitar a transmissão do patrimônio.
Não vale como substituto de uma carteira bem alocada e, na maior parte das vezes, não faz sentido para dinheiro que pode ser necessário em poucos anos, porque o benefício do regime regressivo depende de prazo. Também perde atratividade quando as taxas de administração e de carregamento são altas, já que o custo consome justamente a vantagem fiscal que justificava o plano.
Mas esse custo de administração e também de performance pode existir em qualquer fundo, sendo do tipo previdência ou não.
A previdência privada é uma forma de investir em um fundo de investimento, que pode ser de qualquer classe, de renda fixa focada em estabilidade e baixo risco à renda variável, focada em retorno de longo prazo elevado e sujeito a grandes oscilações.Ou seja, é uma parte da carteira, não a carteira.
O ponto em questão, não é exatamente se a previdência é boa, mas sim qual parte do patrimônio tem horizonte longo o bastante para aproveitar esse formato.
Como avaliar a previdência privada dentro da carteira
A previdência privada não é um investimento em si, mas a estrutura em que o dinheiro é aplicado. Dentro de todo plano existe um fundo de investimento, e é ele que determina o resultado. A mesma carteira pode estar em um fundo comum ou em um fundo de previdência. O que muda entre os dois é o tratamento tributário e sucessório, não o ativo em que o dinheiro está aplicado. Por isso, a primeira pergunta antes de contratar ou manter um plano é: o fundo por trás dele é um bom investimento?
Responder a essa pergunta exige entender o que o fundo compra, quem faz a gestão, como foi o histórico em diferentes cenários e quanto ele cobra por isso. Um exemplo deixa o ponto claro.
Dois fundos de previdência podem aplicar 100% em Tesouro Selic, ou seja, exatamente no mesmo ativo. Um deles cobra uma taxa de administração baixa. O outro cobra 3% ao ano.
Fundos do segundo tipo existem em grandes bancos, inclusive com grande patrimônio sob gestão, o que mostra que tamanho e marca não garantem qualidade. Com a Selic na casa dos 13,75%, uma taxa de 3% consome mais de um quinto do rendimento bruto. Em ciclos de juros mais baixos, o retorno líquido chega a ficar abaixo da poupança e até negativo, como ocorreu na Pandemia.
Se o fundo não é bom, nenhuma vantagem da previdência compensa. Só depois de validar o ativo entram as questões ligadas à estrutura do plano:
- O tipo de declaração do Imposto de Renda e o limite de dedução de 12% da renda bruta tributável no PGBL.
- O horizonte real do dinheiro e a escolha entre a tabela progressiva e a regressiva.
- A taxa de carregamento, que se soma ao custo do fundo.
- A forma como o plano conversa com o restante do patrimônio, incluindo imóveis, participações societárias, sucessão e a situação familiar.
Esse diagnóstico raramente é feito por quem vende o produto, já que a oferta de previdência normalmente parte de instituições remuneradas pelo próprio plano. Uma consultoria independente, remunerada pelo cliente e sem comissão por produto, avalia primeiro a qualidade do fundo e depois o papel do plano no patrimônio como um todo. A conclusão pode ser manter o plano, fazer a portabilidade para um fundo melhor (sem incidência de IR) ou simplesmente não contratar.
PGBL ou VGBL para investidor: como escolher
A diferença está na base de cálculo do imposto, não na forma de investir. No PGBL, as contribuições podem ser deduzidas da base do IR e o imposto incide sobre o valor total resgatado, aportes e rendimentos. No VGBL não há dedução, e o imposto incide apenas sobre os rendimentos.
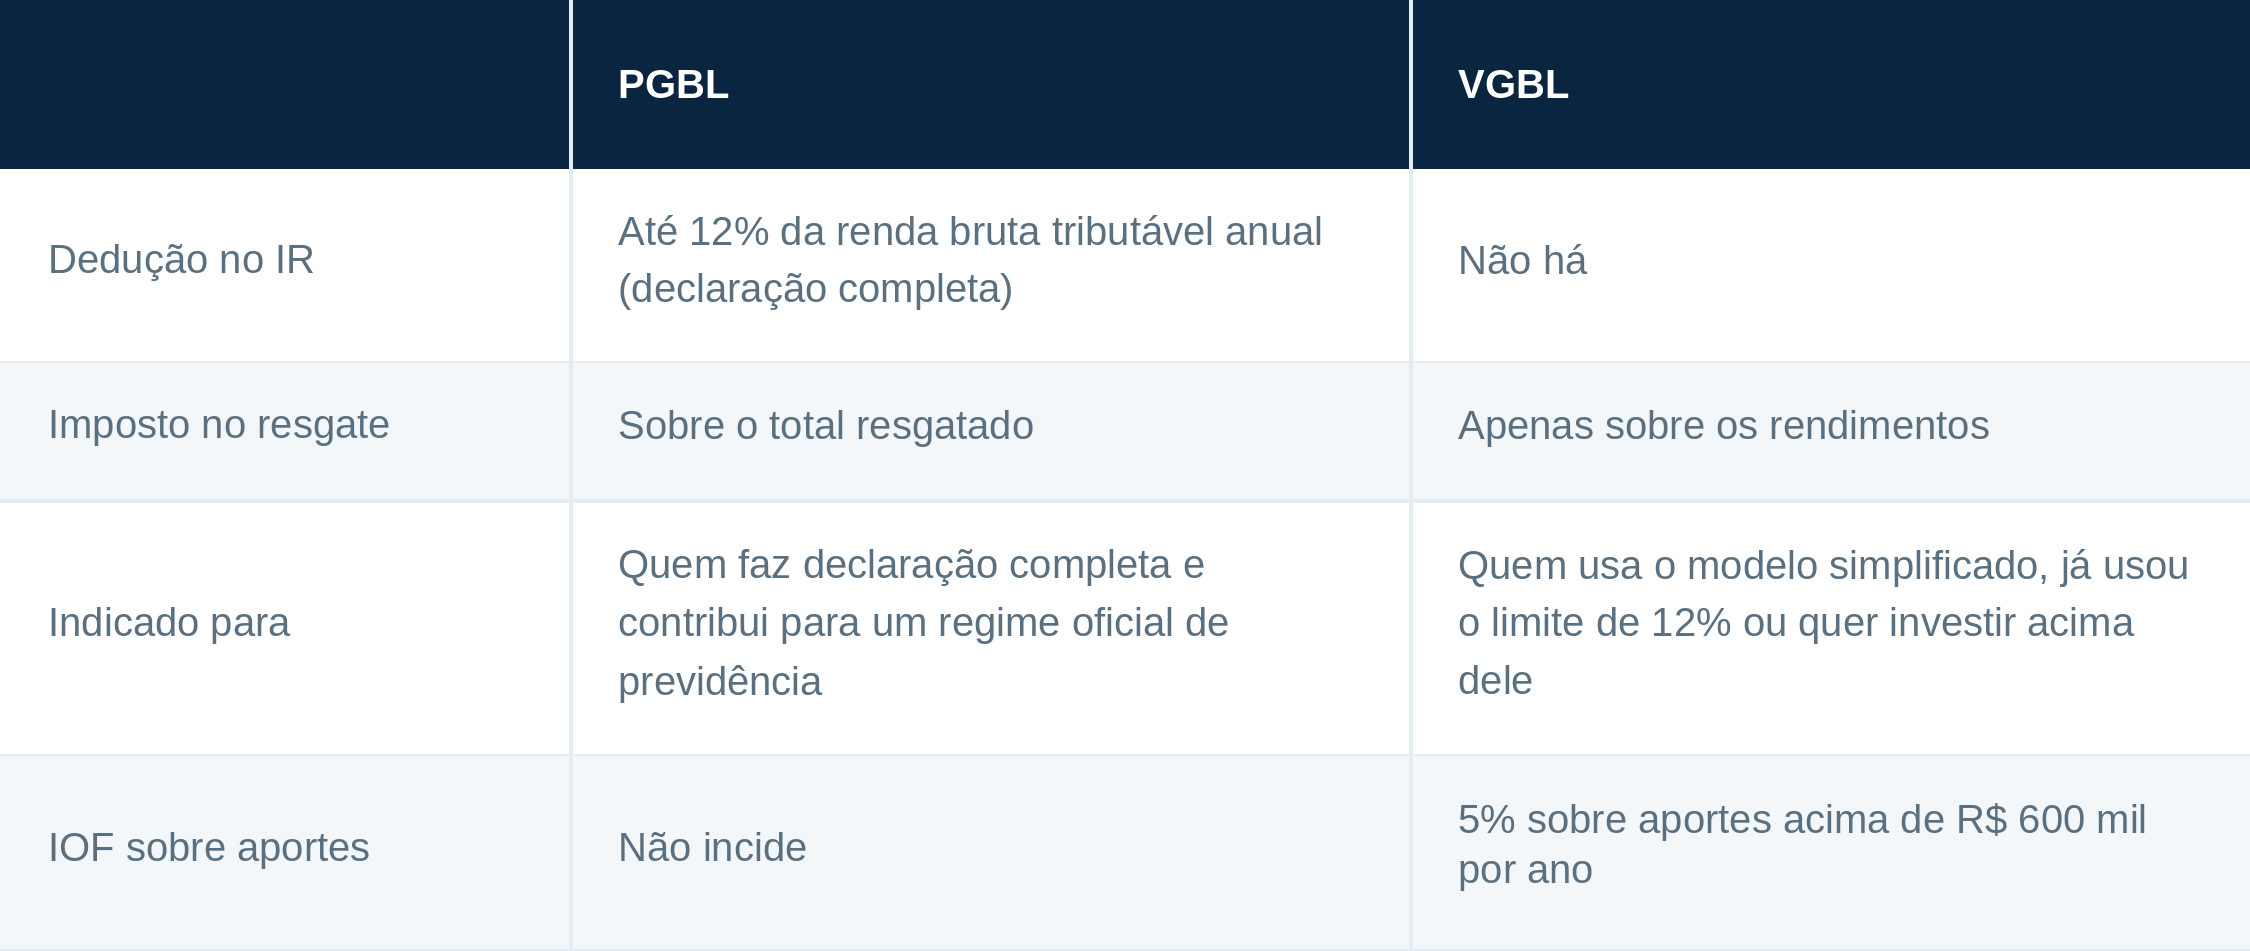
Na prática, quem faz declaração completa costuma usar o PGBL até o limite de 12%, o que funciona como um diferimento: o imposto não desaparece, é pago depois, e o valor que seria recolhido agora continua rendendo. Acima desse limite, o VGBL tende a ser a escolha.
Também é possível trocar de instituição, de fundo investido e de estratégia, por portabilidade entre planos, sem qualquer custo ou tributação no momento da transferência, o que é um dos pontos mais positivos, já que depois de um período relevante, grande parte de um investimento passa a ser composta pelos rendimentos.
- Leia também: 4 pilares para conquistar a liberdade financeira
Previdência privada e planejamento tributário: o que realmente muda no imposto
Três mecanismos sustentam o argumento tributário:
-
- Ausência de come-cotas: diferentemente de muitos fundos de investimento, o imposto só é cobrado no resgate e o dinheiro compõe por mais tempo;
- Regime regressivo, em que a alíquota começa em 35% para resgates de até dois anos e cai a cada dois anos até 10% depois de dez anos;
- Escolha entre regressivo e progressivo apenas no momento do resgate ou do recebimento do benefício, mudança trazida pela Lei 14.803/2024, que reduz o risco de uma decisão tributária tomada décadas antes.
- Portabilidade entre fundos e instituições sem pagamento de imposto ou qualquer custo, o que permite movimentações sem afetar o crescimento do saldo investido.
No entanto, há uma ressalva importante: o benefício do PGBL é o adiamento, não isenção, e depende de a alíquota paga no futuro ser menor do que a economizada hoje. Quem está na alíquota de IRPF máxima de 27,5% tem a maior vantagem inicial, mas o resultado final depende do prazo, dos custos e do regime escolhido. Por isso vale simular antes de aportar.
- Você também pode se interessar: Como viver de renda
Previdência privada e sucessão patrimonial: o que a decisão do STF mudou
No fim de 2024, o STF decidiu por unanimidade que é inconstitucional cobrar ITCMD sobre o repasse de valores de PGBL e VGBL aos beneficiários quando o titular morre.
O entendimento é que esses planos têm natureza securitária e contratual, e não de herança. Na prática, o beneficiário indicado costuma receber o valor sem esperar o inventário, o que dá liquidez à família em um momento em que ela costuma faltar.
Porém, a própria decisão ressalta que o plano não pode ser usado para burlar a parte legítima dos herdeiros necessários e há decisões que admitem discutir esses valores no inventário quando existe indício de abuso. Por isso a previdência privada entra bem no planejamento sucessório como complemento, e não como substituto de uma análise que considere o patrimônio inteiro, a estrutura familiar e as regras de sucessão.
- Leia também: Por que fazer um planejamento sucessório
Previdência privada para alta renda: como combinar PGBL e VGBL
Para quem tem renda e patrimônio mais altos, a estratégia costuma combinar os dois planos: PGBL até o limite de dedução e VGBL para o restante.
O ponto de atenção é o IOF de 5% sobre aportes em VGBL acima de R$ 600 mil por ano, somados todos os planos do mesmo CPF, regra vigente desde janeiro de 2026 e validada pelo STF.
Ele incide só sobre o excedente e não alcança o saldo já acumulado, nem sobre portabilidade entre fundos, mas muda a conta de quem pretendia aportar um grande volume de uma só vez nesse tipo de ativo. Como as regras desse produto mudaram mais de uma vez nos últimos anos, qualquer plano de aportes deve ser revisado periodicamente.
- Leia também: Como funciona a consultoria financeira pessoal
FAQ: dúvidas frequentes sobre previdência privada
Previdência privada vale a pena para quem já investe?
Vale quando há um objetivo claro: diferir imposto com o PGBL, reduzir a tributação de ganhos de longo prazo no regime regressivo ou facilitar a sucessão. Para dinheiro que pode ser necessário em poucos anos, ou em planos com taxas altas, costuma valer menos.
Qual a diferença entre PGBL e VGBL?
No PGBL é possível deduzir até 12% da renda bruta tributável na declaração completa, e o imposto incide sobre o total resgatado. No VGBL não há dedução, e o imposto incide apenas sobre os rendimentos.
Previdência privada paga imposto de herança?
Não. No fim de 2024, o STF fixou no Tema 1.214 que é inconstitucional cobrar ITCMD sobre o repasse de PGBL e VGBL aos beneficiários em caso de morte do titular. A decisão não autoriza usar o plano para afastar a parte legítima dos herdeiros necessários.
Previdência privada entra no inventário?
Em regra, o valor é pago diretamente ao beneficiário indicado, sem depender do inventário. Ainda assim, há decisões que admitem discutir esses valores no inventário em casos de abuso, por isso o plano deve ser pensado dentro de um planejamento sucessório mais amplo.
Existe IOF na previdência privada?
Apenas no VGBL, e só sobre aportes que ultrapassem R$ 600 mil por ano por CPF, somando todas as seguradoras. A alíquota é de 5% sobre o excedente, e o PGBL não é afetado. A regra está em vigor desde janeiro de 2026.
Como a Crescento pode ajudar
A Crescento é uma consultoria financeira independente: não recebemos comissão pela venda de produtos, a remuneração é feita pelo cliente. Para quem tem patrimônio investido, a análise parte da carteira inteira, com alocação, eficiência tributária e sucessão, e inclui avaliar se a previdência privada faz sentido, em que formato e em que volume.
Se você quer entender o papel da previdência privada no seu patrimônio, fale com a nossa equipe e agende um diagnóstico de carteira.
