
Negócios
FP&A na prática: como estruturar o processo em empresas de médio porte
Toda empresa que já entendeu o conceito de FP&A chega, cedo ou tarde, na mesma pergunta: certo, mas por onde eu começo? Colocar FP&A na prática não é só sobre adotar um sistema ou copiar a planilha de outra empresa, é preciso estruturar três frentes em sequência: uma base de informação em que dá para confiar, um processo com ritmo definido de orçamento e uma conexão clara entre os números e decisões que eles deveriam embasar.
Este artigo é o passo a passo desta estruturação: por onde começar, o que organizar primeiro, quais indicadores acompanhar e como montar o ciclo de planejamento em uma empresa de médio porte.
Resumo
- FP&A na prática se constrói em três camadas sequenciais: base de dados confiável, processo com ritmo definido, e conexão entre indicador e decisão;
- A implementação deve começar pela estruturação da base de dados e depois pelo processo de orçamento;
- O ciclo de planejamento precisa de revisão mensal ou trimestral, revisão só anual não capta desvio a tempo de agir sobre ele;
- Mais vale acompanhar 5 indicadores com disciplina do que 20 sem rito de revisão;
- Empresas médias têm uma vantagem estrutural sobre grandes corporações na implementação de FP&A: menos camadas de aprovação, decisão mais rápida sobre o próprio processo.
Por onde começar a estruturar o FP&A na empresa
A ordem de implementação determina se o processo de FP&A sobrevive ao primeiro trimestre.
O princípio é simples: dados antes de processo, processo antes de estruturação. Empresas que pulam direto para um modelo de orçamento mais completo, sem antes garantir dados confiáveis e um fechamento estável, acabam com um modelo bonito alimentado por números que ninguém confia e isso mata a credibilidade do processo em poucos meses.
É por isso que, no passo a passo abaixo, a base de dados vem antes de qualquer construção de modelo.
Passo a passo para implementar FP&A na prática
A implementação segue sete etapas, nesta ordem:
- Garantir uma base de dados confiável: Antes de montar qualquer modelo, é preciso que os números de entrada como receita, custos, despesas e contas a pagar e a receber estejam organizados, atualizados e vindo de uma fonte única.
- Definir o calendário de fechamento mensal: Um calendário fixo com prazo definido para cada etapa, de conciliação a consolidação é o que transforma dado bruto em informação usável a tempo de decisão. Sem isso, o FP&A sempre chega atrasado.
- Construir o modelo de orçamento com premissas explícitas: Só depois que dados e fechamento estão estáveis faz sentido investir nisso. Cada linha do orçamento precisa de uma premissa rastreável para identificar de onde vem a projeção de receita e o que embasa o custo estimado para que seja possível revisar sem reconstruir do zero.
- Definir os indicadores de acompanhamento: Escolha um conjunto enxuto de indicadores (ver seção abaixo) para serem revisados em todo ciclo, não uma lista extensa que ninguém consegue sustentar.
- Estabelecer o rito de revisão orçado x realizado: Mensal ou trimestral, com espaço para entender o desvio e decidir a ação, não só registrar a diferença.
- Conectar o FP&A às decisões da empresa: Defina de antemão o que muda se um indicador vier fora do esperado, se vai acarretar em uma contratação pausada, um investimento revisto ou a renegociação de prazo com fornecedor.
- Formalizar o dashboard gerencial: Um painel simples, atualizado no mesmo ritmo do fechamento, que a liderança consulta antes de decidir.
- Leia também: O que é orçamento empresarial
Quais indicadores acompanhar no início do processo de FP&A
No início da implementação, menos indicadores bem acompanhados valem mais do que um painel extenso que ninguém revisa com disciplina. Os essenciais para começar:
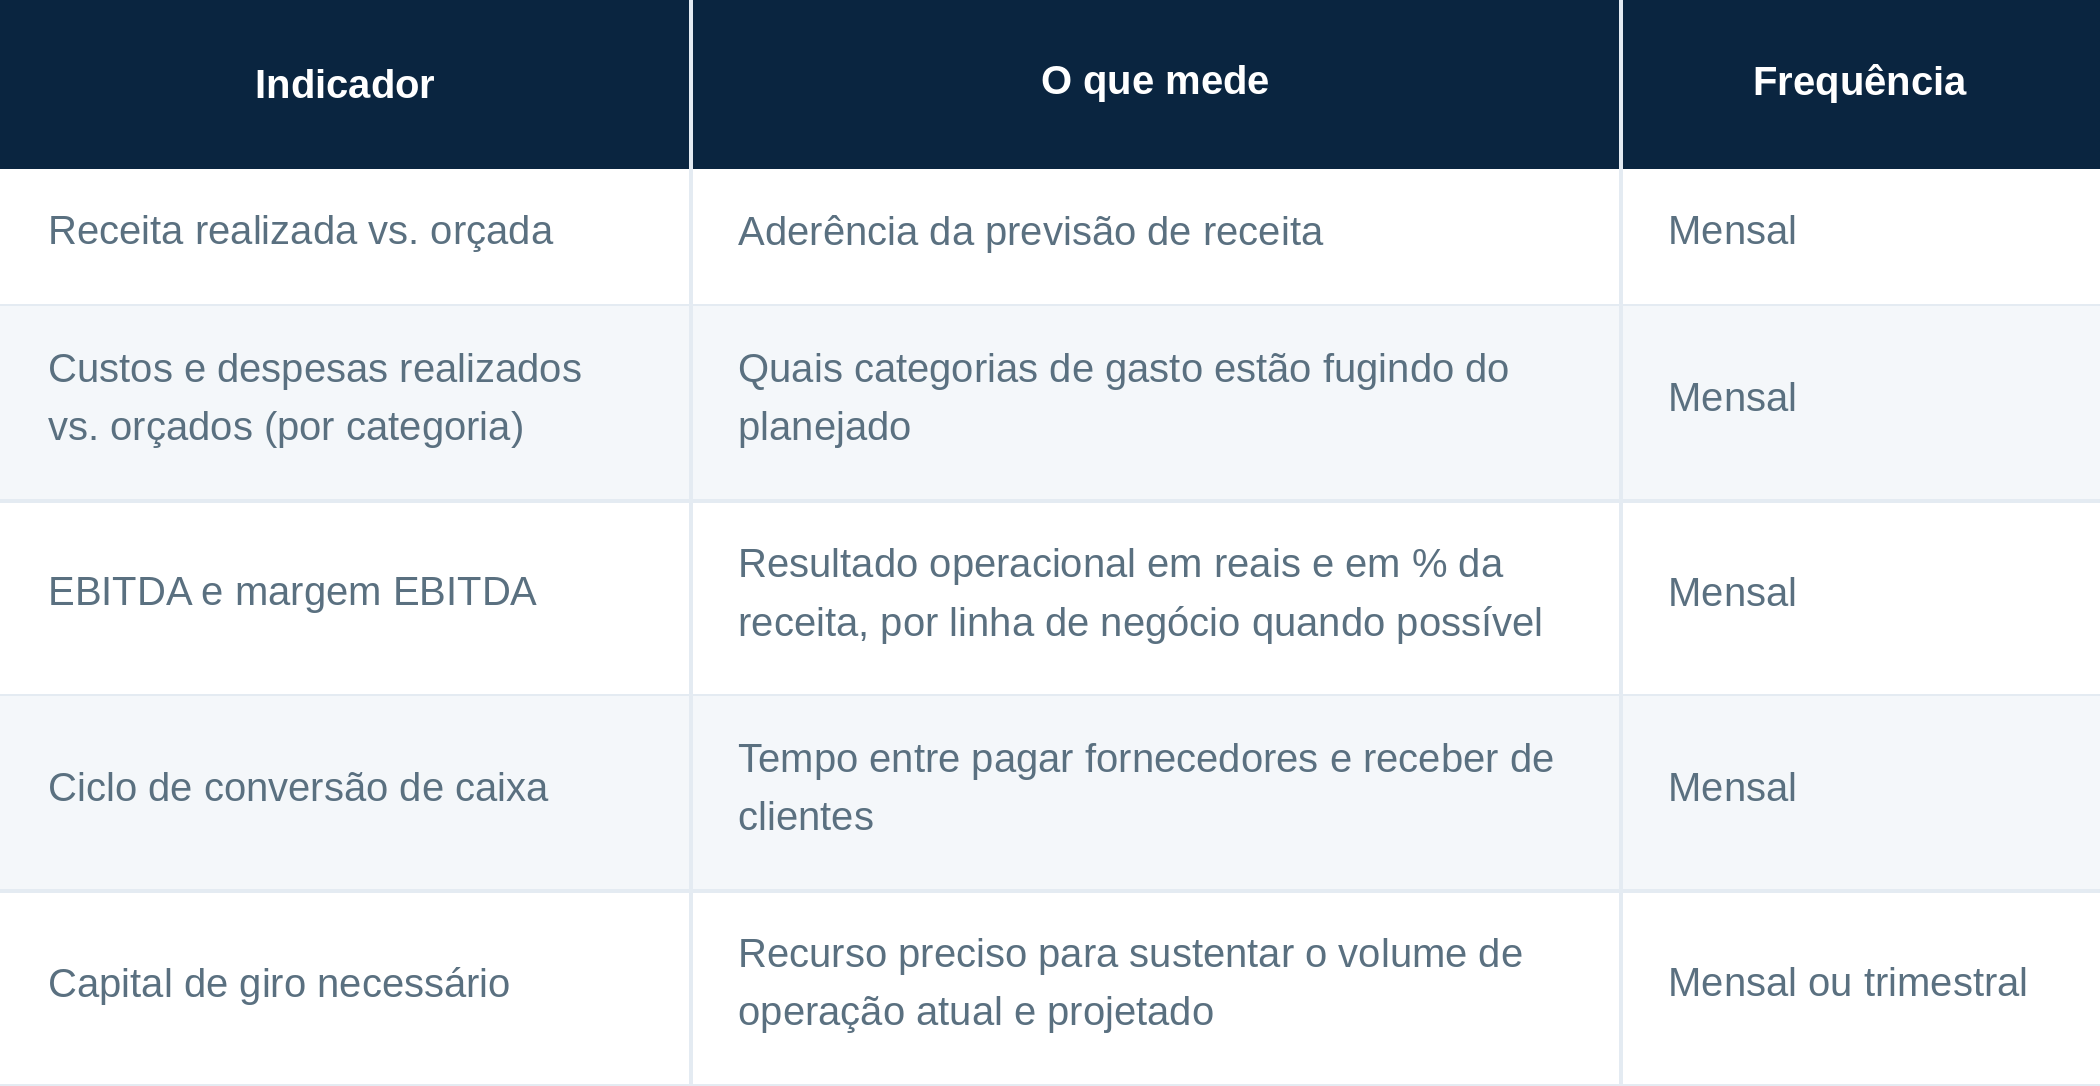
Depois que esse conjunto básico está consolidado e revisado com regularidade, é o momento de considerar indicadores mais específicos (por linha de produto, por canal, por unidade de negócio) sem sobrecarregar o processo antes que ele esteja maduro.
- Você também pode se interessar: O que é modelagem financeira, exemplos e como fazer
Como organizar o ciclo de planejamento e revisão
O ciclo de FP&A na prática funciona em camadas de tempo: orçamento anual como referência, forecast revisado mensalmente ou trimestralmente e leitura de desvio como parte do rito, não como exceção.
O orçamento aprovado no início do ano continua sendo a meta formal e a base de comparação. O forecast é a reestimativa contínua desse resultado, incorporando o que já aconteceu e ajustando a expectativa para os meses restantes, sem substituir a meta original. É essa combinação que permite comparar o orçado x realizado com informação atualizada, em vez de descobrir o desvio só no fechamento do ano.
Quando o realizado foge do orçado, não é necessariamente um erro sobre a projeção, mas cabe se perguntar se é um desvio pontual ou tendência, o que isso sinaliza sobre o resto do ciclo, qual decisão concreta ele deveria disparar agora. Ter esse gatilho definido antes do desvio acontecer evita decisões tomadas às pressas, sob pressão de uma reunião emergencial.
- Leia também: Controle financeiro empresarial: o que é e por que a falta dele ameaça empresas em crescimento
Erros comuns ao estruturar FP&A do zero
Alguns erros se repetem na maioria dos processos de FP&A que não vingam:
- Começar pelo modelo, não pelos dados: Um modelo sofisticado sobre dados não confiáveis produz números bonitos e inúteis.
- Envolver só o financeiro na construção das premissas: Premissas definidas sem os gestores de área tendem a ser genéricas e perder aderência à operação real.
- Criar indicadores demais no início: Um painel extenso sem rito de revisão vira ruído, não informação.
- Tratar o FP&A como projeto único, não como processo contínuo: Sem revisão periódica, o modelo perde relevância no primeiro trimestre de desvio.
- Não conectar o indicador à decisão: Um dashboard bonito que ninguém consulta antes de decidir não é FP&A, é relatório.
- Leia também: Como construir premissas usando modelagem financeira
FP&A para empresas médias: o que muda em relação a grandes empresas
Empresas médias (geralmente a partir de R$10 milhões de faturamento anual) têm uma vantagem estrutural na implementação de FP&A que grandes corporações não têm: menos camadas de aprovação e decisão mais rápida sobre o próprio processo. Isso significa que o ciclo de implementação pode ser mais curto, desde que a ordem certa (dados, processo, sofisticação) seja respeitada.
Por outro lado, empresas médias raramente têm uma equipe de FP&A dedicada internamente, o que costuma significar acumular essa função com outras responsabilidades financeiras, correndo o risco de o processo perder prioridade na rotina.
É nesse ponto que muitas empresas médias optam por apoio externo especializado só para a fase de estruturação, mantendo a operação do dia a dia com o time interno depois que o processo está rodando.
FAQ: dúvidas frequentes sobre FP&A na prática
Quanto tempo leva para implementar FP&A do zero em uma empresa média?
A estruturação inicial (base de dados, calendário de fechamento e primeiro ciclo de orçamento) costuma levar entre 60 e 90 dias. O processo continua evoluindo depois disso, mas esse é o prazo típico para ter um FP&A funcional rodando.
Preciso de um sistema específico para implementar FP&A?
Não necessariamente no início. É possível estruturar um processo de FP&A funcional em planilhas bem organizadas, desde que o rito de atualização e revisão seja respeitado. Um sistema dedicado passa a fazer diferença quando o volume de dados ou a complexidade do negócio cresce.
Quem deve liderar a implementação de FP&A na empresa?
Idealmente alguém do financeiro com autoridade para envolver os gestores de outras áreas na construção das premissas, não um processo conduzido isoladamente, sem participação da operação.
FP&A do zero exige contratar uma equipe nova?
Não obrigatoriamente. Muitas empresas médias estruturam o processo com apoio externo especializado na fase de implementação, e passam a operar o dia a dia com o time interno depois que o modelo, o calendário e os indicadores já estão validados.
Qual a diferença entre ter relatórios financeiros e ter FP&A funcionando?
Relatório mostra o que aconteceu. FP&A conecta o que aconteceu à decisão sobre o que fazer a seguir, com premissas explícitas, revisão periódica e indicadores que efetivamente chegam à mesa de quem decide.
Como a Crescento pode ajudar
A Crescento apoia empresas médias na estruturação do processo de FP&A de ponta a ponta: organização da base de dados, calendário de fechamento, modelo de orçamento com premissas rastreáveis, definição de indicadores e dashboard gerencial, com a experiência de quem já estruturou esse processo em diversos setores.
Se sua empresa está na fase de implementar FP&A e quer entender por onde começar com apoio especializado, fale com o nosso time através do formulário abaixo.
