Orçamento pessoal: o que é, importância, quando e como fazer

Mulher organiza orçamento pessoal no laptop em casa com planilhas e calculadora para controle financeiro.


O orçamento pessoal é uma ferramenta indispensável para quem deseja organizar as finanças, controlar os gastos e alcançar metas financeiras.


Seja para evitar surpresas no final do mês ou planejar o futuro com segurança, entender e aplicar o conceito pode transformar a relação com o dinheiro e trazer mais tranquilidade para o dia a dia.


Continue a leitura e entenda tudo sobre o tema com a Crescento!


O que é orçamento pessoal?

Um orçamento pessoal é um tipo de orçamento financeiro essencial para o controle financeiro individual e/ou familiar.


Ele permite que uma pessoa organize suas finanças, estabeleça metas realistas e monitore seus gastos e receitas ao longo do tempo.


Com um orçamento pessoal, é possível manter o controle de forma mais eficaz, garantindo que o indivíduo e/ou cada membro da família contribua para a saúde financeira.  


– Leia também: Planejamento financeiro pessoal: o que é, benefícios e quando fazer


Qual a importância de criar um orçamento pessoal?

Ao implementar uma boa gestão de orçamento pessoal, você consegue:


  • Planejar com antecedência: organizar suas finanças para lidar melhor com despesas futuras e imprevistos;
  • Evitar gastos desnecessários: identificar onde o dinheiro está sendo mal utilizado e redirecionar para o que realmente importa;
  • Trabalhar em direção a objetivos financeiros: estruturar metas de curto, médio e longo prazo, como quitar dívidas, fazer uma viagem, comprar um imóvel ou garantir a aposentadoria.
  • Aumentar a segurança financeira: construir uma reserva de emergência que traz tranquilidade em momentos de instabilidade;
  • Melhorar a tomada de decisão: ter clareza sobre quanto pode gastar, investir ou economizar em cada área;
  • Reduzir o estresse com dinheiro: manter o controle evita surpresas desagradáveis e ajuda a lidar com as finanças de forma mais leve;
  • Criar hábitos financeiros saudáveis: desenvolver disciplina e consciência no uso do dinheiro, fundamentais para o longo prazo.


Qual o melhor momento para fazer o orçamento pessoal? 

O momento ideal para fazer o orçamento pessoal pode variar de pessoa para pessoa, mas, quanto antes organizar as finanças pessoais, melhor. 


Muitos especialistas financeiros sugerem o controle de orçamento pessoal mensal, feito logo no início de cada mês. Isso permite que os indivíduos tenham uma visão clara de suas finanças desde o início do período, ajudando a planejar e monitorar os gastos ao longo do mês que se inicia. 


Sempre bom lembrar: independentemente do momento escolhido, é importante manter a consistência e revisar o orçamento com frequência para acompanhar eventuais mudanças nos planos e na vida. A prática e a consistência são fundamentais para alcançar estabilidade financeira. 


Orçamento pessoal e familiar

O orçamento familiar é uma extensão do orçamento pessoal, e é uma ferramenta essencial para garantir a estabilidade financeira de uma família e alcançar objetivos financeiros de curto e longo prazo.


Ao implementar um orçamento financeiro familiar, os membros da família podem acompanhar de perto suas receitas e despesas, identificando áreas de oportunidade para economizar e investir de forma inteligente.


Com um orçamento familiar mensal em vigor, é possível se planejar com antecedência para despesas regulares, como contas domésticas e despesas com educação, além de economizar para emergências e objetivos futuros. 


 Ao envolver todos os membros da família no processo de organização financeira, é possível promover uma cultura de responsabilidade com o dinheiro e o incentivo à educação financeira.


Como fazer um orçamento pessoal?

Já vimos que fazer o orçamento pessoal é essencial para manter as finanças sob controle e alcançar metas pessoais. Mas, como começar?  


Existem ferramentas como o Excel e aplicativos, que podem ajudar. Buscar a ajuda de um consultor financeiro pessoal ou especialista também pode facilitar muito esse processo de construção do orçamento, permitindo a organização e categorização das despesas de forma clara, correta e acessível.  


Dentre as etapas essenciais para a construção de um orçamento pessoal eficaz, podemos destacar:  


  1.  Avaliação: O primeiro passo é fazer uma avaliação da sua situação financeira atual. Reúna informações sobre sua renda mensal, receitas, despesas fixas (como aluguel, educação etc.) e despesas variáveis (como alimentação, transporte, lazer). Isso ajudará você a ter uma visão clara e geral da sua vida financeira no presente;
  2. Estabeleça metas: Defina seus objetivos financeiros de curto, médio e longo prazo. Isso pode incluir economizar para uma viagem, pagar dívidas, criar um fundo de emergência, entre outros. Essas metas precisam ser realistas;
  3. Classifique os gastos: Divida as despesas em categorias, como moradia, transporte, alimentação, lazer, dívidas, poupança etc. Isso ajudará a identificar para onde está indo o seu dinheiro e onde você pode fazer ajustes ou reduções se necessário;
  4. Estabeleça um limite: Com base em sua renda líquida (o que ganha menos o que gasta) e metas financeiras, defina limites de gastos para cada categoria de despesa. Isso ajudará você a não gastar além do que pode pagar. Você também saberá se está alocando recursos adequadamente para alcançar seus objetivos;
  5. Acompanhe os gastos: Registre todas as suas despesas e compare mês a mês para identificar padrões ou desvios que podem ajudar a deixar a projeção futura ainda mais ajustada;
  6. Faça ajustes conforme necessário: À medida que sua situação financeira ou prioridades mudam, faça ajustes no orçamento. Isso pode envolver realocar fundos de uma categoria para outra ou reavaliar as metas financeiras;
  7. Crie um fundo de emergência: Destine parte de sua renda para um fundo de emergência. Essa reserva pode te salvar em caso de despesas inesperadas com saúde, casa ou veículo;
  8. Revise e ajuste regularmente: Um orçamento pessoal não é algo estático. É importante que você faça revisões sempre que houver alguma necessidade ou mudança nos planos para que ele siga fazendo sentido. 


Exemplo de orçamento pessoal

Para visualizar como funciona na prática, veja um exemplo de orçamento pessoal mensal para uma renda líquida de R$ 15.000:


Categoria Percentual Valor (R$) Exemplos de despesas
Moradia 30% 4.500 Aluguel, condomínio, luz, água
Alimentação 20% 3.000 Supermercado, feira, delivery
Transporte 15% 2.250 Combustível, transporte público
Lazer 10% 1.500 Restaurantes, cinema, passeios
Saúde 5% 750 Convênio, medicamentos
Educação 5% 750 Cursos, livros, mensalidades
Reserva/Investimentos 15% 2.250 Poupança, investimentos, emergência
Total 100% 15.000


Dica: quanto maior a renda, maior também a oportunidade de ampliar a fatia destinada à reserva e aos investimentos. Se suas despesas fixas não ocuparem tanto espaço do orçamento, vale aumentar o percentual dedicado ao futuro.

Planilha de orçamento pessoal da Crescento!

Você sabia que a Crescento tem um modelo de planilha de orçamento pessoal exclusiva?


Nossa planilha é uma ferramenta gratuita, segura, prática e intuitiva que ajuda você a gerenciar suas finanças de forma completa.


O que ela oferece

  • Permite controlar contas, ganhos e finanças em um único lugar, mesmo com prazos diferentes de pagamento;
  • Facilita o acompanhamento de empréstimos, financiamentos e cartões de crédito, ajudando na redução de dívidas;
  • Evita esquecimentos, porque você visualiza todas as entradas e saídas organizadas;
  • Ao preencher os valores nos campos correspondentes (despesas, receitas etc.), a planilha faz os cálculos automaticamente.


Clique aqui e baixe gratuitamente: Planilha de orçamento pessoal da Crescento


O que é a regra do 50-30-20?

A regra do 50-30-20 é uma diretriz de orçamento pessoal que divide o salário mensal em três categorias principais: 50% para despesas essenciais, 30% para gastos pessoais e 20% para economias.  


Essa é uma estratégia genérica e simples que pode ajudar algumas pessoas a gerenciarem suas finanças de forma mais equilibrada, priorizando despesas cruciais, como moradia e contas, enquanto reservam uma parte para despesas pessoais e economias.  


Ao aplicar a regra do 50-30-20, os indivíduos podem garantir que estejam gastando dentro de seus meios e ainda assim reservando uma porção significativa de sua renda para economias de longo prazo, como fundo de emergência ou aposentadoria. 


Essa prática, quando feita com consistência, promove a saúde financeira a longo prazo. No entanto, educação financeira, planejamento e orçamento vão além de regras e podem proporcionar benefícios ainda mais concretos e duradouros.


Importante lembrar que a regra do 50-30-20 é uma dica simples de orçamento individual, que pode ser útil dependendo da fase da vida em que você está. Às vezes dá para economizar mais, outras vezes menos. Afinal, a vida é cheia de surpresas e é por isso que é importante planejar. 


FAQ: dúvidas frequentes sobre o tema

Confira a seguir as principais dúvidas sobre orçamento pessoal. Algumas já foram respondidas ao longo do texto, mas reunimos todas aqui para uma melhor consulta!


O que é orçamento pessoal?

Orçamento pessoal é um planejamento financeiro que organiza receitas e despesas de uma pessoa ou família, permitindo controlar gastos, definir metas realistas e acompanhar a evolução das finanças ao longo do tempo.


Qual a importância de criar um orçamento pessoal?

Criar um orçamento pessoal é essencial para planejar despesas futuras, evitar desperdícios, melhorar a tomada de decisão e conquistar segurança financeira, ajudando a manter hábitos saudáveis com o dinheiro e alcançar objetivos de curto, médio e longo prazo.


Como fazer um orçamento pessoal?
Para fazer um orçamento pessoal, é importante avaliar a situação financeira atual, definir metas, classificar gastos em categorias, estabelecer limites para cada uma delas, registrar todas as despesas, monitorar os resultados e ajustar quando necessário, sempre mantendo consistência no processo.


Como fazer um orçamento pessoal mensal?

O orçamento pessoal mensal deve ser iniciado no começo de cada mês, registrando receitas e despesas previstas, acompanhando os gastos ao longo do período e revisando os resultados ao final, o que ajuda a evitar surpresas e a manter o controle financeiro atualizado.


O que é orçamento pessoal e familiar?
O orçamento familiar é uma extensão do orçamento pessoal e envolve todos os membros da casa, permitindo acompanhar receitas e despesas conjuntas, se planejar para custos regulares e emergências e incentivar a responsabilidade financeira entre todos.


O que é a regra 50/30/20?

A regra 50/30/20 é um método simples de organização do orçamento que sugere dividir a renda líquida em 50% para despesas essenciais, 30% para gastos pessoais e 20% para economias, servindo como guia prático para equilibrar consumo, estilo de vida e planejamento do futuro.


Conclusão

Manter um orçamento pessoal é mais do que apenas listar receitas e despesas – é um compromisso com o seu futuro financeiro.


Ao adotar essa prática, você ganha mais clareza sobre suas finanças, evita gastos desnecessários e trabalha de forma consistente para alcançar seus objetivos.


Com ferramentas simples, como planilhas ou aplicativos, e um pouco de dedicação, é possível transformar a maneira como você lida com dinheiro e construir uma vida financeira mais saudável e estável.


Agora, se você quer uma ajuda profissional, entre em contato com a empresa de consultoria financeira Crescento. Oferecemos consultoria financeira pessoal ajudando você a criar um plano sob medida para suas necessidades.
 

Banner para contato com a Crescento

O que muda com a reforma tributária? Entenda os impacto para a pessoa física

Aprovada em 2023 e com previsão de entrada em vigor a partir de 2026, a reforma tributária promete ser a maior transformação no sistema de impostos dos últimos 50 anos no Brasil. E embora muitas discussões girem em torno das empresas, os impactos para as pessoas físicas, especialmente para investidores de alta renda, também são significativos. Mas você sabe o que muda com a reforma tributária?


Neste artigo, vamos explicar as mudanças para quem possui patrimônio consolidado, faz planejamento sucessório, investe em ativos diversos (como imóveis, fundos exclusivos e offshores) e busca eficiência tributária no longo prazo. Tudo de forma clara, confiável e com a profundidade que o tema exige.


O que muda com a reforma tributária para investidores de alta renda?

As pessoas físicas com patrimônio elevado serão diretamente afetadas por mudanças relevantes, que exigem atenção e planejamento.


Entre os pontos centrais estão a nova sistemática de cobrança de tributos sobre fundos exclusivos, a tributação de lucros de controladas no exterior (offshores), o Imposto de Transmissão Causa Mortis e Doação (ITCMD) progressivo e a possível tributação de dividendos, todos elementos que mudam o jogo para quem tem investimentos mais complexos e diversificados.


Para esse público, a alíquota efetiva a ser paga vai variar conforme o tipo de ativo, a estrutura utilizada e o grau de exposição a benefícios que estão sendo revistos. Por isso, é hora de revisar o portfólio, ajustar estruturas e fazer simulações com base nas novas regras.


Tributação de fundos exclusivos, offshores e dividendos: o que muda e como isso afeta seu patrimônio?

As principais mudanças da reforma tributária para investidores estão na tributação de ativos que, até então, gozavam de regimes diferenciados. A proposta busca uniformizar a maneira como esses rendimentos são tributados, visando aumentar a arrecadação governamental.


Fundos exclusivos e o “come-cotas”

A principal alteração para fundos exclusivos é a aplicação do “come-cotas“, uma antecipação do Imposto de Renda que já existe em fundos de investimento mais tradicionais. 


Antes, a tributação sobre esses fundos, que possuem apenas um cotista, só ocorria no momento do resgate. Com a nova regra, o imposto será cobrado a cada 6 meses (em maio e novembro), independentemente do resgate. 


A alíquota segue a tabela regressiva do IR (de 22,5% a 15%). Essa mudança impacta a rentabilidade de longo prazo, pois o imposto cobrado deixa de ser reinvestido, diminuindo o efeito dos juros compostos.


Diante desse cenário, contar com a ajuda de um consultor financeiro pode ser importante para avaliar algumas alternativas, que podem incluir:


  • Fundos de Investimento em Participações (FIPs): Podem oferecer vantagens em relação à nova tributação, dependendo de sua estrutura;
  • Investimentos diretos em ações: A reforma não altera a tributação de ganhos de capital em vendas de ações, mantendo essa opção com eficiência tributária;
  • Fundos de Previdência (PGBL e VGBL): Além de benefícios sucessórios, esses fundos oferecem vantagens tributárias de longo prazo que podem ganhar ainda mais relevância com a reforma. Avaliar como eles se encaixam na sua estratégia é essencial;
  • Revisão do portfólio: Este é o momento ideal para uma análise completa dos seus investimentos. Rebalancear a carteira pode significar realocar recursos para ativos mais vantajosos, aproveitando isenções ou regimes tributários diferenciados. A Crescento pode ajudar nesse processo por meio do Diagnóstico de Carteira, uma avaliação detalhada que identifica riscos, oportunidades e caminhos para manter seus investimentos alinhados às mudanças tributárias e aos seus objetivos pessoais.


Tributação de offshores e controladas

Para quem possui ativos no exterior por meio de empresas offshore ou controladas, a reforma traz uma mudança significativa. A partir de agora, o lucro obtido por essas entidades será tributado anualmente, a uma alíquota de 15%, mesmo que não haja distribuição de lucros. 


O objetivo é evitar que a postergação da distribuição seja usada como uma forma de adiar o pagamento de impostos indefinidamente. É importante que os investidores que possuem essas estruturas revisem seus modelos para entender se a manutenção ainda se justifica.


Tributação de dividendos 

Embora a proposta ainda esteja em debate, a reforma busca instituir a tributação de dividendos, que hoje são isentos. A expectativa é que essa tributação incida sobre quem recebe mais de R$ 1 milhão por ano em dividendos, com alíquota de 15%. 


Para acionistas e investidores que dependem dessa renda passiva, a mudança impacta diretamente o retorno líquido de seus investimentos. É fundamental reavaliar a estratégia de alocação de recursos e buscar alternativas que possam mitigar esse impacto.


Como a reforma tributária afeta a sucessão patrimonial e o planejamento sucessório

Para famílias com patrimônio consolidado, o planejamento sucessório é uma preocupação constante. A reforma tributária, ao propor mudanças no ITCMD, impacta diretamente a forma como o patrimônio é transferido entre gerações. 


A principal alteração é que o ITCMD, que hoje tem alíquotas fixas em cada estado (variando de 2% a 8%), poderá ter uma alíquota progressiva. Isso significa que, quanto maior o valor do patrimônio transmitido, maior será o imposto a ser pago.


As medidas da reforma tendem a desincentivar a criação de holdings patrimoniais com o único objetivo de reduzir impostos na sucessão, já que a busca por uma maior arrecadação está no foco das novas regras. Nesse cenário, é preciso reavaliar a estrutura da holding e suas vantagens. 


Por outro lado, a previdência privada tende a se consolidar como uma das melhores opções para o planejamento sucessório. Sua natureza de não inventariar os recursos e a possibilidade de indicar livremente os beneficiários a mantém como uma ferramenta eficiente para a transferência de bens. A reorganização sucessória se torna, portanto, um ponto de atenção imediato.


Planejamento tributário: como mitigar os impactos da reforma

A reforma exige um planejamento tributário avançado. Não se trata apenas de pagar menos impostos, mas de garantir a eficiência do seu patrimônio de forma legal e estratégica.


O primeiro passo é revisar todas as suas estruturas de investimento e patrimoniais. É preciso analisar os novos custos e os benefícios de mantê-los. Com a possibilidade de aumento do ITCMD, a reorganização sucessória se torna um ponto fundamental do planejamento.


É importante lembrar que a reforma não impacta diretamente a renda fixa tradicional, mas pode gerar um rebalanceamento de carteiras, com investidores buscando ativos mais eficientes.


Durante o período de transição da reforma, é possível aproveitar as regras atuais para fazer a reorganização patrimonial e sucessória, garantindo uma transição mais suave. Caso você precise de apoio de um consultor de investimento, conte com a Crescento!


Vale a pena antecipar a reorganização patrimonial antes da reforma tributária entrar em vigor?

A resposta para essa pergunta é, em muitos casos, sim. 


Ao antecipar a reorganização, é possível aproveitar as regras atuais de tributação, que podem ser mais favoráveis em alguns cenários. No entanto, essa decisão deve ser tomada com cautela e com o apoio de especialistas, que irão analisar a situação específica da família e identificar as melhores estratégias. 


Uma reorganização mal feita pode gerar mais custos do que benefícios, por isso a importância de contar com profissionais experientes.


Perguntas frequentes sobre reforma tributária para pessoas físicas

A reforma tributária aumenta o imposto de renda?

A reforma foca mais nos impostos sobre consumo (como o IVA), mas traz mudanças que podem afetar indiretamente a sua renda. Por exemplo, a nova tributação de fundos exclusivos e a possível taxação de dividendos.


A tributação de fundos exclusivos vale para todos os fundos de investimento?

Não. A regra do “come-cotas” se aplica apenas aos fundos fechados e exclusivos, aqueles que são feitos para um único investidor. No entanto, é importante destacar que grande parte dos fundos tradicionais, como os de renda fixa, multimercado e cambiais, já estão sujeitos à cobrança de “come-cotas” regularmente. A principal mudança está, portanto, nos fundos exclusivos, que até então não eram tributados dessa forma.


O que são exatamente as empresas offshore e como a reforma as afeta?

São empresas abertas em outros países, geralmente com impostos mais baixos. A reforma agora exige que o lucro dessas empresas seja tributado no Brasil todo ano, mesmo se o dinheiro não for trazido para cá, o que antes não acontecia.


A reforma vai acabar com as holdings patrimoniais?

Não, mas a reforma tende a diminuir as vantagens de criar uma holding apenas para pagar menos imposto na hora de fazer a sucessão de bens. A ideia é que o governo arrecade mais nessas transições, tornando a previdência privada, por exemplo, uma opção mais interessante.


O imposto sobre herança (ITCMD) vai aumentar em todos os casos?

A reforma propõe que a alíquota do ITCMD seja progressiva, ou seja, quanto maior o valor da herança ou doação, maior será o imposto a ser pago. Embora a alíquota máxima ainda seja a mesma, essa progressividade pode resultar em um imposto mais alto para grandes patrimônios.


Devo me preocupar com meus investimentos em imóveis ou renda fixa?

A renda fixa tradicional não é o foco das mudanças. Já os imóveis, embora a venda não seja diretamente impactada, podem ser afetados pelas novas regras de herança e sucessão, tornando o planejamento patrimonial ainda mais importante.


O que é “planejamento tributário avançado” e por que preciso dele?

É um estudo detalhado de suas finanças e patrimônio para encontrar as melhores formas de pagar impostos de maneira legal e estratégica. Com a reforma, essa análise se torna essencial para evitar surpresas e garantir que seu patrimônio continue crescendo de forma eficiente.

Como a Crescento pode ajudar

A reforma tributária, com todas as suas novas regras, mostra que é preciso ter um olhar atento e estratégico para suas finanças e seu patrimônio. 


O que muda de verdade é a necessidade de um planejamento financeiro e sucessório mais robusto. As estratégias antigas podem não ser as melhores. Para ter certeza de que seu patrimônio está protegido e que sua família terá um futuro financeiro seguro, é fundamental buscar a orientação de especialistas.


Na Crescento buscamos entender a sua realidade para ajudar de forma personalizada. Nossos especialistas em planejamento financeiro vão analisar seu caso e criar estratégias para diminuir os impactos da reforma tributária.


Ficou com dúvidas sobre o que muda com a nova reforma tributária? Fale com um de nossos especialistas e comece a planejar o futuro do seu patrimônio.

A importância de uma carteira de investimentos diversificada para proteger seu patrimônio

Pessoa analisando dados, representando a gestão de uma carteira de investimentos diversificada


Manter uma carteira de investimentos diversificada é essencial para quem deseja proteger e expandir seu patrimônio com segurança.


Neste guia prático, vamos te mostrar as informações mais importantes sobre o assunto. Continue a leitura e confira:


O que é uma carteira de investimentos diversificada?

Ter uma carteira de investimentos diversificada é uma estratégia que consiste em distribuir os recursos financeiros entre diferentes classes de ativos, setores e mercados, com o objetivo de reduzir os riscos e maximizar os retornos.


Em vez de concentrar todo o capital em um único ativo ou categoria, um investidor diversificado busca equilibrar sua carteira para minimizar perdas potenciais e aproveitar oportunidades variadas.


Ou seja, a diversificação não é apenas sobre distribuir ativos em diferentes classes, mas sim gerenciar riscos de forma inteligente, identificando correlações entre os ativos e ajustando posições conforme mudanças no cenário macroeconômico, com o objetivo de defender o patrimônio, atenuando o efeito de crises e permitindo que você tenha rentabilidade positiva independente do cenário.


– Leia também: Liberdade financeira: o que é e quais são os 4 pilares para conquistá-la


Exemplo de carteira de investimentos diversificada

A título de exemplo, imagine que você possui R$50 mil disponíveis para aplicar. Caso aplique tudo em uma única ação que, porventura, venha a ter uma queda de 50%, significa que você teve um prejuízo de metade do capital investido. Dessa forma, seria necessário uma valorização de 100% para recuperar o valor inicial.


Agora, se você optar por dividir esses mesmos R$50 mil entre cinco ativos diferentes, a situação muda. Mesmo se houver uma queda de 50% em uma das ações, as perdas seriam mitigadas, porque os outros investimentos podem ter desempenhos positivos. Esse equilíbrio evita prejuízos extremos e proporciona maior estabilidade ao longo do tempo, especialmente em períodos de crise.


Por que diversificar a carteira de investimentos é fundamental?

Como já adiantamos, diversificar os investimentos é uma prática essencial para minimizar riscos e otimizar ganhos.


Muitos investidores acreditam que apenas distribuir os ativos entre diferentes classes é suficiente, mas, como dissemos anteriormente, a verdadeira diversificação envolve entender a relação entre os investimentos e como cada um se comporta em diferentes cenários econômicos. Alguns dos principais benefícios dessa abordagem são:


1. Redução de riscos

Uma carteira diversificada protege seu patrimônio contra oscilações bruscas do mercado.


Ao distribuir investimentos entre diferentes classes de ativos, como renda fixa, renda variável, fundos imobiliários e até mesmo investimentos internacionais, você minimiza o impacto de crises específicas em um setor ou região. Isso também é uma estratégia eficaz para reduzir a volatilidade da carteira e garantir maior previsibilidade nos resultados.


Por exemplo, no final do ano passado, o setor imobiliário brasileiro sofreu com o aumento dos juros, o que impactou negativamente o preço dos ativos ligados a esse segmento. Quem tinha ativos internacionais em moedas mais fortes conseguiu mitigar esse impacto, pois essa parcela ajudou a segurar o patrimônio.


2. Aproveitamento de oportunidades globais

A inclusão de ativos internacionais é uma estratégia que pode fortalecer sua carteira, reduzindo a exposição a riscos cambiais e geopolíticos.


Investir em empresas e setores de diferentes países permite acessar oportunidades de crescimento que não estão disponíveis no mercado nacional.


– Leia também: Investir no exterior vale a pena? Vantagens e riscos da prática hoje


3. Proteção contra a inflação

Ativos atrelados à inflação, como Títulos do Tesouro IPCA+ e fundos imobiliários, ajudam a preservar o poder de compra ao longo do tempo.


Ter uma estratégia de diversificação que inclua esse tipo de proteção é essencial para evitar que seu dinheiro perca valor com o passar dos anos.


Banner para inscrição no Prisma Econômico


Carteira diversificada de investimentos: muito além do básico

Cada vez mais brasileiros estão entendendo a importância de construir uma carteira diversificada.


Historicamente, muitos brasileiros concentram seus investimentos apenas na poupança, perdendo oportunidades de proteção e crescimento financeiro. Mas este é um cenário que vem mudando com o tempo.


Dados recentes da B3 mostram que a quantidade de pessoas físicas que investem em mais de cinco ativos subiu de 28% em 2018 para 39% ao final do primeiro trimestre de 2024, evidenciando uma maior busca por equilíbrio na alocação de recursos.


Para te ajudar a pensar sobre isso, listamos algumas estratégias para diversificação mais avançada.


1. Correlação entre ativos

Diversificação não é apenas sobre ter muitos investimentos diferentes, mas sim sobre escolher ativos que se comportam de maneira distinta em diferentes cenários econômicos.


Por exemplo, enquanto ações podem sofrer com volatilidade em momentos de crise, ativos como títulos públicos indexados à inflação podem oferecer maior estabilidade. Ter uma combinação balanceada desses ativos pode suavizar os impactos de oscilações do mercado.


2. Diversificação geográfica e setorial

A exposição a diferentes regiões do mundo e setores da economia fortalece sua carteira.


Investir em mercados emergentes e desenvolvidos, além de setores com comportamentos distintos (como tecnologia, saúde e energia), pode reduzir riscos e aumentar as chances de bons retornos.


– Leia também: Acompanhamento do mercado financeiro: entenda o que realmente importa


3. Estratégias de Hedge

Para alguns investidores, o uso de instrumentos como derivativos e fundos multimercado pode ser uma alternativa para proteger o capital sem abrir mão de potencial de retorno.


No entanto, esses produtos devem ser utilizados com cautela, pois podem acarretar custos elevados e aumentar desnecessariamente a complexidade da carteira.


4. Equilíbrio entre estratégias ativas e passivas

Muitos investidores optam por uma combinação de ETFs (fundos de índice, que replicam a performance de um mercado) e investimentos de gestão ativa.


Enquanto ETFs oferecem baixo custo e ampla exposição, os fundos de gestão ativa buscam superar o mercado, mas podem ter custos mais elevados.


5. Foco na preservação de capital

Se você tem um patrimônio relevante, faz sentido priorizar ativos que geram fluxo de caixa consistente, como fundos imobiliários e bonds (títulos de dívida de empresas). Isso ajuda a garantir uma renda passiva e estabilidade no longo prazo.


Como a diversificação responde a diferentes cenários macroeconômicos

O desempenho de uma carteira de investimentos está diretamente ligado às condições macroeconômicas que influenciam a valorização e a volatilidade dos ativos.


Cada fase do ciclo econômico apresenta desafios e oportunidades distintas. No entanto, a diversificação pode atuar a seu favor em diferentes cenários:


  • Cenários de alta de juros: Investidores podem aumentar a exposição à renda fixa, mas é importante lembrar que outras classes de ativos podem oferecer boas oportunidades nesse momento;
  • Expansões econômicas: Períodos de crescimento favorecem a renda variável. Empresas com boas perspectivas de lucro tendem a performar melhor;
  • Crises econômicas: Diversificação em ativos mais resistentes, como fundos globais e commodities metálicas, como o ouro e a prata, podem ser uma estratégia eficaz para reduzir impactos negativos. Já commodities ligadas ao setor alimentício podem sofrer mais nesses momentos, devido à sensibilidade dos preços a fatores macroeconômicos.


– Leia também: Onde investir em 2026? Cenário econômico e estratégias para sua carteira de investimentos


Riscos de uma diversificação mal feita

Embora a diversificação seja uma estratégia essencial, é preciso ter cautela para evitar erros que podem comprometer os retornos.


Uma alocação ineficiente pode levar a resultados insatisfatórios e aumentar desnecessariamente a complexidade da gestão dos investimentos. Entre os riscos mais comuns, estão:


  • Excesso de ativos na carteira: Muitos investidores acreditam que quanto mais ativos, melhor. No entanto, uma carteira diversificada excessivamente pode diluir os ganhos e dificultar o acompanhamento do portfólio;
  • Escolha de ativos com alta correlação: A verdadeira diversificação exige ativos descorrelacionados. Se os investimentos se comportam de maneira semelhante em diferentes cenários, a carteira pode não oferecer a proteção esperada;
  • Falta de acompanhamento: Não basta apenas diversificar e achar que isso é suficiente por si só. É fundamental revisar periodicamente a alocação de ativos e fazer ajustes conforme necessário;
  • Investimentos sem conhecimento: Aplicar recursos em ativos ou mercados desconhecidos pode aumentar significativamente os riscos. Investidores devem sempre buscar entender cada ativo antes de adicioná-lo à carteira.


FAQ: dúvidas frequentes sobre carteira diversificada

O que é uma carteira de investimentos diversificada?

Uma carteira de investimentos diversificada é aquela que distribui os recursos entre diferentes classes de ativos, setores e mercados. O objetivo é reduzir riscos, proteger o patrimônio e aumentar as chances de retorno positivo, mesmo em cenários econômicos adversos.


Como montar uma carteira de investimentos diversificada?

Para montar uma carteira diversificada, é importante considerar diferentes classes de ativos, diversificação geográfica e setorial, correlação entre os ativos, inclusão de ativos que protejam contra a inflação e estratégias de proteção (hedge) quando necessário. O ideal é ter uma carteira equilibrada, ajustada ao seu perfil de risco e aos ciclos macroeconômicos.


Quanto rende uma carteira diversificada?

O rendimento de uma carteira diversificada depende de fatores como composição dos ativos, perfil do investidor, cenário macroeconômico, estratégia adotada (conservadora, moderada ou arrojada). Uma carteira bem montada pode trazer retornos consistentes no longo prazo, mesmo que os rendimentos variem no curto prazo.


Quanto rende R$ 500 mil em uma carteira diversificada?

Supondo uma carteira com rentabilidade média anual entre 8% e 10% ao ano (padrão de uma estratégia equilibrada), uma carteira de R$ 500 mil pode render de R$ 40 mil a R$ 50 mil por ano – o que equivale a algo entre R$ 3.300 e R$ 4.100 por mês.


Quanto rende R$ 1 milhão em uma carteira diversificada?

Com a mesma estimativa de rentabilidade (8% a 10% ao ano), R$ 1 milhão poderia render entre R$ 80 mil e R$ 100 mil por ano, ou algo em torno de R$ 6.500 a R$ 8.300 por mês. Os valores variam conforme a composição da carteira.


Como a Crescento pode ajudar?

Diversificar sua carteira de investimentos é uma estratégia essencial para quem busca proteção e crescimento financeiro. No entanto, a diversificação deve ser feita com planejamento, conhecimento e acompanhamento constante do mercado.


Se você deseja otimizar sua carteira e tomar decisões mais seguras, conte com a Crescento. Somos uma empresa de consultoria financeira com experiência em consultoria financeira pessoal, e queremos que você entenda cada decisão tomada e participe ativamente do processo, para que os resultados sejam os melhores possíveis.


Nossos especialistas estão prontos para ajudar você a estruturar uma estratégia personalizada, alinhada às suas metas financeiras. Entre em contato conosco e veja como podemos impulsionar seus investimentos!


– Leia também: Consultor de investimentos: o que faz e como contratar o profissional ideal


Blindagem patrimonial familiar: entenda o que é e como fazer

Profissionais discutindo estratégias de blindagem patrimonial


Proteger um patrimônio construído ao longo de anos de dedicação é essencial para garantir sua continuidade e segurança. A blindagem patrimonial é um conjunto de estratégias para preservar e proteger os bens da família contra riscos financeiros, processos judiciais e disputas sucessórias.


Mas como fazer isso de maneira eficiente e legal? Muitas famílias constroem seu capital ao longo de gerações, mas sem um planejamento adequado, esse patrimônio pode se tornar vulnerável.


Neste artigo, vamos te explicar tudo sobre o conceito. Continue a leitura e confira:


O que é blindagem patrimonial e qual sua importância?

A blindagem patrimonial consiste na organização estratégica dos bens de indivíduos e famílias contra riscos como disputas judiciais, credores, impostos excessivos e conflitos sucessórios. Seu objetivo é facilitar a transferência ao longo das gerações.


Diferente do que muitos pensam, não se trata de esconder bens ou evitar obrigações fiscais, mas sim de garantir que o patrimônio seja mantido e gerido da forma mais eficiente possível.


Para famílias com alto patrimônio, esses desafios são ainda mais evidentes, pois quanto maior o capital, maior a exposição a riscos financeiros e legais. Tais riscos podem ser provenientes de inúmeras causas, as mais comuns são:


  • Disputas familiares: a falta de planejamento pode levar a brigas entre herdeiros, causando divisões e desgastes na família;
  • Processos trabalhistas ou empresariais: Empresários e profissionais liberais estão sujeitos a processos que podem comprometer seu patrimônio pessoal;
  • Sucessão desorganizada: Sem um planejamento sucessório estruturado, a transferência de bens pode resultar em altos impostos e falta de liquidez para herdeiros.


– Leia também: Orçamento pessoal: o que é, importância, quando e como fazer


Como um consultor financeiro pode ajudar?

Um consultor financeiro busca o equilíbrio entre proteção patrimonial e rentabilidade. Ele pode criar um plano estratégico personalizado para mitigar riscos e organizar a gestão patrimonial.


Também auxilia na escolha dos melhores instrumentos para estruturar a sucessão patrimonial de forma eficiente, garantindo que os bens sejam protegidos e transferidos da maneira mais adequada.


Além disso, o consultor orienta na análise das diferentes possibilidades de sucessão patrimonial, ajudando o cliente a tomar decisões alinhadas aos seus interesses. Dessa forma, é possível evitar conflitos familiares, otimizar a tributação e garantir a continuidade do patrimônio com segurança e previsibilidade.


– Leia também: Wealth Management: o que é, como funciona e vantagens da gestão de fortunas


Práticas inadequadas na blindagem patrimonial

É essencial diferenciar a blindagem patrimonial de práticas inadequadas que podem configurar fraude ou ocultação de bens.


Blindagem patrimonial legal envolve o uso de instrumentos jurídicos e financeiros permitidos por lei, como a criação de holdings familiares, planejamento sucessório e doação com reserva de usufruto.


Por outro lado, práticas inadequadas, como a ocultação de bens, visam esconder patrimônio de credores, processos judiciais ou até mesmo do fisco. Isso pode ocorrer por meio da transferência fictícia de bens para terceiros, movimentação de recursos em contas não declaradas ou criação de empresas de fachada. Essas práticas são ilegais e podem resultar em penalidades severas, como multas, perda do patrimônio e responsabilização criminal.


Um erro comum é associar blindagem patrimonial à sonegação de impostos ou fuga de responsabilidades financeiras. Na verdade, uma blindagem patrimonial bem estruturada permite que o patrimônio seja protegido sem burlar a legislação, garantindo segurança financeira sem riscos legais. Um consultor financeiro pode ajudar a estruturar essa proteção da forma correta, evitando práticas que possam comprometer sua segurança.


A visão financeira da blindagem de patrimônio

A blindagem patrimonial não deve ser vista apenas como um mecanismo jurídico, mas como uma estratégia financeira de longo prazo.


Seu principal objetivo é garantir que o patrimônio acumulado ao longo dos anos seja preservado e transferido de maneira eficiente para as próximas gerações.


Ela é norteada por uma tríade de estratégias que caminham juntas:


  • Preservação do capital: Independente do tamanho do patrimônio, ele pode ser impactado por eventos inesperados, como crises econômicas, processos judiciais e instabilidades no mercado financeiro. Uma estrutura bem planejada permite que os bens sejam protegidos contra esses riscos e administrados de forma eficiente para manter seu valor ao longo do tempo;
  • Continuidade do patrimônio: Sem um planejamento adequado, herdeiros podem enfrentar desafios como disputas familiares, falta de liquidez para pagar impostos de sucessão ou dificuldades na administração dos bens. A blindagem patrimonial garante que a transição ocorra de maneira fluida, evitando conflitos e preservando a estrutura financeira da família;
  • Eficiência sucessória: O processo de sucessão pode ser burocrático e caro, especialmente quando ocorre sem planejamento. Estruturas como holdings familiares e doações em vida com reserva de usufruto ajudam a minimizar custos tributários e a evitar processos longos de inventário. Isso garante que os herdeiros recebam o patrimônio de forma estruturada e sem complicações.


A grande vantagem da blindagem sob a ótica financeira é permitir que o patrimônio seja protegido e continue crescendo ao longo do tempo. Com o apoio de um consultor financeiro, é possível encontrar o equilíbrio entre proteção e rentabilidade, garantindo que os recursos sejam investidos de forma estratégica e alinhados com os objetivos da família.


Banner para inscrição na Newsletter da Crescento


Estratégias para blindagem patrimonial sem complicação jurídica

Existem diversas estratégias para proteger o patrimônio sem complicação jurídica, e a escolha do melhor caminho depende do perfil da família e dos ativos envolvidos. A seguir, exploramos algumas das principais soluções utilizadas no planejamento patrimonial.


1. Holding familiar

Uma das estratégias mais eficazes para blindagem patrimonial. Trata-se de uma empresa criada para administrar os bens da família, centralizando imóveis, investimentos e participações societárias sob um único CNPJ.


Ao transferir o patrimônio para uma holding, os bens deixam de estar no nome de pessoas físicas e passam a ser controlados pela empresa. Isso gera benefícios importantes, como:


  • Maior proteção contra riscos jurídicos: Caso algum membro da família tenha problemas financeiros, o patrimônio da holding não pode ser diretamente afetado por bloqueios ou execuções judiciais;
  • Facilidade na sucessão: Em vez de um inventário demorado e custoso, a sucessão ocorre por meio da transferência de cotas da empresa;
  • Melhor gestão dos bens: A holding permite que os ativos sejam gerenciados de forma profissional, evitando conflitos familiares e desorganização patrimonial.


A holding também pode gerar economia tributária. Dependendo da estrutura escolhida, a carga fiscal sobre rendimentos de aluguéis, lucros e dividendos pode ser reduzida em comparação à tributação de pessoa física. Além disso, a centralização patrimonial pode facilitar a gestão dos bens, reduzindo custos operacionais e tributários.


Exemplo prático de Holding Familiar

Imagine uma família que possui diversos imóveis alugados. Se esses bens estiverem registrados no nome de pessoas físicas, o imposto de renda sobre os aluguéis pode chegar a 27,5%. Porém, ao transferi-los para uma holding imobiliária, a tributação pode cair para cerca de 11%, dependendo da estrutura. Além disso, no caso de falecimento de um dos patriarcas, a sucessão ocorre de forma simplificada, sem necessidade de inventário.


2. Doação em vida com reserva de usufruto

Neste modelo, o titular doa seus bens para os herdeiros ainda em vida, mas mantém o direito de usufruir deles enquanto estiver vivo. Isso significa que ele pode continuar morando no imóvel doado ou recebendo rendimentos de um investimento, por exemplo. Dentre os principais benefícios, estão:


  • Evitar inventário: Como os bens já foram transferidos, não entram no processo sucessório, poupando tempo e dinheiro;
  • Garante segurança para o doador: Mesmo após a doação, o doador mantém o controle e pode continuar utilizando o bem;
  • Possível economia tributária: Em alguns estados, a alíquota do ITCMD (Imposto de Transmissão Causa Mortis e Doação) pode ser menor na doação em vida do que na sucessão por falecimento.


Exemplo prático de doação em vida com reserva de usufruto

Um casal com dois filhos decide doar seus imóveis para eles, mas com reserva de usufruto. Dessa forma, os filhos já se tornam proprietários, mas os pais continuam morando nos imóveis e recebendo a renda de aluguéis. Isso reduz o custo da sucessão e evita possíveis disputas no futuro.


3. Seguro de vida

O seguro de vida é um instrumento muitas vezes subestimado na blindagem patrimonial, mas pode ser fundamental para garantir estabilidade financeira à família em momentos inesperados.


Sua contratação permite que a família tenha liquidez imediata em caso de falecimento do titular, sem precisar vender bens ou recorrer ao inventário. O valor recebido pelos beneficiários é isento de imposto de renda e não entra no processo sucessório, tornando-se uma solução prática para cobrir despesas emergenciais, pagar impostos e garantir a continuidade do padrão de vida dos dependentes.


Além disso, para empresários e investidores, um seguro de vida pode ser estruturado para cobrir passivos financeiros, garantindo que eventuais dívidas não comprometam o patrimônio da família.


4. Planejamento sucessório estruturado

Mais do que simplesmente proteger os bens, a blindagem patrimonial precisa garantir que eles sejam transferidos de forma organizada para a próxima geração.


Um planejamento sucessório bem estruturado evita disputas entre herdeiros, reduz custos tributários e garante que o patrimônio seja utilizado conforme os desejos da família. Para isso, algumas estratégias podem ser adotadas:


  • Definição clara da distribuição de bens: Por meio de testamentos, doações em vida e criação de holdings familiares, a sucessão pode ser planejada de forma estratégica;
  • Redução da carga tributária: O ITCMD pode ser reduzido com a antecipação da sucessão por meio de doações estruturadas;
  • Prevenção de litígios: A formalização de um planejamento sucessório minimiza disputas e preserva a harmonia familiar.


Exemplo prático de planejamento sucessório

Uma família empresária pode estabelecer regras claras de governança em uma holding familiar, definindo quais membros da família terão poder de gestão e como será a distribuição dos dividendos. Isso evita conflitos e garante a continuidade dos negócios.


Holding familiar: essa blindagem patrimonial vale a pena para você?

Como já vimos, a holding familiar é uma ferramenta de proteção de patrimônio para famílias que possuem diversos bens, como imóveis, participações em empresas ou investimentos financeiros. Ela é uma das ferramentas mais eficazes.


Mas será que faz sentido para qualquer pessoa? Abrir uma holding envolve custos, planejamento e um nível maior de formalização, por isso, é importante entender se essa estratégia realmente se aplica ao seu caso.


Ela é recomendada para famílias que possuem um volume significativo de bens e desejam facilitar a sucessão familiar, reduzir a carga tributária, proteger o patrimônio, gerir melhor os bens e evitar conflitos entre herdeiros.


No entanto, se o patrimônio da família for pequeno ou se os bens não geram receita relevante, a complexidade e os custos da holding podem não compensar.


Custos e complexidade: vale o investimento?

A criação de uma holding familiar exige uma estrutura formal, com abertura de CNPJ, escrituração contábil e conformidade com obrigações fiscais e regulatórias. Os principais custos envolvidos incluem:


  • Honorários de advogado e contador: Para elaborar o contrato social, definir as regras de sucessão e estruturar a melhor tributação;
  • Impostos sobre a transferência de bens: Dependendo da estratégia, pode ser necessário pagar ITBI (Imposto sobre Transmissão de Bens Imóveis) e ITCMD;
  • Custos administrativos e contábeis: A holding precisa apresentar balanços anuais e manter registros contábeis, o que exige acompanhamento profissional contínuo.


– Leia também: Consultor de investimentos: o que faz e como contratar o profissional ideal


Como um planejador financeiro pode estruturar a holding

A criação de uma holding não deve ser feita de forma genérica e exige o suporte de profissionais de diferentes áreas. O planejador financeiro atua trazendo clareza sobre os impactos patrimoniais e tributários da decisão, enquanto a parte jurídica é responsável pela estruturação legal.


O papel do planejador financeiro inclui:


  • Análise estratégica e financeira: Avaliar se a holding é, de fato, a melhor solução para os objetivos da família, considerando rentabilidade, tributação e governança;
  • Simulação de cenários tributários: Projetar diferentes possibilidades para entender qual formato oferece maior eficiência fiscal sem comprometer a flexibilidade da gestão patrimonial.
  • Planejamento sucessório baseado em números: Auxiliar na tomada de decisão ao apresentar comparações entre diferentes estratégias, considerando custos com impostos, inventários e a continuidade do patrimônio.


Já a formalização da holding (incluindo a definição da estrutura societária, a elaboração do contrato social e a adequação às normas legais) é uma competência jurídica. O consultor financeiro pode trabalhar em conjunto com especialistas do direito para garantir que as decisões sejam embasadas e alinhadas aos interesses da família.


Com essa abordagem integrada, a holding familiar pode ser uma solução eficiente para proteger e organizar o patrimônio. No entanto, cada caso deve ser analisado individualmente para garantir que essa estratégia seja realmente vantajosa e implementada de forma adequada.


Como começar a blindar seu patrimônio hoje

Se você quer começar a proteger seus bens e garantir um futuro financeiro mais sólido para sua família, siga este checklist básico:


  • Faça um levantamento completo do seu patrimônio (imóveis, empresas, investimentos, bens de alto valor);
  • Analise os riscos que podem comprometer a preservação dos seus bens (processos, impostos elevados, sucessão desorganizada);
  • Defina objetivos claros para seu patrimônio (preservação, sucessão, crescimento sustentável);
  • Avalie se uma holding familiar faz sentido para sua realidade;
  • Considere estratégias complementares, como doação em vida e seguros de vida;
  • Consulte um planejador financeiro especializado para estruturar um plano eficiente e seguro.


A blindagem patrimonial envolve decisões estratégicas que impactam diretamente o futuro financeiro da sua família. Por isso, contar com um especialista é fundamental para evitar armadilhas e garantir que as estratégias adotadas realmente tragam benefícios.


Se você quer proteger seus bens sem complicações e garantir um futuro seguro para sua família, o primeiro passo é buscar um especialista que possa te guiar com segurança e transparência.


Conheça a Crescento!

Na Crescento, acreditamos que um bom planejamento financeiro pessoal é a chave para uma vida mais segura e tranquila.


Nosso time de especialistas está pronto para te ajudar a encontrar o equilíbrio entre proteção e rentabilidade para estruturar a melhor estratégia para a blindagem do seu patrimônio, sempre com um olhar cuidadoso e responsável sobre suas necessidades e objetivos.


Quer dar o primeiro passo para proteger seu patrimônio? Fale com um de nossos especialistas da nossa empresa de consultoria financeira!


– Leia também: A importância do planejamento de aposentadoria para segurança financeira


Tributação na previdência privada: como funciona, tipos e vantagens

A tributação na previdência privada é um dos aspectos mais importantes a se considerar ao planejar sua aposentadoria, proteger seu patrimônio e, até mesmo facilitar o planejamento sucessório.


Entretanto, uma decisão equivocada sobre o tipo de plano ou regime de tributação pode comprometer o potencial dos seus investimentos. Por isso, entender os detalhes da tributação na previdência privada é essencial para fazer escolhas inteligentes e alinhadas com seus objetivos financeiros.


Neste artigo, vamos explicar como funcionam os diferentes tipos de previdência privada (VGBL e PGBL), os regimes de tributação, além de vantagens e desvantagens para diferentes perfis de investidores. Boa leitura!


Desvendando os termos VGBL e PGBL

Antes de falar sobre tributação, é importante entender as diferenças entre VGBL (Vida Gerador de Benefício Livre) e PGBL (Plano Gerador de Benefício Livre). A principal diferença entre eles está no tratamento tributário:


  • VGBL: Indicado para quem faz a declaração simplificada do Imposto de Renda ou não é obrigado a declarar. Nesse modelo, a tributação incide apenas sobre os rendimentos do investimento, ou seja, sobre os lucros gerados. Por exemplo, se você investiu R$ 100 mil e o valor cresceu para R$ 120 mil, o imposto será cobrado apenas sobre os R$ 20 mil de lucro.


  • PGBL: Recomendado para quem declara o Imposto de Renda completo, pois permite deduzir até 12% da renda bruta anual tributável. No momento do resgate, no entanto, o imposto será calculado sobre o valor total acumulado, incluindo os aportes e os rendimentos.


Cada um atende diferentes necessidades e objetivos. Por isso, é fundamental contar com orientação especializada para escolher o plano mais adequado ao seu perfil e horizonte financeiro.


Como funciona a tributação na previdência privada?

Depois de escolher entre VGBL e PGBL, o próximo passo é definir o regime de tributação: progressivo ou regressivo. Recentemente, com algumas atualizações da legislação, é possível tomar essa decisão apenas no momento do primeiro resgate. 


No entanto, isso não significa que a escolha deva ser deixada para depois. Um bom planejamento é essencial para alinhar a tributação ao seu perfil financeiro e objetivos de longo prazo, garantindo que o impacto nos seus rendimentos seja o menor possível.


Regime Progressivo

O regime progressivo utiliza as alíquotas da tabela do Imposto de Renda Pessoa Física (IRPF), que variam conforme o valor recebido. É mais vantajoso para quem prevê ter uma renda menor no futuro, pois a tributação será reduzida ou até isenta em faixas mais baixas.


Tabela do Regime Progressivo (2025)

  • Renda mensal até R$ 2.259,20: Isento
  • De R$ 2.259,21 a R$ 2.826,65: 7,5%
  • De R$ 2.826,66 a R$ 3.751,05: 15%
  • De R$ 3.751,06 a R$ 4.664,68: 22,5%
  • Acima de R$ 4.664,68: 27,5%


Quando é indicado:

  • Para resgates de curto ou médio prazo;
  • Para quem espera ter rendimentos mais baixos no futuro, como no período de aposentadoria.


Exemplo prático: Suponha que você resgate R$ 50 mil e, naquele ano, não tenha outras fontes de renda. Parte do valor poderá ser isenta, e o restante será tributado de acordo com as faixas progressivas.


Regime Regressivo

O regime regressivo, por sua vez, oferece alíquotas menores quanto maior for o tempo de permanência do investimento. Ele incentiva o planejamento de longo prazo, sendo ideal para quem busca maximizar a rentabilidade líquida.


Tabela do Regime Regressivo

  • Até 2 anos: 35%
  • De 2 a 4 anos: 30%
  • De 4 a 6 anos: 25%
  • De 6 a 8 anos: 20%
  • De 8 a 10 anos: 15%
  • Acima de 10 anos: 10%


Quando é indicado:

  • Para quem pretende investir no longo prazo;
  • Para quem busca reduzir a carga tributária ao máximo com planejamento.


Exemplo prático: Se você deixar seu investimento por mais de 10 anos, pagará apenas 10% de imposto sobre os rendimentos, independentemente do valor resgatado.


Quais as vantagens e desvantagens de cada regime de tributação da previdência privada?

A escolha do regime de tributação na previdência privada é um passo estratégico e deve considerar fatores como horizonte de investimento, perfil financeiro, e até aspectos pessoais, como expectativa de vida. 


O regime progressivo utiliza as alíquotas do Imposto de Renda Pessoa Física, que variam de 0% a 27,5%, dependendo do valor resgatado. Ele é indicado para quem realiza resgates menores ou ainda não sabe qual será sua renda futura. Além disso, permite ajustes na declaração de IR, o que pode beneficiar quem possui despesas dedutíveis. No entanto, para valores elevados, a tributação pode ser alta, impactando a rentabilidade.


Já para o regime regressivo, quanto mais tempo o dinheiro permanece investido, menor a alíquota de imposto. Ela começa em 35% (para investimentos de até dois anos) e pode chegar a apenas 10% após dez anos. Isso o torna ideal para quem planeja manter os recursos aplicados a longo prazo, especialmente pensando em aposentadoria ou planejamento sucessório. No entanto, ele é menos flexível, já que a tributação é definitiva e não pode ser ajustada na declaração de IR.


Para escolher o regime mais adequado, é importante considerar fatores como o horizonte de investimento, sua renda futura esperada e até sua expectativa de vida. O regime progressivo oferece maior flexibilidade para ajustes fiscais, enquanto o regressivo premia quem tem paciência e foca no longo prazo. 


Cada opção tem suas vantagens e desvantagens, mas uma análise cuidadosa pode evitar custos desnecessários e maximizar seus ganhos. Se você ainda tiver dúvidas, um consultor financeiro pode ajudar a alinhar suas escolhas ao seu planejamento.


Quais são as taxas na previdência privada e seus impactos?

As taxas na previdência privada podem ter um impacto significativo na rentabilidade dos seus investimentos, por isso é essencial compreendê-las antes de contratar um plano. Existem principalmente dois tipos de taxas associadas:


  • Taxa de administração: É um percentual cobrado anualmente sobre o valor investido para a gestão do fundo. Variável entre os planos disponíveis no mercado, e mesmo uma diferença pequena, como 1% ao ano, pode impactar significativamente os rendimentos no longo prazo. Por isso, é fundamental buscar fundos de previdência com custos competitivos e alinhados ao seu perfil de investimento. Além disso, optar por fundos com um bom histórico de performance e baixa volatilidade ajuda a garantir que os ganhos superem os custos ao longo do tempo.


  • Taxa de carregamento: Incide sobre os aportes realizados. Nos últimos anos, a taxa de carregamento tem se tornado cada vez mais rara, mas ainda é importante verificar se o plano escolhido a inclui.


  • Taxa de performance: Cobrada sobre os rendimentos do fundo quando a rentabilidade supera um determinado índice de referência (benchmark). Essa taxa pode ser um incentivo para a gestão buscar resultados acima da média, mas é importante avaliar se a cobrança é justa e se o fundo realmente entrega uma performance consistente ao longo do tempo.


Ao comparar diferentes planos de previdência privada, leve em conta não apenas as taxas, mas também o regime de tributação e o perfil do fundo, como sua composição e estratégias de investimento. 


Planos mais caros nem sempre são melhores, e escolher uma opção eficiente em termos de custos e performance pode fazer toda a diferença para o crescimento do seu patrimônio no longo prazo.


Vantagens da previdência privada como investimento

A previdência privada oferece diversas vantagens como investimento, especialmente para quem busca estratégias de longo prazo e preservação de patrimônio. Dentre elas, estão:


  • Planejamento sucessório: Os recursos aplicados em previdência privada não passam pelo processo de inventário. Isso significa que os beneficiários recebem os valores diretamente, de forma mais rápida e com custos reduzidos, além de contar com vantagens tributárias em algumas situações;
  • Diversificação: Os fundos de previdência permitem alocar os recursos em diferentes tipos de ativos, como renda fixa, ações e fundos imobiliários, adaptando-se a diferentes perfis de risco e objetivos financeiros. Essa flexibilidade aumenta as oportunidades de retorno e ajuda a reduzir os riscos associados a concentrações em apenas um tipo de investimento;
  • Eficiência fiscal: Com um planejamento tributário adequado, é possível maximizar os ganhos líquidos ao escolher o regime de tributação mais vantajoso (regressivo ou progressivo). 


Além disso, a previdência privada pode ser integrada a estratégias mais amplas de preservação de patrimônio e planejamento financeiro, protegendo o investidor contra imprevistos e mudanças tributárias.


Conte com a Crescento para planejar sua previdência privada

Planejar sua previdência privada é uma decisão que vai muito além de escolher um fundo ou um regime de tributação. É necessário alinhar suas metas financeiras, sua realidade atual e seus objetivos de longo prazo em uma estratégia sólida e eficiente. É aqui que a expertise de uma equipe experiente faz toda a diferença.


Na Crescento, entendemos que cada investidor é único. Por isso, trabalhamos para indicar as melhores soluções de previdência privada, sempre alinhadas ao seu perfil, às suas necessidades e ao momento da sua vida. 


Uma escolha inadequada – como um plano que não considera sua faixa de renda ou o regime de tributação errado – pode comprometer seus rendimentos e até mesmo dificultar seus objetivos financeiros.


Por isso, nossos especialistas estão prontos para te orientar, ajudando a evitar armadilhas, maximizar os benefícios da previdência privada e garantir que seu planejamento financeiro esteja no caminho certo.


E se você quer ficar por dentro das novidades do mercado financeiro, assine a newsletter Prisma Econômico para receber insights sobre economia, investimentos e planejamento financeiro diretamente no seu e-mail.

Prisma Econômico

Economia e finanças podem parecer tão abstratas, complexas e dispersas quanto a luz, mas, quando passam por um prisma, revelam uma riqueza de cores e perspectivas que somam às nossas vidas.

É com essa visão que nasce o Prisma Econômico, para traduzir dados e tendências do mercado em insights claros, que façam sentido na sua estratégia de investimentos. Entenda as oportunidades e significados que os números carregam,  sempre de forma leve, objetiva e prática.

O Prisma traz clareza para o que está confuso, transforma o complexo em algo útil e te guia rumo a decisões financeiras mais seguras e conscientes.


Como manter o seu padrão de vida na aposentadoria sem correr riscos desnecessários 

A aposentadoria é um período aguardado por muitos como a recompensa pelos dedicados anos de trabalho e esforço. No entanto, manter o seu padrão de vida na aposentadoria sem correr riscos excessivos envolve uma série de decisões anteriores que podem carregar certa complexidade.  


Há quem subestime a importância do planejamento a longo prazo, acreditando que, por ter atingido uma certa estabilidade financeira durante a carreira, a aposentadoria tranquila e confortável está plenamente garantida. 


Mas sabemos que essa ideia pode ser perigosa e que existem maneiras de se preparar e construir o futuro desejado, e para isso destacamos a importância de um planejamento estratégico que leve em consideração todas as nuances da sua vida. 


Você está preparado para viver mais do que imagina? A longevidade como fator de risco

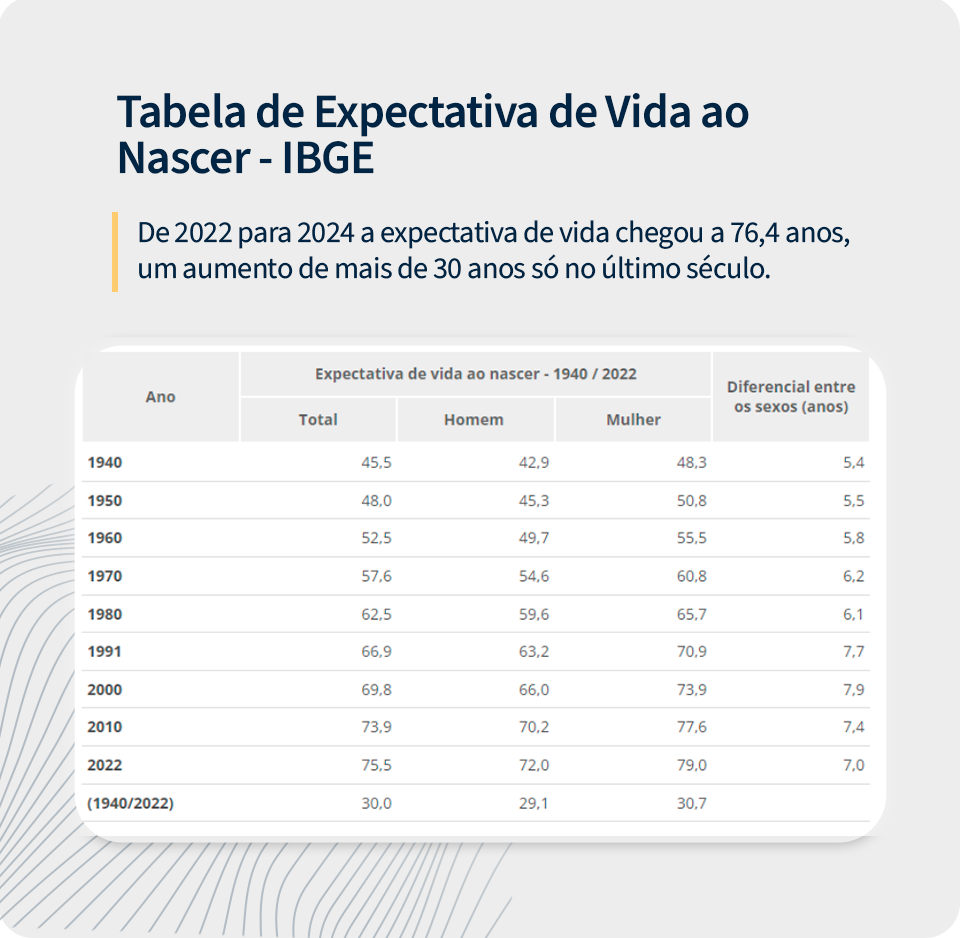
Com os avanços na medicina e na qualidade de vida, a expectativa de vida está aumentando significativamente. Enquanto viver mais pode parecer uma bênção, do ponto de vista financeiro, isso representa um novo risco. Muitos subestimam a quantidade de tempo que passarão aposentados e, portanto, não se planejam adequadamente para sustentar um padrão de vida por tempo suficiente. 


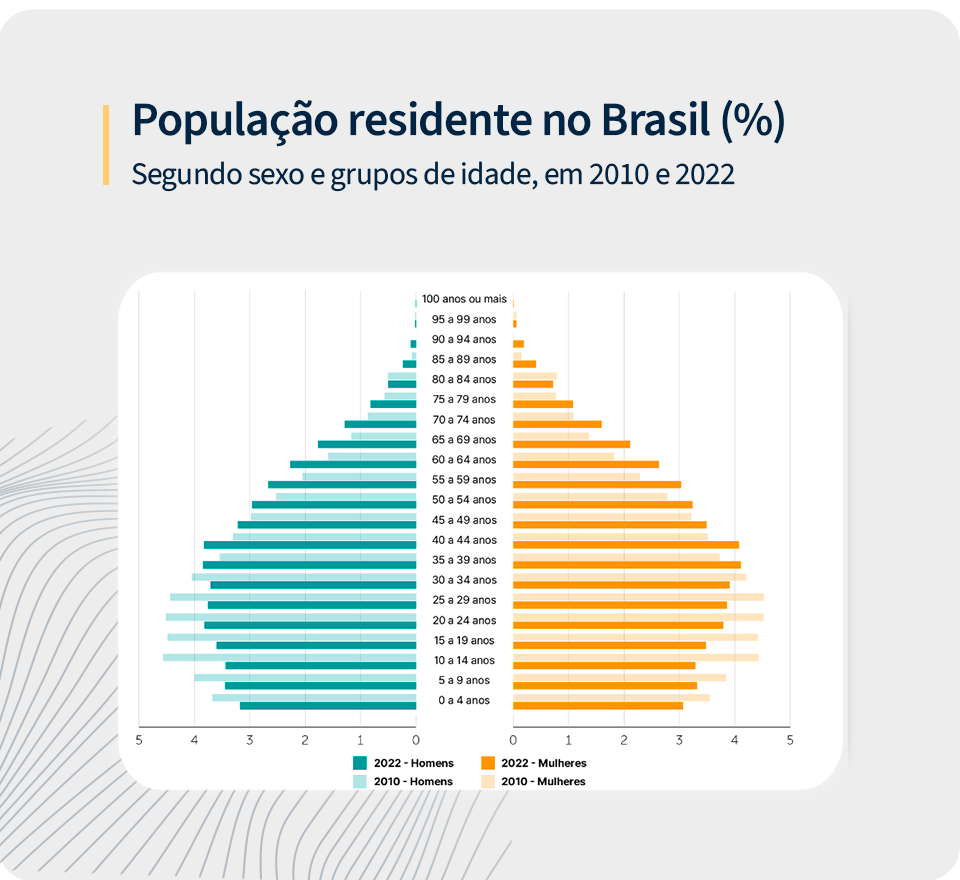
Como mostra a tabela do IBGE, a expectativa de vida tem aumentado a cada ano. A expectativa média de vida entre brasileiros e brasileiras saltou de 45,5 anos em 1940 para 75,5 anos em 2022 (como observamos no gráfico abaixo).  


Ainda não é possível prever os avanços da medicina nos próximos anos, mas a tendência é que a expectativa de vida siga em uma crescente nos próximos anos. 


Imagine que você irá se aposentar aos 65 anos e viver até os 90 ou mais. Esse intervalo de 25 a 30 anos requer uma renda que seja suficiente para cobrir todas as suas despesas – sem considerar imprevistos – e sabemos que, muitas vezes, a previdência pública não é suficiente e nem confiável para cobrir todos esses custos necessários e importantes para uma boa qualidade de vida.  


Vale ressaltar que a previdência pública além de ter um limite do recebimento, deve continuar a sofrer revisões em função do aumento da expectativa de vida e da inversão da pirâmide etária, que ocorre quando a população idosa é maior do que a população jovem.  


No Brasil esse fenômeno tem ocorrido devido à elevadíssima taxa de natalidade dos anos 1946 a 1964, geração conhecida como “baby boomers”, quando comparada a taxa de natalidade das últimas décadas, que caiu drasticamente. 


Com isso temos cada vez menos pessoas jovens contribuindo para a previdência que utiliza os recursos para garantir renda a um número cada vez maior de aposentados. 


Como se preparar para uma vida mais longa?


Com esse cenário, a aposentadoria, apesar de muito desejada, traz diversos desafios psicológicos e de adaptação, por isso buscamos formas seguras e personalizadas para que a insegurança em relação à garantia de um futuro financeiro tranquilo não seja um problema. 


Entendemos que a longevidade deve ser celebrada e bem vivida. De forma alguma, deve significar um momento de preocupação. A aposentadoria é uma fase muito aguardada e que traz consigo mudanças que podem ser gatilhos para ansiedade. Por isso, acreditamos que o fator financeiro não deve ser mais um. 


Entendemos com muita clareza como é essencial se preparar para uma vida mais longa, considerando que, com o passar dos anos, podem surgir despesas adicionais, como custos de saúde. À medida que envelhecemos, esses cuidados se tornam mais caros e frequentes. Planos de saúde, tratamentos médicos e medicamentos geralmente aumentam acima da inflação.  Quando não levados em consideração nas projeções e no seu planejamento, podem ser um risco para seu patrimônio. Veremos a seguir em detalhes como isso ocorre e como se prevenir. 


No planejamento pessoal da Crescento, utilizamos duas práticas para evitar cair nessas armadilhas:

  1. Projetar as despesas ao longo dos anos de forma que variem para cada momento da vida, levando em conta os fatores como criação e educação dos filhos, aquisição de um imóvel, viagens, períodos sabáticos, aumento nos gastos com atividades físicas, tratamentos médicos para manter a qualidade de vida, medicamentos na terceira idade etc.
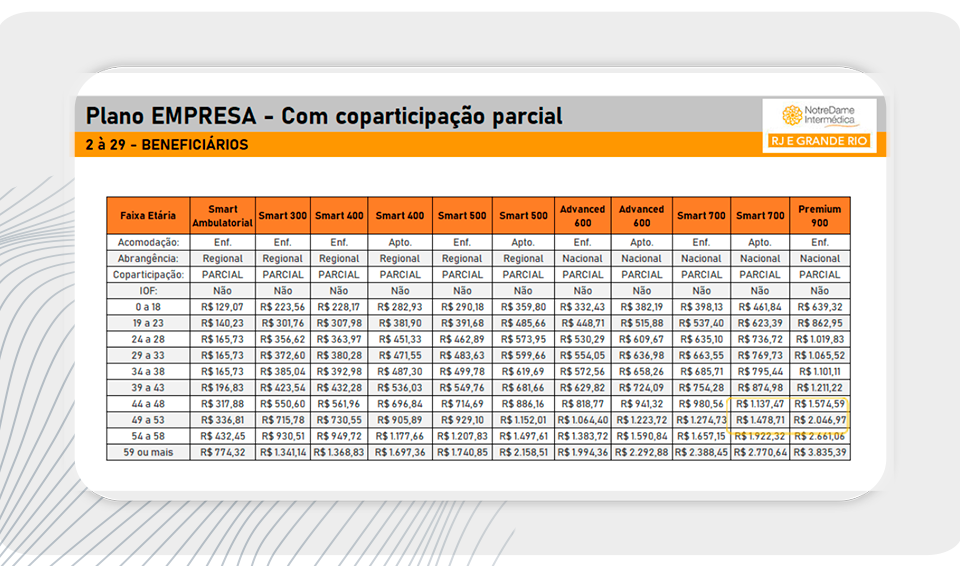
  2. Planejar os gastos com saúde, que crescem expressivamente ao longo dos anos é um dos pontos mais relevantes para se preparar de forma adequada. Além do aumento da necessidade dos cuidados pessoais com o avanço da idade, os valores cobrados pelos planos de saúde se elevam exponencialmente de acordo com cada faixa-etária. 


Ao avaliarmos o exemplo abaixo de uma das maiores instituições de saúde do país, é possível visualizar nitidamente essas correções de preço. Ao analisarmos as duas últimas colunas, que contemplam planos mais completos, vemos um aumento de 848 reais e 1.174 reais respectivamente apenas pela transição da faixa de 58 para 59 anos ou mais.  


Podemos perceber ainda que esse não é um fator exclusivo dos planos mais caros. Na verdade, em todos os níveis as correções percentuais são muito relevantes. 


Nota: Há ainda um outro fator negativo. A tabela dos planos passa por correções frequentes, que segundo nossos estudos são 2% a 3% acima da inflação de outros produtos (medida pelo IPCA). 


Enxergar a longevidade como parte do seu planejamento financeiro é essencial para garantir uma aposentadoria tranquila e bem vivida. Viver mais deve ser motivo de entusiasmo, não de preocupação. Com um bom plano, é possível enfrentar os desafios que surgem ao longo dos anos. Isso, especialmente, com o aumento dos gastos com saúde e o impacto da inflação. 


O futuro pode ser incerto, mas uma coisa é certa: preparar-se com antecedência permite que você curta essa fase com a segurança e a tranquilidade que merece. Afinal, mais do que uma meta, a aposentadoria é um novo começo.


– Leia também: Wealth Management: o que é, como funciona e vantagens da gestão de fortunas


Acompanhamento do mercado financeiro: entenda o que realmente importa

Acompanhar o mercado financeiro é essencial, mas não da forma que muitos imaginam. Mais do que ficar por dentro das flutuações diárias, é importante compreender como as decisões macroeconômicas afetam diretamente sua vida e seus investimentos. 


O verdadeiro valor de acompanhar o mercado está em conhecer o básico para não ser enganado e tomar decisões informadas no seu cotidiano financeiro.


Você já se perguntou como a taxa Selic impacta o seu financiamento imobiliário e as parcelas do seu carro? Ou como a inflação pode afetar o preço de produtos e serviços que você consome diariamente? Essas são questões que mostram a importância de entender o básico sobre o mercado financeiro. 


Profissionais do setor estão aqui para lidar com os detalhes complexos, mas é fundamental que você tenha conhecimento suficiente para avaliar quando uma recomendação faz sentido ou quando pode ser prejudicial.


Neste artigo, vamos te mostrar qual é a diferença entre acompanhar e entender o mercado, e como isso influencia no seu dia a dia. Boa leitura!


Acompanhar o mercado financeiro é importante?

Muitos investidores acreditam que, para ter sucesso, é preciso acompanhar o mercado diariamente. No entanto, essa abordagem pode ser prejudicial, especialmente para aqueles que não trabalham diretamente com finanças. 


A ansiedade de verificar constantemente a performance dos seus ativos ou a oscilação do dólar, por exemplo, pode gerar estresse desnecessário.


Na verdade, o mais importante é entender conceitos-chave como juros, inflação, riscos e liquidez. Esses fundamentos são os que realmente influenciam o seu bolso. Saber, por exemplo, como a elevação da taxa de juros pode encarecer o custo de um empréstimo pessoal ou aumentar o rendimento de um título público já é o suficiente para que você tome decisões mais conscientes.


Ficar conferindo o saldo do aplicativo de investimentos diariamente em busca de oscilações aumenta sua ansiedade e, na maioria das vezes, ocasiona decisões precipitadas, influenciadas por eventos de curto prazo que podem não ser representativos do comportamento geral do mercado.


Em suma, quando dizemos aqui sobre acompanhar o mercado é mais para entender o impacto direto que ele pode ter nas suas finanças pessoais, e menos sobre tentar prever movimentos ou ficar obcecado com flutuações de curto prazo.


O papel da educação financeira: como evitar armadilhas e esquemas

Um dos principais motivos pelos quais você deve entender o básico do mercado financeiro é para se proteger contra más recomendações e esquemas fraudulentos, como as pirâmides. Com o aumento de investimentos de alto risco e ofertas aparentemente imperdíveis nas redes sociais, é importante saber diferenciar uma oportunidade legítima de uma armadilha.


Pessoas mal-intencionadas podem se aproveitar da falta de conhecimento para oferecer “oportunidades” que, na verdade, envolvem esquemas ilegais ou estratégias excessivamente arriscadas. 


Por isso, conhecer o básico do mercado e entender como os ativos financeiros funcionam pode evitar que você seja persuadido por promessas de retornos exorbitantes.


Além disso, saber sobre conceitos simples como risco e retorno, ou a importância de diversificar investimentos, ajuda a evitar armadilhas que podem resultar em prejuízos substanciais. Um dos papéis centrais de um bom consultor financeiro é garantir que você compreenda os riscos e se proteja dessas situações.


– Leia também: Educação financeira: o que é, importância, como desenvolver e boas práticas


Acompanhar o mercado garante maior rentabilidade?

A resposta curta é: não necessariamente. 


Para a maioria das pessoas, o acompanhamento diário do mercado financeiro é desnecessário e pode ser nocivo. A ideia de que é preciso estar constantemente atualizado para obter boa rentabilidade é um mito que prejudica muitos investidores.


Investimentos, especialmente os de longo prazo, não devem ser administrados com base em oscilações diárias ou notícias momentâneas. Em vez disso, o foco deve estar no entendimento do funcionamento do mercado, como ele afeta sua realidade financeira e, principalmente, como a sua estratégia de investimento está alinhada aos seus objetivos.


Ao contrário de traders ou profissionais de mercado, que precisam monitorar as flutuações para identificar oportunidades de curto prazo, um investidor inicial e/ou leigo deve se concentrar em aprender o suficiente para identificar boas práticas, evitar más recomendações e confiar em profissionais experientes para tomar decisões de maior complexidade.


Rentabilidade ou preservação de capital: qual o seu foco?

Uma das decisões mais importantes ao investir é entender o equilíbrio entre rentabilidade e preservação de capital. Muitos investidores se deixam levar pela busca por altos retornos e acabam esquecendo a importância de proteger o que já possuem.


Entender o mercado financeiro é fundamental para tomar essa decisão. Ao compreender como diferentes classes de ativos reagem a fatores econômicos, como taxas de juros, inflação e políticas monetárias, você pode ajustar sua estratégia de forma mais eficiente. 


Por exemplo, em momentos de alta inflação, a preservação de capital pode ser mais relevante para evitar perdas, enquanto em cenários de recuperação econômica, pode ser interessante assumir mais riscos em busca de rentabilidade.


Quando falamos de preservação de capital, estamos nos referindo à capacidade de manter seus recursos protegidos contra perdas significativas. Isso pode significar optar por investimentos de menor risco, mas que oferecem um retorno mais estável. Já a busca por rentabilidade envolve aceitar maiores riscos em troca de retornos mais expressivos, algo que nem sempre é adequado para todos os perfis de investidores.


A chave aqui está em saber qual é o seu perfil de risco e como ele se alinha com seus objetivos financeiros. Investidores mais conservadores devem priorizar a preservação de capital, enquanto aqueles com maior tolerância ao risco podem buscar rentabilidades maiores, mas sempre com a cautela de que maiores ganhos potenciais também envolvem a possibilidade de perdas maiores.


Ao conhecer as dinâmicas do mercado, você será capaz de fazer escolhas mais conscientes, que preservem seu patrimônio e aumentem os retornos dentro do seu nível de conforto.


Como a Crescento pode ajudar?

A Crescento entende que acompanhar o mercado financeiro não é uma tarefa simples, nem deve ser algo que roube o seu tempo. Nosso papel é fornecer suporte especializado, guiando nas decisões que realmente importam, enquanto você se concentra nas suas prioridades pessoais.


Com uma equipe de consultores experientes e uma abordagem personalizada, ajudamos a identificar oportunidades que se alinhem ao seu perfil de risco, evitando decisões impulsivas e garantindo que seus investimentos estejam sempre bem fundamentados.


Acreditamos que conhecimento é poder – e nosso objetivo é garantir que você tenha as informações necessárias para navegar com segurança no mercado financeiro, sem precisar se preocupar com os detalhes técnicos do dia a dia.


crescento pessoa física

Consultor de investimentos: o que faz e como contratar o profissional ideal

Consultor de investimentos: o que faz e como contratar o profissional ideal


A experiência de um consultor de investimentos é uma peça fundamental para te ajudar a proteger e expandir seu patrimônio.


Com as constantes mudanças no cenário financeiro, que podem impactar tanto a nossa vida pessoal quanto todo o panorama global, um profissional qualificado pode te guiar para decisões embasadas e alinhadas aos seus objetivos.


Se você já possui conhecimento em investimentos, pode estar se perguntando: “como um consultor pode fazer a diferença na minha trajetória financeira?” Neste artigo vamos te mostrar como esse profissional pode ser o seu melhor aliado na conquista de objetivos financeiros no curto, médio e  longo prazo.


Continue a leitura e confira:


O que esperar da primeira reunião com um consultor de investimentos?

O primeiro contato com um consultor de investimentos pode ser comparado a uma consulta médica. Assim como um médico investiga seu histórico de saúde antes de prescrever qualquer tratamento, o consultor de investimentos analisa sua situação financeira antes de sugerir uma estratégia.


Dessa forma, ele irá entender seu cenário financeiro atual, objetivos, tolerância ao risco e experiência prévia com investimentos. Esse diagnóstico inicial é essencial para desenvolver um plano personalizado, visando a proteção e o crescimento do seu patrimônio.


Durante essa conversa inicial, é comum que o consultor faça uma análise completa do seu perfil financeiro, abordando desde a sua renda e despesas até seus hábitos de poupança e investimentos anteriores.


Além disso, esse primeiro contato serve para estabelecer uma relação de confiança, algo vital nesse tipo de serviço. Como em uma relação médico-paciente, a transparência e a comunicação aberta são fundamentais para que você se sinta confortável com as decisões tomadas.


O que faz um consultor de investimentos? Como funciona um acompanhamento personalizado?

Após o diagnóstico inicial, o consultor de investimentos traça uma estratégia e acompanha de perto o desempenho da sua carteira. Essa supervisão contínua permite ajustes rápidos e eficientes, de acordo com mudanças no mercado ou em suas metas financeiras.


No entanto, se o mercado financeiro apresentar volatilidade ou surgirem novas oportunidades, o consultor poderá reavaliar sua estratégia para maximizar os retornos e minimizar os riscos. Tudo, claro, respeitando seu perfil de investidor e considerando o seu planejamento financeiro.


Por exemplo, se você tem como objetivo a aposentadoria, o consultor irá monitorar o progresso ao longo do tempo, ajustando os investimentos conforme necessário. É como ter um acompanhamento médico, fazendo ajustes na sua dieta ou tratamento conforme novos sintomas surgem.


Essa supervisão personalizada é uma das principais vantagens de contratar um consultor de investimentos. Assim, você não precisa se preocupar com o dia a dia do mercado, deixando essa tarefa para um especialista.


– Leia também: Planejamento financeiro pessoal: o que é, benefícios e quando fazer


Consultor ou assessor de investimentos: qual a diferença?

Embora os termos consultor de investimentos e assessor de investimentos sejam frequentemente usados de forma intercambiável, existem diferenças importantes.


O consultor de investimentos geralmente trabalha de forma independente, oferecendo uma visão imparcial e focada em suas necessidades e objetivos específicos.


Por outro lado, o assessor de investimentos pode estar vinculado a uma corretora ou instituição financeira, o que pode influenciar as recomendações feitas.


Optar por um consultor de investimentos oferece a tranquilidade de saber que as estratégias sugeridas são pensadas exclusivamente para o seu benefício, sem a pressão de vender produtos financeiros de uma instituição específica. Essa independência pode ser um fator decisivo para quem deseja uma abordagem personalizada e transparente.


Como a consultoria financeira pode ajudar a alcançar seus objetivos financeiros?

Cada investidor tem objetivos diferentes, e o que funciona para uma pessoa pode não ser ideal para outra. Por isso, o papel do consultor é analisar suas metas individuais e criar um planejamento sob medida.


Dessa forma, a consultoria financeira pessoal não se limita apenas à escolha dos ativos. Ela envolve a criação de um plano estratégico e minucioso que leva em consideração seus objetivos de vida, como, por exemplo, a compra de um imóvel, a educação dos filhos ou a aposentadoria.


Ao contar com a expertise de um consultor, você estará mais preparado para evitar armadilhas financeiras e aumentar suas chances de sucesso. Investidores que não têm uma estratégia bem definida podem tomar decisões impulsivas, levado por vieses comportamentais, que acabam prejudicando seus resultados ao longo prazo.


Outro ponto importante é que a consultoria de investimentos também ajuda a diversificar sua carteira. Um consultor experiente conhece os diferentes tipos de ativos disponíveis e pode te ajudar a montar um portfólio equilibrado, com baixo risco, mas sem comprometer o potencial de crescimento.


Assim como um médico orienta seus pacientes a seguirem um tratamento completo, o consultor de investimentos te ajuda a manter o foco nos objetivos, assegurando que você mantenha a disciplina financeira necessária para alcançar suas metas. Isso inclui revisões periódicas e ajustes quando necessário, para garantir que a estratégia esteja sempre alinhada aos seus objetivos.


Como contratar um consultor de investimentos ideal?

Encontrar o consultor de investimentos certo é fundamental para garantir o sucesso da sua jornada financeira.


Antes de contratar um profissional, considere verificar suas certificações, experiência e histórico de atuação no mercado. Converse com outros clientes e analise como o consultor lidou com diferentes cenários econômicos.


Além disso, é importante que você se sinta à vontade com o consultor escolhido, já que a relação será baseada em confiança mútua. Afinal, você está colocando nas mãos desse profissional a responsabilidade de proteger o seu futuro e de apoiá-lo na construção de um caminho para aumentar o seu patrimônio.


Um bom consultor será transparente quanto às suas entregas e estará disposto a esclarecer todas as suas dúvidas antes de iniciar o trabalho.


– Leia também: Investir no exterior vale a pena? Vantagens e riscos da prática hoje


Como a Crescento se diferencia no mercado de consultoria de investimentos

Na empresa de consultoria financeira Crescento, nos destacamos pela abordagem personalizada, realista e focada em resultados sustentáveis pensando em curto, médio e longo prazo. Valorizamos o entendimento das necessidades individuais de cada cliente, oferecendo uma experiência única e confiável.


Analisamos minuciosamente cada caso para propor soluções sustentáveis e alinhadas com seus objetivos. Esse compromisso com a segurança e o bem-estar financeiro dos clientes é o que nos diferencia no mercado.


Além disso, acompanhamos de perto as mudanças no cenário econômico e adaptamos as estratégias conforme necessário, garantindo que nossos clientes sempre tenham acesso às melhores oportunidades de investimento. Ao confiar na Crescento, você pode ter a confiança de saber que suas finanças estão em boas mãos, permitindo que você se concentre em viver sua vida com mais segurança e tranquilidade.


– Leia também: Onde investir em 2026? Cenário econômico e estratégias para sua carteira de investimentos


crescento pessoa física

Finanças Pessoais: organize a sua vida financeira

Finanças Pessoais | Crescento
Finanças Pessoais: organize a sua vida financeira| Crescento

A dificuldade de gerenciar as finanças pessoais é uma realidade de muitos brasileiros, não é à toa que 76,6% das famílias brasileiras estão endividadas, de acordo com uma pesquisa publicada em 2023 pela Confederação Nacional do Comércio de Bens, Serviços e Turismo (CNC). Este é um número muito relevante, que atesta a necessidade que temos de conversar mais sobre dinheiro e aprender a gerenciar as próprias finanças. Para evitar cair em armadilhas e dar os primeiros passos rumo a um controle melhor do seu dinheiro, preparamos esse conteúdo com tudo que você precisa saber sobre gestão financeira pessoal. 


Muito se fala de gestão financeira em empresas, mas saiba que a gestão financeira pessoal é igualmente importante e basta pensar a sua vida como uma empresa – com receitas/salário e custos/despesas que até se torna possível fazer um paralelo da gestão do dinheiro.  Um ponto importante para se levar em conta é que, por trás de todo CNPJ, existe um CPF. Por trás de toda empresa existe uma pessoa que toma as decisões do negócio.


Quando falamos de pessoas, sabemos que nem tudo é racional, muitas das vezes, tomamos decisões com base em fatores emocionais. Inclusive quando o assunto é dinheiro. Por isso a importância de se informar e educar financeiramente. Continue a leitura e saiba como aplicar os estudos sobre finanças pessoais no seu dia a dia.


O que são finanças pessoais?

Finanças pessoais dizem respeito ao gerenciamento dos recursos financeiros de um indivíduo ou de uma família, incluindo o planejamento, controle e monitoramento das entradas, saídas, investimentos e obrigações financeiras pessoais. Visando alcançar objetivos financeiros específicos como, a compra de uma casa, criação de um fundo de emergência, entre outros. 


Como organizar as finanças pessoais?

A organização financeira pessoal é peça fundamental para uma vida com menos preocupação e mais possibilidades. Devemos começar sempre pelo planejamento. O planejamento te dá uma visão ampla dos seus números e te apoia nos passos que vierem a seguir. Separamos 5 dicas para te ajudar nessa tarefa: 

  1. Crie um orçamento pessoal ou doméstico: para saber quanto e como gasta o seu dinheiro mensalmente;
  2. Identifique as prioridades: para analisar tudo aquilo que é prioridade e o que não é. Assim, você consegue direcionar melhor seu dinheiro para o que realmente faz sentido para você e te traz realização.  
  3. Acerte as contas: caso tenha contas atrasadas, é hora de criar um cronograma para quitá-las, mas sem formar novas dívidas.
  4. Trabalhe com metas de curto, médio e longo prazo: um planejamento bem pensado e colocado em prática, permite que você realize seus sonhos futuros, sem deixar de viver o presente.
  5. Crie uma reserva de emergência: imprevistos acontecem, isso é um fato. Você deve estar preparado para ele em qualquer que seja o momento. Uma dica: conheça seus gastos fixos e tenha pelo menos o valor referente ao seu custo de vida em mente. A quantidade da reserva vai depender da sua realidade e do seu estilo de vida. Sendo assim, o interessante é que esse fundo corresponda a alguns meses do seu custo de vida, te dando segurança para qualquer que seja o imprevisto.

Quer entender a fundo e começar a aplicar no seu dia a dia? Conheça nosso Curso de Finanças Pessoais. 


Quais as vantagens de uma boa gestão financeira pessoal?

Ainda não se convenceu sobre a importância de uma boa gestão das finanças pessoais? Além de permitir que você tenha uma visão ampla e saiba para onde está indo o seu dinheiro, a Gestão Financeira Pessoal é capaz de te trazer mais liberdade de escolha, tranquilidade, saúde mental, evita gastos desnecessários, e cria uma perspectiva de futuro com mais saúde financeira e menos estresse.


Desse modo você terá: segurança financeira, maiores chances de atingir seus objetivos, decisões financeiras mais assertivas, possibilidade de realizar investimentos e muito mais. Quer conhecer todas as vantagens? Converse agora com um de nossos profissionais e comece agora mesmo implementar essas dicas com ajuda profissional para ter a chance de mudar sua realidade financeira.  


Quais as ferramentas indispensáveis para uma boa gestão financeira pessoal?

Não é preciso ir muito longe para adquirir sucesso em sua gestão financeira pessoal. Porém, duas coisas são de extrema importância: crie um orçamento e possua um planejamento. 

Não existe fórmula mágica e nem o melhor lugar para criar. Encontre um mecanismo que combine com sua rotina, pelo celular, computador ou até mesmo em um caderno. O importante é fazer sentido e funcionar para você!!


O que eu preciso saber sobre investimentos?

Investir não é tão glamouroso como os conteúdos que circulam nas redes sociais nos fazem pensar. Investir requer conhecimento e muita paciência. Milagres não acontecem e promessas de dinheiro fácil são uma armadilha para quem não tem paciência e nem entende como o mercado financeiro funciona.

O melhor investimento vai ser o que te mais te premiar pelo risco que você irá correr, e a pergunta é: você sabe dimensionar esse risco? O risco que você acha que pode tomar, pode ser muito diferente do risco que outra pessoa está preparada para correr, ou ainda do risco que de fato sua realidade financeira atual e circunstância de vida lhe permite correr. Logo, o investimento ideal dependerá do perfil e objetivos pessoais de cada pessoa. Por isso a importância de se buscar consultores independentes, que levam em conta na hora de montar uma carteira de investimentos, única e exclusivamente, os seus interesses.  


Como funciona o Curso de Finanças Pessoais?

Pensando em auxiliar aqueles que pretendem organizar suas finanças pessoais e perder o medo de lidar com o dinheiro, nós da Crescento, criamos o Curso de Finanças Pessoais.

Deste modo, nosso objetivo é ajudar pessoas a planejarem o seu futuro, sem deixar de viver o presente. Utilizando o planejamento financeiro e a Gestão de Investimentos. 

Dividido em 5 módulos, desejamos facilitar o seu entendimento diante desse assunto e mudar de uma vez por todas sua relação com o dinheiro. Deseja participar? Acesse já. A seguir contaremos um pouco mais sobre o curso. 


O que irei aprender no Curso de Finanças Pessoais?

São cinco temas acordados ao longo do curso: Liberdade Financeira, Planejamento Financeiro, Orçamento Pessoal e Investimentos. A partir dos conteúdos apresentados, você será capaz de entender melhor a sua relação com o dinheiro e quais são as suas maiores dificuldades. Dessa forma, juntos, daremos o primeiro passo para a criação de um planejamento financeiro estruturado para seu futuro.

Ensinaremos como montar seu orçamento pessoal, devolvendo a você o controle da sua vida financeira com uma robustez para conseguir manter ela nas suas rédeas. Por tanto, você irá entender como a economia e os movimentos do mercado financeiro afetam, de fato, o seu dinheiro. Além disso, vamos falar também sobre fundos de investimentos e suas características gerais e peculiaridades, para finalizar, mostraremos como investir na Previdência Privada que pode se tornar uma grande aliada para sua aposentadoria. 

Gostou? Acesse agora mesmo e faça parte de grupo de pessoas que já mudou sua relação com o dinheiro e buscam uma melhor organização financeira pessoal.Websérie Dinheiro Sem Tabu – Crescento Consultoria