Como otimizar recursos e reduzir riscos no caixa com capital de giro

O capital de giro é fundamental para a saúde financeira de qualquer empresa, especialmente aquelas que lidam com operações extensas, ciclos de recebimento complexos e demandas de caixa mais sensíveis. 


Entender o conceito é uma questão de estratégia, já que ele influencia diretamente liquidez, capacidade de investimento, execução de contratos, risco operacional e previsibilidade.


Empresas que tratam o capital de giro de forma reativa convivem com tensões constantes no caixa, mesmo quando os resultados operacionais parecem satisfatórios. Já aquelas que estruturam uma gestão de capital de giro baseada em dados reduzem riscos relevantes, liberam recursos internos e criam uma dinâmica sustentável de decisões financeiras.


Neste artigo, vamos te mostrar como otimizar recursos e reduzir riscos no caixa usando capital de giro como pilar estratégico.


O que é capital de giro e por que ele importa tanto

Antes de pensar em otimização, é preciso entender o papel do capital de giro dentro da operação. Ele não é apenas um “colchão financeiro”, é um indicador direto da capacidade da empresa de funcionar sem interrupções.


O capital de giro representa os recursos que a empresa precisa para financiar seu funcionamento diário. Inclui as necessidades de manter estoques, financiar clientes por meio de prazos de recebimento e lidar com pagamentos a fornecedores, folha e demais despesas operacionais.


Apesar de ser um conceito simples, o capital de giro é frequentemente confundido com outras métricas financeiras, o que pode levar a diagnósticos equivocados sobre liquidez. A empresa pode apresentar lucro contábil e, ainda assim, enfrentar dificuldade de caixa. Isso acontece porque lucro e disponibilidade financeira são conceitos diferentes.


Uma gestão eficiente de capital de giro evita esse descompasso ao conectar operação, tesouraria e planejamento financeiro. Ele funciona como o “oxigênio” da empresa, sem ele, até negócios rentáveis enfrentam risco de paralisação ou dependência excessiva de crédito de curto prazo.


Além disso, o capital de giro é sensível a variáveis externas, como ciclos econômicos, inadimplência, renegociação de contratos, mudanças de escopo e sazonalidade, o que reforça a necessidade de uma abordagem estruturada e contínua.


EBITDA x geração de caixa operacional: por que essa diferença importa na prática

Lucro operacional não é sinônimo de geração de caixa. Entender essa diferença evita erros de interpretação que afetam diretamente decisões de investimento e endividamento.


O EBITDA é utilizado para avaliar a eficiência operacional. Ele mostra quanto a empresa gera antes de juros, impostos, depreciação e amortização, funcionando como uma métrica intermediária da performance. Por isso, é comum aparecer em apresentações financeiras, comparações entre empresas e negociações com investidores. 


Porém, o EBITDA não representa geração de caixa. Ele ignora elementos fundamentais do dia a dia que influenciam diretamente a liquidez, como as variações no capital de giro, pagamentos de empréstimos, ciclo operacional, obrigações trabalhistas, impostos a pagar e investimentos necessários para manter a operação.


Outro ponto relevante é que o EBITDA pode ser ajustado. E aqui há um risco: itens classificados como “não recorrentes”, quando analisados com cuidado, muitas vezes são sim recorrentes. Isso pode criar uma percepção otimista demais da operação.


Já a geração de caixa operacional, observada via DFC (Demonstração de Fluxo de Caixa), mostra o comportamento real do dinheiro entrando e saindo. Por isso, é um indicador importante para avaliar liquidez, capacidade de honrar compromissos e risco financeiro.


Empresas que baseiam decisões apenas no EBITDA correm o risco de assumir compromissos incompatíveis com o caixa. Por isso, capital de giro e fluxo de caixa precisam ser analisados juntos.


Como calcular a necessidade de capital de giro

A necessidade de capital de giro (NCG) mostra o quanto a operação consome de caixa para continuar funcionando. Por isso, as empresas precisam monitorar esse número com disciplina.


A NCG é o montante que a empresa precisa manter imobilizado na operação para garantir continuidade. Seu cálculo parte de uma lógica simples:


NCG = (Estoques + Contas a Receber) – Contas a Pagar


Esse cálculo traduz a diferença entre o tempo que a empresa leva para pagar e o tempo que leva para receber. Quando o ciclo financeiro é mais longo, a NCG cresce. Quando a empresa consegue encurtá-lo, libera caixa.


Os principais fatores que influenciam a NCG incluem:


  • Prazos de clientes: quanto maior o prazo de recebimento, maior a necessidade de financiar a operação;
  • Prazos de fornecedores: quanto mais longos, melhor para a liquidez;
  • Nível de estoques: especialmente crítico em indústrias e varejo;
  • Sazonalidade de demanda: setores como agronegócio, construção e educação enfrentam oscilações naturais;
  • Crescimento da operação: expandir vendas quase sempre aumenta a NCG.


Empresas com NCG elevada tendem a ter menos flexibilidade financeira, depender mais de crédito bancário e operar com mais risco. Já as que controlam a NCG conseguem antecipar e planejar investimentos com mais segurança.


Indicadores essenciais

Os principais indicadores de capital de giro ajudam a entender a dinâmica da operação em impactos diretos no caixa. Ao monitorá-los, a empresa identifica riscos antes que eles afetem a liquidez, ajusta decisões comerciais e otimiza os recursos.


Os principais indicadores são:


Prazo Médio de Recebimento (PMR)

O PMR mostra quanto tempo, em média, a empresa leva entre realizar uma venda e receber o pagamento. Quanto maior o prazo, maior a necessidade de capital de giro para sustentar a operação.


O PMR é influenciado por variáveis que muitas vezes passam despercebidas, como:


  • Perfil de carteira: vendas concentradas em poucos clientes elevam risco e ampliam variações no ciclo;
  • Política comercial: descontos para antecipação, condições especiais e parcelamentos afetam a curva de recebimento;
  • Inadimplência e renegociações: dois elementos que distorcem o PMR “teórico” e exigem análise do PMR real, considerando recebimentos parciais e atrasos;
  • Timing de faturamento: atrasos internos no faturamento criam um “PMR artificialmente maior”, mesmo sem mudança comercial.


Algumas empresas também adotam o monitoramento do PMR de forma segmentada, por canal, por produto e por perfil de cliente, para identificar onde o ciclo realmente se alonga e agir de forma cirúrgica.


Prazo Médio de Pagamento (PMP)

O PMP mostra o tempo médio entre a compra junto ao fornecedor e o pagamento efetivo. Ele impacta diretamente a necessidade de caixa no dia a dia.


Mas, ao contrário do que se imagina, “aumentar o PMP” não é necessariamente a melhor estratégia. É fundamental entender:


  • Elasticidade dos fornecedores: alguns setores têm pouca margem para negociação; outros permitem alongamento maior sem prejuízo da relação;
  • Efeito da antecipação: pagar antes pode gerar descontos que, dependendo da taxa de oportunidade, compensam a saída antecipada de caixa;
  • Calendário de pagamentos: concentrar vencimentos no início ou final do mês pode gerar picos de desembolso e risco de descasamento;
  • Condições contratuais: contratos com reajustes por prazo podem neutralizar o benefício do alongamento.


Um PMP bem analisado busca o equilíbrio de aproveitar prazos que aliviam o caixa, sem comprometer o abastecimento ou o custo total da operação.


Prazo Médio de Estoque (PME)

O PME mede o número de dias que o estoque permanece na empresa antes de ser vendido. Estoques altos exigem mais capital, aumentam custos logísticos e expõem a empresa a perdas por obsolescência ou variações de demanda.


Um PME inadequado pode estar relacionado a:


  • Previsões imprecisas: excesso de compras para atender picos de demanda que não se confirmam;
  • Baixa rotação de determinados SKUs: itens parados imobilizam o caixa mesmo quando o total de estoque parece “controlado”;
  • Lead time de fornecedores: prazos longos obrigam a empresa a manter estoques maiores;
  • Estratégia comercial: campanhas que aceleram a saída de produtos podem reduzir o PME e liberar recursos.


Empresas que atuam com grande volume de itens costumam acompanhar o PME por categoria, margem e giro, criando políticas distintas para produtos estratégicos, sazonais ou de baixa rotação.


Ciclo de Conversão de Caixa (CCC)

O CCC integra os três indicadores anteriores e representa o tempo total necessário para transformar investimento operacional em caixa disponível. Um ciclo menor significa menor necessidade de financiamento e maior flexibilidade para decisões estratégicas.


A fórmula usada para o cálculo é: CCC = PMR + PME – PMP.


Um CCC elevado costuma trazer consequências como:


  • Maior dependência de capital de giro bancário, elevando o custo financeiro;
  • Maior volatilidade de caixa, dificultando previsões e decisões de alocação;
  • Menor capacidade de expansão orgânica, porque o caixa demora mais a retornar para financiar crescimento.


Por outro lado, reduzir o CCC não é só um exercício matemático. Envolve compreender a causa raiz dos desequilíbrios entre PMR, PME e PMP:


  • A política comercial está aumentando o PMR acima do previsto?
  • O estoque está sendo mantido por excesso de cautela ou por falhas no planejamento de demanda?
  • O PMP curto é realmente necessário ou vem sendo tratado como “padrão” sem negociação?


Empresas que conseguem reduzir consistentemente o CCC aumentam sua autonomia financeira e diminuem o risco estrutural de liquidez, um ponto crítico especialmente em mercados mais voláteis.


Impactos financeiros de uma gestão bem feita

A tesouraria é fundamental na gestão de capital de giro. Quando estruturada com processos claros, projeções confiáveis e integração com FP&A, ela gera impactos profundos na eficiência financeira.


Entre os principais ganhos estão:


  • Redução da necessidade de crédito bancário: Melhor controle de prazos, renegociações e políticas de recebimento diminui dependência de capital externo;
  • Menor custo financeiro: Linhas emergenciais costumam ter taxas elevadas. Uma gestão preventiva evita esse tipo de contratação;
  • Capacidade de planejar crescimento: Projetos, expansões e compras estratégicas dependem de previsibilidade de caixa;
  • Redução de riscos operacionais: Acompanhar entradas e saídas evita surpresas que comprometem a continuidade;
  • Melhoria na comunicação com diretoria e conselhos: Com dados confiáveis, decisões passam a ser mais técnicas e não reativas;
  • Fortalecimento da governança financeira: Mapear riscos, definir limites e implementar rotinas reduz vulnerabilidades.


Quando a tesouraria funciona com visão integrada, a empresa passa a operar com mais segurança e estabilidade, diminuindo tensões internas e melhorando o diagnóstico financeiro empresarial.


Estratégias operacionais e financeiras para melhorar o capital de giro

Otimizar capital de giro não é uma ação única, mas um conjunto de ajustes contínuos que conectam operação, finanças e estratégia.


  • Renegociação de prazos com fornecedores: Aumentar o PMP é uma das estratégias para reduzir a NCG. É importante avaliar concentração de fornecedores, criticidade dos insumos e impacto na cadeia;
  • Revisão das políticas comerciais: Condições de pagamento devem estar alinhadas ao custo do crédito e ao comportamento de inadimplência. Em grandes empresas, ajustes legais e contratuais fazem diferença;
  • Gestão de estoques com base em dados: Modelos estatísticos, curva ABC e previsibilidade de demanda evitam capital parado;
  • Projeções de caixa com cenários: Crescimento, campanhas e mudanças de escopo podem pressionar o caixa. Simulações antecipam o impacto;
  • Processos de cobrança estruturados: Integração entre financeiro e comercial reduz perdas e melhora previsibilidade;
  • Implementação de políticas de compras: Centralização, governança e contratos bem negociados liberam recursos importantes;
  • Integração entre FP&A e tesouraria: A visão conjunta conecta orçamento, forecast e comportamento real do caixa.


Essas estratégias não devem ser aplicadas de forma isolada. O maior impacto ocorre quando a empresa adota uma visão sistêmica e contínua.


FAQ: Dúvidas frequentes sobre capital de giro

O que é capital de giro?

É o conjunto de recursos necessários para financiar o funcionamento diário da empresa, estoques, contas a receber e contas a pagar.


Como calcular a necessidade de capital de giro?

A fórmula é NCG = (Estoques + Contas a Receber) – Contas a Pagar.


O que aumenta a necessidade de capital de giro?

Prazos longos para receber, estoques elevados, crescimento de vendas e sazonalidade.


O que reduz a necessidade de capital de giro?

Renegociação com fornecedores, redução de estoque, melhora nos processos de cobrança e revisão de políticas comerciais.


EBITDA é igual à geração de caixa?

Não. O EBITDA não considera variações do capital de giro nem pagamentos financeiros e operacionais.


Tesouraria e FP&A são a mesma área?

Não. Tesouraria cuida do caixa no curto prazo, FP&A projeta, analisa e conecta a estratégia financeira.


Como a Crescento pode ajudar

A gestão de capital de giro é um dos pilares da liquidez empresarial. Quando estruturada de forma técnica, ela reduz riscos, melhora previsibilidade e libera recursos internos que fortalecem o caixa.

A Crescento apoia empresas traduzindo dados em clareza, conectando indicadores ao impacto no caixa e ajudando gestores a enxergarem, com objetividade, onde estão os riscos e quais são as alavancas reais de melhoria.


O trabalho combina análise técnica, visão de negócio e experiência prática em diferentes setores, o que permite identificar causas estruturais, distinguir efeitos pontuais de tendências e apoiar decisões com base em evidências.


O objetivo é fortalecer a capacidade financeira da empresa, dando mais previsibilidade, mais eficiência e um caixa preparado para sustentar a operação e as escolhas estratégicas.


Se a sua organização quer evoluir a gestão do capital de giro e usar o caixa como instrumento de decisão, fale conosco.
Gestão de fluxo de caixa: o que é, desafios, como organizar e boas práticas para médias empresas

Profissional analisa planilha financeira em laptop com gráfico de barras, representando processos de gestão de fluxo de caixa


A gestão de fluxo de caixa é um dos pilares da sustentabilidade financeira das empresas, especialmente para aquelas que já passaram pelo estágio inicial e buscam crescer de forma estruturada.


Quando as margens são mais apertadas e existe alta competitividade, controlar entradas e saídas é uma estratégia que garante liquidez, previsibilidade e capacidade de investimento.


Empresas que negligenciam esse acompanhamento acabam perdendo o controle sobre o próprio futuro, comprometendo decisões de expansão, contratação e novos projetos. Já aquelas que estruturam uma gestão eficiente de fluxo de caixa conseguem antecipar gargalos, agir de forma proativa e crescer com segurança.


Neste artigo, você vai entender o que é gestão de fluxo de caixa, como estruturar uma eficiente, quais são os principais erros a evitar e como transformar esse processo em um diferencial estratégico para o seu negócio.


O que é gestão de fluxo de caixa?

O fluxo de caixa representa a movimentação de dinheiro que entra e sai da empresa em determinado período. É, na prática, o reflexo vivo das operações de vendas, pagamentos, investimentos e financiamentos.


A gestão de fluxo de caixa, por sua vez, consiste em acompanhar, planejar e analisar esses movimentos de forma sistemática para garantir que a empresa tenha liquidez suficiente para honrar compromissos e investir no próprio crescimento.


Em pequenas e médias empresas, a importância dessa gestão é muito relevante. Diferente das grandes corporações, que possuem estruturas complexas e múltiplas fontes de financiamento, as PMEs costumam ter menos garantias e acesso limitado a linhas de crédito emergenciais.


Uma má gestão de caixa pode gerar ociosidade de recursos ou falta de capital de giro, ambos cenários que comprometem a continuidade e a competitividade do negócio.


Além disso, a gestão de fluxo de caixa bem estruturada é a base sobre a qual se constrói todo o trabalho de Planejamento e Análise Financeira (FP&A). É a partir dela que a empresa consegue projetar resultados, acompanhar desvios e compreender a relação entre operação e rentabilidade.


Quando o fluxo é monitorado de forma consistente, o FP&A ganha previsibilidade e insumos confiáveis para elaborar análises mais estratégicas, apoiar decisões de investimento e orientar o direcionamento financeiro da companhia.


– Leia também: Como organizar as finanças da empresa em 5 passos práticos


Desafios mais comuns na gestão de fluxo de caixa para empresas

Mesmo empresas mais organizadas podem enfrentar desafios recorrentes que comprometem a previsibilidade. Conhecer essas fragilidades é o primeiro passo para superá-las.


1. Falta de conciliação bancária e rastreabilidade das contas

Muitas empresas registram as movimentações financeiras de forma manual ou com defasagem, o que gera inconsistências entre os extratos bancários e o controle interno.


A conciliação bancária é o que garante que os lançamentos feitos no ERP (Enterprise Resource Planning) estejam corretos, por meio da correlação com as movimentações reais registradas nas contas bancárias da empresa. Quando esse processo é negligenciado, pagamentos duplicados, recebimentos ou pagamentos não registrados ou inconsistências em datas passam despercebidos.


O problema está na perda de rastreabilidade de contas a pagar e a receber. Não se trata apenas de atrasos, mas de registros desatualizados, com valores incorretos, vencimentos antigos que não foram ajustados ou cobranças duplicadas. Isso distorce a posição de caixa projetada e pode levar a decisões baseadas em informações incompletas ou erradas.


2. Projeções imprecisas e ausência de acompanhamento de indicadores

No contexto do fluxo de caixa, a falta de projeções detalhadas e de indicadores de acompanhamento reduz a capacidade de planejar o uso dos recursos financeiros. Sem essa visibilidade, a empresa pode enfrentar períodos de escassez de caixa ou deixar de aproveitar oportunidades por falta de liquidez planejada.


Projeções consistentes permitem antecipar entradas e saídas, ajustar prazos de pagamento e recebimento, avaliar a necessidade de crédito e identificar eventuais desequilíbrios antes que impactem o resultado. Já o acompanhamento de indicadores como saldo projetado, capital de giro e nível de inadimplência garante uma visão contínua da saúde financeira e sustenta decisões mais assertivas.


– Leia também: Indicadores financeiros: o que são e quais os principais que toda média empresa deve acompanhar


3. Falta de integração entre áreas

O fluxo de caixa não depende apenas do financeiro. Informações de vendas, compras, estoque e produção também impactam diretamente o resultado. Quando esses setores não estão integrados, o controle se torna fragmentado e pouco confiável.


4. Falta de pessoas capacitadas em tesouraria

Quando o controle financeiro é conduzido por equipes sem formação técnica ou experiência prática em tesouraria, as decisões tendem a ser reativas, baseadas apenas na disponibilidade imediata de recursos, e não em projeções ou indicadores.


Essa limitação impede uma análise mais estratégica do fluxo de caixa, reduz a capacidade de antecipar períodos de escassez ou sobra de capital e dificulta a definição de políticas eficientes de aplicação e captação de recursos.


Além disso, a falta de conhecimento sobre instrumentos financeiros, custos de capital e gestão de riscos pode gerar perdas de oportunidade e aumentar o custo financeiro da operação.


5. Dependência de planilhas e ausência de visibilidade de longo prazo

Embora úteis no início da rotina de tesouraria, planilhas isoladas se tornam um obstáculo à medida que a empresa cresce. Elas dificultam o controle de versões, geram retrabalho e limitam a visibilidade.


Um ERP centraliza as informações e permite atualizações automáticas, garantindo previsibilidade e integração entre todos os departamentos. Além disso, facilita a criação de relatórios e projeções de forma precisa e em tempo real, assegurando que os lançamentos estejam sempre alinhados às movimentações reais das contas.


Com as integrações entre o ERP e os bancos, é possível otimizar a gestão da agenda de pagamentos e recebimentos, reduzindo retrabalhos, eliminando erros manuais e aprimorando o controle do fluxo de caixa em tempo real.


Banner para o Prisma Econômico


Como organizar o fluxo de caixa de forma eficiente

Organizar o fluxo de caixa exige estrutura, método e disciplina. Dividir o fluxo em categorias e adotar processos automatizados ajuda a ter clareza e consistência nas análises.


A primeira etapa é entender que o fluxo de caixa não é único, ele deve ser dividido em quatro tipos principais:


  • Fluxo de caixa operacional: envolve as atividades do dia a dia, como recebimentos, pagamentos de fornecedores e despesas administrativas, além de pagamento de impostos;
  • Fluxo de caixa de investimentos: abrange a compra e venda de ativos fixos, ou expansão da estrutura;
  • Fluxo de caixa de financiamentos: inclui captações de empréstimos, pagamentos de amortização e juros das dívidas e rendimento financeiro das aplicações;
  • Fluxo de caixa dos acionistas: registra distribuições de lucros, aportes e retiradas de capital.


Organizar o fluxo dessa forma permite entender de onde vem e para onde vai o dinheiro, facilitando a identificação de gargalos e oportunidades.


Além disso, é importante ter rotinas de registro e categorização padronizadas, garantindo que todas as movimentações sejam corretamente classificadas e conciliadas.


O uso de ferramentas automatizadas é um aliado essencial. Sistemas de gestão financeira permitem gerar relatórios em tempo real, cruzar dados de diferentes períodos e construir forecasts financeiros (projeções) com base em dados históricos.


Essas projeções são fundamentais para antecipar cenários de descasamento de caixa, ou seja, momentos em que pode faltar recursos para honrar compromissos. Com isso, a gestão ganha tempo para avaliar medidas e ações no presente, como negociar prazos, ajustar o cronograma de pagamentos ou buscar alternativas de capital.


– Leia também: Fluxo de caixa direto e indireto: comparando os métodos na análise financeira


Da visão operacional à estratégica: como ganhar previsibilidade

O primeiro passo para ganhar previsibilidade é entender que um ERP fornece uma visão de curto prazo, geralmente diária, das movimentações do caixa. Isso é importante para o controle operacional, mas insuficiente para decisões de médio e longo prazo.


Para alcançar uma visão estratégica, é necessário desenvolver modelos financeiros, que cruzem informações do ERP com projeções de receitas, despesas e investimentos. Esses modelos permitem simular cenários, avaliar o impacto do crescimento de receita, novas contratações, expansões ou investimentos, tomando decisões baseadas em dados.


A previsibilidade financeira também depende da integração entre o fluxo de caixa e o planejamento orçamentário. Essa conexão garante que as metas da empresa sejam sustentadas por recursos reais, evitando promessas que o caixa não suporta.


Com previsões sólidas, é possível identificar antecipadamente períodos mais difíceis financeiramente e agir de modo proativo, renegociando prazos para melhorar o capital de giro, ajustando estoques ou buscando crédito com planejamento.


– Leia também: Modelagem financeira: o que é, importância, exemplos e como fazer


Como acompanhar a performance do fluxo de caixa

O fluxo de caixa deve ser analisado de forma contínua, conectando informações operacionais, financeiras e estratégicas. O acompanhamento frequente dos saldos, prazos e projeções permite entender o comportamento do caixa e agir de forma preventiva diante de variações.


Um dos pontos centrais é o ciclo financeiro, que representa o intervalo entre o pagamento aos fornecedores e o recebimento dos clientes. Quando esse ciclo é longo, a empresa precisa de mais capital de giro para sustentar as operações, por isso, a análise detalhada dos prazos e a negociação com parceiros são importantes para manter a liquidez.


Outro aspecto importante é o monitoramento das obrigações financeiras, especialmente aquelas relacionadas a empréstimos e financiamentos. Entender o impacto das parcelas, juros e vencimentos ajuda a avaliar a capacidade de pagamento e planejar novas captações de forma estratégica, evitando desequilíbrios.


O monitoramento da projeção de saldo de fluxo de caixa permite identificar possíveis descasamentos entre entradas e saídas antes que aconteçam, possibilitando que os gestores ajam de forma proativa. Já a comparação entre projetado e realizado do resultado operacional (DRE) ajuda a validar as premissas utilizadas e ajustar previsões futuras com mais precisão, garantindo que o planejamento financeiro permaneça alinhado à realidade operacional.


Em conjunto, essas análises formam um sistema integrado de gestão de fluxo de caixa, um processo contínuo de monitoramento que oferece clareza sobre a posição financeira da empresa e suporte para decisões mais ágeis e embasadas.


Boas práticas para evitar surpresas e sustentar o crescimento

Sustentar o crescimento exige controle e revisão de premissas. A previsibilidade financeira depende de processos, disciplina e integração estratégica. Algumas boas práticas são:


  • Acompanhar o ciclo de conversão de caixa: revisar continuamente prazos de pagamento e recebimento, negociando com fornecedores e clientes para otimizar o fluxo;
  • Revisar cenários periodicamente: condições de mercado, custos e demanda mudam e o modelo financeiro precisa refletir essas variações;
  • Integrar tesouraria e estratégia: o caixa não deve ser apenas um controle contábil, mas um instrumento de decisão. A tesouraria precisa estar conectada às metas e planos de expansão;
  • Acompanhar o orçado x realizado: pequenas variações acumuladas podem indicar falhas de previsão ou mudanças de contexto que exigem ajustes de rota.


Empresas que mantêm essa disciplina conseguem agir com antecedência, evitando sustos e assegurando uma operação financeiramente saudável.


– Leia também: Crescimento empresarial: como saber se sua empresa está pronta para expandir?


FAQ: Dúvidas frequentes sobre gestão de fluxo de caixa

Reunimos aqui as principais dúvidas sobre o tema. Confira!


O que é gestão de fluxo de caixa?

A gestão de fluxo de caixa é o acompanhamento sistemático das entradas e saídas de dinheiro da empresa, garantindo liquidez para honrar compromissos e criar capacidade de investimento.


Qual a importância da gestão do fluxo de caixa?

A gestão de fluxo de caixa é fundamental porque assegura previsibilidade, liquidez e capacidade de investimento, especialmente em empresas que atuam com margens apertadas e alta competitividade.


Como fazer a gestão de fluxo de caixa?

Para fazer uma gestão eficiente, é necessário estruturar processos de registro, conciliação e categorização padronizados; dividir o fluxo em operacional, investimentos, financiamentos e acionistas; integrar informações de todas as áreas da empresa; realizar projeções com base em dados históricos; monitorar indicadores financeiros; e adotar ferramentas que automatizam atualizações e relatórios. Você pode contar com empresas especializadas, como a Crescento, para realizar essas tarefas.


O que é um software de gestão de fluxo de caixa?

Um software de gestão de fluxo de caixa é uma ferramenta que automatiza registros, projeções e conciliações financeiras, substituindo planilhas manuais e aumentando a precisão e a rastreabilidade das informações.


O que faz um gestor de fluxo de caixa?

O gestor de fluxo de caixa é responsável por controlar, analisar e projetar as entradas e saídas financeiras da empresa, garantindo que os compromissos sejam cumpridos e que o negócio mantenha liquidez. Ele realiza conciliações, constrói projeções, monitora indicadores, identifica riscos de descasamento, propõe ajustes de prazos e políticas financeiras, integra dados de diferentes áreas e apoia decisões estratégicas.


Conte com a Crescento!

Mais do que controlar entradas e saídas, a gestão do fluxo de caixa é o instrumento que traduz o presente e projeta o futuro financeiro da empresa.


Com processos estruturados, tecnologia integrada e análises estratégicas, médias empresas conseguem ganhar previsibilidade, reduzir riscos e crescer com segurança.


Conte com a Crescento, empresa de consultoria financeira empresarial, para estruturar uma gestão financeira na sua empresa que traga previsibilidade e tranquilidade ao crescimento, transformando o controle de caixa em uma vantagem competitiva.


Fale com o nosso time e veja como transformar seus números em decisões de crescimento.

Previsibilidade financeira em empresas com diferentes unidades de negócio

A base de uma gestão empresarial eficiente é a previsibilidade financeira. Para empresas que se expandiram e hoje possuem várias linhas de receita, manter essa clareza exige uma abordagem específica, a visão por unidade de negócio. Analisar o desempenho de forma segmentada permite identificar onde estão os lucros e os gargalos, orientando as decisões de investimento e crescimento para cada área específica.


A falta de previsibilidade pode gerar um efeito cascata: atrasos em pagamentos, perda de liquidez, aumento do custo de capital e decisões baseadas em percepções, não em dados. Por isso, ter uma visão clara e antecipada da situação exige a implementação de modelos de análise e projeção que traduzam a realidade do negócio em números confiáveis.


Neste artigo, você vai entender o que é previsibilidade financeira, por que ela é essencial para empresas com múltiplos projetos e como alcançá-la na prática, com orientações e metodologias aplicáveis.

O que é previsibilidade financeira e por que ela importa?

Previsibilidade financeira é a capacidade de antecipar o comportamento futuro do caixa e dos resultados da empresa, com base em dados estruturados e análises recorrentes.


Diferente de um simples controle de fluxo de caixa, a previsibilidade financeira envolve a projeção de cenários e a análise de variáveis que influenciam o desempenho da empresa. O objetivo é ter clareza e consistência nas decisões, reduzindo a incerteza e possibilitando ações preventivas antes que os problemas apareçam.


Por que ela é essencial?

Sem previsibilidade, o planejamento estratégico fica comprometido e as empresas enfrentam riscos como:


  • Dificuldade de planejar investimentos: sem saber o comportamento futuro, decisões de expansão ou contratação tornam-se arriscadas;
  • Custos financeiros maiores: a falta de visibilidade sobre entradas e saídas pode levar à necessidade de crédito emergencial, geralmente mais caro;
  • Perda de competitividade: a ausência de previsões confiáveis impede que a empresa responda rapidamente às mudanças do mercado;
  • Decisões sem referência: não ter uma referência de performance clara impede que a gestão saiba se os resultados atuais são bons, ruins ou estão dentro do esperado para o período;
  • Desvio de foco da liderança: ao ter a segurança dos números futuros, os líderes ganham tranquilidade para direcionar sua energia para a melhoria operacional e para as estratégias de crescimento do negócio.


Por outro lado, ao implementar modelos que geram previsibilidade, os gestores passam a operar com confiança, já que conseguem prever picos e quedas de caixa, ajustar contratos, definir margens e alinhar o planejamento estratégico à realidade financeira.


Principais desafios em empresas com diferentes linhas de receita

Empresas que atuam com diversas unidades de negócio ou linhas de receita enfrentam desafios para manter a previsibilidade financeira. Isso se dá porque cada segmento tem seu próprio ritmo de execução, prazos de faturamento e estrutura de custos, o que pode criar uma dinâmica de caixa descentralizada, onde receitas e despesas ocorrem de forma fragmentada e muitas vezes desconectada.


Os principais desafios são:


1. Receitas irregulares por projeto

Nem todos os contratos têm o mesmo modelo de cobrança. Enquanto alguns recebem por entregas, outros seguem uma periodicidade mensal ou variável.


2. Timing de recebimentos

O tempo entre a emissão da nota fiscal e o efetivo pagamento do cliente varia, especialmente em contratos de longo prazo ou com clientes corporativos. Esse desalinhamento afeta o fluxo de caixa e pode gerar períodos de escassez mesmo com faturamento alto.


3. Custos compartilhados entre projetos

Recursos humanos, equipamentos e despesas administrativas costumam ser utilizados por mais de um projeto. Sem critérios claros de rateio, fica difícil medir o resultado real de cada operação.


4. Dificuldade em alocar horas e despesas

Quando não há rastreamento preciso das horas de trabalho e dos custos diretos, o orçamento do projeto perde credibilidade. Isso compromete a análise de rentabilidade e inviabiliza ajustes preventivos.

Superar esses desafios requer processos estruturados de apuração e projeção financeira e é exatamente isso que o modelo de FP&A oferece.


Como o FP&A ajuda a alcançar a previsibilidade financeira da sua empresa

A previsibilidade financeira é construída com base em um processo estruturado de planejamento e análise, conhecido como FP&A (Financial Planning & Analysis).


O FP&A integra informações financeiras e operacionais para transformar dados dispersos em estratégias para o negócio. Ele cria um ciclo contínuo de planejamento, execução e revisão, garantindo que as decisões estejam sempre baseadas em números atualizados.


Veja como aplicar essa abordagem passo a passo:


1. Mapear drivers por projeto

Entenda o que move o resultado financeiro de cada projeto: tipo de contrato, cronograma de entrega, volume de produção, margens esperadas e marcos de faturamento. Essa análise permite identificar quais variáveis realmente impactam o desempenho.


2. Criar centros de custo por projeto

Cada projeto precisa ser tratado como uma unidade de negócio independente. Ao separar receitas e despesas diretas, a empresa ganha transparência sobre o resultado real de cada contrato e evita a sobreposição de custos.


3. Construir modelos driver-based e rolling forecast mensal

Modelos driver-based utilizam as variáveis-chave (como volume, preço e tempo) para projetar receitas e despesas. O rolling forecast, por sua vez, atualiza as projeções mensalmente com base nos resultados mais recentes, substituindo o planejamento anual estático por um modelo dinâmico.


4. Simular cenários financeiros e testes de sensibilidade

A construção de cenários (otimista, realista e conservador) ajuda a prever os impactos de variações em preços, prazos e volumes. Já o teste de sensibilidade permite avaliar como pequenas mudanças em variáveis críticas afetam o resultado final.


5. Estabelecer governança e cadência

Por fim, é importante definir uma rotina de acompanhamento, com reuniões periódicas de “orçado x realizado”, revisão de premissas e atualização de dashboards financeiros. A previsibilidade só se mantém quando o processo é contínuo e envolve todos os responsáveis financeiros e operacionais.


Essa metodologia é o alicerce da previsibilidade financeira: transforma dados em decisões e incertezas em estratégias acionáveis.


Apuração de resultado por projeto

Apurar o resultado por projeto é o primeiro passo para entender a rentabilidade real do portfólio. Na prática, isso significa estruturar um P&L (Profit and Loss) por projeto, detalhando:


  • Receitas atribuíveis: tudo que é faturado a partir do projeto, como entregas, milestones, bônus de performance;
  • Custos diretos: insumos, horas trabalhadas, serviços de terceiros, deslocamentos;
  • Custos indiretos rateados: despesas administrativas, gestão, tecnologia e estrutura.


Como fazer o rateio corretamente

Definir o critério de rateio é fundamental para a precisão da análise. Algumas práticas comuns incluem:


  • Rateio por horas trabalhadas: ideal quando o principal custo é mão de obra;
  • Rateio por receita: proporcional à representatividade financeira de cada projeto;
  • Rateio por drivers específicos: como uso de equipamentos, área ocupada ou volume de produção.


A partir dessa apuração, é possível gerar indicadores como:


  • Margem contributiva;
  • Margem líquida por projeto;
  • Custo por hora alocada;
  • Burn rate (velocidade de consumo de recursos);
  • Payback e TIR projetada (para projetos de longo prazo).


Com esses dados, o gestor entende onde estão as oportunidades de otimização, seja renegociando contratos, ajustando preços ou redistribuindo equipes.


Fluxo de caixa previsível: práticas operacionais

Ter previsibilidade financeira também depende de práticas consistentes na gestão do fluxo de caixa.


O primeiro passo é construir um forecast de recebíveis, que relacione notas emitidas com os respectivos prazos de recebimento. Isso permite visualizar o comportamento do caixa futuro com base em dados reais.


Outra ferramenta importante é o cash waterfall por projeto, que representa o caminho do dinheiro: entrada → retenção → liquidação. Com esse modelo, é possível identificar gargalos e ajustar a cadência de faturamento e cobrança.


Outras práticas de gestão que ajudam a garantir a previsibilidade do seu fluxo de caixa, incluem:


  • Políticas claras de termos de pagamento e cobrança: Definição de prazo padrão de pagamento, critérios de antecipação e políticas alinhadas com a área comercial. Pequenos ajustes de prazo podem reduzir a necessidade de capital de giro;
  • Negociação de milestones de faturamento alinhados ao cronograma de execução;
  • Definição de reserva mínima de caixa: Esse colchão financeiro garante a continuidade das operações mesmo diante de imprevistos.


Essas ações, quando integradas ao FP&A, tornam o caixa mais estável e a projeção mais próxima da realidade.


Planejamento financeiro empresarial e cenários financeiros

O planejamento financeiro empresarial consolida todas as previsões por projeto e conecta a operação à estratégia.


Ao integrar dados de diferentes áreas, a empresa ganha visão global e pode usar cenários financeiros para apoiar decisões importantes, como acelerar ou adiar projetos.


Esses cenários ajudam a responder perguntas como:


  • É possível financiar um novo projeto sem comprometer a liquidez?
  • O que acontece se um cliente estratégico atrasar o pagamento?
  • Qual será o impacto de uma redução de 10% no volume faturado?


O uso de cenários aumenta a resiliência da empresa diante das variações do mercado e torna o planejamento financeiro empresarial uma ferramenta dinâmica, não apenas um documento anual.


Com processos estruturados de FP&A, a previsibilidade financeira deixa de ser uma meta e passa a ser uma prática contínua.


8 passos para construir previsibilidade financeira hoje

Se a sua empresa ainda não tem previsibilidade financeira, comece implementando um plano de ação simples e incremental.


  1. Mapear contratos e cronogramas financeiros de cada projeto;
  2. Criar centros de custo específicos;
  3. Definir drivers de receita e custo;
  4. Atualizar as projeções financeiras de forma contínua e mensal;
  5. Consolidar o P&L por projeto;
  6. Simular diferentes cenários financeiros;
  7. Acompanhar indicadores e revisar mensalmente;
  8. Automatizar relatórios e dashboards para reduzir esforço manual.


Com consistência, esse ciclo transforma a gestão financeira em um processo previsível, escalável e integrado ao planejamento estratégico.


FAQ: Dúvidas frequentes sobre previsibilidade financeira

O que é previsibilidade financeira?

É a capacidade de antecipar o comportamento futuro do caixa e dos resultados da empresa com base em dados e análises consistentes.


Por que é difícil manter previsibilidade em empresas com múltiplos projetos?

Porque há diferentes ciclos de receita, custos e prazos, tornando o fluxo financeiro descentralizado e difícil de consolidar.


Como o FP&A contribui para previsibilidade financeira?

Ele cria processos contínuos de planejamento, forecast e revisão de resultados, conectando áreas operacionais e financeiras.


Como fazer a apuração de resultado por projeto?

Através de um P&L individual, que separa receitas, custos diretos e indiretos, permitindo avaliar a rentabilidade real.


Tenha clareza e confiança em suas decisões

Mais do que prever o caixa, ter previsibilidade financeira é construir uma cultura de análise e revisão contínua, em que cada decisão é sustentada por dados e cenários reais.


Na Crescento, a gente valoriza a previsibilidade como ferramenta de gestão estratégica. Nosso time apoia empresas a estruturar modelos de FP&A, apuração de resultados e projeções financeiras personalizadas, ajudando gestores a tomar decisões com segurança e visão de futuro.


Quer entender como implementar esse modelo na sua empresa? Entre em contato com nosso time para tornar suas finanças mais previsíveis e suas decisões, mais confiantes.


Créditos da imagem: FreePik/EyeEm

Crescimento empresarial: como saber se sua empresa está pronta para expandir

O crescimento empresarial é um objetivo natural de todo negócio. Mas nem sempre ele deve ser o primeiro passo. Antes de expandir mercados, contratar mais pessoas ou aumentar a capacidade produtiva, é essencial entender se o crescimento é sustentável e se a estrutura financeira e operacional está preparada para esse movimento.


Empresas que crescem de forma desordenada acabam descobrindo, muitas vezes tarde demais, que o aumento de faturamento não compensa a perda de eficiência, o descontrole de custos e o impacto no fluxo de caixa.


O crescimento ordenado é aquele que acontece com planejamento, previsibilidade e com base em informações bem fundamentadas. E é nesse ponto que o papel de uma consultoria financeira especializada, como a Crescento, se torna decisivo.


Neste artigo, você vai ver como transformar metas de expansão em estratégias sólidas, apoiadas por dados e acompanhamento de indicadores. Afinal, crescer exige estrutura.

O que é crescimento empresarial e por que ele precisa ser planejado

O crescimento empresarial não significa apenas vender mais, é preciso aumentar receita, lucro e eficiência, preservando o equilíbrio entre operação, caixa e governança.


Crescer é um processo que demanda alocação de capital, gestão de riscos e monitoramento contínuo. Quando esse crescimento é planejado, ele se transforma em um movimento estratégico, não apenas reativo.


Planejar o crescimento significa traduzir a visão de futuro da empresa em números e ações práticas. Esse planejamento conecta três dimensões fundamentais:


  1. Estratégia: onde a empresa quer chegar.
  2. Recursos: quanto será necessário investir e de onde virão os recursos.
  3. Retorno: quais resultados financeiros e operacionais se esperam alcançar.


É nesse elo que a Crescento atua, ajudando as empresas a alinhar estratégia e finanças, para que o crescimento aconteça de forma sustentável, mensurável e previsível.


Fontes e usos de recursos: a base do crescimento sustentável

Antes de qualquer expansão, uma empresa precisa entender como o capital será utilizado e financiado. Esse é o papel do quadro de usos e fontes, análise essencial para o planejamento de investimentos e decisões de crescimento.


  • Usos: representam para onde o dinheiro será destinado, por exemplo, para compra de maquinário, expansão de unidades, modernização tecnológica, marketing, fusões e aquisições, entre outros.
  • Fontes: mostram de onde virá o recurso, se é de caixa próprio, captação via dívida (bancária ou mercado de capitais) ou aporte de equity (novos sócios ou fundos).


Cada uma dessas fontes têm implicações diferentes:


  • Caixa próprio: dá autonomia, mas exige liquidez e reduz reservas para emergências;
  • Equity: dilui a participação, mas amplia capacidade de crescimento sem aumentar o endividamento;
  • Dívida: mantém o controle societário, mas aumenta o compromisso financeiro. É indicada quando o custo da dívida é menor que o retorno esperado do investimento.


Ter clareza sobre essas variáveis permite definir a melhor combinação de financiamento, equilibrando retorno, risco e capacidade de execução. Na prática, essa análise evita decisões impulsivas e garante que o crescimento não comprometa o caixa nem a sustentabilidade da operação.


Avaliação de investimentos empresariais: como tomar decisões seguras

Uma decisão de crescimento empresarial precisa estar sustentada por um estudo de viabilidade técnica, financeira e operacional. Esse estudo não deve ser feito apenas com base em intuição ou histórico de mercado, mas sim com modelagem financeira e simulações de cenários.


A análise de viabilidade considera três pilares:


  1. Premissas operacionais: estimativas de vendas, custos, produtividade e margens;
  2. Premissas financeiras: taxas de desconto, custo de capital e estrutura de endividamento;
  3. Premissas fiscais e contábeis: regimes tributários e impactos sobre o lucro líquido.


Com essas informações, é possível avaliar indicadores como:


  • Payback: tempo necessário para recuperar o capital investido;
  • VPL (Valor Presente Líquido): quanto o investimento agrega de valor à empresa;
  • TIR (Taxa Interna de Retorno): a rentabilidade esperada do projeto.


Mais importante do que os números em si é a forma como eles se conectam. Empresas maduras constroem modelos financeiros com premissas linkadas, ou seja, capazes de refletir automaticamente o impacto de cada decisão sobre a operação como um todo.


A Crescento apoia seus clientes na criação desses modelos, que integram dados financeiros e operacionais e permitem acompanhar, de forma dinâmica, se o crescimento está gerando o resultado esperado.


Motivos para investir e formatos de crescimento empresarial

Nem todo crescimento é igual e nem todo investimento tem o mesmo impacto. Antes de expandir, é preciso entender por que a empresa quer crescer e qual formato faz mais sentido dentro do seu estágio de maturidade.


Os principais motivos que levam uma empresa a investir incluem:


  • Aumento de capacidade produtiva, por meio de novos equipamentos ou infraestrutura (Capex);
  • Inovação e transformação digital, para ganhar eficiência e competitividade;
  • Expansão geográfica, com abertura de novas unidades;
  • Aquisição de outras empresas, como estratégia de entrada rápida em novos mercados;
  • Diversificação de portfólio, agregando novas linhas de produtos ou serviços.


Para cada tipo de investimento, existe uma estrutura diferente de análise e acompanhamento. Um investimento em tecnologia, por exemplo, tende a ter retorno mais indireto e gradual, enquanto uma aquisição de empresa demanda integração imediata e controle de sinergias.


Esses movimentos só são bem-sucedidos quando baseados em planejamento financeiro estruturado.


Do planejamento à execução: como garantir um crescimento sustentável

Crescer é um processo que precisa ser pensado do diagnóstico à execução. Empresas que planejam e monitoram continuamente seus resultados conseguem ajustar rotas antes que pequenos desvios se tornem grandes problemas.


Um planejamento eficiente de crescimento empresarial segue algumas etapas:


Diagnóstico financeiro e estratégico

Avalia a saúde financeira atual, a estrutura de custos, o nível de endividamento e a rentabilidade da operação.


– Leia também: Diagnóstico financeiro empresarial: entenda sua importância antes de contratar uma consultoria e como fazer


Construção do plano de negócios

O plano de negócios precisa detalhar as premissas operacionais e financeiras da empresa. Isso envolve ir além das metas de receita e incluir projeções completas sobre como o negócio deve evoluir.


  • Receita: estimar a demanda, ticket médio, novas linhas de faturamento e oportunidades de cross selling, considerando o comportamento do mercado e o potencial de expansão;
  • OPEX: projetar a evolução dos custos diretamente ligados ao produto ou serviço, como matéria-prima, equipe operacional e comercial, além das despesas administrativas e de suporte;
  • CAPEX: planejar os investimentos necessários para sustentar o crescimento, como aquisição de maquinários, sistemas e tecnologias;
  • Aspectos financeiros e tributários: analisar o regime de tributação mais adequado, a necessidade de capital de giro e a estrutura de capital, equilibrando o uso de recursos próprios e financiamentos de terceiros.


O objetivo é construir um planejamento financeiro completo, que permita avaliar a viabilidade do crescimento e garantir que cada etapa da expansão esteja amparada por dados e projeções realistas.


Análise de risco e rentabilidade

Essa é uma das etapas mais estratégicas do planejamento financeiro, pois permite avaliar se o crescimento projetado é viável e sustentável no longo prazo.


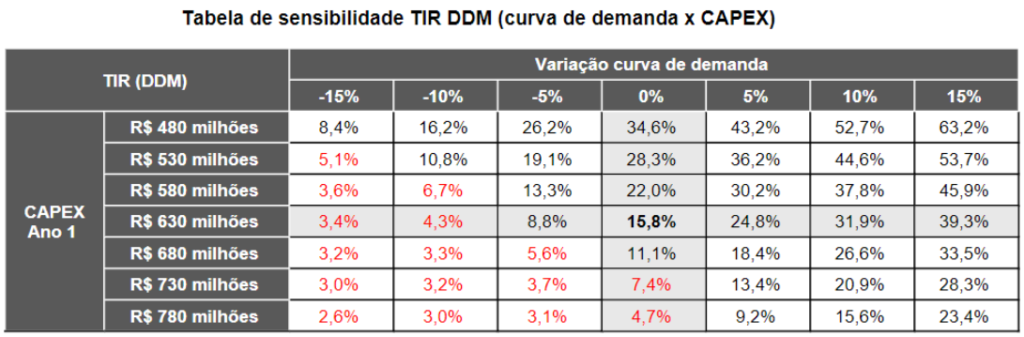
Na análise de risco, o objetivo é antecipar incertezas e medir o impacto de variações nas principais premissas do negócio, como volume de vendas, custos operacionais, preço de insumos ou taxa de câmbio. Além de construir cenários pessimista, realista e otimista, é importante realizar análises de sensibilidade, testando como pequenas mudanças nessas variáveis afetam o resultado final. Isso ajuda a identificar os fatores mais críticos para a operação e preparar planos de contingência.


Já na análise de rentabilidade, o foco é avaliar o retorno financeiro dos investimentos propostos, considerando tanto a visão do projeto quanto a do acionista. Nessa etapa, duas métricas se destacam: TIR (Taxa Interna de Retorno) e VPL (Valor Presente Líquido). 


A TIR representa a taxa de retorno que iguala o valor presente das entradas e saídas de caixa de um projeto, ou seja, é o percentual que indica o quanto aquele investimento deve render ao longo do tempo. Já o VPL mostra, em valores absolutos, quanto de riqueza o projeto gera em relação ao custo de oportunidade do capital. Um VPL positivo significa que o investimento traz retorno acima do esperado, um VPL negativo indica o contrário.


A análise fica mais completa quando esses indicadores são comparados ao WACC (Custo Médio Ponderado de Capital), que reflete o custo de captação da empresa considerando capital próprio e de terceiros.


Se a TIR do projeto for maior que o WACC, significa que o investimento está criando valor econômico e gerando retorno superior ao custo de capital. Por outro lado, se a TIR ficar abaixo do WACC, o projeto tende a consumir recursos em vez de gerar valor, tornando-se financeiramente inviável.


Essa abordagem integrada oferece uma visão realista da viabilidade financeira e dos riscos associados ao crescimento, permitindo decisões embasadas e sustentáveis.


Execução, acompanhamento e revisão contínua

A execução do plano de crescimento exige acompanhamento constante dos resultados e revisão periódica das premissas definidas no planejamento. À medida que o negócio evolui, novos desafios operacionais, de mercado e financeiros surgem, tornando essencial ajustar as projeções, metas e estratégias para manter o equilíbrio entre expansão e rentabilidade.


O processo de revisão dinâmica do plano de negócios, conforme mudanças aconteçam, permite que o acionista tenha sempre a visão mais atual possível, o que pode ser essencial em momentos de incertezas ou alterações nas condições do mercado.


O FP&A (Financial Planning & Analysis) é o grande aliado nesse processo. Ele traduz o plano estratégico em números, acompanha o desempenho dos principais KPIs e garante que as decisões estejam conectadas à geração de valor do negócio.


Empresas que tratam o FP&A como parte central da estratégia, e não apenas uma função de controle, conseguem crescer com segurança, rentabilidade e visão de longo prazo.


O papel da Crescento no apoio ao crescimento empresarial

Para crescer com segurança e eficiência, sua empresa precisa de uma estrutura de governança financeira sólida, capaz de sustentar decisões com base em dados.

E aqui a Crescento pode te ajudar. Temos uma equipe especializada em planejamento financeiro, FP&A e modelagem financeira que podem contribuir com:


  • Entendimento do estágio de maturidade do negócio;
  • Diagnóstico de gargalos que podem comprometer o crescimento;
  • Estruturação de planos de expansão baseados em dados e indicadores de retorno;
  • Acompanhamento de resultados e ajuste de estratégias ao longo do tempo.


Para empresas com faturamento acima de R$ 10 milhões, a Crescento oferece um Checklist de Gestão Financeira gratuito, que avalia desde a estrutura de capital até o nível de previsibilidade do caixa.


Acesse o Checklist de Gestão Financeira da Crescento


FAQ: Dúvidas frequentes sobre crescimento empresarial

Como saber se minha empresa está pronta para crescer?

Sua empresa está pronta para crescer quando possui condições financeiras e operacionais para tal. Isso significa ter previsibilidade de caixa, estrutura de capital equilibrada, capacidade produtiva ou de atendimento ampliável e processos bem definidos. A análise de maturidade financeira ajuda a identificar esses fatores e orientar o crescimento de forma segura.


Todo crescimento exige investimento financeiro?

Nem sempre. Algumas expansões são estratégicas e envolvem ganho de eficiência, tecnologia ou reestruturação. O importante é mensurar o impacto financeiro de cada decisão.


Toda empresa deve buscar crescimento constante?

Depende. Crescimento sem base financeira sólida pode gerar riscos de endividamento e perda de eficiência. O ideal é crescer de forma sustentável.


Quais são os principais erros ao tentar crescer sem planejamento?

Falta de previsibilidade de caixa, endividamento acima da capacidade e ausência de métricas de acompanhamento. O resultado costuma ser o crescimento insustentável e perda de controle.


Como garantir que o crescimento seja sustentável?

Com acompanhamento contínuo de KPIs financeiros e operacionais, e revisões periódicas das metas e projeções.


Qual o papel do FP&A no crescimento empresarial?

O FP&A conecta estratégia e finanças. Ele transforma planos em projeções financeiras, acompanha resultados e garante que as decisões mantenham o negócio saudável no longo prazo.


Cresça com estratégia e segurança

O crescimento empresarial é o resultado de decisões bem estruturadas, apoiadas em dados, análises e visão de futuro. Empresas que se preparam para expandir de forma sustentável consolidam sua posição de mercado e fortalecem sua base financeira.


A Crescento apoia empresas nesse processo, ajudando a transformar a visão de crescimento em resultados concretos, com previsibilidade, controle e estratégia.

Sua empresa está realmente pronta para crescer? Converse com nosso time e saiba como estruturar o planejamento ideal para o crescimento do seu negócio.

Como alinhar planejamento estratégico e financeiro

Muitas empresas constroem planejamentos estratégicos complexos, cheios de metas ambiciosas e planos de expansão, mas não conseguem transformá-los em resultados concretos. O motivo principal pode estar na falta de alinhamento entre o planejamento estratégico e financeiro, mas também na falta de clareza nos objetivos, comunicação insuficiente, resistência interna à mudança, metas pouco realistas, liderança ineficaz, mudanças externas imprevistas e tantas outras situações.


Enquanto a estratégia mostra para onde a organização quer ir, o planejamento financeiro mostra os recursos necessários e a viabilidade do caminho. Sem essa integração, a empresa corre o risco de ter metas que não cabem no orçamento ou desperdiçar capital em projetos desalinhados com os objetivos de longo prazo.


É nesse ponto que entra o FP&A (Financial Planning & Analysis), ou Planejamento e Análise Financeira. É como uma ponte entre a visão estratégica do negócio e sua execução financeira, ajudando a alinhar metas, orçamentos, recursos e indicadores. Quando bem estruturado, o FP&A garante previsibilidade, maior controle e capacidade de adaptação frente às mudanças do negócio ou do mercado.


Neste artigo, vamos aprofundar como alinhar o planejamento estratégico com o financeiro, quais são os principais benefícios, os desafios mais comuns e como medir se a integração realmente funciona.


A importância do alinhamento entre estratégia e finanças

Ter uma estratégia clara é fundamental, mas ela não gera resultados sozinha. Por isso, antes de falarmos sobre o papel do FP&A, é essencial entender o que significa, na prática, unir planejamento estratégico e financeiro.


O planejamento estratégico é o processo que define o rumo do negócio e responde a perguntas como:


  • Onde queremos chegar nos próximos anos?
  • Quais são nossos diferenciais competitivos?
  • Como vamos crescer no mercado?


Entre seus principais componentes estão:


  • Missão, visão e valores: que traduzem a essência da empresa;
  • Objetivos de longo prazo: onde se deseja chegar;
  • Metas mensuráveis: passos concretos para atingir os objetivos;
  • Indicadores estratégicos: métricas que acompanham a evolução.


Já o planejamento financeiro tem o objetivo de viabilizar essas escolhas estratégicas. Ele assegura que os recursos (humanos, tecnológicos e financeiros) estejam disponíveis na medida e no momento certo. Seus principais elementos incluem:

  • Projeção de premissas operacionais chaves do negócio;
  • Ritmo de crescimento;
  • Projeção de custos e investimentos necessários;
  • Usos e fontes do planejamento;
  • KPIs.


Enquanto o planejamento estratégico define o que a empresa quer conquistar, o planejamento financeiro mostra como financiar esse caminho de forma sustentável. Não à toa, as organizações mais competitivas são aquelas que conseguem fazer os dois caminharem juntos, com consistência e disciplina.


O papel do FP&A como ponte entre estratégia e finanças

O FP&A tem a função de transformar o planejamento estratégico em projeções financeiras realistas e fornecer análises que sustentem escolhas de negócio.


Na prática, o FP&A desempenha funções-chave como:


  • Budgeting (orçamento): garantindo que o orçamento esteja alinhado às metas estratégicas;
  • Forecasting (previsão): atualizando os cenários de acordo com o realizado e novas premissas de projeção;
  • Análise de variação: comparando o previsto com o realizado e identificando desvios;
  • Análise de cenários: testando diferentes possibilidades para apoiar a tomada de decisão;
  • Definição de KPIs estratégicos: que unem visão de negócio e indicadores financeiros.


O FP&A também gera dados que podem mudar o rumo da estratégia, como por exemplo, apontar que determinada expansão não é viável no prazo previsto, ou que um projeto trará retorno maior que o inicialmente estimado, caso determinados ajustes na operação sejam feitos. Isso faz da área uma peça-chave para alinhar expectativa e realidade.


Um exemplo prático: imagine que a empresa queira expandir para um novo mercado. O FP&A pode calcular os custos dessa operação, projetar diferentes cenários de receita, identificar riscos e, com base nisso, ajudar a gestão a decidir se o momento é oportuno. 


Benefícios de alinhar planejamento estratégico e financeiro

Quando o planejamento estratégico e financeiro se integram de forma consistente, os benefícios são claros:


  • Maior previsibilidade e controle: a empresa passa a ter clareza sobre resultados esperados e riscos envolvidos;
  • Decisões mais assertivas: gestores tomam decisões com base em dados concretos e não apenas em intuição;
  • Otimização de recursos: o capital é direcionado para iniciativas que realmente geram valor;
  • Flexibilidade para mudanças: mudanças externas, como crises econômicas ou alterações regulatórias, podem ser absorvidas com mais agilidade;
  • Aumento da confiança de stakeholders: investidores, parceiros e até mesmo colaboradores passam a enxergar a empresa como mais sólida e confiável.


Empresas que conseguem esse alinhamento são mais resilientes, competitivas e sustentáveis a longo prazo. Por outro lado, aquelas que negligenciam essa integração costumam perder oportunidades, desperdiçar recursos e enfrentar maiores dificuldades em momentos de crise.


Passos para integrar o planejamento estratégico e financeiro 

Alinhar planejamento estratégico e financeiro exige método, disciplina e uma atuação ativa da área de FP&A. Entre os passos mais importantes, estão:

Construção de um modelo financeiro

A elaboração de um modelo financeiro consistente é essencial para conectar o planejamento estratégico às condições econômicas da empresa, convertendo metas e premissas em projeções claras de receitas, custos, investimentos e fluxo de caixa. 

Esse modelo deve ser dinâmico, possibilitando simulações e ajustes diante de diferentes cenários, além de ser sustentado por dados confiáveis e atualizados, garantindo solidez na tomada de decisões. 

Também exerce um papel relevante ao fortalecer a comunicação entre as áreas estratégica e financeira, antecipar riscos e oportunidades e assegurar que os recursos sejam direcionados de forma eficiente para o alcance dos objetivos organizacionais.


Revisar e alinhar objetivos estratégicos e metas financeiras

É necessário que todas as áreas entendam como suas ações impactam os resultados financeiros. Estratégias ambiciosas sem sustentação em números correm maior risco de não se realizarem.


Criar indicadores e métricas conjuntas

A integração só é possível quando estratégia e finanças falam a mesma língua. Definir KPIs que contemplem tanto o lado financeiro quanto o estratégico é essencial. Isso cria coerência e evita que a empresa caminhe em direções diferentes.


Atualizar constantemente as projeções

Mais do que orçar uma vez por ano, é indicado que as empresas atualizem previsões constantemente, com base nos fatores que realmente movimentam o negócio (vendas, churn, crescimento de clientes, etc.). Ele precisa ser construído com base em premissas realistas, fundamentadas em conhecimento profundo do setor, do comportamento do mercado e das particularidades do negócio.


Fortalecer a comunicação entre líderes de negócio e área financeira

O FP&A deve ser visto como parceiro estratégico, participando das discussões desde a formulação do plano até sua execução. 


Além disso, ter uma equipe bem treinada para registrar e controlar informações financeiras é importante, mas não suficiente. O diferencial está em formar profissionais com capacidade crítica, capazes de projetar cenários, analisar números e apoiar na tomada de melhores decisões financeiras. 


Usar tecnologia e dashboards inteligentes

Plataformas de BI (Business Intelligence), softwares de gestão financeira e ERPs integrados permitem que os dados sejam atualizados em tempo real, reduzindo erros e otimizando o processo de análise. Além disso, automatizar tarefas operacionais libera tempo para que a equipe se concentre em atividades estratégicas.


Com esses passos, o planejamento financeiro e estratégico deixam de ser processos isolados e se tornam parte de uma única engrenagem, guiada por dados e orientada a resultados.


– Leia também: Dashboard financeiro: o que é, tipos, como fazer e KPIs essenciais para sua empresa


Como medir se o alinhamento está funcionando

Planejar é importante, mas acompanhar é indispensável. Para garantir que a integração entre planejamento estratégico e financeiro esteja funcionando, a empresa deve monitorar se as seguintes entregas estão sendo feitas:


  • Análise de medidas de margem de lucro (lucro bruto, EBITDA, lucro líquido etc) que reflitam a eficiência operacional;
  • Projeção de fluxo de caixa e quadro de usos e fontes, mostrando como os recursos estão sendo investidos.
  • ROE de projetos estratégicos, mostrando o retorno real das iniciativas;
  • Análise de orçado x realizado, permitindo identificar desvios e corrigi-los rapidamente;
  • Rolling forecast, atualizando as projeções para que os modelos sempre mostrem um reflexo do cenário mais atual.


Essas entregas devem ser acompanhadas não apenas pela área financeira, mas também pela liderança da empresa, reforçando a cultura de responsabilidade compartilhada.


Desafios mais comuns e como superá-los

Apesar de todos os benefícios, integrar planejamento estratégico e financeiro não é uma tarefa simples. Alguns desafios comuns incluem:


  • Resistência cultural: muitas áreas ainda veem finanças como um “fiscalizador”, e não como parceiro estratégico;
  • Falta de dados confiáveis: empresas sem processos estruturados de coleta e análise de dados têm dificuldade em gerar previsões consistentes;
  • Visão de curto prazo: em algumas organizações, a pressão por resultados imediatos acaba prejudicando o olhar estratégico de longo prazo;
  • Escassez de profissionais de finanças realmente capacitados:  o que compromete a qualidade das análises e decisões estratégicas.


O FP&A pode ajudar a superar esses obstáculos promovendo uma cultura de transparência, investindo em tecnologia de dados e construindo pontes entre áreas que antes não dialogavam.


FAQ: Dúvidas frequentes sobre planejamento estratégico e financeiro com FP&A

O que é FP&A e por que ele é importante?

FP&A significa Financial Planning & Analysis e é a área responsável por conectar planejamento estratégico e financeiro. Sua importância está em garantir que as decisões estratégicas sejam sustentadas por dados e análises financeiras sólidas.


FP&A é o mesmo que controladoria?

Não. A controladoria olha para o passado e garante conformidade, enquanto o FP&A foca no presente e futuro, conectando estratégia e finanças.


O FP&A substitui o departamento financeiro?

Não. Enquanto o financeiro tradicional cuida da contabilidade e da tesouraria, o FP&A atua de forma analítica e preditiva, ajudando a direcionar o futuro da empresa.


Toda empresa precisa de FP&A?

O FP&A não é uma obrigatoriedade. Porém, empresas de todos os portes podem se beneficiar de práticas de planejamento e análise financeira, ainda que em níveis diferentes de sofisticação.


Como saber se minha empresa já tem esse alinhamento?

Se as metas estratégicas possuem reflexos claros no orçamento, se os líderes tomam decisões com base em análises financeiras e se há flexibilidade para ajustes rápidos, é sinal de que o alinhamento já acontece.


Quais ferramentas podem apoiar esse processo?

O principal é o modelo financeiro, antes de BI, dashboard ou outras ferramentas. 


Unir planejamento estratégico e financeiro é mais do que uma boa prática

Essa ponte é essencial para empresas que desejam crescer de forma consistente em um mercado cada vez mais competitivo.


O FP&A garante que a visão de futuro da organização seja traduzida em números, planos e ações concretas. Quando bem estruturado, ele transforma a área financeira em parceira estratégica da gestão, ajudando a empresa a tomar decisões mais assertivas.


Para organizações que ainda enfrentam dificuldades neste alinhamento, o caminho começa pela conscientização: as finanças não podem ser vistas apenas como suporte, mas como parte fundamental da estratégia. Com metodologia, tecnologia e cultura integradora, o resultado é uma empresa mais previsível, ágil e preparada para os desafios.

Se você quer entender como sua empresa pode alinhar de forma prática o planejamento estratégico e financeiro com apoio de especialistas em FP&A, agende uma conversa com especialistas da Crescento e veja como estruturar esse processo para maximizar resultados.


Como organizar as finanças da empresa em 5 passos práticos

Desorganização financeira, pouca clareza sobre os números e falta de previsibilidade são desafios que muitas empresas enfrentam. Cenários como esses podem levar a decisões equivocadas, perda de oportunidades e até à inviabilidade do negócio. Por isso, entender como organizar as finanças da empresa é um diferencial competitivo.


Uma gestão financeira empresarial bem estruturada torna a rotina da empresa mais eficiente e oferece uma base sólida para decisões mais acertadas, tanto internamente quanto na relação com clientes, fornecedores e parceiros.


A Crescento entende que você busca soluções personalizadas e de longo prazo para garantir a sustentabilidade do seu negócio. Por isso, preparamos este guia para te ajudar a organizar as finanças da empresa em cinco passos práticos.


Passo 1: Consolide contas e garanta separação total entre Pessoa Física e Jurídica

Um dos erros mais comuns e prejudiciais das empresas é misturar as contas pessoais dos sócios com as contas da pessoa jurídica. Essa prática cria distorções nos números, dificulta a visualização da rentabilidade do negócio e gera ruídos nas projeções, diminuindo a previsibilidade do negócio.


Quando as contas se misturam, fica difícil determinar a origem e o destino de cada real. Isso pode levar a projeções mal feitas, visto que os responsáveis pela análise financeira se baseiam em um histórico com “números sujos“.


Em outras palavras, você não consegue ter uma visão clara se o dinheiro que entra é lucro da operação ou uma injeção de capital pessoal, e se o dinheiro que sai é um custo da empresa ou uma despesa particular.


Medidas para garantir essa separação:


  • Conta bancária exclusiva para a pessoa jurídica (PJ): Este é o passo mais básico e fundamental. Todo o movimento financeiro da empresa (recebimentos de clientes, pagamentos de fornecedores, salários, impostos) deve passar por essa conta;
  • Utilize cartões corporativos: Para despesas da empresa, como viagens a trabalho ou compra de materiais, os cartões corporativos evitam que os colaboradores utilizem seus próprios recursos, simplificando o reembolso e a conciliação posterior;
  • Estabeleça pró-labore ou distribuição de lucros: É recomendado que os sócios retirem dinheiro da empresa de maneira formal, como um pró-labore (salário para os administradores) ou distribuição de lucros, de preferência, com valores e periodicidade definidos. Isso garante que as saídas sejam registradas corretamente e não se misturem com as despesas operacionais.


Dessa forma, você garante uma visão mais precisa da saúde financeira do seu negócio, melhora a previsibilidade da operação e apoia a tomada de decisão estratégica.


Passo 2: Implemente registro detalhado e conciliação bancária sistemática

Registrar detalhadamente todas as entradas e saídas de recursos é o alicerce de uma organização financeira da empresa. Não basta apenas saber quanto entrou e quanto saiu, é preciso que cada transação seja categorizada e classificada por centro de custo, projeto ou filial. 


Ao classificar cada despesa e receita, você tem uma visão ampla da rentabilidade de cada iniciativa, permitindo identificar gargalos e otimizar recursos.


A prática recomendada, e que a Crescento endossa, é que cada lançamento no seu sistema de gestão (ERP) ou planilha financeira bata com o extrato bancário. Esta é a essência da conciliação bancária, uma etapa que deve ser vista como obrigatória, e não opcional. 


A conciliação é mais do que uma simples conferência: é uma prática para reduzir fraudes, identificar erros (sejam eles bancários ou de lançamento interno) e aumentar a confiabilidade dos seus dados financeiros.


Um bom sistema ERP para tesouraria permite que você configure regras de classificação automática, integre com seus bancos e gere relatórios de conciliação com agilidade. 


No entanto, lembre-se da máxima: “Garbage in, garbage out”. Informações ruins geram decisões ruins. Por isso, a capacitação da equipe responsável pelos lançamentos é fundamental. Eles precisam entender a importância do trabalho e de seguir as melhores práticas para que os relatórios gerados sejam confiáveis.


Passo 3: Crie  e acompanhe seu orçamento

Um orçamento bem feito ajuda a garantir a previsibilidade e a capacidade de tomar decisões com tempo hábil. Não é necessário entender o orçamento como algo rígido e imutável, mas sim um direcionador estratégico ao longo do período. O objetivo é que você olhe para o futuro e antecipe cenários, em vez de apenas reagir a eles.


É preciso definir premissas claras, realistas e bem fundamentadas, além de padronizar as categorias orçamentárias. Isso significa que, se você orçou “despesas com transporte“, essa categoria deve ser a mesma utilizada para registrar as despesas reais. Conciliar a categorização dos lançamentos do ERP com as que foram utilizadas no orçamento permite que façamos uma comparação mais assertiva entre orçado e realizado (comparamos maçã com maçã), facilitando a identificação de desvios e correções de rota. 


Um orçamento eficaz serve como um forecast dinâmico, com revisões periódicas. Não espere o fim do ano para analisar resultados. Faça revisões mensais, trimestrais, semestrais ou em qualquer momento que for necessário, ajustando as projeções conforme as mudanças no mercado ou no próprio negócio.


Ao mesmo tempo, é fundamental manter uma versão original do orçamento. Essa comparação entre o planejado inicialmente e o que foi ajustado ao longo do tempo permite aprender com os desvios e tornar as próximas projeções ainda mais assertivas.


Exemplo prático

Imagine que com base nas projeções do trimestre, você identifica uma previsão de descasamento de caixa no fim do período, resultado de um custo acima do previsto e de um aumento do prazo médio de recebimento.


Se você conta com um orçamento estruturado e atualizado, mesmo que simples, como uma planilha que compare o planejado com o realizado, consegue antecipar esse cenário.


Com essa visão, é possível agir com mais tranquilidade e analisar alternativas como: negociar prazos de pagamento com fornecedores, buscar linhas de crédito, otimizar ou postergar despesas e investimentos ou renegociar termos com o cliente. Sem essa visibilidade antecipada, a empresa estaria reagindo a uma crise, o que é sempre mais custoso e estressante.


Passo 4: Gere relatórios gerenciais e promova análise estratégica

Registrar e orçar são passos essenciais, mas por si só não bastam para uma organização financeira eficaz. O verdadeiro valor surge quando esses dados são transformados em insights acionáveis. É aqui que entram os relatórios gerenciais e análise estratégica, que permitem que as informações fluam e se tornem base para decisões inteligentes.


Os relatórios gerenciais devem ser claros, concisos e adaptados às necessidades dos diferentes stakeholders. Não é apenas apresentar números, mas contar uma história com eles: 


  • Que tendências os números estão mostrando? 
  • Quais são os principais desafios? 
  • Onde estão as oportunidades? 
  • O que devemos fazer hoje para melhorar o resultado futuro?


Análises em excel, apresentações em PowerPoint, dashboards em PowerBI ou mesmo relatórios customizados do ERP ajudam a visualizar os números de forma intuitiva e dinâmica. Eles permitem uma visão panorâmica da performance financeira com detalhes quando necessário.


Além disso, reuniões com os stakeholders para a revisão dos resultados são fundamentais para discutir as razões por trás dos números e alinhar ações que devem ser feitas para otimizar o resultado futuro. Isso fomenta uma cultura de responsabilidade e colaboração em toda a empresa.


Em empresas mais maduras, o papel do FP&A (Planejamento e Análise Financeira) é apoiar estrategicamente a tomada de decisões das empresas. Essa área é responsável por ir além do básico, analisando corretamente os desvios do orçado vs realizado, sensibilizando cenários e riscos, além de elaborar projeções assertivas, que auxiliam a empresa a fazer melhores decisões de investimentos.


– Leia também: Dashboard financeiro: o que é, tipos, como fazer e KPIs essenciais para sua empresa


Passo 5: Capacitação, otimização e tecnologia para melhoria contínua

A organização das finanças da empresa não tem um fim definido, é um processo de aprimoramento contínuo. Para manter a eficácia dos passos anteriores, é fundamental focar na capacitação da equipe, otimização de processos e uso estratégico da tecnologia.


Capacite a sua equipe

Invista na capacitação da equipe, desde os colaboradores que fazem os lançamentos diários até os gestores que interpretam os relatórios. Todos devem compreender a importância do escopo de trabalho.


Treinamentos sobre as ferramentas (ERPs, planilhas), políticas internas e conceitos financeiros básicos (como classificação de custos, centros de lucro, etc.) são essenciais para todas as pessoas envolvidas nas áreas de gestão financeira, independente do cargo. Uma equipe bem treinada garante a qualidade das informações e é capaz de identificar erros e propor melhorias.


Otimize a agenda e os processos para maior eficiência

Padronizar datas de pagamento a fornecedores é uma medida simples, mas que pode gerar grandes ganhos. Ao estabelecer datas fixas para essas saídas, a empresa melhora a previsibilidade do caixa de curto prazo e organiza melhor a agenda dos responsáveis por aprovações, reduzindo gargalos operacionais.


Além disso, revisar e padronizar rotinas financeiras (como cronogramas internos para registro e consolidação de dados) permite acelerar o fechamento dos resultados mensais, mesmo que a empresa trabalhe com indicadores puramente gerenciais. 


Com processos mais bem estruturados e o apoio de tecnologias adequadas, a empresa consegue gerar informações com mais agilidade, permitindo uma tomada de decisão mais rápida e embasada.


Use tecnologia para aumentar a complexidade analítica

A tecnologia é uma aliada para a organização das finanças da empresa. Utilize para reduzir tempo gasto em tarefas operacionais e repetitivas, liberando a equipe para análises mais complexas e estratégicas.


  • Automação de lançamentos: Sistemas ERP modernos permitem integração com bancos, automação de lançamentos recorrentes e importação de dados, diminuindo erros manuais e acelerando o processo de registro;
  • Gerenciamento de documentos e fluxos de aprovação: A digitalização e a automação de processos aumentam a segurança e agilizam o fluxo de informações, garantindo decisões com base em dados atualizados;
  • Inteligência Artificial e Machine Learning: Essas soluções podem otimizar a previsão de fluxo de caixa, identificar padrões de despesas e receitas, e até prever riscos financeiros com maior precisão;
  • Ferramentas de integração e tratamento de dados: O uso de robôs de RPA, Power Automate,  Power Query dentre outros otimizam a captura, consolidação e tratamento dos dados, liberando tempo para que os analistas foquem em análise;
  • Ferramentas de análise de dados: Além do Power BI, outras ferramentas podem ser usadas para criar dashboards interativos, permitindo que os gestores explorem os dados financeiros de diferentes perspectivas e gerem melhores insights.


Ao abraçar a melhoria contínua sua empresa estará organizada financeiramente,  preparada para enfrentar os desafios, aproveitar oportunidades e garantir a sustentabilidade do negócio a longo prazo.


Perguntas frequentes sobre como organizar as finanças da empresa

Qual a importância de separar finanças pessoais das empresariais?

Separar as contas é fundamental para ter uma visão clara da saúde financeira da empresa. Contas misturadas impedem a análise real de lucratividade e prejudicam a previsibilidade do negócio.


O que é conciliação bancária e por que ela é tão importante?

É a comparação entre extrato bancário e registros internos. Fundamental para identificar divergências, erros ou fraudes, garantindo a confiabilidade dos dados e a base para decisões precisas.


Como um orçamento pode ajudar a minha empresa a crescer?

O orçamento empresarial é um plano financeiro que define metas e aloca recursos. Ele permite otimizar gastos, monitorar o desempenho e tomar decisões proativas para o crescimento, como buscar investimentos ou ajustar despesas.


Quais relatórios financeiros são essenciais para uma boa gestão?

Depende da realidade de cada empresa. Pode ser que seja importante ter relatório de lucratividade por centro de custo ou unidade de negócio e acompanhamento de KPI estratégicos. Mas começar com as demonstrações financeiras (fluxo de caixa, DRE e balanço patrimonial) já é um ótimo começo. 


Quando contratar um especialista ou consultoria financeira para minha empresa?

A necessidade de uma consultoria financeira pode surgir por diversos motivos: desde uma desorganização nos controles internos, falta de previsibilidade no fluxo de caixa, até dificuldades para analisar com precisão os números do negócio e tomar decisões com base em dados confiáveis.


Além disso, à medida que a operação cresce, surgem novas demandas (mais centros de custo, diferentes unidades de negócio, contratos mais complexos) que exigem uma estrutura financeira mais robusta e especializada. Nesses momentos, contar com o apoio de uma consultoria permite organizar os processos, fortalecer a gestão e gerar as análises necessárias para sustentar o crescimento com mais segurança.

Como a Crescento pode ajudar

Na Crescento, unimos conhecimento técnico, expertise e inteligência financeira para construir soluções personalizadas e sustentáveis.


Se você precisa de mais clareza sobre a saúde financeira da sua empresa, ou deseja estruturar um modelo de planejamento eficiente, conte com a nossa equipe.


  • Assessoria especializada para implementar e otimizar os 5 passos da organização financeira, adaptando-os à realidade do seu negócio;
  • Ajudamos a organizar os processos e rotina da tesouraria, melhorando a qualidade dos lançamentos;
  • Especialistas em FP&A: entendemos os números da sua empresa, trazendo previsibilidade para tomar decisões mais assertivas e sustentáveis.


Fale com um de nossos consultores e veja como podemos apoiar o seu negócio.


Reequilíbrio econômico-financeiro do contrato: o que é, quando aplicar e como garantir contratos sustentáveis

Reequilíbrio econômico-financeiro do contrato: o que é, quando aplicar e como garantir contratos sustentáveis


O cenário econômico global está em constante mudança, afetando diretamente contratos de longo prazo. O reequilíbrio econômico-financeiro do contrato surge como uma solução vital para manter a sustentabilidade dessas relações, especialmente em períodos de volatilidade econômica.


Empresas que atuam em setores sensíveis, como infraestrutura, prestação de serviços e concessões públicas, enfrentam desafios que podem exigir ajustes contratuais ao longo do tempo.


Por isso, esse processo, quando bem gerido, assegura que ambas as partes mantenham a equidade contratual e, ao mesmo tempo, protejam seus interesses financeiros.


Para entender mais sobre as possibilidades de reequilíbrio econômico-financeiro, continue a leitura!


O que é reequilíbrio econômico-financeiro do contrato?

O reequilíbrio econômico-financeiro do contrato é um mecanismo previsto na legislação brasileira (Lei nº 14.133/2021) que busca restaurar o equilíbrio original de um contrato quando eventos extraordinários ou imprevisíveis afetam significativamente a execução financeira do acordo.


Em termos práticos, trata-se de ajustar valores, prazos ou condições contratuais para que nenhuma das partes sofra perdas desproporcionais em decorrência de fatores externos, como variações econômicas abruptas, inflação descontrolada, crises cambiais ou mudanças no escopo do projeto, por exemplo.


Para empresas que gerenciam grandes contratos, como concessões públicas ou projetos de infraestrutura, esse equilíbrio é fundamental para manter a viabilidade financeira ao longo do tempo. Sem ele, os custos inesperados podem impactar severamente o caixa da empresa, afetando sua capacidade de operar e de gerar valor de forma sustentável.


– Leia também: Análise financeira em concessões públicas: como ser competitivo em leilões de infraestrutura


Qual a diferença entre reequilíbrio, revisão e repactuação do contrato?

Essa é uma diferença que pode gerar dúvidas, pois todos os termos tratam de ajustes em contratos. No entanto, cada uma dessas modalidades tem finalidades e circunstâncias específicas. Entender suas particularidades é fundamental para fazer escolhas estratégicas e adequadas para cada situação contratual.


1. Reequilíbrio do contrato

Pode ser acionado quando eventos extraordinários e imprevisíveis alteram substancialmente o equilíbrio econômico original do contrato. Isso significa que o contrato se tornou inviável financeiramente para uma das partes devido a fatores externos.


Essa modalidade visa restaurar a equidade original acordada entre as partes, para que o contrato possa ser cumprido conforme os termos estabelecidos inicialmente, sem prejuízo financeiro desproporcional.


2. Revisão de contrato

A revisão de contrato ocorre quando há necessidade de ajustar os termos contratuais em razão de mudanças nas circunstâncias ou condições iniciais, porém sem o caráter emergencial que caracteriza o reequilíbrio.


Nesse caso, não é necessário que tenha ocorrido um evento imprevisível ou extraordinário. A revisão pode ser motivada, por exemplo, por alterações no escopo do projeto, mudanças regulatórias ou mesmo por questões operacionais que surgiram durante a execução do contrato.


Na revisão, as partes buscam adaptar o contrato para que ele continue alinhado às condições práticas e necessidades atuais, mas sem que haja um rompimento brusco. Trata-se, portanto, de uma medida preventiva e de ajuste pontual.


3. Repactuação do contrato

Este, por sua vez, é um mecanismo utilizado quando as partes acordam em renegociar os termos contratuais de forma mais ampla, geralmente envolvendo ajustes periódicos ou situações previstas no contrato.


Ao contrário do reequilíbrio e da revisão, que costumam ser relativos a situações externas, a repactuação é uma renegociação planejada e muitas vezes esperada, baseada em previsões contratuais.


Ela pode ocorrer em contratos que envolvem reajustes periódicos de preços, por exemplo, ou quando há uma cláusula que permite a renegociação de termos após um certo período. Em muitos contratos de longo prazo, a repactuação é uma ferramenta importante para garantir que o contrato continue refletindo a realidade de mercado e as condições econômicas ao longo do tempo.


Quando o pedido de reequilíbrio econômico-financeiro é necessário?

O pedido de reequilíbrio econômico-financeiro é geralmente acionado quando eventos fora do controle das partes impactam de maneira significativa o contrato. Entre os principais fatores que podem justificar essa solicitação estão:


1. Inflação e variação cambial

Mudanças bruscas na inflação ou nas taxas de câmbio podem justificar um pedido de reequilíbrio.


Esses fatores têm um impacto direto no poder de compra e nos custos de execução do contrato. Isso é especialmente relevante em contratos de longa duração, onde flutuações econômicas podem gerar desequilíbrios significativos nos valores pactuados.


A inflação, por exemplo, pode aumentar o custo dos insumos, enquanto a variação cambial pode impactar contratos que envolvem pagamentos em moedas estrangeiras.


– Leia também: Reforma tributária: o que muda no jogo fiscal para as empresas?


2. Crises econômicas e eventos de força maior

São situações extraordinárias e imprevisíveis que podem causar grande impacto em contratos. Esses eventos incluem desde recessões econômicas até desastres naturais, crises globais e pandemias, que afetam a capacidade das partes de cumprir suas obrigações contratuais.


A pandemia de Covid-19, por exemplo, resultou em interrupções na cadeia de suprimentos, restrições operacionais, quedas na demanda e aumentos inesperados de custos. Nessas situações, o reequilíbrio econômico-financeiro é essencial para garantir que o contrato permaneça viável, permitindo ajustes para que ambas as partes possam continuar a relação contratual sem assumir perdas excessivas.


3. Mudanças no escopo do projeto

Quando o projeto original sofre modificações, seja por necessidade do contratante ou por exigências legais, os custos e prazos originalmente estabelecidos podem não ser mais suficientes.


Essas mudanças podem incluir alterações técnicas, ampliação das atividades contratadas ou até mesmo novos requisitos regulatórios que exigem mais recursos.


4. Atrasos na execução

Atrasos no cronograma também podem motivar um pedido de reequilíbrio, especialmente quando geram custos adicionais não previstos.


Se uma das partes não puder cumprir os prazos acordados por motivos que fogem ao seu controle, como problemas logísticos ou operacionais, é essencial revisar os termos financeiros do contrato para garantir que as partes não sejam prejudicadas. Nesse cenário, o reequilíbrio é uma forma de ajustar os custos e prazos à nova realidade do projeto.


5. Fato do Príncipe

Por fim, o fato do príncipe ocorre quando um ato administrativo do Estado, como uma nova regulamentação ou política pública, afeta indiretamente o contrato, tornando impossível sua execução nos termos originalmente pactuados. Por exemplo, uma nova legislação que impõe custos adicionais ao cumprimento do contrato pode desencadear um pedido de reequilíbrio econômico-financeiro, pois altera substancialmente as condições sob as quais o contrato foi firmado.


– Leia também: Evolução do mercado de concessões públicas e PPPs no Brasil


Formatos de reequilíbrio econômico-financeiro

O reequilíbrio econômico-financeiro pode ser alcançado por diferentes formatos, dependendo das necessidades contratuais e do impacto financeiro gerado. Entre os principais formatos, estão:


  • Aumento da tarifa: ajuste nos valores cobrados pelos serviços para compensar o aumento nos custos operacionais ou econômicos;
  • Ampliação de prazo: extensão do prazo contratual para permitir maior retorno financeiro, compensando desequilíbrios temporários;
  • Redução no valor da outorga: diminuição do valor devido ao poder concedente, como forma de reequilibrar o contrato frente a novas exigências;
  • Implementação ou aumento de subsídio: inclusão ou ampliação de subsídios governamentais para garantir a continuidade do serviço sem sobrecarregar a empresa.


Esses formatos são apenas algumas das alternativas para assegurar a sustentabilidade financeira do contrato. É necessário avaliar cada caso individualmente para entender qual é a melhor forma de ajuste.


Como calcular o reequilíbrio econômico-financeiro?

Calcular o reequilíbrio econômico-financeiro exige uma análise detalhada para comprovar, de forma objetiva, que houve desequilíbrio nos termos originais do contrato. Esse cálculo deve ser transparente e baseado em dados concretos.

Em geral, o processo envolve:

  1. Definir o ponto de equilíbrio original: identificar as condições financeiras previstas no contrato inicial, incluindo custos, receitas, prazos e margens;
  2. Apurar o impacto do evento gerador: mensurar financeiramente o efeito de fatores como inflação, variação cambial, aumento de custos ou mudanças no escopo;
  3. Comparar valores antes e depois do evento: apresentar de forma clara como as novas condições alteram a viabilidade do contrato;
  4. Calcular o ajuste necessário: estimar a compensação justa para restabelecer o equilíbrio, seja por aumento de valores, extensão de prazos ou outras medidas previstas na legislação e no contrato;
  5. Validar com documentação comprobatória: anexar planilhas, notas fiscais, índices econômicos e outros registros que justifiquem o pedido.


Uma metodologia bem estruturada aumenta a credibilidade do pleito e reduz riscos de indeferimento.


Modelo de pedido de reequilíbrio econômico-financeiro

A formalização do pedido de reequilíbrio contratual é tão importante quanto o cálculo. Um modelo básico pode conter:


  • Identificação das partes: Nome e dados da empresa contratante e contratada;
  • Referência contratual: Número, data e objeto do contrato;
  • Descrição do evento gerador: Relato claro e objetivo sobre o fato extraordinário ou imprevisível que provocou o desequilíbrio;
  • Impactos financeiros: Demonstração, em valores, do impacto nas condições originais, com base em documentos e cálculos detalhados;
  • Solicitação de ajustes: Indicação das medidas propostas para restabelecer o equilíbrio (revisão de valores, extensão de prazos, etc.);
  • Documentos anexos: Planilhas, notas fiscais, laudos técnicos e demais provas que sustentem a solicitação;
  • Assinatura e data: Assinatura dos representantes legais e data de emissão.


Dica: manter um tom objetivo, técnico e fundamentado aumenta as chances de sucesso do pedido e agiliza as negociações.


Erros comuns ao solicitar o reequilíbrio contratual e como evitá-los

Empresas que precisam solicitar o reequilíbrio econômico-financeiro devem ter cuidado para não cometer erros que possam comprometer suas negociações.


Um dos mais comuns é subestimar os impactos financeiros. Muitas empresas fazem cálculos superficiais dos custos gerados por eventos inesperados, o que resulta em pedidos de reequilíbrio insuficientes.


Outro problema recorrente é a falta de documentação adequada. Para que o pedido seja bem-sucedido, é preciso apresentar dados sólidos e documentados que comprovem o impacto dos fatores externos sobre o contrato.


Além disso, focar exclusivamente no curto prazo pode ser prejudicial. Alguns gestores tentam resolver apenas o problema imediato, sem levar em conta os efeitos a longo prazo, o que pode gerar novas demandas de reequilíbrio no futuro.


Para evitar esses erros, é fundamental realizar uma análise financeira detalhada, reunir documentação clara e adotar uma visão de longo prazo, considerando todas as variáveis envolvidas no processo.


– Leia também: Consultor de investimentos: a chave para proteger e potencializar seu patrimônio


Como uma consultoria especializada pode ajudar no reequilíbrio econômico-financeiro do contrato?

Uma consultoria financeira especializada, como a Crescento, pode ser um aliado estratégico para empresas que precisam solicitar o reequilíbrio econômico-financeiro. Isso porque uma consultoria pode:


  • Analisar os impactos financeiros: com uma visão técnica e detalhada, a consultoria consegue identificar todos os impactos que o evento externo causou no contrato e nas finanças da empresa;
  • Preparar a documentação necessária: consultorias especializadas garantem que a solicitação esteja embasada em dados financeiros e jurídicos robustos;
  • Medir os efeitos a longo prazo: um dos principais benefícios de contar com uma consultoria é que ela pode ajudar a empresa a prever os impactos futuros, criando uma estratégia sólida para minimizar riscos;
  • Prevenir a necessidade de reequilíbrio: além de ajudar no momento de crise, uma consultoria financeira pode ser essencial na fase de elaboração do contrato, criando cláusulas e previsões que minimizem a necessidade de futuros reequilíbrios.


FAQ: principais dúvidas sobre o tema

Confira a seguir as principais dúvidas sobre o reequilíbrio contratual. Algumas já foram respondidas, mas reunimos tudo nesta seção para facilitar sua consulta!


O que é reequilíbrio econômico-financeiro?

É um mecanismo previsto na legislação brasileira que busca restaurar o equilíbrio original de um contrato quando eventos extraordinários ou imprevisíveis impactam significativamente sua execução financeira.


Qual a diferença entre reequilíbrio e reajuste?
O reequilíbrio é acionado diante de eventos imprevisíveis e extraordinários que comprometem a viabilidade financeira do contrato. Já o reajuste é uma atualização periódica dos valores pactuados, normalmente prevista no contrato, para repor perdas inflacionárias ou variações de índices específicos.


Como calcular o reequilíbrio econômico-financeiro?
O cálculo envolve identificar o ponto de equilíbrio original do contrato, mensurar financeiramente o impacto do evento gerador, comparar os valores antes e depois desse evento e estimar o ajuste necessário. É fundamental embasar tudo com documentação comprobatória, como planilhas, notas fiscais e índices econômicos.


Como fazer reequilíbrio econômico-financeiro?
O processo começa com a apuração dos impactos financeiros e a elaboração de um relatório técnico. Em seguida, formaliza-se um pedido contendo a identificação das partes, referência ao contrato, descrição do evento, detalhamento dos impactos e a proposta de ajuste. A documentação deve ser clara, objetiva e fundamentada.


Como justificar o reequilíbrio econômico-financeiro?
A justificativa deve demonstrar que um evento externo, imprevisível e extraordinário afetou diretamente a execução do contrato, tornando-o desequilibrado financeiramente. É essencial apresentar provas concretas, como laudos técnicos, séries históricas de preços e análises de mercado que comprovem a alteração significativa das condições originais.


Qual é o prazo para solicitar o reequilíbrio econômico-financeiro?
O prazo pode variar conforme o contrato e a legislação aplicável, mas a recomendação é que o pedido seja feito o quanto antes após a constatação do evento gerador, para evitar acúmulo de prejuízos e facilitar as negociações.


Conheça o trabalho da Crescento

Em um cenário econômico em constante mudança, o reequilíbrio econômico-financeiro é essencial para preservar contratos e evitar prejuízos desnecessários. Com o apoio de especialistas, é possível conduzir esse processo de forma estratégica, precisa e segura.


Na empresa de consultoria financeira Crescento, entendemos que contratos robustos e bem geridos são a base para a sustentabilidade financeira de qualquer empresa.


Nossa equipe de especialistas está preparada para auxiliar desde a análise financeira detalhada até a preparação e defesa de pedidos de reequilíbrio econômico-financeiro. Atuamos de forma personalizada, sempre com foco em soluções eficientes e estratégicas que protejam os interesses de sua empresa.


Entre em contato e descubra como podemos ajudar a garantir que seus contratos estejam sempre equilibrados e preparados para enfrentar as mudanças do cenário econômico.

CFO as a Service: o que é, como saber se sua empresa precisa e como contratar

CFO as a Service: o que é, como saber se sua empresa precisa e como contratar


CFO é responsável pela direção financeira de uma empresa, cuidando de todas as finanças e tomando as decisões estratégicas relacionadas ao dinheiro. No entanto, nem toda empresa possui estrutura para contratar um CFO em tempo integral. É aqui que entra o CFO as a Service, ou gestão financeira sob demanda, um modelo inovador que oferece as mesmas funções desse profissional, mas como um serviço especializado e sob demanda.


Quer entender mais sobre esse serviço e as possibilidades que ele pode trazer para o seu negócio? Continue lendo e descubra tudo o que você precisa saber sobre o CFO as a Service! Veja:


O que o CFO as a Service?

Assim como o profissional que ocupa esse cargo dentro de uma empresa, o CFO as a Service é responsável pela avaliação e análise dos indicadores financeiros, utilizando essas informações como base para decisões estratégicas.


A principal vantagem desse serviço é que ele traduz relatórios financeiros complexos em ações práticas e planos estratégicos, agregando valor à empresa e otimizando resultados.


Além disso, algumas consultorias que oferecem o CFO as a Service promovem reuniões periódicas com a diretoria para alinhar estratégias, ajustar planos e acompanhar resultados.


Mas qual a diferença entre possuir um profissional dentro de sua equipe e contratar esse serviço? Bom, o CFO as a Service irá aprimorar a gestão financeira que já existe na sua empresa, pois traz a expertise do diretor financeiro externo. E detalhe: faz isso sem o custo da contratação do profissional exclusivo para a área, que pode ser bem custosa, e dentro de alguns cenários nem tão necessária, considerando uma jornada de trabalho completa de 44 horas semanais.


– Leia também: FP&A: o que é e qual a importância da atividade de Análise e Planejamento Financeiro


Como saber se minha empresa precisa deste serviço?

Por esse cargo ser responsável por grande parte das demandas financeiras estratégicas, é imprescindível ser ocupado por alguém com alto nível de experiência na área. Ou seja, isso pode demandar um valor alto de salário, maior que a contratação de um especialista externo. Se você busca por otimizações, o CFO as a Service vai te proporcionar: 


  • Redução e flexibilidade nos custos: você paga apenas pelo serviço que precisa;
  • Boa gestão de riscos financeiros: mitigação de problemas antes que eles impactem o negócio;
  • Mapeamento de pontos de melhoria: identificação de gargalos financeiros e operacionais;
  • Tomada de decisão embasada: recomendações fundamentadas em análises detalhadas;
  • Elaboração de planos estratégicos: criação de estratégias para alcançar objetivos de curto e longo prazo;
  • Experiência em captação de recursos: suporte em negociações com investidores e financiamentos.


Após ver todas as vantagens, considera que a sua empresa precisa deste serviço? Entre em contato e converse agora com um de nossos consultores.


Qual o valor de um serviço de CFO as a service

Assim como a maioria dos serviços relacionados às finanças, o CFO as a Service, é personalizado. Ou seja, seu valor vai depender das demandas do negócio e seu porte. Para entender o valor do serviço para sua empresa, é necessário realizar uma avaliação.


Consultoria financeira com CFO as a service

Hoje, existem no mercado algumas empresas de consultoria financeira que oferecem o serviço de consultoria financeira empresarial esse serviço dentro do BPO Financeiro. E nós da Crescento somos uma delas. 


Nossa equipe é composta por diversos profissionais especialistas em finanças e assim entregamos um serviço completo de consultoria financeira empresarial, auxiliando nossos clientes a atingirem o objetivo esperado e muito além dele. Conheça nossa equipe e descubra como podemos transformar a saúde financeira do seu negócio.


Na hora de contratar, fique ligado e tenha a certeza de que está entregando a saúde financeira do seu negócio na mão de um especialista com know how e com uma proposta de trabalho alinhada ao que você acredita. 


– Leia também: Consultor de investimentos: o que faz e como contratar o profissional ideal


Banner para contato com a Crescento

Análise financeira em concessões públicas: como ser competitivo em leilões de infraestrutura

Em nosso blog sobre O Mercado de Concessões e PPPs no Brasil, abordamos como o mercado de concessões públicas desempenha um papel de protagonismo no desenvolvimento da infraestrutura no Brasil e na melhoria da prestação de serviços públicos. Listamos alguns dos principais benefícios dessas iniciativas, mapeamos a distribuição de risco entre as partes e analisamos um exemplo preliminar de fluxo de caixa típico desses editais. Neste texto falaremos sobre a análise financeira em concessões públicas.


É importante salientar que os números apresentados pelos estudos de viabilidade dos editais são apenas um ponto de partida para as empresas interessadas. Toda projeção financeira possui certa subjetividade e, naturalmente, os interessados no projeto podem adotar premissas divergentes.


Aqui você vai encontrar:


Matriz de risco contratual em concessões públicas

As empresas interessadas em concessões públicas, primeiramente, buscam entender o edital de concessão e se resguardar do ponto de vista jurídico e contratual. Alguns editais apresentam uma matriz de risco bem definida, especificando o responsável jurídico e financeiro por possíveis desvios em relação ao esperado. Outros são mais generalistas, mas ainda assim contêm apontamentos sobre eventuais conflitos. Compreender a distribuição de responsabilidades é essencial para uma boa gestão de risco do projeto.


Um exemplo disso é a concessão de operação de ônibus urbano. Nesse tipo de edital, há uma margem de desvio máximo de receita (por exemplo, “X%”). Se a receita realizada exceder o valor projetado no edital, a concessionária deve compartilhar o valor extra com o poder concedente. Caso fique abaixo, é o poder concedente quem repõe a diferença. Além disso, o poder concedente garante a correção da tarifa pelo IPCA, mesmo que a operação tenha custos atrelados a combustíveis.


– Leia também: Reequilíbrio econômico-financeiro do contrato: o que é, quando aplicar e como garantir contratos sustentáveis


Exemplo prático de matriz de risco

No exemplo acima, a concessionária tem certo grau de proteção quanto a frustrações na curva de passageiros, embora não consiga capturar todo o benefício de uma curva mais agressiva devido ao limite de 105%. No entanto, há um risco relevante atrelado ao custo do diesel, já que o IPCA cobre apenas uma parte dos custos com combustível. Por isso, é essencial que as empresas mapeiem e precifiquem os riscos envolvidos no edital.


Estudos de viabilidade financeira nas concessões públicas

Os estudos realizados pelas empresas interessadas em concessões são semelhantes aos conduzidos pelo poder concedente. Especialistas em projeção de demanda, estrutura de custo e operação, bem como engenheiros que elaboram os orçamentos de CAPEX, assumem premissas com certo grau de subjetividade, baseando-se, em geral, na expertise do setor.


Inovação como vantagem competitiva nas concessões

Um ambiente favorável à inovação tornou-se cada vez mais relevante como diferencial competitivo. Recentes avanços com a rede 5G podem gerar novas fontes de receita para concessões de iluminação pública, utilizando as estruturas como torres de transmissão. O mercado de energia livre também apresenta oportunidades para redução de custos, especialmente para empresas que são intensivas no uso de energia. Além disso, novas técnicas de engenharia e construção ajudam a reduzir perdas financeiras e de tempo durante a implementação de obras.


Para ilustrar como essas inovações tornam as empresas mais competitivas e aptas a oferecer propostas mais atraentes do que as previstas pelo poder concedente, vamos retomar o exemplo do nosso artigo anterior.

concessões públicas

A empresa X, ao realizar seus próprios estudos, acredita em um aumento da demanda do meio de transporte principal do ativo:

concessões públicas

Os engenheiros informaram que será possível economizar em investimentos com a infraestrutura das vias, resultando em um CAPEX necessário para o início da operação de aproximadamente R$ 630 milhões, em vez dos R$ 700 milhões previstos pelo edital.


Essas novas premissas são organizadas em um modelo financeiro que recalcula a projeção de fluxo de caixa. Exemplos de mudanças impactam as linhas de receita (devido à demanda) e de investimento. Contudo, as empresas geralmente adotam premissas diferentes das sugeridas pelo edital em todas as linhas do fluxo de caixa. Isso não significa que o estudo realizado pelo poder concedente esteja “errado”; são apenas visões de futuro diferentes.


Após a elaboração do fluxo de caixa revisado e da análise dos acionistas sobre os riscos da operação, todos concordam que a TIR (Taxa Interna de Retorno) de 9,7% ao ano sugerida pelo edital é uma taxa atrativa o suficiente para o ativo. Mantendo a TIR fixa e considerando o aumento da projeção de receita e a redução do investimento inicial, o valor da outorga que poderia ser oferecido ao poder concedente sobe de R$ 300 milhões para R$ 477 milhões.

investimentos em infraestrutura

Assumindo que estejam incluídas em sua matriz de risco contratual, as empresas serão responsáveis pela realização futura dessas projeções. Se a concessionária for muito agressiva na curva de demanda e inflar o fluxo de caixa previsto, ela assume o risco de oferecer uma outorga supervalorizada. Por outro lado, a falha em capturar uma visão de mercado favorável ou algum ganho de eficiência operacional relevante pode ser um caminho crítico para a redução da competitividade no momento do leilão. No final, tudo se resume a uma análise de risco x retorno, além da confiança e credibilidade nas suposições adotadas.

Todos os estudos mencionados abordam premissas que costumam estar presentes tanto nos estudos do poder público quanto nos privados. Entretanto, a alavancagem é uma premissa de suma importância que geralmente é considerada apenas na modelagem do ente privado. Antes de discutirmos os benefícios da alavancagem, precisamos entender os diferentes métodos de avaliação por fluxo de caixa descontado e sobre estrutura de capital.


Avaliação por fluxo de caixa descontado e estrutura de capital

Até aqui, tudo considera uma projeção de fluxo de caixa como base de análise e avaliação. Embora existam outros métodos de avaliação, como múltiplos ou asset based, estimar o retorno pelo fluxo de caixa descontado é o mais adequado à realidade desse setor, uma vez que os ativos apresentam uma geração de caixa previsível. Dentro da avaliação por fluxo de caixa descontado, podemos considerar três métodos diferentes, dependendo do nosso objetivo: Free Cash Flow to the Firm (FCFF), Free Cash Flow to Equity (FCFE) e Dividends Discount Model (DDM).


O fluxo de caixa que entra na empresa na forma de receita é reduzido pelas saídas de caixa provenientes de despesas operacionais, impostos e investimentos. O caixa restante é o disponível para pagamento de acionistas e credores e é chamado de FCFF. Essa linha é onde os editais de concessão geralmente terminam seus estudos, conforme mencionado anteriormente.


Uso do fluxo de caixa

O que a empresa faz com esse dinheiro? Primeiramente, paga os seus credores (capital de terceiros) com juros e/ou principal. O restante do caixa que sobra após esse pagamento é o que chamamos de FCFE, ou seja, trata-se do fluxo de caixa disponível para os acionistas – os últimos a receberem. No entanto, pagar juros aos credores possui uma vantagem para os acionistas: reduz a conta de imposto, visto que é uma despesa dedutível da base de cálculo – esse benefício é chamado de Tax Shield.


Vamos considerar que a empresa decida financiar 70% da somatória do CAPEX e outorga através de capital de terceiros, resultando em um desembolso de R$ 776 milhões – 70% x (630 + 477).

concessões públicas

Diferença entre TIR do FCFF e TIR do FCFE: alavancagem e critérios de aprovação de projetos

Os valores acima ilustram a diferença conceitual entre a TIR do FCFF e a TIR do FCFE, bem como o significado da alavancagem. Como o FCFF representa o fluxo de caixa disponível pré-pagamento de acionistas e credores, a TIR representa o retorno do projeto para ambos. O retorno do acionista – TIR do FCFE – é maximizado/alavancado devido ao fato de a empresa estar financiando grande parte do investimento com um custo de capital substancialmente menor que o custo de capital próprio.


Critério de aprovação de projetos

Como critério de aprovação de um projeto, o FCFF deve ser comparado a um custo médio de capital ponderado pela relevância de cada fonte de recurso, uma vez que esse fluxo é utilizado para pagamento de ambos credores e acionistas. Chamamos esse custo de capital ponderado de Weighted Average Cost of Capital (WACC). De forma geral, a regra de aprovação é relativamente simples: se TIR (FCFF) > WACC, o projeto tem valor positivo.


Já o FCFE, por se tratar do fluxo disponível para pagamento dos acionistas (pós pagamento dos credores), deve usar como critério de aprovação a comparação da TIR com o custo de capital próprio (Ke) e não o WACC. Nesse caso, se TIR (FCFE) > Ke, o projeto pode ser aceito.


Vantagem competitiva e distribuições aos acionistas

Uma concessionária que prevê ser capaz de montar uma operação otimizada de financiamento através de recursos de terceiros consegue também ter vantagem competitiva no momento do leilão: maximiza o retorno do acionista e, portanto, possui maior margem para aumentar o valor da outorga oferecido ao poder concedente.


O FCFE, entretanto, pode ou não ser efetivamente convertido em distribuições aos acionistas, visto que existem restrições para a distribuição do caixa em função da base de lucro disponível, implantação de obra ou covenants mínimos atrelados ao financiamento, por exemplo. Vamos assumir que essas restrições permitam que os dividendos só possam ser distribuídos a partir do ano 5 e que não seja permitida a redução de capital anterior ao fim da operação.

concessões públicas

A tomada de decisão pelo DDM leva em consideração o peso financeiro das restrições na distribuição de dividendos, como ilustrado pela queda da TIR de 24,3% a.a. para 15,8% a.a. Por se tratar do fluxo de caixa efetivamente distribuído aos acionistas, o critério de aprovação permanece como: se TIR (DDM) > Ke, o projeto possui valor positivo.


Concessões públicas e sociedades de propósito específico

Concessões públicas ou PPPs são constituídas por meio de Sociedades de Propósito Específico (SPE), e, portanto, só podem ter esta única finalidade, sendo impossibilitadas de reinvestir o caixa em novos projetos que não estejam ligados à SPE, ao contrário do que uma empresa normal poderia fazer. Logo, estimar a TIR utilizando o DDM representa a melhor métrica de avaliação para casos envolvendo projetos de concessões públicas, visto que a distribuição de dividendos é a única forma de direcionamento do fluxo de caixa disponível para o acionista.


Incertezas e gestão de risco

Tudo que mencionamos até aqui se trata de projeções do futuro e está cercado de incertezas, subjetividade e vieses. Ao tomar uma decisão, é essencial que os acionistas estejam cientes dos riscos inerentes ao projeto. Para isso, precisamos analisar cenários diferentes do cenário base em que acreditamos, de forma a precificar e gerenciar esse risco.


Assumindo agora que a taxa interna mínima que os acionistas exigem para o negócio é de 8% a.a. – ou seja, o custo de capital próprio – e estressando as duas alterações de premissas que foram feitas no estudo de caso descrito acima:

análise de sensibilidade

Na hipótese de os gerentes possuírem uma confiança alta na materialização da redução do CAPEX, se a curva de demanda tiver uma frustração de pouco mais de 5% em relação ao estimado, o projeto terá um retorno abaixo do mínimo exigido pelos acionistas. O mesmo cenário ocorre caso o CAPEX supere aproximadamente R$ 720 milhões, mesmo sem variação na curva de demanda.


A importância da avaliação de riscos

É essencial avaliar a relevância desse risco, mantendo sempre em mente que tendemos a ser otimistas e frequentemente enfrentamos dificuldades ao considerar cenários extremos (outlier bias). A concessionária, por exemplo, poderia reduzir o valor da outorga oferecida, precificando o risco associado ao aumento da curva de demanda e à redução do CAPEX.


Simulação de Monte Carlo: uma ferramenta avançada

Métricas mais engenhosas e complexas, como a Simulação de Monte Carlo, permitem a elaboração de uma curva de distribuição de probabilidades, estressando várias premissas simultaneamente. Isso resulta em um veredito como: em menos de 5% das ocorrências (combinações aleatórias), a TIR do projeto é inferior a 8%. Contudo, essas simulações também apresentam seu grau de subjetividade, dependendo de premissas de entrada, decisões de modelagem e parâmetros do modelo.


Cuidados após vencer o leilão

Finalmente, as empresas interessadas chegarão aos seus lances e enviarão os envelopes para o poder concedente, sendo apenas uma a vencedora que obterá o direito de exploração do ativo. E depois? Quais cuidados a empresa vencedora deve ter após o início da operação? Como lidar com desvios em relação ao plano de negócios?

Confira o conteúdo e análise completa em nosso artigo.


crescento pessoa jurídica

Qual o papel de um time financeiro na tomada de decisão estratégica?

Com os diversos desafios que uma startup enfrenta, o financeiro geralmente é deixado em segundo plano devido aos empreendedores estarem focados na formação de uma boa equipe de sales e desenvolvedores, visando obter melhorias no produto e aumento das vendas. 
  
Mas o que um departamento financeiro de qualidade e bem estruturado pode trazer de benefícios? 
 
✅ #1 Otimização de agenda dos founders 
Um dos principais desafios dos líderes é otimizar a agenda para estarem focados no que gera valor para o negócio. 
 
Um departamento financeiro estruturado evita reuniões improdutivas e desperdício de tempo com retrabalho para validação das informações financeiras. 
 
✅ #2 Previsibilidade do fluxo de caixa 
A previsibilidade se torna importante para evitar surpresas indesejáveis no gerenciamento de fluxo de caixa e também para que os empreendedores planejem com antecedência qual a melhor estratégia para captação de recursos em um momento de dificuldade e/ou necessidade de capital para expansão. 
  
✅ #3 Correção de trajetória com agilidade  
Correções na estratégia são comuns e precisam ser feitas de forma ágil pelos líderes. Com uma equipe qualificada, é possível analisar de demonstrações financeiras e indicadores que possuem informações vitais para a tomada de decisão de forma rápida. 
 
✅ #4 Avaliação de novos produtos e projetos 
Normalmente as startups têm por característica pivotar linhas de negócio, sendo importante ter uma equipe qualificada para avaliar de forma célere a viabilidade ou não do projeto. 
 
✅ #5 Análise tributária e de benefícios fiscais 
Uma das principais análises de eficiência tributária a serem feitas é a escolha do regime de tributação – Simples Nacional, Lucro Presumido ou Lucro Real. A escolha deve ser embasada pela projeção financeira de resultados e por uma análise de sensibilidade estressando os principais drivers da projeção. 
 
Além disso, o conhecimento e análise de benefícios fiscais pode ser muito importante para a redução da carga tributária, sendo que alguns incentivos são pensados diretamente para startups, como a Lei do Bem e Lei da Informática. 
  
✅ #6 Qualidade dos reports 
A assertividade de um report financeiro depende de: 
 
 Qualidade dos inputs: relacionado com a diligência e boas práticas nos lançamentos financeiros. 
 
➣ Rastreabilidade: todos os números devem ter base de dados confiável que permita formular justificativas que embasem as discussões. 
 
➣ Análise: mesmo com números confiáveis e rastreáveis, é necessário que o analista saiba separar quais dados são importantes e que efetivamente façam diferença na tomada de decisão. 
 
Com isso os empreendedores se sentem mais seguros ao tomarem decisões estratégicas para o negócio, visto que há clareza sobre a performance atual e embasamento para justificar planos futuros de crescimento. 
 
Além disso, relatórios periódicos e precisos aproximam os investidores do negócio, reforçando uma relação de confiança mútua. 
 
Crescento 
A gente valoriza o seu negócio.