Previdência privada para quem já possui patrimônio: quando vale a pena e como usar de forma estratégica

Mulher usa calculadora sobre relatórios com gráficos financeiros na mesa, planejando a previdência privada


Quem já tem patrimônio investido, geralmente, costuma chegar à previdência privada porque o imposto começou a pesar, a sucessão deixou de ser um assunto distante ou alguém ofereceu um plano na agência. 


Mas será que a previdência privada vale a pena mesmo? A resposta honesta é que depende. Depende do tipo de declaração de imposto de renda, do tempo em que o dinheiro pode ficar aplicado e do custo do plano. 


Neste artigo mostramos como você pode avaliar cada ponto para decidir se a previdência privada faz sentido na sua carteira.


Resumo

  • Para quem já investe, a previdência privada vale a pena principalmente como ferramenta de eficiência tributária e de sucessão, não como produto de rentabilidade;
  • Antes de comparar PGBL e VGBL, o primeiro passo é avaliar o fundo por trás do plano: a previdência é a estrutura, e o resultado vem do que o fundo compra, de quem o gere e de quanto ele cobra. Uma taxa de administração alta consome parte relevante do rendimento e nenhuma vantagem fiscal compensa um fundo ruim;
  • O PGBL tende a fazer sentido para quem faz declaração completa e quer deduzir até 12% da renda bruta tributável; o VGBL, para o valor acima desse limite ou para quem usa o modelo simplificado;
  • Nos dois casos o imposto só é pago no resgate, sem come-cotas (antecipação semestral realizada pela Receita Federal em maio e novembro), e o regime regressivo premia prazos longos: a alíquota cai de 35% para 10% depois de dez anos;
  • Desde 2026, aportes em VGBL acima de R$ 600 mil por ano, somadas todas as seguradoras, pagam 5% de IOF sobre o excedente. 
  • Essa medida foi criada para evitar uma corrida para esses investimentos na véspera do falecimento de quem quisesse evitar o ITCMD e inventário.
  • Na sucessão, o STF decidiu que não incide ITCMD sobre o repasse de PGBL e VGBL aos beneficiários, mas o plano não serve para driblar a parte legítima dos herdeiros.


A previdência privada vale a pena para quem já tem patrimônio?

Vale quando cumpre uma função que outros investimentos não cumprem tão bem, como adiar imposto, reduzir a tributação sobre ganhos de longo prazo ou facilitar a transmissão do patrimônio.


Não vale como substituto de uma carteira bem alocada e, na maior parte das vezes, não faz sentido para dinheiro que pode ser necessário em poucos anos, porque o benefício do regime regressivo depende de prazo. Também perde atratividade quando as taxas de administração e de carregamento são altas, já que o custo consome justamente a vantagem fiscal que justificava o plano.


Mas esse custo de administração e também de performance pode existir em qualquer fundo, sendo do tipo previdência ou não.


A previdência privada é uma forma de investir em um fundo de investimento, que pode ser de qualquer classe, de renda fixa focada em estabilidade e baixo risco à renda variável, focada em retorno de longo prazo elevado e sujeito a grandes oscilações.Ou seja, é uma parte da carteira, não a carteira. 


O ponto em questão, não é exatamente se a previdência é boa, mas sim qual parte do patrimônio tem horizonte longo o bastante para aproveitar esse formato.


Como avaliar a previdência privada dentro da carteira

A previdência privada não é um investimento em si, mas a estrutura em que o dinheiro é aplicado. Dentro de todo plano existe um fundo de investimento, e é ele que determina o resultado. A mesma carteira pode estar em um fundo comum ou em um fundo de previdência. O que muda entre os dois é o tratamento tributário e sucessório, não o ativo em que o dinheiro está aplicado. Por isso, a primeira pergunta antes de contratar ou manter um plano é: o fundo por trás dele é um bom investimento?


Responder a essa pergunta exige entender o que o fundo compra, quem faz a gestão, como foi o histórico em diferentes cenários e quanto ele cobra por isso. Um exemplo deixa o ponto claro. 


Dois fundos de previdência podem aplicar 100% em Tesouro Selic, ou seja, exatamente no mesmo ativo. Um deles cobra uma taxa de administração baixa. O outro cobra 3% ao ano. 


Fundos do segundo tipo existem em grandes bancos, inclusive com grande patrimônio sob gestão, o que mostra que tamanho e marca não garantem qualidade. Com a Selic na casa dos 13,75%, uma taxa de 3% consome mais de um quinto do rendimento bruto. Em ciclos de juros mais baixos, o retorno líquido chega a ficar abaixo da poupança e até negativo, como ocorreu na Pandemia.


Se o fundo não é bom, nenhuma vantagem da previdência compensa. Só depois de validar o ativo entram as questões ligadas à estrutura do plano:

  • O tipo de declaração do Imposto de Renda e o limite de dedução de 12% da renda bruta tributável no PGBL.
  • O horizonte real do dinheiro e a escolha entre a tabela progressiva e a regressiva.
  • A taxa de carregamento, que se soma ao custo do fundo.
  • A forma como o plano conversa com o restante do patrimônio, incluindo imóveis, participações societárias, sucessão e a situação familiar.


Esse diagnóstico raramente é feito por quem vende o produto, já que a oferta de previdência normalmente parte de instituições remuneradas pelo próprio plano. Uma consultoria independente, remunerada pelo cliente e sem comissão por produto, avalia primeiro a qualidade do fundo e depois o papel do plano no patrimônio como um todo. A conclusão pode ser manter o plano, fazer a portabilidade para um fundo melhor (sem incidência de IR) ou simplesmente não contratar.


PGBL ou VGBL para investidor: como escolher

A diferença está na base de cálculo do imposto, não na forma de investir. No PGBL, as contribuições podem ser deduzidas da base do IR e o imposto incide sobre o valor total resgatado, aportes e rendimentos. No VGBL não há dedução, e o imposto incide apenas sobre os rendimentos.
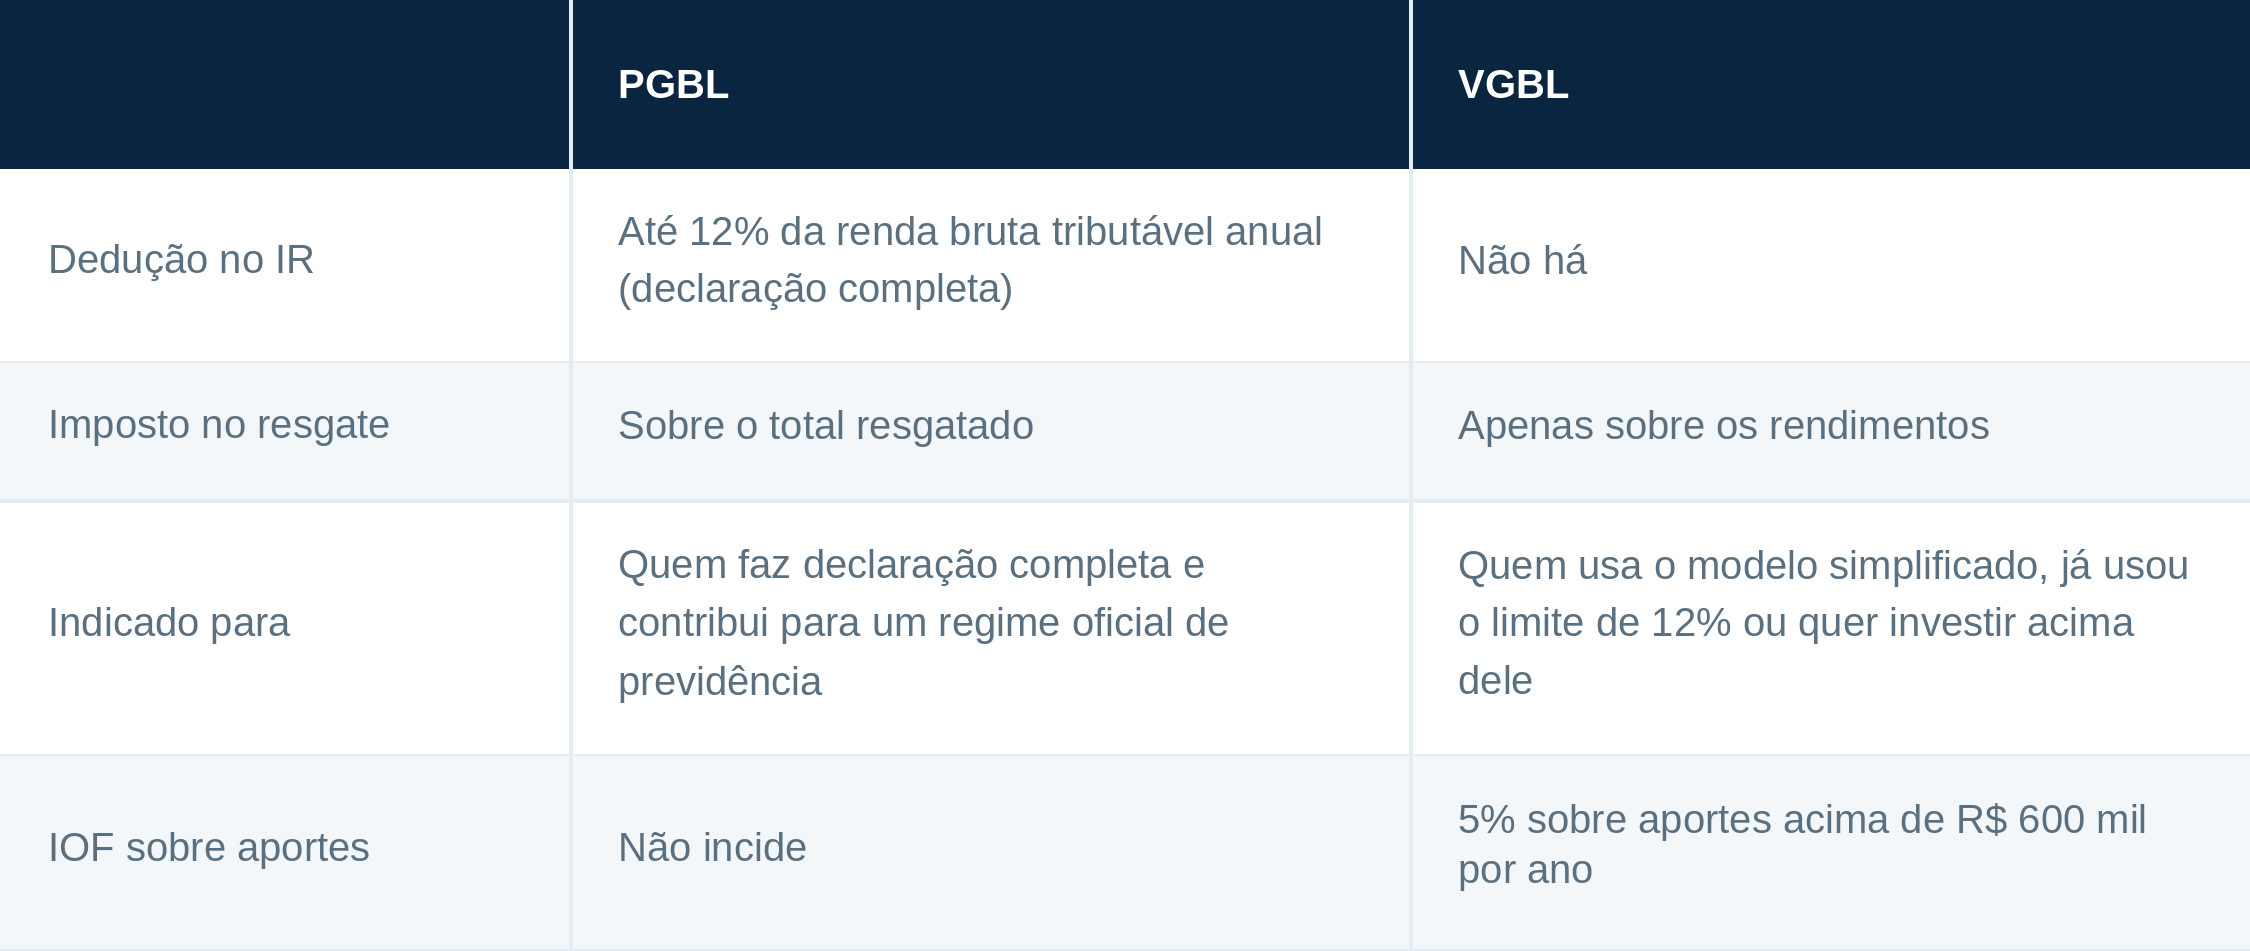
 

Tabela comparativa de previdência privada PGBL e VGBL: dedução no IR, imposto no resgate, perfil indicado e IOF


Na prática, quem faz declaração completa costuma usar o PGBL até o limite de 12%, o que funciona como um diferimento: o imposto não desaparece, é pago depois, e o valor que seria recolhido agora continua rendendo. Acima desse limite, o VGBL tende a ser a escolha. 


Também é possível trocar de instituição, de fundo investido e de estratégia, por portabilidade entre planos, sem qualquer custo ou tributação no momento da transferência, o que é um dos pontos mais positivos, já que depois de um período relevante, grande parte de um investimento passa a ser composta pelos rendimentos. 


Previdência privada e planejamento tributário: o que realmente muda no imposto

Três mecanismos sustentam o argumento tributário:

    • Ausência de come-cotas: diferentemente de muitos fundos de investimento, o imposto só é cobrado no resgate e o dinheiro compõe por mais tempo;
    • Regime regressivo, em que a alíquota começa em 35% para resgates de até dois anos e cai a cada dois anos até 10% depois de dez anos;
    • Escolha entre regressivo e progressivo apenas no momento do resgate ou do recebimento do benefício, mudança trazida pela Lei 14.803/2024, que reduz o risco de uma decisão tributária tomada décadas antes.
    • Portabilidade entre fundos e instituições sem pagamento de imposto ou qualquer custo, o que permite movimentações sem afetar o crescimento do saldo investido.


No entanto, há uma ressalva importante: o benefício do PGBL é o adiamento, não isenção, e depende de a alíquota paga no futuro ser menor do que a economizada hoje. Quem está na alíquota de IRPF máxima de 27,5% tem a maior vantagem inicial, mas o resultado final depende do prazo, dos custos e do regime escolhido. Por isso vale simular antes de aportar.


Previdência privada e sucessão patrimonial: o que a decisão do STF mudou

No fim de 2024, o STF decidiu por unanimidade que é inconstitucional cobrar ITCMD sobre o repasse de valores de PGBL e VGBL aos beneficiários quando o titular morre. 


O entendimento é que esses planos têm natureza securitária e contratual, e não de herança. Na prática, o beneficiário indicado costuma receber o valor sem esperar o inventário, o que dá liquidez à família em um momento em que ela costuma faltar.


Porém, a própria decisão ressalta que o plano não pode ser usado para burlar a parte legítima dos herdeiros necessários e há decisões que admitem discutir esses valores no inventário quando existe indício de abuso. Por isso a previdência privada entra bem no planejamento sucessório como complemento, e não como substituto de uma análise que considere o patrimônio inteiro, a estrutura familiar e as regras de sucessão.


Previdência privada para alta renda: como combinar PGBL e VGBL

Para quem tem renda e patrimônio mais altos, a estratégia costuma combinar os dois planos: PGBL até o limite de dedução e VGBL para o restante. 


O ponto de atenção é o IOF de 5% sobre aportes em VGBL acima de R$ 600 mil por ano, somados todos os planos do mesmo CPF, regra vigente desde janeiro de 2026 e validada pelo STF. 


Ele incide só sobre o excedente e não alcança o saldo já acumulado, nem sobre portabilidade entre fundos, mas muda a conta de quem pretendia aportar um grande volume de uma só vez nesse tipo de ativo. Como as regras desse produto mudaram mais de uma vez nos últimos anos, qualquer plano de aportes deve ser revisado periodicamente.


FAQ: dúvidas frequentes sobre previdência privada

Previdência privada vale a pena para quem já investe?

Vale quando há um objetivo claro: diferir imposto com o PGBL, reduzir a tributação de ganhos de longo prazo no regime regressivo ou facilitar a sucessão. Para dinheiro que pode ser necessário em poucos anos, ou em planos com taxas altas, costuma valer menos.


Qual a diferença entre PGBL e VGBL?

No PGBL é possível deduzir até 12% da renda bruta tributável na declaração completa, e o imposto incide sobre o total resgatado. No VGBL não há dedução, e o imposto incide apenas sobre os rendimentos.


Previdência privada paga imposto de herança?

Não. No fim de 2024, o STF fixou no Tema 1.214 que é inconstitucional cobrar ITCMD sobre o repasse de PGBL e VGBL aos beneficiários em caso de morte do titular. A decisão não autoriza usar o plano para afastar a parte legítima dos herdeiros necessários.


Previdência privada entra no inventário?

Em regra, o valor é pago diretamente ao beneficiário indicado, sem depender do inventário. Ainda assim, há decisões que admitem discutir esses valores no inventário em casos de abuso, por isso o plano deve ser pensado dentro de um planejamento sucessório mais amplo.


Existe IOF na previdência privada?

Apenas no VGBL, e só sobre aportes que ultrapassem R$ 600 mil por ano por CPF, somando todas as seguradoras. A alíquota é de 5% sobre o excedente, e o PGBL não é afetado. A regra está em vigor desde janeiro de 2026.


Como a Crescento pode ajudar

A Crescento é uma consultoria financeira independente: não recebemos comissão pela venda de produtos, a remuneração é feita pelo cliente. Para quem tem patrimônio investido, a análise parte da carteira inteira, com alocação, eficiência tributária e sucessão, e inclui avaliar se a previdência privada faz sentido, em que formato e em que volume.


Se você quer entender o papel da previdência privada no seu patrimônio, fale com a nossa equipe e agende um diagnóstico de carteira.
Reserva de emergência: o que é, como calcular e quais são os melhores investimentos

Mulher escrevendo em um caderno enquanto segura um maço de notas, com calculadora e dinheiro sobre a mesa, ilustrando o planejamento da reserva de emergência


Ter uma reserva de emergência é um dos primeiros passos para uma vida financeira segura.


Afinal, imprevistos acontecem: uma despesa médica inesperada, a perda do emprego ou mesmo um reparo urgente em casa.


Mas onde investir esse dinheiro para que ele esteja sempre acessível e protegido?


Neste artigo, vamos explicar o que é uma reserva de emergência, como calculá-la e, principalmente, quais são os melhores investimentos para garantir segurança e liquidez. Também falaremos sobre os investimentos que devem ser evitados para essa finalidade. Boa leitura!


Resumo

  • A reserva de emergência é um valor destinado exclusivamente a imprevistos, como perda de renda, problemas de saúde ou despesas inesperadas, funcionando como um colchão financeiro que evita empréstimos e dívidas. O investimento ideal precisa ter liquidez, segurança e rentabilidade compatível, sem perder para a Selic;
  • O valor ideal costuma cobrir de seis a doze meses das despesas fixas, variando conforme a estabilidade da renda e os dependentes financeiros. Quem tem renda variável deve incluir também as despesas variáveis, e mesmo quem tem patrimônio elevado precisa de uma reserva, já que boa parte do capital pode estar em ativos de baixa liquidez;
  • Entre os melhores investimentos estão o Tesouro Selic, os CDBs com liquidez diária (garantidos pelo FGC até R$ 250 mil), os fundos DI de baixa taxa e as contas remuneradas de bancos digitais. A poupança é segura, mas tem rentabilidade baixa e só credita o rendimento no aniversário da aplicação;
  • Não devem compor a reserva ações, fundos imobiliários, LCI, LCA, CDBs sem liquidez diária e previdência privada, por causa da oscilação de preços e da liquidez limitada. Na renda fixa, ainda incidem IOF nos primeiros 30 dias e IR regressivo de 22,5% a 15%.
  • Para manter a reserva eficiente, é preciso revisá-la conforme o custo de vida, usá-la apenas em emergências reais e diversificar entre opções seguras, contando com um consultor financeiro pessoal, como os da Crescento, para definir o modelo de cálculo mais adequado.


O que é reserva de emergência e por que ela é essencial?

A reserva de emergência é um valor financeiro destinado exclusivamente para imprevistos, como perda de renda, problemas de saúde ou despesas inesperadas. Ter esse recurso disponível garante segurança e tranquilidade para enfrentar períodos de incerteza sem comprometer seu padrão de vida.


Diferente de um fundo para lazer, investimentos de longo prazo ou compras planejadas, a reserva de emergência funciona como um colchão financeiro que protege você de situações inesperadas e evita a necessidade de recorrer a empréstimos ou acumular dívidas.


As três características fundamentais que um investimento para reserva de emergência deve ter, são:


  • Liquidez: o dinheiro precisa estar disponível rapidamente, para resgate no mesmo dia;
  • Segurança: o valor deve estar aplicado em opções com baixo risco, e deve ser o mínimo possível impactado pelos movimentos de mercado;
  • Rentabilidade compatível: não se deve esperar altos rendimentos, mas é importante manter o dinheiro protegido e acessível, tendo um rendimento moderado e que não perca para a taxa de juros básica da economia, a Selic.


– Leia também: Segurança financeira pessoal: o que é, importância e como conquistá-la em 4 passos


Como calcular a reserva de emergência?

O valor ideal de uma reserva de emergência varia de acordo com o estilo de vida e as necessidades individuais. A recomendação é que a reserva cubra de seis a doze meses das despesas fixas mensais.


No geral é necessário levar em consideração:


  • Estabilidade da renda: profissionais autônomos ou empreendedores podem precisar de uma reserva maior do que assalariados com estabilidade;
  • Dependentes financeiros: quanto mais pessoas dependem da sua renda, maior deve ser a reserva;
  • Acesso a outras fontes de liquidez: se você já tem ativos de fácil resgate, talvez possa reduzir um pouco o valor da reserva.


Para determinar um valor absoluto, é essencial considerar sua realidade financeira e seu estilo de vida. Não existe um número fixo que funcione para todos, pois cada pessoa tem necessidades, desafios e objetivos diferentes.


Com o apoio de um consultor financeiro pessoal, você pode analisar seu momento atual, projetar mudanças futuras e entender como seu comportamento financeiro influencia sua necessidade de reserva. Esse olhar personalizado permite que você construa uma estratégia realmente eficaz, garantindo segurança para enfrentar imprevistos sem comprometer seus planos de longo prazo.


Banner para newsletter da Crescento


Preciso de reserva de emergência mesmo com patrimônio elevado?

Sim. O erro de muitas pessoas é acreditar que por ter um alto patrimônio não precisam de uma reserva porque têm investimentos.


No entanto, grande parte desse capital pode estar alocado em ativos de baixa liquidez, como imóveis, fundos de investimento ou ações que podem não ser vantajosas para venda em um momento de necessidade.


Quem tem um patrimônio elevado pode ajustar a liquidez da reserva de emergência, considerando sua estrutura financeira e diversificação de renda, mas nunca deve abrir mão de ter uma parcela acessível para imprevistos.


– Leia também: Wealth Management: o que é, como funciona e vantagens da gestão de fortunas


Exemplos práticos do cálculo de reserva de emergência para diferentes perfis

O cálculo básico da reserva de emergência parte do valor que você precisa para manter seu padrão de vida por um período seguro. No entanto, essa conta pode variar dependendo do seu perfil financeiro e da forma como você administra suas despesas.


Em geral, o cálculo da reserva de emergência pode ser resumido nesta fórmula:


Reserva de emergência = Custo de vida mensal x período de segurança (em meses)


Para entender melhor, vamos comparar dois perfis distintos:


1. Quem tem renda estável e considera apenas as despesas fixas

Essa pessoa tem um salário previsível e despesas mensais bem definidas, como aluguel, contas básicas, alimentação e transporte.


Para calcular a reserva de emergência, basta somar essas despesas essenciais e multiplicar pelo número de meses desejado. Esse modelo funciona bem para quem tem segurança no emprego e consegue manter um controle rígido dos gastos.


2. Quem tem renda variável e inclui também as despesas variáveis

Autônomos, empreendedores e profissionais liberais enfrentam meses de alta e baixa na renda.


Para esses casos, considerar apenas as despesas fixas pode ser arriscado. Além dos custos básicos, é importante incluir gastos variáveis, como lazer, educação, manutenção da casa ou do carro e até oscilações no faturamento. Assim, a reserva se torna um colchão financeiro mais realista para períodos de incerteza.


Calculadora de reserva de emergência

Para facilitar, use a calculadora abaixo: escolha o seu perfil, informe suas despesas mensais e o período de segurança desejado para descobrir o valor ideal da sua reserva de emergência e quanto guardar por mês.

Calculadora de reserva de emergência


Sua reserva de emergência ideal: R$ 0,00

Quanto guardar por mês: R$ 0,00

Por que muitas pessoas negligenciam essa reserva?

Quanto mais controle achamos que temos sobre nosso dinheiro, maior a chance de subestimarmos a importância da reserva de emergência. Muitos acreditam que sempre conseguirão ajustar o orçamento pessoal quando necessário, mas imprevistos não avisam.


Por isso, ter um consultor financeiro pode te ajudar a entender qual modelo de cálculo faz mais sentido para você, considerando sua realidade atual e seus planos futuros.


Qual o melhor investimento para reserva de emergência?

Os melhores investimentos são aqueles que garantem segurança e acesso imediato ao dinheiro. Algumas opções são o Tesouro Selic, CDBs com liquidez diária, fundos DI om baixa taxa e conta remunerada de bancos digitais. Entenda!


1. Tesouro Selic

É um dos investimentos mais recomendados para a reserva de emergência, pois une segurança, liquidez e rentabilidade. Funciona como um empréstimo ao governo, que em troca paga juros ao investidor.


Suas principais vantagens são:


  • Baixo risco: por ser um título público, ele tem a garantia do próprio governo, que o diferencia de outros investimentos de renda fixa que podem ter risco de crédito (como CDBs de bancos menores);
  • Liquidez diária: pode ser resgatado a qualquer momento e o dinheiro cai na conta no dia útil seguinte (D+1). Isso significa que, em caso de emergência, você não precisa esperar muito tempo para ter acesso à sua reserva, diferente de alguns investimentos que só permitem resgates em datas específicas ou têm prazos longos de liquidação;
  • Rentabilidade acima da poupança: o Tesouro Selic acompanha a taxa básica de juros da economia, sendo maior do que o rendimento da poupança. Além disso, diferente da poupança, que só rende a cada 30 dias, o Tesouro Selic tem rendimento diário. Ou seja, mesmo que o dinheiro fique investido por poucos dias, ele já começa a gerar retorno, enquanto na poupança um resgate antes do “aniversário” do depósito resulta em zero rendimento.


A única desvantagem é que, se o resgate for feito antes de 30 dias, há cobrança de IOF, além do imposto de renda regressivo sobre os rendimentos. No entanto, ainda assim continua sendo mais vantajoso que a poupança, por exemplo.


2. CDBs com liquidez diária

Os CDBs (Certificados de Depósito Bancário) com liquidez diária são outra boa opção para a reserva de emergência.


Os bancos de médio porte costumam oferecer taxas melhores, mas podem ter um risco ligeiramente maior. O investimento é garantido pelo FGC (Fundo Garantidor de Créditos) até R$ 250 mil por CPF e instituição.


Fique atento à segurança do banco emissor e à cobertura do FGC antes de investir. É preciso estar atento, pois em bancos menores os resultados podem ser mais instáveis, visto que, em caso de falência, o FGC demora alguns dias para pagar o seu dinheiro de volta, deixando você descoberto de liquidez. Por isso, bancos de médio porte não são recomendados para abrangerem a totalidade da sua reserva.


  • Liquidez diária: resgate disponível em D+0 ou D+1, dependendo da instituição. No entanto, é necessário conferir se o título oferecido é, de fato, de liquidez diária, visto que a maioria dos CDBs apresentam liquidez na data de vencimento;
  • Rentabilidade: pode variar de 95% a 110% do CDI, sendo nesses casos mais vantajoso que a poupança.


3. Fundos DI de baixa taxa

Eles investem majoritariamente em títulos públicos e oferecem uma alternativa prática para reserva de emergência.


Uma das grandes vantagens é a facilidade de aplicar e resgatar os valores, com rentabilidade geralmente próxima ao CDI. A liquidez, no entanto, pode depender do horário do resgate, já que alguns fundos processam o saque apenas em D+1 ou D+2. Por isso, estes fundos podem compor sua reserva, mas não é recomendado utilizar apenas eles para compor a totalidade da reserva.


4. Conta remunerada de bancos digitais

Muitos bancos digitais oferecem contas remuneradas, que rendem automaticamente um percentual do CDI.


Pode ser interessante se a rentabilidade for acima de 100% do CDI e houver liquidez imediata. Mas atenção: algumas contas remuneradas limitam saques ou têm variações na rentabilidade ao longo do tempo.


Também é necessário saber se a sua conta rentabiliza diariamente o saldo. Alguns bancos passam a remunerar a conta corrente após 30 dias de dinheiro investido. Por isso, é importante checar se seguem a tríade da remuneração de reserva: liquidez, segurança e rentabilidade compatível.

Mão segurando um cofrinho de porquinho, com gráficos de linhas em alta sobrepostos à imagem e um notebook desfocado ao fundo, ilustrando a reserva de emergência
Uma reserva de emergência bem aplicada cresce com o tempo sem perder a liquidez, então vale escolher investimentos que rendam acima da inflação e possam ser resgatados quando preciso | Imagem por Magnific/tonwanniwat

A poupança vale a pena?

A poupança é considerada uma opção segura para uma reserva de emergência, mas ela não atende plenamente a todos os requisitos ideais. Embora seja uma alternativa de baixo risco e tenha a vantagem de fácil acesso ao dinheiro, o ponto mais crítico é sua rentabilidade.


Atualmente, a rentabilidade da poupança é de 0,5% ao mês mais a variação da TR (Taxa Referencial), já que a Selic está acima de 8,5% ao ano. Essa regra muda conforme a taxa básica de juros: de acordo com a Lei nº 12.703/2012, quando a Selic fica em 8,5% ao ano ou menos, o rendimento passa a ser de 70% da Selic mais a TR. Em qualquer dos casos, a rentabilidade costuma ficar abaixo de outras opções de investimento.


Além disso, o rendimento só é creditado na data de aniversário da aplicação. Quem precisa sacar antes de completar o mês perde o rendimento daquele período.


Por isso, apesar de ser uma alternativa, a poupança falha no quesito rentabilidade compatível, que é essencial para a construção de uma reserva de emergência eficiente.


Comparação dos melhores investimentos para reserva de emergência


Investimento Liquidez Segurança Rentabilidade
Tesouro Selic Alta (D+0 ou D+1) Muito alta Levemente superior ao CDI
CDB com liquidez diária Alta (D+0 ou D+1) Alta Variável, depende do banco
Fundos DI Média (D+0 a D+2) Média Variável, próxima ao CDI
Contas Remuneradas Imediata Média Variável, depende do banco
Poupança Imediata Alta Baixa (0,5% ao mês + TR atualmente)


– Leia também: A importância de uma carteira de investimentos diversificada para proteger seu patrimônio


Quais custos e impostos incidem sobre a reserva de emergência?

É essencial considerar custos e impostos antes de escolher onde deixar sua reserva de emergência. Como recomendamos que o valor esteja aplicado em um investimento de renda fixa, ele irá seguir a tabela regressiva de IR e IOF, se houver resgate em menos de 30 dias, em caso de produtos não isentos:


  • IOF: cobrado nos primeiros 30 dias sobre os rendimentos;
  • IR: regressivo, variando de 22,5% (até 6 meses) a 15% (acima de 2 anos).


Por que alguns investimentos NÃO devem ser usados para reserva de emergência?

Nem todo investimento é adequado para formar reserva de emergência. O objetivo é ter dinheiro sempre acessível, com baixo risco e sem prejuízos em resgates inesperados. Algumas opções que não devem ser usadas são: ações e fundos de ações, fundos imobiliários (FIIs), LCI, LCA e CDBs sem Liquidez Diária, e previdência privada.


1. Ações e fundos de ações

São ativos de renda variável, seus preços oscilam constantemente de acordo com economia, política e desempenho das empresas. Dessa forma, além da alta volatilidade, a liquidez de dois dias úteis também as tornam inadequadas para uma reserva de emergência.


2. Fundos imobiliários (FIIs)

São populares por gerarem renda passiva por meio da distribuição de aluguéis, mas não são apropriados para reserva de emergência pela liquidez limitada e oscilação de preços.


3. LCI, LCA e CDBs sem Liquidez Diária

LCIs (Letras de Crédito Imobiliário), LCAs (Letras de Crédito do Agronegócio) e CDBs (Certificados de Depósito Bancário) com carência ou vencimento fixo não são recomendados para a reserva de emergência pela falta de liquidez. Os prazos para resgate são longos e há riscos de perdas em caso de saques antecipados.


4. Previdência privada

Seus planos são estruturados para o longo prazo e os resgates podem demorar. Além disso, em algumas modalidades, ainda há a incidência de taxas de carregamento e administração e impostos elevados em resgates antecipados. Isso torna a previdência uma opção menos vantajosa quando se precisa de liquidez imediata.


No entanto, a previdência privada pode ser uma excelente opção para planejamento sucessório, proporcionando uma forma eficiente de transferência de bens para herdeiros com vantagens fiscais.


– Leia também: Planejamento de aposentadoria: o que significa, importância para segurança financeira e como fazer


Como manter uma reserva de emergência eficiente?

  • Revisar periodicamente: ajuste o valor da reserva conforme mudanças no seu custo de vida, para isso é necessário rever e acompanhar o seu orçamento mensal;
  • Manter disciplina: use a reserva apenas para emergências reais;
  • Diversificar: distribua o dinheiro entre diferentes opções seguras para reduzir riscos e otimizar a rentabilidade.


– Leia também: Educação financeira: o que é, importância, como desenvolver e boas práticas


FAQ: dúvidas frequentes

A seguir, reunimos as dúvidas mais frequentes sobre a reserva. Confira!


O que é reserva de emergência?

É um valor financeiro separado exclusivamente para cobrir imprevistos, garantindo segurança e estabilidade sem comprometer o padrão de vida nem recorrer a dívidas.


A reserva de emergência deve cobrir quantos meses?

A recomendação é que a reserva cubra de seis a doze meses das despesas fixas mensais.


Como calcular a reserva de emergência?
O valor ideal da reserva de emergência é obtido multiplicando as despesas mensais essenciais por um período de segurança, geralmente de seis a doze meses, considerando fatores como estabilidade da renda, existência de dependentes e outras fontes de liquidez.


Como fazer uma reserva de emergência?

É necessário organizar o orçamento pessoal, definir uma meta com base nas despesas fixas mensais, separar um valor recorrente para investir mensalmente e escolher aplicações que garantam segurança, liquidez e rentabilidade compatível.


Quanto guardar por mês para reserva de emergência?
O valor mensal a ser guardado depende da sua meta final e do prazo para alcançá-la, sendo recomendável incluir esse objetivo no planejamento financeiro e manter a regularidade dos aportes até atingir o montante desejado.


Onde investir a reserva de emergência?
As melhores opções para investir a reserva de emergência são aquelas que combinam alta liquidez e baixo risco, como Tesouro Selic, CDBs com liquidez diária, fundos DI de baixa taxa ou contas remuneradas de bancos digitais.


Qual o melhor investimento para reserva de emergência?
Os investimentos mais recomendados para a reserva de emergência são o Tesouro Selic ou CDBs de liquidez diária, por unirem alta liquidez, segurança e rendimento diário atrelado à taxa básica de juros ou ao CDI, além de serem mais vantajosos que a poupança e outros produtos com liquidez limitada.


Quando usar a reserva de emergência?
A reserva de emergência deve ser utilizada apenas em situações realmente inesperadas e urgentes, como perda de renda, problemas de saúde, consertos essenciais ou emergências familiares, evitando ao máximo seu uso para gastos supérfluos ou planejados.


Como a Crescento pode ajudar?

Definir a melhor estratégia para construir sua reserva de emergência exige conhecimento e um bom planejamento financeiro pessoal.


Um consultoria financeira pessoal especializada pode ajudar a avaliar sua situação financeira, riscos e objetivos, personalizando uma estratégia para garantir que você tenha segurança e tranquilidade. Essa consultoria te dá suporte na organização financeira, com a construção de um orçamento doméstico para calcular e chegar ao valor ideal para sua reserva.


Quer saber mais sobre como estruturar sua reserva de emergência de forma eficiente? Entre em contato com a empresa de consultoria financeira Crescento e conheça a melhor solução para você!

Planejamento de aposentadoria: o que significa, importância para segurança financeira e como fazer

Casal sorridente fazendo planejamento de aposentadoria juntos em casa, usando notebook e anotando metas financeiras


O planejamento de aposentadoria é um passo essencial para garantir um futuro tranquilo e sem surpresas desagradáveis.


Neste guia prático, você vai conferir as informações mais importantes sobre o assunto. Continue a leitura e veja desde o que é planejamento de aposentadoria e sua importância até qual a melhor idade para iniciar e por onde começar.


Resumo

  • O planejamento de aposentadoria é o processo de se preparar financeiramente para viver com os recursos acumulados quando deixar de trabalhar, indo além de contribuir para a previdência;
  • Quanto antes se começa, melhor, por causa dos juros compostos: investindo R$ 500 por mês a 10% ao ano, quem começa aos 25 anos acumula cerca de R$ 1,5 milhão aos 65, contra R$ 566 mil de quem começa aos 35. Quem começa mais tarde pode compensar aumentando o valor investido;
  • Entre os benefícios estão a visão clara de futuro, a mitigação de riscos, a maximização do patrimônio, a tranquilidade de ter as finanças sob controle e a possibilidade de deixar um legado;
  • Para começar, é preciso definir os objetivos, calcular a necessidade financeira, escolher investimentos diversificados e proteger o patrimônio com reserva de emergência e seguros;
  • A calculadora de aposentadoria gratuita da Crescento mostra a evolução do patrimônio em três cenários (conservador, base e otimista) e por quanto tempo o montante vai durar, a partir de dados como idade, valor já investido e aporte mensal;
  • A Crescento acompanha todo o processo com educação financeira e consultoria financeira pessoal, definindo objetivos, construindo uma estratégia de investimento diversificada e protegendo o patrimônio conforme o perfil de risco.


O que significa planejamento de aposentadoria?

O planejamento de aposentadoria é o processo de se preparar financeiramente para o momento em que você deixará de trabalhar ativamente e passará a viver com os recursos acumulados ao longo da vida. Ele envolve muito mais do que apenas contribuir para a previdência social ou contratar um plano privado.


Planejar a aposentadoria significa definir metas de longo prazo, avaliar quanto será necessário para manter seu padrão de vida e estruturar uma estratégia para acumular e proteger esse patrimônio. Esse processo considera variáveis como expectativa de vida, inflação, rentabilidade dos investimentos e possíveis imprevistos financeiros.


Em resumo, é construir um caminho financeiro sólido que permita que você viva essa fase com tranquilidade, autonomia e liberdade de escolha, sem depender exclusivamente de fontes externas ou enfrentar surpresas desagradáveis no futuro.


– Leia também: Como manter o seu padrão de vida na aposentadoria sem correr riscos desnecessários


Qual a importância do planejamento de aposentadoria?

Muitas vezes, o tema aposentadoria é deixado em segundo plano, especialmente por quem ainda está longe dessa fase. No entanto, adiá-lo pode significar menos opções no futuro.


De acordo com o Raio X do Investidor Brasileiro, da ANBIMA, apenas 16% dos brasileiros que ainda não se aposentaram já começaram a fazer uma reserva para essa fase, o menor número da série histórica. Ao mesmo tempo, 93% dos aposentados dependem do INSS.

A previdência social, por exemplo, oferece uma base, mas nem sempre suficiente para manter o estilo de vida desejado. Já a previdência privada, pode ser uma boa ferramenta, mas precisa estar alinhada a uma estratégia financeira maior, que leve em consideração:


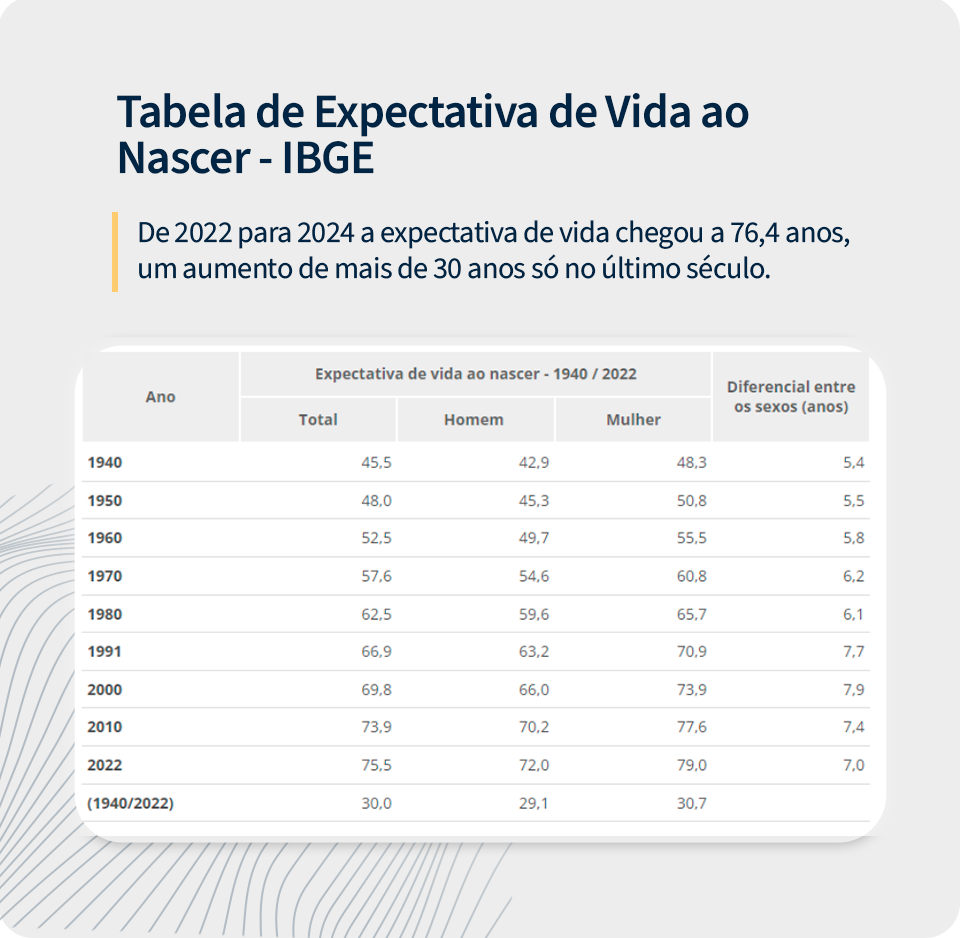
  • A duração da aposentadoria: hoje, graças à medicina e aos avanços na qualidade de vida, a expectativa de vida é maior. Isso significa que o dinheiro acumulado precisa durar algumas décadas;
  • A inflação: ao longo dos anos, o custo de vida aumenta. O planejamento precisa prever como proteger seus recursos desse efeito;
  • Imprevistos financeiros: despesas médicas inesperadas ou mudanças no mercado podem impactar negativamente suas finanças.


Um bom plano de aposentadoria busca antecipar esses desafios e criar uma estrutura que te permita viver confortavelmente e desfrutar dessa fase da vida.


Além disso, o planejamento permite que você tenha controle sobre o seu futuro. É como ter um mapa detalhado: você sabe para onde está indo e como chegar lá, minimizando riscos e aproveitando melhor as oportunidades.


– Leia também: Tributação na previdência privada: como funciona, tipos e vantagens


Qual a melhor idade para iniciar seu planejamento?

A resposta curta é: quanto antes, melhor!


Quanto mais cedo você começar a se preparar, mais tempo terá para construir seu patrimônio e se beneficiar com os juros compostos, que nada mais são do que o crescimento do seu dinheiro ao longo do tempo.


Imagine investir R$ 500 por mês a uma taxa de 10% ao ano:


  • Se você começar aos 25 anos, terá acumulado cerca de R$1,5 milhão aos 65 anos;
  • Se começar aos 35 anos, o montante será de apenas R$566 mil, mesmo investindo o mesmo valor mensal.


Isso acontece porque os juros compostos permitem que o dinheiro “trabalhe para você”. Quanto mais tempo ele estiver investido, maior será o crescimento.


Por outro lado, mesmo quem começa mais tarde pode construir uma estratégia sólida. Nesse caso, o foco deve ser:


  • Aumentar o valor investido para compensar o tempo perdido;
  • Escolher investimentos adequados, com mais potencial de crescimento, alinhadas ao seu perfil de risco.


Mas se você ainda não começou, não se preocupe. Com a ajuda de especialistas, você pode desenvolver um plano, independentemente da sua idade ou situação financeira.


Benefícios de planejar a aposentadoria

Planejar a aposentadoria não é apenas sobre dinheiro. É sobre criar uma vida com mais segurança, tranquilidade e possibilidades. Os principais benefícios são:


  • Visão clara de futuro: Com um planejamento bem elaborado, você saberá exatamente o que precisa fazer para alcançar suas metas. Essa clareza evita decisões impulsivas e permite ajustar o rumo quando necessário;
  • Mitigação de riscos: Crises econômicas, imprevistos de saúde ou mudanças no mercado podem impactar qualquer pessoa. Por isso, ter um plano ajuda a enfrentar esses desafios com mais serenidade;
  • Maximização do patrimônio: Diversificar sua carteira de investimentos e acompanhar seu desempenho ao longo do tempo garante que seu dinheiro esteja sempre trabalhando da forma mais eficiente possível;
  • Tranquilidade: Saber que suas finanças estão sob controle traz uma paz de espírito que não tem preço. Isso permite que você aproveite melhor a vida, sem preocupações constantes com o futuro;
  • Legado: Com um planejamento eficiente, você pode deixar um patrimônio para seus filhos e netos ou apoiar causas importantes, garantindo que seu impacto vá além da sua vida.


Por onde começar o planejamento de aposentadoria?

Se para você, o planejamento parece complicado, saiba que ele pode ser simplificado em etapas práticas: definição de objetivos, cálculo das necessidades financeiras, escolha dos investimentos e proteção do patrimônio. Entenda!

Homem grisalho de camisa azul fazendo anotações em uma prancheta na mesa de trabalho, representando o planejamento de aposentadoria
O planejamento de aposentadoria começa pela definição dos seus objetivos e pelo cálculo de quanto será preciso por mês, seguido da escolha de investimentos diversificados e da proteção do patrimônio | Imagem por Magnific/tsyhun

1. Defina seus objetivos

O primeiro passo é entender o que você deseja para o futuro.


Como será o seu estilo de vida? Quais atividades você quer realizar? Você pretende viajar, estudar ou empreender?


Essas respostas ajudam a traçar um plano personalizado, ajustado às suas aspirações.


2. Calcule sua necessidade financeira

Para manter o estilo de vida desejado, é fundamental estimar quanto será necessário por mês e multiplicar esse valor pela quantidade de anos planejados para a aposentadoria.


Por exemplo, se você pretende gastar R$5.000 por mês e espera viver 20 anos após se aposentar, precisará de pelo menos R$1,2 milhão, sem considerar a inflação.


3. Escolha os investimentos certos

Aqui entra a importância de diversificar. Algumas opções incluem:


  • Renda fixa: ideal para segurança e previsibilidade;
  • Fundos imobiliários: podem gerar renda passiva consistente;
  • Renda variável: aumenta o potencial de retorno a longo prazo.


Uma carteira equilibrada combina diferentes tipos de investimento, ajustados ao seu perfil e objetivos.


4. Proteja seu patrimônio

Além de acumular, é essencial proteger o que foi conquistado. Isso inclui reavaliar a estratégia regularmente, garantir que sua reserva de emergência esteja sempre acessível e considerar seguros e outras proteções contra imprevistos.


– Leia também: Blindagem patrimonial familiar: entenda o que é e como fazer


Cálculo para planejamento de aposentadoria

Como vimos na etapa de cálculo da necessidade financeira, estimar quanto será necessário por mês e por quantos anos é o que dá direção a todo o planejamento da aposentadoria.


Na prática, porém, essa conta envolve outras variáveis, como o valor que você já tem investido, quanto consegue aportar por mês e a rentabilidade ao longo do tempo.


Para facilitar essa etapa, a Crescento oferece uma calculadora de aposentadoria gratuita. Nela, basta informar:


  • Sua idade atual;
  • A idade em que pretende se aposentar;
  • O valor que já tem investido hoje;
  • Quanto pretende investir por mês;
  • Seu custo de vida mensal após a aposentadoria.


Com esses dados, a ferramenta mostra a construção do seu patrimônio ao longo do tempo em três cenários de rentabilidade (conservador, base e otimista). Também estima a renda mensal na aposentadoria e por quanto tempo o montante acumulado vai durar.


Assim, você consegue visualizar se a estratégia atual é suficiente ou se precisa ajustar o valor investido, o prazo ou as expectativas de gastos.


Vale lembrar que a calculadora oferece uma visão aproximada. Para um plano completo, que considere seu perfil de risco, a inflação e possíveis imprevistos, o ideal é contar com o apoio de especialistas.


FAQ: dúvidas frequentes

Reunimos a seguir as principais dúvidas sobre o planejamento para aposentadoria. Confira!


O que significa planejamento de aposentadoria?

É o processo de se preparar financeiramente para o momento em que você deixará de trabalhar e passará a viver com os recursos acumulados ao longo da vida. Envolve definir metas, calcular quanto será necessário, estruturar uma estratégia de investimento e proteger o patrimônio.


Qual é a importância do planejamento financeiro para uma aposentadoria longa e saudável?

A expectativa de vida está aumentando, e isso exige uma preparação financeira mais robusta. Um bom planejamento permite manter seu padrão de vida, enfrentar imprevistos e proteger seu dinheiro da inflação. Além disso, proporciona autonomia, tranquilidade e controle sobre o futuro, permitindo que você aproveite a aposentadoria com mais liberdade e segurança.


Como fazer um planejamento de aposentadoria?

Planejar a aposentadoria envolve, primeiro, entender como você quer viver nessa fase. Depois, é preciso estimar quanto será necessário financeiramente, considerando gastos mensais e tempo de aposentadoria. A partir disso, é possível escolher os investimentos certos e ajustar a estratégia ao seu perfil de risco. Também é essencial proteger o patrimônio com uma reserva de emergência e monitorar o plano ao longo do tempo.


Por onde começar o planejamento de aposentadoria?

O primeiro passo é definir seus objetivos: qual estilo de vida você deseja? Depois, calcule sua necessidade financeira futura com base em quanto pretende gastar mensalmente e por quantos anos. Em seguida, monte uma carteira de investimentos diversificada e adequada ao seu perfil, com atenção especial à preservação do patrimônio. Por fim, mantenha o plano atualizado, revisando as estratégias e protegendo-se contra imprevistos financeiros.


Como a Crescento pode ajudar?

Planejar a aposentadoria é uma jornada que exige conhecimento, estratégia e acompanhamento contínuo. Na Crescento, não acreditamos em fórmulas mágicas. Nosso compromisso é com a educação financeira e a construção de um futuro sólido, alinhado às suas metas e necessidades.


Nossa abordagem começa a partir do entendimento das suas prioridades e expectativas. Com base nisso, desenvolvemos um plano personalizado que inclui:


  • Definição de objetivos claros: queremos garantir que suas metas sejam alcançáveis e adaptadas ao estilo de vida que você deseja manter;
  • Estratégia de investimento diversificada: selecionamos as melhores opções para combinar segurança e crescimento, respeitando seu perfil de risco;
  • Proteção e monitoramento do patrimônio: imprevistos acontecem, e por isso criamos soluções que mantêm seu planejamento resiliente diante de mudanças no mercado ou na sua vida pessoal.


Com a consultoria financeira pessoal da Crescento, você não estará sozinho nessa jornada! Nossa equipe é formada por especialistas que acreditam que o planejamento financeiro pessoal deve ser acessível, compreensível e empoderador. Estamos aqui para que você tome decisões informadas e sinta confiança em cada passo.


A aposentadoria é uma das fases mais importantes da vida, e planejar com cuidado pode fazer toda a diferença. Se você busca tranquilidade e segurança financeira para o futuro, entre em contato conosco. Vamos juntos transformar seus sonhos em realidade.


– Leia também: Consultor de investimentos: o que faz e como contratar o profissional ideal

Wealth Management: o que é, como funciona e vantagens da gestão de fortunas

Equipe de analistas trabalhando em múltiplos monitores em escritório de wealth management


O Wealth Management é um serviço de consultoria financeira pessoal voltado à manutenção, administração e valorização de grandes patrimônios.


Traduzido como “gestão de fortunas” ou “gestão de riquezas”, ele une estratégia, conhecimento de mercado e planejamento para que o patrimônio continue crescendo de forma responsável e sustentável.


Com a complexidade do mercado financeiro e a enorme variedade de opções de investimento, contar com uma consultoria especializada ajuda a alcançar objetivos de forma mais eficaz, preservando e ampliando a riqueza ao longo do tempo.


Neste artigo, vamos te mostrar tudo sobre essa consultoria. Continue lendo e confira o que é, tipos, como funciona e quais as vantagens do Wealth Management. Veja também como saber se você precisa do serviço e como a Crescento pode ajudar!


Resumo

  • Wealth Management é uma consultoria financeira personalizada para clientes com patrimônio médio ou alto, que integra diferentes planejamentos em uma estratégia de longo prazo;
  • O serviço se divide principalmente em Private Wealth Management, voltado a indivíduos de alto patrimônio, e Family Wealth Management (Family Office), indicado para famílias com grandes fortunas; também existem outros formatos, como o independente e o digital;
  • Na prática, o Wealth Management parte de um diagnóstico detalhado do patrimônio, metas e perfil de risco do cliente, e constrói uma estratégia que combina consultoria financeira, planejamento tributário, consultoria imobiliária, planejamento de aposentadoria, gestão de risco e seguros, planejamento sucessório e filantropia estratégica;
  • Entre as vantagens do serviço estão a personalização total, o planejamento fiscal eficiente, a proteção patrimonial, o planejamento sucessório, a gestão de riscos, o acompanhamento constante e mais tempo livre para o cliente, já que o consultor cuida continuamente dos ajustes necessários;
  • A Lei nº 15.270/2025, válida desde janeiro de 2026, trouxe tributação mínima para quem recebe mais de R$ 600 mil por ano (com alíquota de até 10% a partir de R$ 1,2 milhão) e retenção de 10% na fonte sobre dividendos acima de R$ 50 mil mensais, o que reforça a necessidade de um Wealth Management para reorganizar holdings, sucessão e retirada de lucros dentro das novas regras.


O que é Wealth Management?

O Wealth Management é uma consultoria financeira personalizada voltada para clientes com patrimônio médio ou alto.


Com uma abordagem ampla e integrada, abrange planejamento fiscal, sucessório, previdenciário, consultoria imobiliária e outras áreas estratégicas, fundamentais para proteger e potencializar o crescimento do patrimônio ao longo do tempo.


Um ponto que diferencia o Wealth Management de outros serviços financeiros, como o Private Banking ou a Consultoria de Investimentos, é o foco em estratégias de longo prazo. Os consultores não apenas indicam aplicações, mas conectam diferentes áreas da vida financeira do cliente para que o patrimônio seja rentabilizado, protegido contra riscos e preparado para o futuro.


Esse serviço é especialmente indicado para profissionais, empreendedores, herdeiros ou famílias com patrimônio superior a R$ 1,5 milhão. No entanto, pessoas com patrimônio a partir de R$ 500 mil também podem se beneficiar, aproveitando as vantagens de um planejamento estruturado para o crescimento e preservação da riqueza.


Tipos de Wealth Management

Existem diferentes tipos de Wealth Management. Entenda a seguir as características dos dois principais: Private Wealth Management e Family Wealth Management.


1. Private Wealth Management

Voltado para indivíduos de alto patrimônio, oferece atendimento altamente personalizado e estratégias sob medida para preservação e crescimento da riqueza no longo prazo.


Esse modelo costuma ser indicado para quem busca acompanhamento próximo e soluções sofisticadas, com total alinhamento aos objetivos pessoais e tolerância ao risco.


2. Family Wealth Management (Family Office)

Indicado para famílias com grandes fortunas e múltiplos ativos, esse formato abrange não apenas a gestão financeira, mas também aspectos como governança familiar, organização da sucessão e administração integrada de bens e empresas.


Seu foco está na preservação do legado e na continuidade da riqueza ao longo de gerações.


Além desses dois, é possível encontrar formatos híbridos ou especializados, como Wealth Management Independente (realizado por consultores autônomos, sem vínculo com bancos) e Wealth Management Digital, que combina tecnologia e atendimento humano para oferecer soluções mais ágeis e com custos menores.


Wealth Management no Brasil

O Wealth Management ganhou espaço no Brasil à medida que os grandes patrimônios cresceram e o mercado financeiro passou a oferecer mais opções de investimento.


De acordo com a ANBIMA, o segmento private encerrou o 1º semestre de 2026 com R$ 2,8 trilhões, depois de um aumento de 5,2%. Esse segmento reúne os clientes com mais de R$ 5 milhões investidos. O valor corresponde a 30,3% de tudo o que as pessoas físicas investem no país, que soma R$ 9,1 trilhões.


Os dados também mostram mudanças na forma de alocar esse patrimônio. No mesmo período, os investimentos do private em títulos públicos cresceram 56,9%, e a exposição a FIPs, FIIs e FIDCs também aumentou.


Esse cenário reforça a importância de um planejamento estruturado. Com mais produtos disponíveis e mudanças na tributação, decisões isoladas costumam deixar o patrimônio exposto a riscos e custos desnecessários.


Como funciona o Wealth Management na prática?

O processo de Wealth Management é extremamente personalizado. Ele começa com uma avaliação detalhada do patrimônio do cliente, suas metas financeiras e perfil de risco.


A partir desse diagnóstico, é traçada uma estratégia sob medida, que integra as diversas áreas das finanças pessoais, como investimentos, planejamento tributário e gestão de riscos.


Por exemplo, o consultor pode recomendar a diversificação internacional do portfólio, ajudando a mitigar riscos associados à exposição em um único mercado. Da mesma forma, estratégias como proteção cambial e hedge podem ser usadas para garantir que o patrimônio esteja protegido contra oscilações econômicas e políticas.


O acompanhamento contínuo é uma parte essencial do Wealth Management. Isso significa que o consultor está sempre atento a novas oportunidades e possíveis ajustes nas estratégias para manter o patrimônio alinhado às metas do cliente.


São múltiplas as operações de Wealth Management, já que as ações dependem dos objetivos individuais de cada cliente. No entanto, dentre as mais comuns, estão:


  • Consultoria financeira: orientação especializada sobre investimentos e estratégias alinhadas ao perfil e aos objetivos do cliente, incluindo diversificação, análise de oportunidades e construção de portfólios eficientes;
  • Planejamento tributário: estruturação fiscal para otimizar impostos sobre investimentos, empresas e propriedades, aproveitando benefícios legais e prevenindo passivos fiscais inesperados;
  • Consultoria imobiliária: análise de compra, venda ou locação de imóveis, avaliação do impacto de financiamentos no fluxo de caixa e no custo total de aquisição, além de estudo de rentabilidade para investimentos no setor;
  • Planejamento de aposentadoria: criação de estratégias para garantir uma aposentadoria tranquila e financeiramente segura, considerando custo de vida projetado, inflação e fontes de renda passiva;
  • Gestão de risco e seguros: desenvolvimento de soluções personalizadas para proteger o patrimônio e a família, incluindo seguros de vida, invalidez, saúde, residencial e empresarial, bem como estratégias de hedge e proteção cambial;
  • Planejamento sucessório: elaboração de um plano eficiente para a transferência de patrimônio entre gerações, utilizando ferramentas como holdings familiares, testamentos e doações planejadas para reduzir custos e evitar conflitos.
  • Filantropia estratégica: apoio na criação e gestão de fundações, institutos ou projetos sociais, alinhando impacto positivo à estratégia patrimonial e aos valores pessoais ou familiares.
Mãos usando calculadora e caneta sobre pilhas de moedas em mesa de escritório
Na gestão de fortunas, o processo é extremamente personalizado: começa com a avaliação do patrimônio, das metas e do perfil do cliente, e segue com acompanhamento contínuo para ajustar a estratégia sempre que necessário | Imagem por Magnific/kirisa99

Quais as vantagens do Wealth Management?

Contratar um serviço de Wealth Management traz uma série de vantagens que vão além do simples gerenciamento de investimentos. Entre as principais estão a personalização total, o planejamento fiscal eficiente, a proteção patrimonial, o planejamento sucessório, a gestão de riscos, o acompanhamento constante e a tranquilidade de ter mais tempo para você.


1. Personalização total

Cada cliente tem uma estratégia financeira única, adaptada às suas necessidades e objetivos. Isso permite que todas as decisões sejam tomadas com base em uma compreensão profunda de sua situação financeira e expectativas.


– Leia também: Planejamento financeiro pessoal: o que é, benefícios e quando fazer


2. Planejamento fiscal eficiente

Uma parte essencial da gestão de fortunas é o planejamento tributário, que ajuda a reduzir a carga fiscal sobre os rendimentos e o patrimônio. A otimização das obrigações fiscais garante que o cliente mantenha mais de sua riqueza ao longo do tempo.


3. Proteção patrimonial

Estratégias como hedge e proteção cambial garantem que o patrimônio esteja seguro contra flutuações de mercado e crises econômicas. Essa proteção é fundamental para quem deseja preservar sua riqueza ao longo dos anos.


– Saiba mais: Proteção patrimonial: como estruturar seus bens antes que o risco apareça


4. Planejamento sucessório

O Wealth Management também cuida da estruturação do patrimônio para futuras gerações. Isso inclui o planejamento sucessório, garantindo que a transmissão de bens ocorra de forma organizada e com o menor impacto fiscal possível.


5. Gestão de riscos

Diversificar o portfólio e utilizar estratégias avançadas de mitigação de riscos são práticas comuns no Wealth Management, que visam proteger o cliente de perdas bruscas em cenários adversos.


6. Acompanhamento constante

O consultor de Wealth Management monitora continuamente as finanças do cliente, ajustando as estratégias conforme mudanças no mercado ou nas necessidades pessoais. Isso garante que as finanças estejam sempre atualizadas e otimizadas.


7. Tranquilidade e mais tempo para você

Com o acompanhamento próximo de um especialista, você pode se concentrar em outros aspectos de sua vida, enquanto sabe que seu patrimônio está sendo gerido com cuidado e responsabilidade.


– Leia também: Acompanhamento do mercado financeiro: entenda o que realmente importa e como a Crescento pode ajudar


Gestão de fortunas no novo IR

A Lei nº 15.270/2025, que alterou o Imposto de Renda, trouxe mudanças que afetam diretamente quem tem um patrimônio elevado. As novas regras valem desde 1º de janeiro de 2026.


A primeira mudança é a tributação mínima para altas rendas. De acordo com a Lei nº 15.270/2025, quem recebe mais de R$ 600 mil por ano passa a ter uma alíquota mínima de IR. Essa alíquota cresce de forma progressiva até chegar a 10% para rendas a partir de R$ 1,2 milhão.


A segunda é a retenção de 10% na fonte sobre lucros e dividendos que uma mesma empresa paga a uma mesma pessoa física acima de R$ 50 mil por mês. Até então, esses valores eram isentos.


Alguns rendimentos ficam fora do cálculo da tributação mínima, como poupança, LCI, LCA, CPR e outros rendimentos isentos. Também ficam de fora os lucros e dividendos de resultados apurados até 2025, nas condições previstas na lei.


Na prática, isso muda a forma de organizar o patrimônio. A composição da carteira, a forma de retirar lucros das empresas, o uso de holdings familiares e o planejamento sucessório precisam ser revistos com base nas novas regras.


Nesse ponto o Wealth Management faz diferença. O consultor analisa o impacto do novo IR sobre o patrimônio como um todo e ajusta as estratégias para manter a eficiência fiscal dentro da lei.


– Leia também: O que muda com a reforma tributária? Entenda os impacto para a pessoa física


Como saber se devo contratar o Wealth Management?

Se você possui um patrimônio considerável, geralmente acima de 1.5 milhão de reais, e deseja uma abordagem mais completa e estruturada para gerenciá-lo, o Wealth Management pode ser a solução ideal. No entanto, quem possui acima de 500 mil reais também pode se beneficiar desse serviço para maximizar o crescimento do patrimônio com responsabilidade.


O serviço é indicado para quem quer mais do que orientações em investimentos, para quem busca um planejamento de longo prazo, com foco na preservação, crescimento e sucessão de patrimônio.


Outro fator que indica a necessidade de um Wealth Management é a complexidade das suas finanças. Quanto mais ativos e investimentos você tiver, maior será a necessidade de um serviço especializado que integre todas essas áreas em um único planejamento estratégico e personalizado.


– Leia também: Consultor de investimentos: o que faz e como contratar o profissional ideal


FAQ: dúvidas frequentes

Confira a seguir as principais dúvidas sobre o Wealth Management.


O que é Wealth Management?

É um serviço de consultoria financeira voltado para clientes com patrimônio médio ou alto. Ele integra diferentes estratégias, com foco na proteção, crescimento e organização do patrimônio no longo prazo.


O que faz o Wealth Management?
Ele analisa a situação financeira do cliente de forma global e cria estratégias sob medida para administrar, proteger e expandir seu patrimônio. Isso pode incluir gestão de portfólio, planejamento tributário, sucessão, gestão de riscos, consultoria imobiliária e até projetos de filantropia estratégica.


Quanto custa o serviço de Wealth Management?
O custo varia de acordo com o prestador e o modelo adotado. Algumas empresas cobram um percentual sobre o valor total administrado, enquanto outras trabalham com honorários fixos ou mistos. O ideal é entrar em contato e solicitar um orçamento.


Qual é a diferença entre Private Banking e Wealth Management?
O Private Banking é oferecido por bancos e concentra-se em serviços bancários e de investimento para clientes de alto patrimônio, geralmente dentro do portfólio de produtos da própria instituição. Já o Wealth Management tem um escopo mais amplo e independente, integrando investimentos com planejamento tributário, sucessório, proteção patrimonial e outras áreas estratégicas da vida financeira.


A gestão de fortunas muda com novo IR?

Sim. Com a Lei nº 15.270/2025, rendas acima de R$ 600 mil por ano passam a ter uma tributação mínima de até 10%. Lucros e dividendos acima de R$ 50 mil por mês pagos por uma mesma empresa também têm retenção de 10% na fonte. Por isso, as estratégias de investimento, de distribuição de lucros e de sucessão precisam ser revistas para manter a eficiência fiscal do patrimônio.


Qual é a melhor empresa de Wealth Management?
A melhor empresa é aquela que alia conhecimento técnico, atendimento personalizado e alinhamento aos objetivos do cliente. A Crescento, por exemplo, se destaca por oferecer soluções completas de Wealth Management, com foco na educação financeira, na proteção patrimonial e na construção de estratégias sustentáveis para o crescimento da riqueza ao longo do tempo.


Conheça a Crescento: sua empresa de Wealth Management

Na Crescento, acreditamos que a gestão patrimonial vai além de números. Temos foco em ajudar nossos clientes a alcançarem seus objetivos financeiros de forma responsável e sustentável. Nossa missão é fazer com que você entenda o mercado financeiro e possa tomar decisões informadas e conscientes, apoiadas por nossos consultores.


Com uma abordagem personalizada, oferecemos soluções de Wealth Management para o crescimento do patrimônio, mas que também garantem sua proteção e tranquilidade a longo prazo.


Se você está buscando uma empresa de consultoria financeira completa, que valoriza a educação e a clareza nas decisões, entre em contato conosco. Nossa equipe está pronta para ajudá-lo a alcançar seus objetivos com segurança e eficiência.


Descubra como a Crescento pode transformar sua vida financeira.

Como viver de renda? A jornada rumo à independência financeira

Pessoa organizando anotações financeiras no escritório, conceito de planejamento e estratégias sobre como viver de renda.


Alcançar a independência financeira e viver de renda é um objetivo para muitas pessoas, mas exige planejamento, estratégia e um entendimento profundo sobre como construir uma fonte sustentável de renda passiva.


Mais do que simplesmente acumular patrimônio, viver de renda significa garantir que seus investimentos sustentem seu estilo de vida com propósito e segurança.


Antes de buscar a renda passiva por si só, é essencial saber o quanto você precisa para manter seu padrão de vida e como estruturar seus investimentos para que essa renda seja previsível e sustentável. E é sobre isso que falaremos no nosso artigo!


O que é viver de renda?

Viver de renda é quando o seu patrimônio gera receita suficiente para cobrir seus custos de vida sem que você precise trabalhar ativamente para isso. Essa renda pode vir de diversas fontes, como dividendos de ações, aluguéis, juros de investimentos, entre outros.


Mas aqui vai um ponto importante: diferente da ideia de “aposentadoria precoce” sem propósito, viver de renda exige um planejamento detalhado.


O primeiro passo é entender exatamente quanto você custa: quais são suas despesas essenciais e qual o estilo de vida que deseja manter. Depois disso, é importante estimar quanto você custará no futuro, levando em conta mudanças naturais com o passar do tempo, como o aumento de gastos com saúde, medicação e outros cuidados. Só depois dessa análise mais completa é possível determinar quanto será necessário acumular e quais estratégias utilizar para alcançar essa meta.


Para quem já possui um patrimônio relevante, a busca pela renda passiva não é só uma corrida por mais riqueza, mas uma etapa de consolidação, onde o foco passa a ser preservar o que foi conquistado e gerar estabilidade para os próximos anos.


– Leia também: Wealth Management: o que é, como funciona e vantagens da gestão de fortunas


O planejamento financeiro como ponto de partida

Antes de estruturar uma carteira de renda passiva, é essencial revisar seu planejamento financeiro pessoal. Sem uma meta clara, é fácil cair na armadilha de buscar acumular mais dinheiro indefinidamente, sem uma estratégia definida.


Nesse caso, um consultor ou planejador financeiro pessoal pode te ajudar a entender qual é o caminho necessário e o quanto você deve acumular para garantir seu padrão de vida, com base nos seus objetivos individuais.


Algumas perguntas essenciais para guiar esse planejamento são:


  • Quanto custa meu estilo de vida hoje?
  • Quais são meus objetivos financeiros de curto, médio e longo prazo?
  • Quanto eu preciso acumular para viver de renda de forma sustentável?
  • Qual a melhor forma de estruturar meus investimentos para garantir essa renda de maneira eficiente?


Além disso, é importante revisar seu portfólio para focar na preservação de capital e na maximização da renda passiva. Aqui, vale destacar que a renda passiva faz mais sentido para quem já está na fase de preservação de patrimônio, como uma preparação para a aposentadoria.


Já para aqueles que ainda estão na fase de crescimento patrimonial, o foco deve estar mais na valorização geral dos ativos, em vez de apenas buscar renda passiva. Ajustar a estratégia conforme a fase da vida financeira é fundamental para alcançar um equilíbrio adequado entre segurança e crescimento do patrimônio.


– Leia também: Consultor de investimentos: o que faz e como contratar o profissional ideal


Banner para inscrição no Prisma


Como gerar renda passiva? Principais fontes de investimento

Existem diversas formas de gerar renda passiva, cada uma com suas vantagens e desafios. Como já falamos previamente no blog da Crescento, para construir uma carteira sólida e sustentável, é fundamental diversificar as fontes de rendimento. Entre as principais opções estão:


  • Dividendos de ações: Empresas bem estabelecidas distribuem parte de seus lucros aos acionistas regularmente;
  • Fundos Imobiliários (FIIs): Permitem investir no setor imobiliário e receber rendimentos recorrentes, sem a necessidade de gerenciar imóveis;
  • Renda fixa: Investimentos como títulos públicos e privados oferecem previsibilidade e segurança;
  • Imóveis para aluguel: Uma fonte tradicional de renda passiva, mas que exige gestão e manutenção;
  • Fundos multimercado e previdência privada: Alternativas para diversificar e proteger o patrimônio ao longo do tempo.


No entanto, essas estratégias devem ser pensadas individualmente. Cada investidor deve escolher a melhor combinação desses ativos com base em seus objetivos e perfil de risco, entendendo quais tipos de renda passiva fazem sentido para a composição da sua renda.


Como equilibrar sua carteira com segurança

Construir uma carteira para viver de renda exige mais do que escolher boas pagadoras de dividendos. É essencial pensar de forma estratégica para equilibrar risco, previsibilidade e retorno.


Embora os dividendos sejam uma das fontes mais conhecidas, é importante lembrar que o investimento em ações envolve riscos e exige acompanhamento contínuo. Empresas podem reduzir ou suspender o pagamento de dividendos, e os preços das ações são voláteis. Por isso, uma carteira focada exclusivamente em dividendos precisa de avaliação criteriosa, disciplina e monitoramento.


Uma estratégia mais robusta considera o equilíbrio entre a combinação de ativos, dependendo do seu perfil de risco, horizonte de tempo e necessidade de liquidez.


Um planejador financeiro por te ajudar nessa etapa, mas algumas diretrizes para estruturar sua carteira incluem:


1. Definir sua necessidade de renda

Antes de escolher os investimentos, é essencial ter o cálculo de quanto precisa gerar mensalmente para manter seu padrão de vida. Com isso, é possível determinar o tamanho do patrimônio necessário e quais ativos podem fornecer essa renda de forma sustentável.


2. Diversificação

Equilibrar ativos de renda fixa e variável reduz riscos e melhora a previsibilidade dos rendimentos. Além das ações pagadoras de dividendos, fundos imobiliários (FIIs) e títulos de renda fixa podem complementar a carteira e trazer mais estabilidade.


3. Cálculo do retorno necessário

Para garantir que sua carteira seja sustentável, é importante estimar o retorno necessário sobre os investimentos. Embora seja possível ter uma noção aproximada da taxa de dividend yield (rendimento sobre o valor investido), é fundamental lembrar que esse retorno não é garantido e pode variar ao longo do tempo.


Por isso, a estratégia deve estar sempre alinhada ao seu custo de vida, considerando também o impacto da inflação e a necessidade de revisões periódicas.


4. Controle de custos e impostos

Estruturar investimentos de forma eficiente para minimizar tributações e custos operacionais é fundamental para preservar a rentabilidade da carteira. Estratégias como o reinvestimento de dividendos também podem acelerar o crescimento do patrimônio. Quem consegue reinvestir o valor recebido de renda passiva consegue atingir a liberdade e a sua meta de renda passiva de forma mais rápida.


5. Acompanhamento e ajustes periódicos

O mercado muda, e sua carteira precisa ser revisada regularmente para manter a eficiência. Reinvestir dividendos e ajustar alocações conforme seu perfil e fase da vida financeira ajudam a garantir a continuidade da renda passiva.


Desafios na jornada para viver de renda passiva

Embora viver de renda pareça um destino ideal, há desafios a serem enfrentados. Alguns dos principais obstáculos incluem:


  • Volatilidade do mercado: Investimentos sofrem oscilações e podem impactar os valores recebidos mensalmente, por isso é importante ter uma estratégia e ser fiel a ela;
  • Inflação: Podem existir períodos de descontrole inflacionário, que deixam você mais longe da sua meta de renda passiva, o que exige ajustes na estratégia de investimentos;
  • Gestão de riscos: Evitar concentração excessiva em um único tipo de ativo ajuda a proteger o patrimônio;
  • Aspectos comportamentais: Manter disciplina e evitar decisões emocionais é crucial para o sucesso financeiro.


Aqui é necessário pontuar e reforçar a importância da educação financeira. Através do conhecimento sólido e com base em evidências, é possível mitigar riscos e otimizar estratégias de investimento. E, claro, contar com o apoio de especialistas ajuda a direcionar seu caminho para minimizar os desafios.


FAQ: dúvidas frequentes

Reunimos a seguir as principais dúvidas sobre como viver de renda. Confira!


O que é viver de renda?
Viver de renda significa ter um patrimônio capaz de gerar receita suficiente para cobrir seus custos de vida sem a necessidade de trabalho ativo, sempre com base em um planejamento financeiro que considere seu estilo de vida atual, suas necessidades futuras e a preservação do capital ao longo do tempo.


Como viver de renda?
Para viver de renda é necessário começar por um planejamento financeiro estruturado, entendendo quanto custa seu padrão de vida, definindo metas claras e construindo um portfólio de investimentos alinhado ao seu perfil de risco e à fase da sua vida financeira, com foco em gerar renda previsível e sustentável, sem abrir mão da diversificação e do controle de riscos.


Como viver de renda passiva?
Viver de renda passiva envolve estruturar investimentos que gerem rendimentos recorrentes, como ações pagadoras de dividendos, FIIs, renda fixa e outros ativos, de forma equilibrada e estratégica, priorizando a previsibilidade, a diversificação e a revisão periódica da carteira para lidar com volatilidade, inflação e mudanças no mercado.


Quanto preciso para viver de renda?
O valor necessário para viver de renda depende diretamente do seu custo de vida, dos seus objetivos e do retorno esperado da sua carteira de investimentos, sendo fundamental calcular quanto você precisa gerar mensalmente, considerar a inflação e projetar gastos futuros, como saúde, para então estimar o patrimônio necessário de forma realista e sustentável.


É possível viver de renda com 1 milhão?
Sim, é possível viver de renda com 1 milhão, mas isso depende do padrão de vida desejado, da eficiência da carteira de investimentos e da taxa de retorno obtida, já que, para algumas pessoas, esse valor pode ser suficiente para gerar renda passiva adequada, enquanto para outras será necessário ajustar expectativas ou complementar a estratégia.


Quais os melhores FIIs para quem quer viver de renda?
Os melhores FIIs costumam ser aqueles com histórico consistente de pagamentos, boa gestão e ativos de qualidade. Alguns exemplos que frequentemente aparecem são o BTLG11, focado em imóveis logísticos, o XPML11, voltado para shoppings centers, o TRXF11, com imóveis urbanos e contratos de longo prazo, além de fundos de papel como KNCR11, que investe em CRIs e tende a oferecer maior previsibilidade de rendimentos. Ainda assim, a escolha ideal depende do perfil do investidor, do nível de risco aceitável e da importância da diversificação dentro da carteira.


Conte com a Crescento como parceira na sua independência financeira!

A independência financeira não acontece por acaso. Ela exige planejamento estratégico, conhecimento e acompanhamento contínuo.


Na Crescento, acreditamos que viver de renda não é o fim de um caminho, mas o início de uma nova etapa, com mais liberdade, autonomia e realização. Para isso, ajudamos você a estruturar um plano financeiro personalizado, garantindo que sua jornada seja segura e eficiente.


Com um planejamento financeiro bem estruturado, é possível transformar seu patrimônio em uma fonte estável de renda passiva que respeita seus objetivos, seu estilo de vida e seu legado.


Se você quer entender melhor o quanto precisa acumular, qual é o melhor caminho para sustentar seu padrão de vida com tranquilidade e como montar uma carteira de investimentos eficiente, fale com a nossa equipe. Somos uma empresa de consultoria financeira pessoal pronto para te ajudar a tomar as melhores decisões para o seu futuro.


– Leia também: Liberdade financeira: o que é e quais são os 4 pilares para conquistá-la

Planejamento sucessório: o que é, por que fazer e principais instrumentos

Pessoa analisando documentos financeiros e computador em mesa de trabalho, representando planejamento sucessório e organização patrimonial


O planejamento sucessório é uma estratégia que tem o objetivo de garantir a proteção do patrimônio familiar, evitando conflitos e assegurando uma transição tranquila entre gerações.


Com o aumento da busca por soluções financeiras que promovam segurança e continuidade, muitas famílias no Brasil têm percebido o valor dessa prática.


Neste artigo, vamos explicar tudo sobre o assunto. Continue a leitura para conferir o que é planejamento sucessório, quais seus benefícios, principais instrumentos, como podemos te ajudar a implementar e mais!


O que é o planejamento sucessório?

O planejamento sucessório é o conjunto de estratégias e instrumentos legais utilizados para organizar a transferência de bens e direitos de uma pessoa para seus herdeiros ou sucessores.


Através do planejamento sucessório é possível preservar o patrimônio e realizar, posteriormente, uma distribuição justa, antecipando a vontade do titular e protegendo os interesses da família.


No contexto brasileiro, a ausência de planejamento pode resultar em longos processos de inventário, custos elevados e até mesmo disputas judiciais entre herdeiros. Por isso, é cada vez mais importante que as famílias considerem essa abordagem como parte de sua estratégia.


Além disso, o planejamento sucessório não se limita à divisão de bens. Ele pode incluir a definição de estratégias para a continuidade de empresas familiares e a proteção de ativos contra riscos externos, garantindo que a sucessão ocorra de maneira eficiente e harmoniosa entre as partes envolvidas.


– Leia também: Wealth Management: o que é, como funciona e vantagens da gestão de fortunas


Planejamento patrimonial e sucessório: qual a relação?

Embora sejam conceitos complementares, é comum haver confusão entre o planejamento patrimonial e o sucessório. Enquanto o planejamento sucessório foca na transferência dos bens, o planejamento patrimonial dedica-se à organização e proteção desses ativos em vida.


Na prática, eles caminham juntos. Um planejamento patrimonial bem estruturado é a base para que a sucessão ocorra sem sobressaltos. Ao organizar o patrimônio hoje, identificando gargalos tributários, protegendo ativos contra riscos operacionais e otimizando a rentabilidade dos investimentos, você prepara o terreno para que, no futuro, a partilha seja feita sobre um patrimônio sólido e já regularizado.


Portanto, entender essa relação é fundamental: o foco não deve ser apenas “quem recebe o quê”, mas sim como garantir que o patrimônio chegue aos herdeiros de forma íntegra, eficiente e com o menor impacto financeiro possível.


– Leia também: Blindagem patrimonial familiar: entenda o que é e como fazer


Benefícios do planejamento sucessório

O planejamento sucessório oferece uma série de vantagens que vão além da simples organização patrimonial. Entre os principais benefícios estão:


  • Eliminação de conflitos familiares: Quando a divisão de bens é definida previamente, pode reduzir significativamente a possibilidade de desentendimentos entre os herdeiros. Isso é especialmente relevante em famílias com estruturas complexas ou com múltiplos interessados;
  • Redução de custos: Um planejamento sucessório bem alinhado ao financeiro permite uma transferência de patrimônio mais eficiente, otimizando a carga tributária e evitando custos elevados que poderiam comprometer os bens a serem transmitidos. Estratégias como alocação de recursos em ativos financeiros mais eficientes ou a diversificação de investimentos podem ser usadas para minimizar os gastos associados ao processo;
  • Preservação do patrimônio: Incorporar o planejamento sucessório ao planejamento financeiro pessoal e familiar é essencial para proteger o patrimônio contra riscos como descapitalização ou má alocação de recursos. Com estratégias bem definidas, é possível assegurar que os bens sejam transmitidos de forma otimizada, garantindo a sua valorização e continuidade ao longo das gerações;
  • Continuidade da gestão familiar: Para famílias que possuem empresas, o planejamento sucessório, em conjunto com o planejamento financeiro, é essencial para garantir a continuidade dos negócios e a manutenção da governança corporativa. Isso garante a sustentabilidade das operações e evita impactos negativos na liquidez ou no fluxo de caixa durante a transição.


Principais instrumentos de planejamento sucessório

O planejamento sucessório pode ser implementado por meio de diferentes ferramentas legais, cada uma com características específicas.


Entender as particularidades de cada instrumento é essencial para selecionar aqueles que melhor atendam às necessidades e objetivos da família.


Antes de listarmos os principais instrumentos de planejamento sucessório, é preciso lembrar que todos eles podem ter pontos positivos e negativos, além de algumas limitações.


Dessa forma, é importante contar com o auxílio de algum profissional apoiando a escolha por determinada forma.


1. Previdência privada

A previdência privada desempenha um papel importante no planejamento sucessório, especialmente nos casos em que o titular deseja garantir a segurança financeira dos beneficiários. Entre os aspectos relevantes estão:


  • Designação de beneficiários: A previdência permite a designação direta de beneficiários, facilitando a transferência de recursos sem a necessidade de inventário. Essa escolha pode ser alterada conforme mudanças na família;
  • Liquidez imediata: Os recursos são transferidos diretamente aos beneficiários, sem passar pelo processo de inventário,  garantindo acesso rápido ao patrimônio;
  • Flexibilidade tributária: Modalidades como VGBL e PGBL oferecem diferentes vantagens fiscais, permitindo adequação às necessidades do titular.


2. Investimentos em offshores

Offshores são ferramentas para diversificação patrimonial e podem ter um papel relevante no planejamento sucessório. Por meio da constituição de empresas ou contas em outros países, é possível alocar recursos em mercados mais estáveis ou com estruturas fiscais mais favoráveis. Essa estratégia pode trazer vantagens como:


  • Proteção patrimonial: Ao investir em ativos localizados no exterior, é possível diluir riscos associados a oscilações econômicas ou políticas do país de origem;
  • Eficiência tributária: Dependendo da jurisdição escolhida, os custos relacionados à sucessão, como impostos sobre herança ou transferências, podem ser reduzidos.


É importante ressaltar que o uso de offshores deve ser sempre realizado de forma transparente e alinhado às regulamentações locais e internacionais, com o apoio de especialistas financeiros.


3. Doação

A doação é uma forma de antecipar a transmissão de bens em vida. Ela pode ser feita de maneira pura (sem encargos), remunerada (em troca de serviços ou valores) ou modal (com condições impostas). Entre os principais aspectos da doação estão:


  • A possibilidade de reduzir custos com impostos, já que as alíquotas de ITCMD (Imposto sobre Transmissão Causa Mortis e Doação) são, em geral, inferiores às de outros tributos sucessórios;
  • A flexibilidade para definir como e quando os bens serão transferidos, permitindo maior controle por parte do doador;
  • A necessidade de observar as regras da legítima, garantindo que os direitos dos herdeiros necessários sejam respeitados.


4. Holding familiar

A criação de uma holding familiar é uma estratégia avançada para a gestão e proteção de bens e empresas. Trata-se de uma sociedade criada com o objetivo de centralizar o patrimônio da família, facilitando sua administração e sucessão. Algumas das vantagens incluem:


  • Proteção patrimonial: A holding pode blindar os bens da família contra riscos, como ações judiciais ou credores;
  • Planejamento tributário: Permite a redução da carga tributária na transmissão de bens e na gestão do patrimônio;
  • Governança: Facilita a organização e a continuidade da gestão empresarial, garantindo que as decisões sejam tomadas de forma estruturada.


Embora a criação de uma holding envolva custos e certa complexidade, ela pode ser extremamente vantajosa para famílias com patrimônio expressivo ou empresas em operação.


5. Seguro de vida

O seguro de vida é uma ferramenta complementar no planejamento sucessório. Ele permite que os beneficiários recebam recursos financeiros de forma ágil, sem necessidade de inventário. Entre as vantagens estão:


  • Isenção tributária: Os valores recebidos pelo seguro de vida não estão sujeitos ao ITCMD, tornando-o uma opção atraente para a transferência de recursos;
  • Liquidez imediata: Os recursos podem ser usados para custear despesas imediatas, como impostos ou dívidas;
  • Flexibilidade: O titular pode definir livremente os beneficiários, independentemente dos herdeiros legais.


6. Testamento

O testamento é um documento legal no qual o titular expressa sua vontade sobre a divisão de seus bens após sua morte. Existem diferentes tipos de testamento:


  • Testamento público: Feito em cartório e registrado por um tabelião, garante maior segurança jurídica;
  • Testamento cerrado: Elaborado pelo titular e mantido em sigilo, sendo aberto apenas após sua morte;
  • Testamento particular: Escrito de próprio punho pelo titular, exige a presença de testemunhas para ser validado.


Apesar de ser uma ferramenta simples, o testamento possui limitações, como a obrigatoriedade de respeitar a legítima dos herdeiros necessários. Além disso, sua contestação pode gerar disputas judiciais, caso não seja elaborado de forma adequada.


Como combinar diferentes instrumentos para um planejamento mais completo?

Combinar instrumentos de planejamento sucessório é uma abordagem inteligente para maximizar os benefícios e atender às necessidades específicas de cada família, além de oferecer uma proteção robusta e uma transição patrimonial eficiente.


Por exemplo, um testamento pode ser utilizado para estabelecer regras claras sobre a divisão de bens imóveis, enquanto a doação em vida pode ser empregada para antecipar a transferência de certos ativos, aproveitando benefícios fiscais. Paralelamente, a criação de uma holding familiar pode assegurar a continuidade e a governança de empresas, centralizando a gestão patrimonial em uma única entidade jurídica.


O seguro de vida e a previdência privada são excelentes complementos para oferecer liquidez imediata aos herdeiros, garantindo que eles tenham recursos disponíveis para cobrir despesas iniciais, como impostos e custos administrativos. A previdência, em especial, pode ser usada para construir um fundo de reserva que assegure a sustentabilidade financeira dos beneficiários. Além disso, ela pode ser uma ótima opção de investimento, pois permite a acumulação de recursos ao longo do tempo com a possibilidade de escolher entre diferentes modalidades de planos, como o PGBL e o VGBL, que oferecem vantagens fiscais.


Outro ponto importante é considerar o impacto tributário de cada instrumento. A combinação de estratégias, como a utilização de doações e a criação de uma holding, em alguns casos, pode minimizar a carga tributária incidente sobre a sucessão, preservando uma maior parcela do patrimônio para os herdeiros.


Além disso, é fundamental revisar regularmente o planejamento para garantir que ele permaneça alinhado às mudanças na legislação e às circunstâncias familiares. Alterações no estado civil, no número de herdeiros ou no valor do patrimônio podem demandar ajustes nas estratégias adotadas.


– Leia também: Orçamento pessoal: o que é, importância, quando e como fazer


Como a Crescento pode ajudar no seu planejamento sucessório

Contar com o apoio de uma empresa de consultoria financeira é essencial para personalizar o planejamento sucessório.


Dessa forma, é possível identificar as melhores combinações de instrumentos, garantindo que as decisões tomadas atendam aos objetivos do titular e proporcionem tranquilidade para todos os envolvidos.


Na Crescento, entendemos que cada família é única e que um planejamento sucessório eficaz deve refletir essa singularidade.


Nosso trabalho de consultoria financeira pessoal sucessória começa com um estudo detalhado da sua realidade patrimonial, com foco nos ativos imobilizados e financeiros, considerando todos os aspectos que podem impactar a sucessão.


Organizamos os números e trazemos clareza para identificar as melhores estratégias em cada caso e buscamos as combinações que garantam a proteção do seu patrimônio e a tranquilidade da sua família.


Nosso objetivo é que você entenda cada decisão tomada e participe ativamente do processo, para que os resultados sejam os melhores possíveis para você e seus herdeiros.


– Leia também: Consultor de investimentos: o que faz e como contratar o profissional ideal


FAQ: dúvidas frequentes sobre o tema

Reunimos a seguir as principais  dúvidas sobre o planejamento sucessório. Confira:


O que é planejamento sucessório?

O planejamento sucessório é o conjunto de estratégias e instrumentos legais utilizados para organizar, ainda em vida, a transferência de bens e direitos de uma pessoa para seus herdeiros ou sucessores, com o objetivo de preservar o patrimônio, antecipar a vontade do titular e garantir que a sucessão ocorra de forma eficiente, segura e harmoniosa, evitando conflitos familiares, custos elevados e longos processos de inventário.


Qual é o objetivo do planejamento sucessório?
O principal objetivo do planejamento sucessório é proteger o patrimônio familiar e assegurar uma transição tranquila entre gerações, garantindo que os bens sejam transmitidos conforme a vontade do titular, com o menor impacto financeiro e tributário possível, além de reduzir riscos de disputas judiciais e preservar a continuidade de empresas familiares quando existentes.


O que o planejamento sucessório permite?
O planejamento sucessório permite antecipar decisões sobre a divisão de bens, proteger ativos contra riscos externos, reduzir custos tributários, garantir liquidez imediata aos herdeiros e organizar a continuidade da gestão patrimonial e empresarial, promovendo segurança financeira e previsibilidade para toda a família.


Planejamento patrimonial e sucessório: qual a diferença?
Enquanto o planejamento patrimonial tem foco na organização, proteção e eficiência dos bens em vida, cuidando da estrutura financeira e da gestão dos ativos, o planejamento sucessório concentra-se na transferência desses bens para os herdeiros. Na prática, ambos são complementares, pois um patrimônio bem organizado hoje é a base para uma sucessão eficiente no futuro.


Como fazer um planejamento sucessório?
Para fazer um planejamento sucessório é fundamental analisar a realidade patrimonial e familiar, definir objetivos claros, escolher os instrumentos mais adequados como previdência privada, doações, holding familiar, seguro de vida e testamento, além de considerar impactos tributários e jurídicos, sempre com o apoio de profissionais especializados para garantir segurança e alinhamento à legislação.


Quanto custa um planejamento sucessório?
O custo de um planejamento sucessório varia conforme a complexidade do patrimônio, os instrumentos escolhidos e o nível de personalização necessário, podendo envolver despesas com consultoria financeira, assessoria jurídica, impostos e custos operacionais, mas, em muitos casos, o investimento é compensado pela redução de tributos, de conflitos e de perdas financeiras no processo sucessório.


Considerações finais

Se você busca segurança, eficiência e um atendimento humanizado no seu planejamento sucessório, estamos prontos para ajudar. Entre em contato conosco e descubra como podemos fazer a diferença na proteção do seu patrimônio e no futuro da sua família.

Segurança financeira pessoal: o que é, importância e como conquistá-la em 4 passos

Profissional analisando dados em dois monitores como parte do planejamento de segurança financeira pessoal.


Segurança financeira é um daqueles conceitos que todo mundo valoriza, mas poucos realmente o compreendem em profundidade.


Muitas vezes confundida com “ficar rico” ou “juntar dinheiro”, a segurança financeira vai muito além disso. Trata-se da capacidade real de tomar decisões de vida sem que o dinheiro seja um fator limitante ou gerador de ansiedade constante.


A base para alcançar esse estado não é segredo: conhecimento, clareza de objetivos e organização. E é aí que entra a educação financeira. Compreender o funcionamento do seu dinheiro, onde ele está alocado e como ele pode (ou não) trabalhar a seu favor é o primeiro passo para uma vida financeira sólida.


Neste artigo, você vai conferir um guia prático sobre o assunto. Continue a leitura e entenda o que é a segurança financeira, sua importância e os passos para conquistá-la.


O que é segurança financeira?

Segurança financeira significa ser capaz de manter seu padrão de vida, cuidar de emergências e tomar decisões com autonomia, sem depender exclusivamente da renda ativa.


Em outras palavras, é quando o dinheiro deixa de ser uma preocupação cotidiana e passa a ser um instrumento de tranquilidade e liberdade.


É importante entender que segurança financeira não é o mesmo que independência financeira ou liberdade financeira, embora todos esses conceitos estejam conectados em uma jornada de evolução patrimonial.


  • Segurança financeira: capacidade de manter o padrão de vida mesmo diante de imprevistos. Você tem reservas, estrutura e organização para lidar com incertezas;
  • Independência financeira: você consegue cobrir suas despesas básicas com renda passiva, sem depender de trabalho ativo;
  • Liberdade financeira: você pode manter seu estilo de vida, realizar desejos e fazer escolhas mais ousadas, mesmo sem trabalhar, porque tem um patrimônio consolidado e rendas bem estruturadas.


Na prática, conquistar a segurança financeira é o primeiro grande degrau rumo a uma vida com mais previsibilidade, conforto e autonomia. E o mais interessante? Ela está ao alcance de quem busca clareza, planejamento e conhecimento.


Qual é a importância de ter segurança financeira?

Viver com segurança financeira é viver com mais liberdade de pensamento e de escolhas. Isso significa menos estresse, mais qualidade de vida e uma postura mais estratégica em relação ao futuro.


Muitas pessoas subestimam o impacto que a insegurança financeira gera no dia a dia. A tensão constante com dívidas, a incerteza sobre o futuro e a dependência total da renda ativa afetam o sono, a saúde emocional e até os relacionamentos familiares.


Quando existe segurança financeira, é possível:


  • Manter o padrão de vida mesmo diante de uma crise ou transição profissional;
  • Ter recursos para lidar com emergências médicas, familiares ou patrimoniais sem comprometer todo o planejamento financeiro pessoal;
  • Fazer escolhas profissionais e pessoais com mais liberdade, porque não se está preso a uma situação por necessidade financeira imediata.


Além disso, quem tem segurança financeira consegue ter uma postura mais estratégica com seus investimentos, pois não precisa liquidar ativos no pior momento, nem entrar em decisões precipitadas por falta de reserva.


Em resumo, segurança financeira é tranquilidade, e tranquilidade é um ativo tão valioso quanto qualquer aplicação financeira.


Você é seguro financeiramente?

Antes de pensar em como conquistar a segurança financeira, vale se perguntar: em que ponto você está?


Aqui estão algumas reflexões que podem te ajudar a avaliar seu grau de segurança hoje:


  • Se sua fonte de renda principal parasse hoje, você conseguiria manter seu padrão de vida por seis meses?
  • Você tem clareza de quanto precisa acumular para deixar de trabalhar, se quisesse?
  • Sua renda depende 100% do seu tempo e esforço?
  • Você consegue tomar decisões importantes sem que o dinheiro seja um limitador imediato?
  • Se surgisse uma emergência relevante (uma cirurgia, uma reforma urgente, um suporte para um familiar) você teria recursos disponíveis?


Responder essas perguntas com sinceridade é o primeiro passo. Porque segurança financeira não depende apenas do quanto você ganha, mas sim da relação que você constrói com o seu dinheiro. E isso passa por organização, planejamento e, acima de tudo, consciência.


– Leia também: Orçamento pessoal: o que é, importância, quando e como fazer


4 passos para conquistar a verdadeira segurança financeira

Nós sabemos que muitas vezes a relação construída com o dinheiro pode ser difícil. Seja por um cenário de incertezas econômicas, histórico familiar ou simplesmente falta de conhecimento.


A boa notícia é que é totalmente possível virar esse jogo e começar a construir um momento de mais tranquilidade. Mostramos abaixo 4 passos para você colocar em prática e conquistar sua segurança financeira:


1. Otimize sua reserva de emergência

A reserva de emergência é o alicerce da segurança financeira. Sem ela, qualquer imprevisto pode virar um abalo estrutural nas suas finanças e, muitas vezes, no seu bem-estar.


Para quem tem um padrão de vida mais elevado ou responsabilidades familiares maiores, a reserva de segurança financeira precisa estar à altura. O ideal é que ela cubra de 6 a 12 meses de despesas fixas, considerando gastos mensais e oscilações como escola dos filhos, plano de saúde e manutenção de imóveis.


Um bom exercício é olhar para os últimos dois anos: quais foram os imprevistos mais marcantes? Como você lidou com eles? Havia estrutura para enfrentá-los com tranquilidade?


Além do valor acumulado, a reserva deve estar alocada em produtos com alta liquidez, baixo risco e previsibilidade, como títulos de renda fixa pós fixados com liquidez diária.


Esse é o primeiro passo para qualquer pessoa que deseja alcançar a segurança financeira.


2. Defina objetivos financeiros claros

Segurança financeira não é apenas estar preparado para emergências, é também saber para onde você quer ir. Isso exige metas bem definidas, que façam sentido para o seu estilo de vida, seus valores e suas ambições de longo prazo.


Quanto mais tangíveis forem essas metas, mais fácil será acompanhar seu progresso e tomar decisões com clareza. Abaixo, alguns exemplos práticos. Exemplos de metas que ajudam a construir segurança:


  • Estipular um valor de patrimônio total a ser alcançado nos próximos 5 ou 10 anos, com base no padrão de vida que deseja manter;
  • Definir um valor de aporte mensal ideal para manter a consistência da sua construção patrimonial;
  • Estabelecer uma meta de renda passiva mensal, como R$ 15 mil/mês, proveniente de aluguéis, dividendos ou fundos de renda fixa;
  • Planejar a compra de um imóvel, seja para uso pessoal ou como parte de uma estratégia de geração de renda;
  • Diversificar sua carteira de forma estruturada, buscando equilíbrio entre segurança, liquidez e crescimento.


Definir esses objetivos com clareza permite alinhar sua estratégia de investimentos, revisar seu orçamento com propósito e tomar decisões mais inteligentes ao longo do tempo.


3. Aprofunde seu conhecimento e suas decisões de investimento

É comum encontrar pessoas com um bom volume de patrimônio, mas pouca clareza sobre onde estão investindo e por quê. Muitas vezes, confiam em terceiros ou seguem modismos do mercado sem saber se aquela decisão faz sentido para seus objetivos.


Segurança financeira exige consciência: entender os riscos e benefícios de cada ativo, como sua carteira se comporta em diferentes cenários e se suas alocações estão coerentes com o que você quer construir.


Isso não significa se tornar um expert técnico, mas sim um investidor consciente, com uma boa educação financeira, alguém que entende onde está colocando seu dinheiro e por quê. Na Crescento, orientamos nossos clientes a construir esse conhecimento com solidez, traduzindo o mercado de forma simples e estratégica.


Um ponto importante que muitas vezes passa despercebido é a existência de conflitos de interesse em boa parte do mercado financeiro, especialmente em modelos baseados na venda de produtos. Como consultoria independente, não recebemos comissões nem indicamos investimentos por incentivo comercial. Nosso compromisso é com o cliente. Isso nos permite oferecer orientações realmente alinhadas aos seus objetivos, sem viés ou interferência externa.


Se você quiser se manter atualizado com o que realmente importa sobre cenário macroeconômico e decisões de investimento, uma boa dica é assinar nossa newsletter, o Prisma, uma curadoria quinzenal com os pontos que fazem diferença de verdade.


Banner para inscrição na Newsletter da Crescento


– Leia também: Acompanhamento do mercado financeiro: entenda o que realmente importa


4. Construa um sistema financeiro pessoal que funcione no longo prazo

Segurança financeira não se constrói com ações pontuais, mas com sistemas. Isso envolve revisar seu orçamento com frequência, automatizar aportes, acompanhar a evolução patrimonial e ajustar o plano à medida que sua vida evolui.


Um bom sistema financeiro pessoal:


  • Garante previsibilidade de entradas e saídas;
  • Mantém o equilíbrio entre consumo presente e construção de patrimônio;
  • Se adapta a novas fases da vida, como nascimento de um filho, transição de carreira, venda de um negócio, sucessão ou aposentadoria.


Organizar sua vida financeira de forma sistêmica te protege contra impulsos de curto prazo e te dá clareza para agir mesmo em momentos mais desafiadores. É aqui que a segurança se transforma em solidez.


Segurança financeira sendo autônomo

Para profissionais autônomos, a segurança financeira exige uma estrutura ainda mais robusta. Isso porque a imprevisibilidade da receita, a ausência de benefícios trabalhistas e as oscilações naturais do mercado aumentam a vulnerabilidade.


Algumas estratégias importantes:


  • Estabeleça um piso mínimo de receita: faça uma média dos últimos 12 meses e determine um valor seguro para organizar seu orçamento;
  • Mantenha uma reserva de emergência mais robusta: o ideal é de 9 a 12 meses de despesas, considerando períodos de baixa demanda ou recesso;
  • Formalize sua estrutura de recebimento e planejamento: separar contas pessoais e profissionais é essencial para tomar decisões assertivas;
  • Invista em previdência ou planos de aposentadoria complementar: a ausência de INSS ou FGTS torna necessário criar mecanismos próprios de proteção de longo prazo;
  • Diversifique suas fontes de receita e investimento: isso reduz a dependência de um único cliente, setor ou ativo.


Costumamos dizer que o autônomo precisa ser seu próprio “departamento financeiro”. E isso exige mais do que esforço: exige estratégia.


Segurança financeira e carreira corporativa

Para quem está no mundo corporativo, a segurança financeira também tem seus desafios mesmo com renda estável. A dependência de uma única fonte de receita, os ciclos de promoção mais longos e o risco de desligamento tornam essencial um planejamento inteligente.


O que você pode fazer:


  • Tenha uma reserva equivalente a pelo menos 6 meses de despesas, principalmente se estiver em uma fase de transição ou buscando novos cargos;
  • Mantenha seu orçamento atualizado e evite aumentos automáticos no padrão de vida com cada avanço salarial;
  • Invista parte da sua renda em ativos que ofereçam rentabilidade consistente e adequada ao seu perfil;
  • Desenvolva novas habilidades: isso amplia sua empregabilidade e aumenta seu poder de negociação, dois fatores chave para sua autonomia financeira;
  • Considere ter fontes paralelas de receita: consultorias, mentorias ou mesmo pequenos empreendimentos podem ampliar sua base de proteção.


Segurança financeira na carreira é, muitas vezes, a ponte para uma transição mais tranquila, seja para empreender, mudar de setor ou reduzir o ritmo de trabalho no futuro.


Segurança financeira na aposentadoria

Planejar a aposentadoria é mais do que pensar apenas em quando você vai parar de trabalhar. É garantir que essa nova fase venha com tranquilidade, autonomia e dignidade. A falta de preparo financeiro nesse momento pode transformar o que deveria ser um período de descanso em uma fase de preocupação.


Quando falamos em segurança financeira na aposentadoria, estamos falando de três pilares principais: previsibilidade de renda, preservação do patrimônio e capacidade de lidar com imprevistos mesmo sem a renda ativa.


Ao longo da vida, muitas pessoas acumulam patrimônio sem uma estratégia clara de como utilizá-lo no futuro. Outras confiam na previdência pública ou em planos empresariais, sem avaliar se aquilo de fato sustenta o padrão de vida desejado. A consequência disso pode ser a necessidade de continuar trabalhando por obrigação, reduzir drasticamente o estilo de vida ou depender de familiares.


Para que a aposentadoria seja um período de liberdade e não de incerteza,  é importante considerar alguns pontos essenciais:


  • Sustentação do padrão de vida: saber qual renda mensal você precisará para manter conforto, saúde e qualidade de vida sem comprometer o patrimônio;
  • Fontes de renda passiva bem estruturadas: investimentos, previdência privada, imóveis de renda ou outros mecanismos que substituam a renda ativa com previsibilidade;
  • Gestão inteligente do patrimônio acumulado: não basta juntar recursos, é preciso desenhar uma estratégia de uso, resgate e proteção ao longo dos anos;
  • Planejamento tributário e sucessório: organizar a distribuição do patrimônio para evitar perdas, conflitos e custos desnecessários;
  • Reserva para saúde e longevidade: o aumento da expectativa de vida exige que o planejamento não termine aos 65 anos, mas acompanhe você por décadas.


A aposentadoria segura nasce antes dela começar. Quanto mais cedo o planejamento acontece, maior a flexibilidade, o conforto e a liberdade de escolha. Mas mesmo quem está próximo dessa fase ou já nela pode (e deve) organizar sua estrutura financeira para viver com tranquilidade.


FAQ: dúvidas frequentes sobre o tema

Separamos a seguir as principais perguntas sobre segurança financeira. Algumas já foram respondidas ao longo do artigo, mas reunimos tudo nesta seção para uma melhor consulta. Veja.


O que é segurança financeira?

Segurança financeira é a capacidade de manter seu padrão de vida e lidar com imprevistos sem depender exclusivamente da renda ativa. Não significa acumular grandes fortunas, mas sim ter estrutura, organização e liberdade para tomar decisões sem que o dinheiro seja um fator limitador ou um motivo constante de ansiedade.


Qual é a importância de ter segurança financeira?

Ter segurança financeira é viver com mais liberdade, previsibilidade e autonomia. Ela reduz o estresse causado por dívidas, incertezas e falta de planejamento, melhora a qualidade de vida e permite tomar decisões pessoais e profissionais com mais clareza. Além disso, protege você de emergências e evita que escolhas importantes sejam guiadas apenas pela necessidade imediata de renda.


Como calcular segurança financeira?

A forma mais prática de medir sua segurança financeira é avaliar por quanto tempo você conseguiria manter seu padrão de vida caso sua principal fonte de renda parasse hoje. Para isso, some suas despesas mensais e verifique se suas reservas e rendas passivas cobrem de seis a doze meses ou mais. Também é importante considerar o nível de organização financeira, a clareza sobre seus objetivos e a diversificação das fontes de renda.


O que é margem de segurança financeira?

Margem de segurança financeira é a folga que você tem entre suas despesas e sua capacidade de sustentar essas despesas sem depender do trabalho ativo ou de decisões urgentes. Ela pode estar em uma reserva bem estruturada, em uma renda passiva consistente ou em um patrimônio que ofereça suporte diante de imprevistos. Quanto maior essa margem, maior a tranquilidade e a autonomia nas escolhas.


O que é insegurança financeira?

Insegurança financeira é quando o dinheiro é uma fonte constante de tensão e limitação. Isso acontece quando não há reservas para emergências, quando a renda depende totalmente do esforço direto ou quando qualquer imprevisto compromete o orçamento. Ela impacta o sono, a saúde emocional, os relacionamentos e as decisões de vida, já que tudo fica condicionado ao medo de faltar dinheiro.


Como a Crescento pode te ajudar?

Na Crescento, acreditamos que segurança financeira não é apenas um número na conta, é a base para uma vida com mais leveza, liberdade e propósito.


Nosso trabalho como empresa de consultoria financeira é te ajudar a construir esse caminho com clareza, estratégia e tranquilidade. A partir de um plano estruturado e personalizado de consultoria financeira pessoal, orientamos decisões que fazem sentido para você, seu momento de vida e seus objetivos futuros.


Quer dar o próximo passo nessa jornada com apoio especializado? Converse com um de nossos planejadores financeiros e veja como transformar a sua relação com o dinheiro: de fonte de preocupação para instrumento de realização.


Banner para contato com a Crescento

Tributação na previdência privada: como funciona, tipos e vantagens

A tributação na previdência privada é um dos aspectos mais importantes a se considerar ao planejar sua aposentadoria, proteger seu patrimônio e, até mesmo facilitar o planejamento sucessório.


Entretanto, uma decisão equivocada sobre o tipo de plano ou regime de tributação pode comprometer o potencial dos seus investimentos. Por isso, entender os detalhes da tributação na previdência privada é essencial para fazer escolhas inteligentes e alinhadas com seus objetivos financeiros.


Neste artigo, vamos explicar como funcionam os diferentes tipos de previdência privada (VGBL e PGBL), os regimes de tributação, além de vantagens e desvantagens para diferentes perfis de investidores. Boa leitura!


Desvendando os termos VGBL e PGBL

Antes de falar sobre tributação, é importante entender as diferenças entre VGBL (Vida Gerador de Benefício Livre) e PGBL (Plano Gerador de Benefício Livre). A principal diferença entre eles está no tratamento tributário:


  • VGBL: Indicado para quem faz a declaração simplificada do Imposto de Renda ou não é obrigado a declarar. Nesse modelo, a tributação incide apenas sobre os rendimentos do investimento, ou seja, sobre os lucros gerados. Por exemplo, se você investiu R$ 100 mil e o valor cresceu para R$ 120 mil, o imposto será cobrado apenas sobre os R$ 20 mil de lucro.


  • PGBL: Recomendado para quem declara o Imposto de Renda completo, pois permite deduzir até 12% da renda bruta anual tributável. No momento do resgate, no entanto, o imposto será calculado sobre o valor total acumulado, incluindo os aportes e os rendimentos.


Cada um atende diferentes necessidades e objetivos. Por isso, é fundamental contar com orientação especializada para escolher o plano mais adequado ao seu perfil e horizonte financeiro.


Como funciona a tributação na previdência privada?

Depois de escolher entre VGBL e PGBL, o próximo passo é definir o regime de tributação: progressivo ou regressivo. Recentemente, com algumas atualizações da legislação, é possível tomar essa decisão apenas no momento do primeiro resgate. 


No entanto, isso não significa que a escolha deva ser deixada para depois. Um bom planejamento é essencial para alinhar a tributação ao seu perfil financeiro e objetivos de longo prazo, garantindo que o impacto nos seus rendimentos seja o menor possível.


Regime Progressivo

O regime progressivo utiliza as alíquotas da tabela do Imposto de Renda Pessoa Física (IRPF), que variam conforme o valor recebido. É mais vantajoso para quem prevê ter uma renda menor no futuro, pois a tributação será reduzida ou até isenta em faixas mais baixas.


Tabela do Regime Progressivo (2025)

  • Renda mensal até R$ 2.259,20: Isento
  • De R$ 2.259,21 a R$ 2.826,65: 7,5%
  • De R$ 2.826,66 a R$ 3.751,05: 15%
  • De R$ 3.751,06 a R$ 4.664,68: 22,5%
  • Acima de R$ 4.664,68: 27,5%


Quando é indicado:

  • Para resgates de curto ou médio prazo;
  • Para quem espera ter rendimentos mais baixos no futuro, como no período de aposentadoria.


Exemplo prático: Suponha que você resgate R$ 50 mil e, naquele ano, não tenha outras fontes de renda. Parte do valor poderá ser isenta, e o restante será tributado de acordo com as faixas progressivas.


Regime Regressivo

O regime regressivo, por sua vez, oferece alíquotas menores quanto maior for o tempo de permanência do investimento. Ele incentiva o planejamento de longo prazo, sendo ideal para quem busca maximizar a rentabilidade líquida.


Tabela do Regime Regressivo

  • Até 2 anos: 35%
  • De 2 a 4 anos: 30%
  • De 4 a 6 anos: 25%
  • De 6 a 8 anos: 20%
  • De 8 a 10 anos: 15%
  • Acima de 10 anos: 10%


Quando é indicado:

  • Para quem pretende investir no longo prazo;
  • Para quem busca reduzir a carga tributária ao máximo com planejamento.


Exemplo prático: Se você deixar seu investimento por mais de 10 anos, pagará apenas 10% de imposto sobre os rendimentos, independentemente do valor resgatado.


Quais as vantagens e desvantagens de cada regime de tributação da previdência privada?

A escolha do regime de tributação na previdência privada é um passo estratégico e deve considerar fatores como horizonte de investimento, perfil financeiro, e até aspectos pessoais, como expectativa de vida. 


O regime progressivo utiliza as alíquotas do Imposto de Renda Pessoa Física, que variam de 0% a 27,5%, dependendo do valor resgatado. Ele é indicado para quem realiza resgates menores ou ainda não sabe qual será sua renda futura. Além disso, permite ajustes na declaração de IR, o que pode beneficiar quem possui despesas dedutíveis. No entanto, para valores elevados, a tributação pode ser alta, impactando a rentabilidade.


Já para o regime regressivo, quanto mais tempo o dinheiro permanece investido, menor a alíquota de imposto. Ela começa em 35% (para investimentos de até dois anos) e pode chegar a apenas 10% após dez anos. Isso o torna ideal para quem planeja manter os recursos aplicados a longo prazo, especialmente pensando em aposentadoria ou planejamento sucessório. No entanto, ele é menos flexível, já que a tributação é definitiva e não pode ser ajustada na declaração de IR.


Para escolher o regime mais adequado, é importante considerar fatores como o horizonte de investimento, sua renda futura esperada e até sua expectativa de vida. O regime progressivo oferece maior flexibilidade para ajustes fiscais, enquanto o regressivo premia quem tem paciência e foca no longo prazo. 


Cada opção tem suas vantagens e desvantagens, mas uma análise cuidadosa pode evitar custos desnecessários e maximizar seus ganhos. Se você ainda tiver dúvidas, um consultor financeiro pode ajudar a alinhar suas escolhas ao seu planejamento.


Quais são as taxas na previdência privada e seus impactos?

As taxas na previdência privada podem ter um impacto significativo na rentabilidade dos seus investimentos, por isso é essencial compreendê-las antes de contratar um plano. Existem principalmente dois tipos de taxas associadas:


  • Taxa de administração: É um percentual cobrado anualmente sobre o valor investido para a gestão do fundo. Variável entre os planos disponíveis no mercado, e mesmo uma diferença pequena, como 1% ao ano, pode impactar significativamente os rendimentos no longo prazo. Por isso, é fundamental buscar fundos de previdência com custos competitivos e alinhados ao seu perfil de investimento. Além disso, optar por fundos com um bom histórico de performance e baixa volatilidade ajuda a garantir que os ganhos superem os custos ao longo do tempo.


  • Taxa de carregamento: Incide sobre os aportes realizados. Nos últimos anos, a taxa de carregamento tem se tornado cada vez mais rara, mas ainda é importante verificar se o plano escolhido a inclui.


  • Taxa de performance: Cobrada sobre os rendimentos do fundo quando a rentabilidade supera um determinado índice de referência (benchmark). Essa taxa pode ser um incentivo para a gestão buscar resultados acima da média, mas é importante avaliar se a cobrança é justa e se o fundo realmente entrega uma performance consistente ao longo do tempo.


Ao comparar diferentes planos de previdência privada, leve em conta não apenas as taxas, mas também o regime de tributação e o perfil do fundo, como sua composição e estratégias de investimento. 


Planos mais caros nem sempre são melhores, e escolher uma opção eficiente em termos de custos e performance pode fazer toda a diferença para o crescimento do seu patrimônio no longo prazo.


Vantagens da previdência privada como investimento

A previdência privada oferece diversas vantagens como investimento, especialmente para quem busca estratégias de longo prazo e preservação de patrimônio. Dentre elas, estão:


  • Planejamento sucessório: Os recursos aplicados em previdência privada não passam pelo processo de inventário. Isso significa que os beneficiários recebem os valores diretamente, de forma mais rápida e com custos reduzidos, além de contar com vantagens tributárias em algumas situações;
  • Diversificação: Os fundos de previdência permitem alocar os recursos em diferentes tipos de ativos, como renda fixa, ações e fundos imobiliários, adaptando-se a diferentes perfis de risco e objetivos financeiros. Essa flexibilidade aumenta as oportunidades de retorno e ajuda a reduzir os riscos associados a concentrações em apenas um tipo de investimento;
  • Eficiência fiscal: Com um planejamento tributário adequado, é possível maximizar os ganhos líquidos ao escolher o regime de tributação mais vantajoso (regressivo ou progressivo). 


Além disso, a previdência privada pode ser integrada a estratégias mais amplas de preservação de patrimônio e planejamento financeiro, protegendo o investidor contra imprevistos e mudanças tributárias.


Conte com a Crescento para planejar sua previdência privada

Planejar sua previdência privada é uma decisão que vai muito além de escolher um fundo ou um regime de tributação. É necessário alinhar suas metas financeiras, sua realidade atual e seus objetivos de longo prazo em uma estratégia sólida e eficiente. É aqui que a expertise de uma equipe experiente faz toda a diferença.


Na Crescento, entendemos que cada investidor é único. Por isso, trabalhamos para indicar as melhores soluções de previdência privada, sempre alinhadas ao seu perfil, às suas necessidades e ao momento da sua vida. 


Uma escolha inadequada – como um plano que não considera sua faixa de renda ou o regime de tributação errado – pode comprometer seus rendimentos e até mesmo dificultar seus objetivos financeiros.


Por isso, nossos especialistas estão prontos para te orientar, ajudando a evitar armadilhas, maximizar os benefícios da previdência privada e garantir que seu planejamento financeiro esteja no caminho certo.


E se você quer ficar por dentro das novidades do mercado financeiro, assine a newsletter Prisma Econômico para receber insights sobre economia, investimentos e planejamento financeiro diretamente no seu e-mail.

Como manter o seu padrão de vida na aposentadoria sem correr riscos desnecessários 

A aposentadoria é um período aguardado por muitos como a recompensa pelos dedicados anos de trabalho e esforço. No entanto, manter o seu padrão de vida na aposentadoria sem correr riscos excessivos envolve uma série de decisões anteriores que podem carregar certa complexidade.  


Há quem subestime a importância do planejamento a longo prazo, acreditando que, por ter atingido uma certa estabilidade financeira durante a carreira, a aposentadoria tranquila e confortável está plenamente garantida. 


Mas sabemos que essa ideia pode ser perigosa e que existem maneiras de se preparar e construir o futuro desejado, e para isso destacamos a importância de um planejamento estratégico que leve em consideração todas as nuances da sua vida. 


Você está preparado para viver mais do que imagina? A longevidade como fator de risco

Com os avanços na medicina e na qualidade de vida, a expectativa de vida está aumentando significativamente. Enquanto viver mais pode parecer uma bênção, do ponto de vista financeiro, isso representa um novo risco. Muitos subestimam a quantidade de tempo que passarão aposentados e, portanto, não se planejam adequadamente para sustentar um padrão de vida por tempo suficiente. 


Como mostra a tabela do IBGE, a expectativa de vida tem aumentado a cada ano. A expectativa média de vida entre brasileiros e brasileiras saltou de 45,5 anos em 1940 para 75,5 anos em 2022 (como observamos no gráfico abaixo).  


Ainda não é possível prever os avanços da medicina nos próximos anos, mas a tendência é que a expectativa de vida siga em uma crescente nos próximos anos. 


Imagine que você irá se aposentar aos 65 anos e viver até os 90 ou mais. Esse intervalo de 25 a 30 anos requer uma renda que seja suficiente para cobrir todas as suas despesas – sem considerar imprevistos – e sabemos que, muitas vezes, a previdência pública não é suficiente e nem confiável para cobrir todos esses custos necessários e importantes para uma boa qualidade de vida.  


Vale ressaltar que a previdência pública além de ter um limite do recebimento, deve continuar a sofrer revisões em função do aumento da expectativa de vida e da inversão da pirâmide etária, que ocorre quando a população idosa é maior do que a população jovem.  


No Brasil esse fenômeno tem ocorrido devido à elevadíssima taxa de natalidade dos anos 1946 a 1964, geração conhecida como “baby boomers”, quando comparada a taxa de natalidade das últimas décadas, que caiu drasticamente. 


Com isso temos cada vez menos pessoas jovens contribuindo para a previdência que utiliza os recursos para garantir renda a um número cada vez maior de aposentados. 


Como se preparar para uma vida mais longa?


Com esse cenário, a aposentadoria, apesar de muito desejada, traz diversos desafios psicológicos e de adaptação, por isso buscamos formas seguras e personalizadas para que a insegurança em relação à garantia de um futuro financeiro tranquilo não seja um problema. 


Entendemos que a longevidade deve ser celebrada e bem vivida. De forma alguma, deve significar um momento de preocupação. A aposentadoria é uma fase muito aguardada e que traz consigo mudanças que podem ser gatilhos para ansiedade. Por isso, acreditamos que o fator financeiro não deve ser mais um. 


Entendemos com muita clareza como é essencial se preparar para uma vida mais longa, considerando que, com o passar dos anos, podem surgir despesas adicionais, como custos de saúde. À medida que envelhecemos, esses cuidados se tornam mais caros e frequentes. Planos de saúde, tratamentos médicos e medicamentos geralmente aumentam acima da inflação.  Quando não levados em consideração nas projeções e no seu planejamento, podem ser um risco para seu patrimônio. Veremos a seguir em detalhes como isso ocorre e como se prevenir. 


No planejamento pessoal da Crescento, utilizamos duas práticas para evitar cair nessas armadilhas:

  1. Projetar as despesas ao longo dos anos de forma que variem para cada momento da vida, levando em conta os fatores como criação e educação dos filhos, aquisição de um imóvel, viagens, períodos sabáticos, aumento nos gastos com atividades físicas, tratamentos médicos para manter a qualidade de vida, medicamentos na terceira idade etc.
  2. Planejar os gastos com saúde, que crescem expressivamente ao longo dos anos é um dos pontos mais relevantes para se preparar de forma adequada. Além do aumento da necessidade dos cuidados pessoais com o avanço da idade, os valores cobrados pelos planos de saúde se elevam exponencialmente de acordo com cada faixa-etária. 


Ao avaliarmos o exemplo abaixo de uma das maiores instituições de saúde do país, é possível visualizar nitidamente essas correções de preço. Ao analisarmos as duas últimas colunas, que contemplam planos mais completos, vemos um aumento de 848 reais e 1.174 reais respectivamente apenas pela transição da faixa de 58 para 59 anos ou mais.  


Podemos perceber ainda que esse não é um fator exclusivo dos planos mais caros. Na verdade, em todos os níveis as correções percentuais são muito relevantes. 


Nota: Há ainda um outro fator negativo. A tabela dos planos passa por correções frequentes, que segundo nossos estudos são 2% a 3% acima da inflação de outros produtos (medida pelo IPCA). 


Enxergar a longevidade como parte do seu planejamento financeiro é essencial para garantir uma aposentadoria tranquila e bem vivida. Viver mais deve ser motivo de entusiasmo, não de preocupação. Com um bom plano, é possível enfrentar os desafios que surgem ao longo dos anos. Isso, especialmente, com o aumento dos gastos com saúde e o impacto da inflação. 


O futuro pode ser incerto, mas uma coisa é certa: preparar-se com antecedência permite que você curta essa fase com a segurança e a tranquilidade que merece. Afinal, mais do que uma meta, a aposentadoria é um novo começo.


– Leia também: Wealth Management: o que é, como funciona e vantagens da gestão de fortunas


Declaração do Imposto de Renda – reduza até 12% da base de cálculo

Chegou o momento de fazer a declaração anual do Imposto de Renda e, com ela, chegam também as dúvidas: Eu preciso declarar? Como declarar? Como ficam os meus investimentos? E se eu for autônomo? Tenho algum valor a restituir? E a mais importante: existe alguma maneira legal para pagar menos imposto? A resposta é sim. Você consegue reduzir até 12% da sua base de cálculo. Continue lendo e saiba como.
 
ATENÇÃO! Em 2023, o prazo final para o envio da declaração é dia 31 de maio. A data para recebimento da restituição será de 31 de maio a 29 de setembro.

Mulher de óculos e camisa xadrez analisando documentos em uma mesa de cozinha, com uma xícara ao lado, em imagem com filtro azul, ilustrando a redução na declaração do imposto de renda

O que é Declaração do Imposto de Renda? 

O Imposto de Renda é um tributo anual obrigatório que pagamos sobre os rendimentos tributáveis que tivemos ao longo do ano que passou. A declaração do IR é o momento em que precisamos informar para o governo todo o dinheiro que entrou na nossa conta no último ano e se pagamos, ou não, imposto sobre ele. Esse imposto é utilizado para financiar serviços públicos de infraestrutura, saúde, transporte, educação e também programas sociais.  

O que ele tem a ver com minha saúde financeira?

Falar de declaração de IR pode causar arrepios em algumas pessoas já que é um assunto pouco discutido, se compararmos a outros assuntos do mesmo grau de impacto na vida do indivíduo. Claro, falar de IR pode ter certo grau de complexidade, em razão de não construirmos diálogo sobre isso, uma consequência direta do tabu que é falar sobre dinheiro.

Pense comigo: durante a nossa rotina, se nos transportamos, comemos, consumimos, vivemos, estamos pagando impostos a todo momento. O fato de ignorarmos o caminho que o nosso dinheiro trilha, muitas vezes, nos leva a pagar mais do que deveríamos. E o que é ainda pior, nos leva ao limbo no qual não fazemos ideia se pagamos demais, de menos, bem ou mal, pois não existe controle, referência, não há um plano e nem acompanhamento. 
 
A falta que um planejamento faz! Se sai do nosso bolso, causa impacto na nossa saúde financeira, logo, o assunto é importante para você. Sabemos que existem diferentes fontes de renda e cada fonte de renda se relaciona de uma forma com a Receita Federal, nos apresentando um cenário diferente:  
 
• Tem fontes de renda em que o IR é descontado na fonte. Por exemplo, quem trabalha sob o regime de CLT, o desconto é feito na própria folha de pagamento. 
• Há fontes que são isentas de pagar imposto (não tributáveis). É o caso de bolsas de estudo, lucros e dividendos de empresas, doações, heranças, entre outras. 
• Algumas fontes fazem um desconto prévio e ajustam a cobrança na hora da declaração: um exemplo é o resgate feito na modalidade de previdência privada progressiva. 
• Outras cobram o valor total no momento do resgate do dinheiro, como é o caso de alguns investimentos: previdências regressivas e fundo de investimento em ações.
 
Na maioria das fontes, pagamos ao longo do ano e na hora de declarar o governo junta todos os valores e avalia se você pagou mais, menos ou o valor correto de acordo com o que está na legislação. Se pagou a mais, é restituído (o governo te devolve o extra). Se pagou a menos, é hora de acertar as contas pagando a diferença. 

Quem precisa declarar? 

O IRPF é obrigatório se:
• Você recebeu rendimentos tributáveis acima de R$ 28.559,70 no ano anterior.
• Você teve receita bruta superior a R$ 142.798,50 em atividades rurais ou tinha a posse ou propriedade de bens ou direitos com valor superior a R$ 300.000. 

Importante saber: apesar de não ser obrigatório para todos, mesmo quem não atingiu o limite mínimo anual pode declarar, pois isso pode trazer vantagens como restituições ou empréstimos bancários com taxas de juros mais baixas. 

O cálculo do Imposto de Renda é feito com base em uma tabela progressiva de alíquotas (porcentagem descontada), que vai de 0% a 27,5%, de acordo com a faixa de renda. Além disso, algumas deduções (que é possível abater) são permitidas, como gastos com saúde, educação e pensão alimentícia.

Base de cálculo do Imposto de Renda
Base de cálculo do Imposto de Renda 2023

O que pode ser deduzido? 

Dedução de imposto de renda nada mais é que o que pode ser descontado da base de cálculo do IR. Existem duas maneiras de dedução: gastos dedutíveis e dedução do imposto a pagar.

Gastos dedutíveis: a receita reduz da base de cálculo do imposto, ou seja, o que você declarar aqui é reduzido do montante onde será aplicada a alíquota. São gastos com saúde, educação, dependentes, previdência privada (confirmar se é PGBL na completa) e contribuição do INSS.

Dedução do imposto a pagar: reduz direto do valor do imposto a ser pago. Acontece em alguns casos específicos de doações e sublocações.

Completa x Simplificada

Uma grande dúvida de quem vai declarar seu imposto de renda é: qual das duas escolher? É preciso entender como funciona cada uma.

Simplificada

Como o próprio nome já diz, a simplificada é um modelo mais simples de declaração. Uma das principais características é que nela, a receita aplica um desconto padrão de 20% na renda tributável. O governo deduz que, no ano-calendário, você gastou 20% com saúde, educação, transporte público, etc. É mais vantajosa para quem não teve muitas despesas dedutíveis o que aumenta a sua possibilidade de restituição (devolução do que você pagou de imposto extra).

Completa

Na declaração completa, é possível incluir todas as despesas dedutíveis, como saúde, educação e pensão alimentícia, reduzindo a base de cálculo do imposto (porcentagem de imposto que será aplicada). Na modalidade de declaração completa é necessário apresentar a comprovação fiscal de todos os gastos e guardá-las por ao menos cinco anos. Além disso, o investimento em previdência privada PGBL também pode ser deduzido da base de cálculo do IR. 

Qual escolher?

Em alguns casos, a declaração completa pode ser mais vantajosa, principalmente para quem tem muitas despesas dedutíveis ou tem dependentes para declarar. Em outros casos, a declaração simplificada pode ser mais adequada, especialmente para quem tem poucas despesas e não costuma guardar o comprovante fiscal dos gastos dedutíveis. 

Antes de escolher entre a declaração completa ou simplificada, é importante fazer os cálculos e avaliar qual opção é melhor para cada caso. É possível simular a declaração nos programas da Receita Federal para ver qual opção é mais vantajosa para você, pagando menos impostos ou aumentando a restituição a receber.

E como funciona para quem é autônomo?

As regras de obrigatoriedade são as mesmas mas, aqui vai um alerta: a declaração de imposto de renda pode ser um pouco mais complexa para profissionais autônomos, já que estes não têm o imposto descontado na fonte – como é o caso de trabalhadores inscritos na modalidade CLT. Além disso, profissionais liberais e autônomos, que trabalham como pessoa física, prestando serviço para outras pessoas físicas com emissão de recibos em seu CPF, estão obrigadas a preencher mensalmente o carnê leão. O não cumprimento dessa obrigação pode resultar em multas e penalidades.

O profissional autônomo também têm despesas que podem ser deduzidas na declaração de IR, desde que estejam diretamente relacionadas à atividade profissional exercida:

• Gastos com aluguel de escritório;

• Equipamentos;

• Honorários de contabilidade;

• Previdência e outros.

Essas despesas precisam ser comprovadas com documentos fiscais. Quando comprovadas a dedução reduz o valor do imposto devido e aumenta a restituição.

Tem mais de uma fonte pagadora? Cuidado para não ser pego desprevenido!

Quem tem mais de uma fonte pagadora, costuma enfrentar o seguinte problema: no mês a mês não sofre nenhum desconto de IR por receber vários pagamentos que podem estar abaixo do mínimo ou em uma faixa mais baixa de tributação. Acontece que, quando somados, o montante se torna tributável ou já se encaixa em uma outra alíquota. Sendo assim, se faz necessário pagar um valor diferente de imposto. No momento de fazer a declaração descobre que tem um valor extra para pagar e isso não estava nos planos. Caso não tenha organização financeira e planejamento, poderá ficar no aperto de ter que desembolsar uma grana de uma única vez.


Fazer a declaração do imposto de renda também faz parte do planejamento financeiro. Se o planejamento está em dia, você já provisionou e não tem surpresas e nenhum valor a pagar fora do esperado. Evite surpresas desagradáveis.


Como pagar menos imposto de renda?

Uma alternativa para melhorar a eficiência tributária é a contratação de uma previdência privada. O Governo permite que você invista até 12% dos seus ganhos em planos de previdência privada, no formato PGBL (Plano Gerador de Benefício Livre), no caso de quem faz a declaração completa. Isso significa não pagar imposto sobre esse dinheiro no momento do investimento. Neste caso, você só pagará imposto anos depois ao retirar o valor investido. Além disso, a alíquota do resgate da previdência pode chegar a 10%, o que pode ser um cenário vantajoso para quem pretende pagar menos imposto e manter um padrão de vida na aposentadoria.

Ficou com alguma dúvida, precisando de ajuda? Conte com a gente! Podemos te ajudar com o seu Planejamento Financeiro e Gestão de Investimentos. Na Crescento, não prestamos o serviço de contabilidade. Quando o assunto é declaração do Imposto de Renda, conseguimos te apoiar de maneira estratégica, nos seus planos futuros, se prevenindo de surpresas desagradáveis, considerando suas necessidades e contexto. Chama a Belle no WhatsApp, seja pra pagar menos Imposto de Renda no ano que vem, garantir uma aposentadoria mais confortável ou planejar aquela viagem de férias. 

Para ficar de olho  

A Reforma Tributária é um tema que tem sido amplamente discutido no país. O objetivo do debate é simplificar o sistema tributário e torná-lo mais eficiente. No entanto, ainda não existe uma definição clara sobre as mudanças que serão implementadas e seus impactos. 

Entre as propostas em discussão, estão a unificação de impostos, como o PIS e a Cofins, a criação de um imposto sobre valor agregado (IVA), a redução de alíquotas e a revisão das deduções permitidas. É importante ficar atento às mudanças e entender como elas afetarão sua situação financeira. Para ficar por dentro das novidades e do que temos feito e discutido aqui na Crescento, acompanhe a gente nas redes sociais!