Os investimentos para médicos costumam começar tarde e não por falta de renda, mas por falta de tempo. O salário dá um salto quando a residência termina, plantões, consultório e PJ se somam, e o dinheiro vai se espalhando entre conta corrente, corretora e produtos que alguém recomendou pelo caminho. Quando o médico finalmente olha para o conjunto, percebe que tem patrimônio, mas não tem organização.
Este artigo é uma porta de entrada para as finanças para médicos: mostra o que torna essa situação particular, quais erros se repetem e o que muda quando o patrimônio ganha estrutura desde o começo da carreira.
Resumo
A situação financeira do médico costuma ter três marcos: renda alta cedo, receitas variáveis (plantões, consultório, PJ) e pouco tempo para acompanhar o dinheiro;
Os erros mais comuns são deixar o dinheiro parado, concentrar tudo no banco e seguir indicações de produtos sem uma estratégia por trás;
Organizar o patrimônio começa pela visão do todo e pelos objetivos, e só depois pelos produtos;
Investimentos escolhidos com atenção à tributação podem reduzir o imposto pago, sempre dentro da lei;
Quem recomenda importa: uma consultoria que não recebe comissão por produto elimina o conflito de interesse na hora de indicar onde investir.
Por que a situação financeira do médico é diferente
A medicina reúne três fatores que não costumam aparecer juntos em outras profissões. O primeiro é a renda alta logo no começo, depois de anos de residência com pouca capacidade de poupar, a remuneração muda de patamar. O segundo é a variabilidade. Os plantões, consultório, convênios e PJ geram receitas em ritmos e formatos diferentes, o que dificulta saber quanto realmente sobra a cada mês. O terceiro é o tempo, porque uma agenda cheia deixa as finanças em segundo plano, o que é compreensível.
O resultado é um padrão bastante conhecido na classe, o médico ganha bem, investe um pouco em cada lugar e não tem uma visão clara do conjunto. Isso não é descuido, é a consequência de uma rotina sem espaço para o planejamento financeiro para médicos e de uma oferta de produtos que chega sozinha, sem que ninguém precise procurá-la.
Antes de escolher qualquer produto, o médico precisa organizar três coisas:
Uma visão consolidada de tudo o que tem (banco, corretora, previdência, imóveis);
Objetivos com prazo (reserva, aposentadoria, projetos pessoais);
Uma regra para o destino de cada nova entrada de dinheiro.
O produto que você vai investir vem depois. Quem inverte a ordem acaba com uma coleção de investimentos sem lógica comum, cada um comprado por um motivo diferente.
É esse trabalho de organização que sustenta a independência financeira para médicos: a capacidade de manter o padrão de vida mesmo quando o ritmo de plantões diminui ou a agenda do consultório muda. Ela depende menos de encontrar o investimento certo e mais de ter um plano que funcione tanto nos meses bons quanto nos fracos.
Erros comuns de quem começa a investir na carreira médica
O erro mais frequente é deixar o dinheiro parado em conta ou em produtos de baixa remuneração, simplesmente porque não houve tempo para decidir. Outro é concentrar tudo no gerente do banco, de fato, é mais cômodo, mas limita as opções ao que aquela instituição oferece.
Ainda há o caso de seguir indicações de produtos sem uma estratégia por trás, seja de um colega, de um assessor ou de um anúncio. Cada indicação pode fazer sentido isoladamente e, ainda assim, não conversar com o restante da carteira nem com os objetivos de quem investe.
Esses erros têm a mesma origem: decidir sem uma visão do todo. A gestão financeira para médicos funciona melhor quando a pessoa segue um plano estabelecido, sobre como ela quer a vida nos próximos anos. Evite investimentos que fazem sentido apenas hoje.
Investimentos para médicos e imposto: pagar menos, dentro da lei
Um bom investimento não é só o que rende mais, é o que sobra depois do imposto. Para quem tem renda alta, a forma como cada aplicação é tributada faz diferença no resultado final.
Escolher produtos e formatos com atenção à tributação é uma maneira lícita e legítima de reduzir o imposto pago e, quando feita dentro da lei, vem desse tipo de escolha, não de atalhos ou brechas. Os detalhes dependem da situação de cada profissional, e por isso vão aparecer em conteúdos próprios.
Consultoria de investimentos para médicos: por que o conflito de interesse importa
Saber como quem recomenda é remunerado muda a forma de avaliar qualquer indicação de investimento. | Imagem: MUS_GRAPHIC_/Magnific
Quem recomenda um investimento também precisa ser pago por alguém. Em boa parte do mercado, assessores e instituições são remunerados por comissão sobre os produtos que distribuem, o que cria um incentivo que nem sempre coincide com o interesse de quem investe. Isso não significa que toda recomendação seja ruim, mas é importante saber como quem recomenda é remunerado.
A Crescento funciona de outra forma: não recebemos comissão de nenhum produto, nossa remuneração vem, exclusivamente, dos clientes. Por isso podemos recomendar em qualquer instituição, indicar a melhor opção disponível para cada caso e olhar o patrimônio completo, não só a parte que está na corretora. Para quem vive de plantões e tem pouco tempo, contar com alguém que defende exclusivamente o seu interesse é o que torna a delegação segura.
FAQ: dúvidas frequentes sobre investimentos para médicos
Como o médico deve investir no início da carreira?
Primeiro organizando uma visão consolidada do que já tem, objetivos com prazo e uma regra para cada nova entrada de dinheiro. Só depois vale escolher produtos. Concentrar tudo em uma única instituição ou seguir indicações isoladas tende a gerar uma carteira sem coerência.
O médico precisa de consultoria de investimentos?
Não é obrigatório, mas costuma fazer diferença para quem tem pouco tempo, várias fontes de renda e dúvida sobre as recomendações que recebe. Uma consultoria independente ajuda a organizar o patrimônio e a avaliar se os produtos indicados fazem sentido para cada objetivo.
Qual a diferença entre consultoria e assessoria de investimentos?
Em geral, a assessoria é remunerada por comissão sobre os produtos que distribui. Na consultoria sem comissão, o cliente paga honorários diretamente e quem recomenda não ganha mais ou menos conforme o produto escolhido.
É possível pagar menos imposto investindo?
Sim, dentro da lei. A forma como cada investimento é tributado muda o resultado final, e escolhas feitas com atenção podem reduzir o imposto pago. Os caminhos dependem da situação de cada pessoa e não são atalhos.
O que é independência financeira para médicos?
É conseguir manter o padrão de vida sem depender do ritmo atual de plantões e atendimentos. Depende mais de ter um plano consistente, que funcione nos meses bons e nos fracos, do que de acertar um investimento específico.
Como saber se as recomendações que recebo são boas para mim?
Vale perguntar como quem recomenda é remunerado, se é possível investir em outra instituição e quais alternativas foram comparadas. Respostas claras a essas três perguntas já mostram muito sobre o alinhamento de interesses.
Se você já investe e quer uma segunda opinião sobre a sua carteira, o diagnóstico é gratuito, dura 40 minutos e não tem compromisso com o passo seguinte. Agende o diagnóstico gratuito da sua carteira.
Quem já tem patrimônio investido, geralmente, costuma chegar à previdência privada porque o imposto começou a pesar, a sucessão deixou de ser um assunto distante ou alguém ofereceu um plano na agência.
Mas será que a previdência privada vale a pena mesmo? A resposta honesta é que depende. Depende do tipo de declaração de imposto de renda, do tempo em que o dinheiro pode ficar aplicado e do custo do plano.
Neste artigo mostramos como você pode avaliar cada ponto para decidir se a previdência privada faz sentido na sua carteira.
Resumo
Para quem já investe, a previdência privada vale a pena principalmente como ferramenta de eficiência tributária e de sucessão, não como produto de rentabilidade;
Antes de comparar PGBL e VGBL, o primeiro passo é avaliar o fundo por trás do plano: a previdência é a estrutura, e o resultado vem do que o fundo compra, de quem o gere e de quanto ele cobra. Uma taxa de administração alta consome parte relevante do rendimento e nenhuma vantagem fiscal compensa um fundo ruim;
O PGBL tende a fazer sentido para quem faz declaração completa e quer deduzir até 12% da renda bruta tributável; o VGBL, para o valor acima desse limite ou para quem usa o modelo simplificado;
Nos dois casos o imposto só é pago no resgate, sem come-cotas (antecipação semestral realizada pela Receita Federal em maio e novembro), e o regime regressivo premia prazos longos: a alíquota cai de 35% para 10% depois de dez anos;
Desde 2026, aportes em VGBL acima de R$ 600 mil por ano, somadas todas as seguradoras, pagam 5% de IOF sobre o excedente.
Essa medida foi criada para evitar uma corrida para esses investimentos na véspera do falecimento de quem quisesse evitar o ITCMD e inventário.
Na sucessão, o STF decidiu que não incide ITCMD sobre o repasse de PGBL e VGBL aos beneficiários, mas o plano não serve para driblar a parte legítima dos herdeiros.
A previdência privada vale a pena para quem já tem patrimônio?
Vale quando cumpre uma função que outros investimentos não cumprem tão bem, como adiar imposto, reduzir a tributação sobre ganhos de longo prazo ou facilitar a transmissão do patrimônio.
Não vale como substituto de uma carteira bem alocada e, na maior parte das vezes, não faz sentido para dinheiro que pode ser necessário em poucos anos, porque o benefício do regime regressivo depende de prazo. Também perde atratividade quando as taxas de administração e de carregamento são altas, já que o custo consome justamente a vantagem fiscal que justificava o plano.
Mas esse custo de administração e também de performance pode existir em qualquer fundo, sendo do tipo previdência ou não.
A previdência privada é uma forma de investir em um fundo de investimento, que pode ser de qualquer classe, de renda fixa focada em estabilidade e baixo risco à renda variável, focada em retorno de longo prazo elevado e sujeito a grandes oscilações.Ou seja, é uma parte da carteira, não a carteira.
O ponto em questão, não é exatamente se a previdência é boa, mas sim qual parte do patrimônio tem horizonte longo o bastante para aproveitar esse formato.
Como avaliar a previdência privada dentro da carteira
A previdência privada não é um investimento em si, mas a estrutura em que o dinheiro é aplicado. Dentro de todo plano existe um fundo de investimento, e é ele que determina o resultado. A mesma carteira pode estar em um fundo comum ou em um fundo de previdência. O que muda entre os dois é o tratamento tributário e sucessório, não o ativo em que o dinheiro está aplicado. Por isso, a primeira pergunta antes de contratar ou manter um plano é: o fundo por trás dele é um bom investimento?
Responder a essa pergunta exige entender o que o fundo compra, quem faz a gestão, como foi o histórico em diferentes cenários e quanto ele cobra por isso. Um exemplo deixa o ponto claro.
Dois fundos de previdência podem aplicar 100% em Tesouro Selic, ou seja, exatamente no mesmo ativo. Um deles cobra uma taxa de administração baixa. O outro cobra 3% ao ano.
Fundos do segundo tipo existem em grandes bancos, inclusive com grande patrimônio sob gestão, o que mostra que tamanho e marca não garantem qualidade. Com a Selic na casa dos 13,75%, uma taxa de 3% consome mais de um quinto do rendimento bruto. Em ciclos de juros mais baixos, o retorno líquido chega a ficar abaixo da poupança e até negativo, como ocorreu na Pandemia.
Se o fundo não é bom, nenhuma vantagem da previdência compensa. Só depois de validar o ativo entram as questões ligadas à estrutura do plano:
O tipo de declaração do Imposto de Renda e o limite de dedução de 12% da renda bruta tributável no PGBL.
O horizonte real do dinheiro e a escolha entre a tabela progressiva e a regressiva.
A taxa de carregamento, que se soma ao custo do fundo.
A forma como o plano conversa com o restante do patrimônio, incluindo imóveis, participações societárias, sucessão e a situação familiar.
Esse diagnóstico raramente é feito por quem vende o produto, já que a oferta de previdência normalmente parte de instituições remuneradas pelo próprio plano. Umaconsultoria independente, remunerada pelo cliente e sem comissão por produto, avalia primeiro a qualidade do fundo e depois o papel do plano no patrimônio como um todo. A conclusão pode ser manter o plano, fazer a portabilidade para um fundo melhor (sem incidência de IR) ou simplesmente não contratar.
PGBL ou VGBL para investidor: como escolher
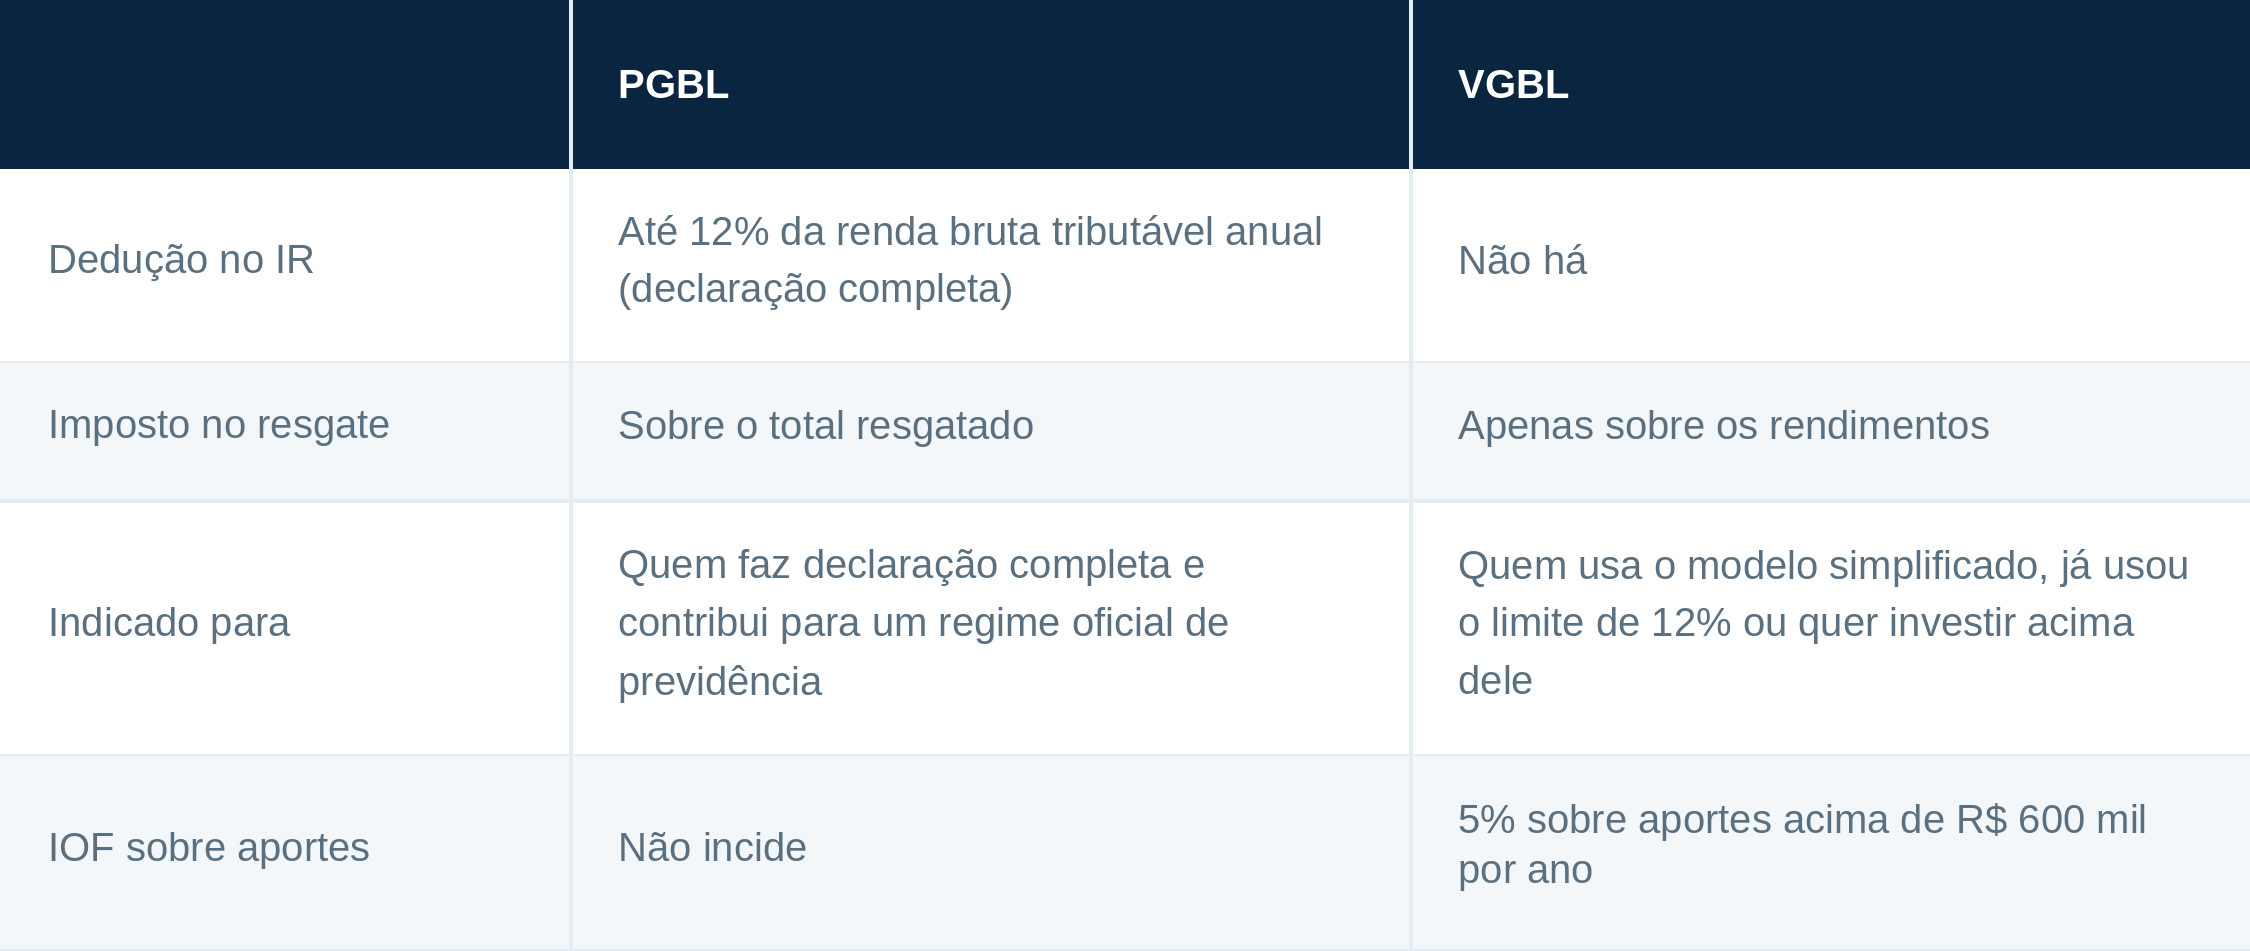
A diferença está na base de cálculo do imposto, não na forma de investir. No PGBL, as contribuições podem ser deduzidas da base do IR e o imposto incide sobre o valor total resgatado, aportes e rendimentos. No VGBL não há dedução, e o imposto incide apenas sobre os rendimentos.
Na prática, quem faz declaração completa costuma usar o PGBL até o limite de 12%, o que funciona como um diferimento: o imposto não desaparece, é pago depois, e o valor que seria recolhido agora continua rendendo. Acima desse limite, o VGBL tende a ser a escolha.
Também é possível trocar de instituição, de fundo investido e de estratégia, por portabilidade entre planos, sem qualquer custo ou tributação no momento da transferência, o que é um dos pontos mais positivos, já que depois de um período relevante, grande parte de um investimento passa a ser composta pelos rendimentos.
Previdência privada e planejamento tributário: o que realmente muda no imposto
Três mecanismos sustentam o argumento tributário:
Ausência de come-cotas: diferentemente de muitos fundos de investimento, o imposto só é cobrado no resgate e o dinheiro compõe por mais tempo;
Regime regressivo, em que a alíquota começa em 35% para resgates de até dois anos e cai a cada dois anos até 10% depois de dez anos;
Escolha entre regressivo e progressivo apenas no momento do resgate ou do recebimento do benefício, mudança trazida pela Lei 14.803/2024, que reduz o risco de uma decisão tributária tomada décadas antes.
Portabilidade entre fundos e instituições sem pagamento de imposto ou qualquer custo, o que permite movimentações sem afetar o crescimento do saldo investido.
No entanto, há uma ressalva importante: o benefício do PGBL é o adiamento, não isenção, e depende de a alíquota paga no futuro ser menor do que a economizada hoje. Quem está na alíquota de IRPF máxima de 27,5% tem a maior vantagem inicial, mas o resultado final depende do prazo, dos custos e do regime escolhido. Por isso vale simular antes de aportar.
Previdência privada e sucessão patrimonial: o que a decisão do STF mudou
No fim de 2024, o STF decidiu por unanimidade que é inconstitucional cobrar ITCMD sobre o repasse de valores de PGBL e VGBL aos beneficiários quando o titular morre.
O entendimento é que esses planos têm natureza securitária e contratual, e não de herança. Na prática, o beneficiário indicado costuma receber o valor sem esperar o inventário, o que dá liquidez à família em um momento em que ela costuma faltar.
Porém, a própria decisão ressalta que o plano não pode ser usado para burlar a parte legítima dos herdeiros necessários e há decisões que admitem discutir esses valores no inventário quando existe indício de abuso. Por isso a previdência privada entra bem no planejamento sucessório como complemento, e não como substituto de uma análise que considere o patrimônio inteiro, a estrutura familiar e as regras de sucessão.
Previdência privada para alta renda: como combinar PGBL e VGBL
Para quem tem renda e patrimônio mais altos, a estratégia costuma combinar os dois planos: PGBL até o limite de dedução e VGBL para o restante.
O ponto de atenção é o IOF de 5% sobre aportes em VGBL acima de R$ 600 mil por ano, somados todos os planos do mesmo CPF, regra vigente desde janeiro de 2026 e validada pelo STF.
Ele incide só sobre o excedente e não alcança o saldo já acumulado, nem sobre portabilidade entre fundos, mas muda a conta de quem pretendia aportar um grande volume de uma só vez nesse tipo de ativo. Como as regras desse produto mudaram mais de uma vez nos últimos anos, qualquer plano de aportes deve ser revisado periodicamente.
Previdência privada vale a pena para quem já investe?
Vale quando há um objetivo claro: diferir imposto com o PGBL, reduzir a tributação de ganhos de longo prazo no regime regressivo ou facilitar a sucessão. Para dinheiro que pode ser necessário em poucos anos, ou em planos com taxas altas, costuma valer menos.
Qual a diferença entre PGBL e VGBL?
No PGBL é possível deduzir até 12% da renda bruta tributável na declaração completa, e o imposto incide sobre o total resgatado. No VGBL não há dedução, e o imposto incide apenas sobre os rendimentos.
Previdência privada paga imposto de herança?
Não. No fim de 2024, o STF fixou no Tema 1.214 que é inconstitucional cobrar ITCMD sobre o repasse de PGBL e VGBL aos beneficiários em caso de morte do titular. A decisão não autoriza usar o plano para afastar a parte legítima dos herdeiros necessários.
Previdência privada entra no inventário?
Em regra, o valor é pago diretamente ao beneficiário indicado, sem depender do inventário. Ainda assim, há decisões que admitem discutir esses valores no inventário em casos de abuso, por isso o plano deve ser pensado dentro de um planejamento sucessório mais amplo.
Existe IOF na previdência privada?
Apenas no VGBL, e só sobre aportes que ultrapassem R$ 600 mil por ano por CPF, somando todas as seguradoras. A alíquota é de 5% sobre o excedente, e o PGBL não é afetado. A regra está em vigor desde janeiro de 2026.
Como a Crescento pode ajudar
A Crescento é uma consultoria financeira independente: não recebemos comissão pela venda de produtos, a remuneração é feita pelo cliente. Para quem tem patrimônio investido, a análise parte da carteira inteira, com alocação, eficiência tributária e sucessão, e inclui avaliar se a previdência privada faz sentido, em que formato e em que volume.
Se você quer entender o papel da previdência privada no seu patrimônio, fale com a nossa equipe e agende um diagnóstico de carteira.
Ter uma reserva de emergência é um dos primeiros passos para uma vida financeira segura.
Afinal, imprevistos acontecem: uma despesa médica inesperada, a perda do emprego ou mesmo um reparo urgente em casa.
Mas onde investir esse dinheiro para que ele esteja sempre acessível e protegido?
Neste artigo, vamos explicar o que é uma reserva de emergência, como calculá-la e, principalmente, quais são os melhores investimentos para garantir segurança e liquidez. Também falaremos sobre os investimentos que devem ser evitados para essa finalidade. Boa leitura!
Resumo
A reserva de emergência é um valor destinado exclusivamente a imprevistos, como perda de renda, problemas de saúde ou despesas inesperadas, funcionando como um colchão financeiro que evita empréstimos e dívidas. O investimento ideal precisa ter liquidez, segurança e rentabilidade compatível, sem perder para a Selic;
O valor ideal costuma cobrir de seis a doze meses das despesas fixas, variando conforme a estabilidade da renda e os dependentes financeiros. Quem tem renda variável deve incluir também as despesas variáveis, e mesmo quem tem patrimônio elevado precisa de uma reserva, já que boa parte do capital pode estar em ativos de baixa liquidez;
Entre os melhores investimentos estão o Tesouro Selic, os CDBs com liquidez diária (garantidos pelo FGC até R$ 250 mil), os fundos DI de baixa taxa e as contas remuneradas de bancos digitais. A poupança é segura, mas tem rentabilidade baixa e só credita o rendimento no aniversário da aplicação;
Não devem compor a reserva ações, fundos imobiliários, LCI, LCA, CDBs sem liquidez diária e previdência privada, por causa da oscilação de preços e da liquidez limitada. Na renda fixa, ainda incidem IOF nos primeiros 30 dias e IR regressivo de 22,5% a 15%.
Para manter a reserva eficiente, é preciso revisá-la conforme o custo de vida, usá-la apenas em emergências reais e diversificar entre opções seguras, contando com um consultor financeiro pessoal, como os da Crescento, para definir o modelo de cálculo mais adequado.
O que é reserva de emergência e por que ela é essencial?
A reserva de emergência é um valor financeiro destinado exclusivamente para imprevistos, como perda de renda, problemas de saúde ou despesas inesperadas. Ter esse recurso disponível garante segurança e tranquilidade para enfrentar períodos de incerteza sem comprometer seu padrão de vida.
Diferente de um fundo para lazer, investimentos de longo prazo ou compras planejadas, a reserva de emergência funciona como um colchão financeiro que protege você de situações inesperadas e evita a necessidade de recorrer a empréstimos ou acumular dívidas.
As três características fundamentais que um investimento para reserva de emergência deve ter, são:
Liquidez: o dinheiro precisa estar disponível rapidamente, para resgate no mesmo dia;
Segurança: o valor deve estar aplicado em opções com baixo risco, e deve ser o mínimo possível impactado pelos movimentos de mercado;
Rentabilidade compatível: não se deve esperar altos rendimentos, mas é importante manter o dinheiro protegido e acessível, tendo um rendimento moderado e que não perca para a taxa de juros básica da economia, a Selic.
O valor ideal de uma reserva de emergência varia de acordo com o estilo de vida e as necessidades individuais. A recomendação é que a reserva cubra de seis a doze meses das despesas fixas mensais.
No geral é necessário levar em consideração:
Estabilidade da renda: profissionais autônomos ou empreendedores podem precisar de uma reserva maior do que assalariados com estabilidade;
Dependentes financeiros: quanto mais pessoas dependem da sua renda, maior deve ser a reserva;
Acesso a outras fontes de liquidez: se você já tem ativos de fácil resgate, talvez possa reduzir um pouco o valor da reserva.
Para determinar um valor absoluto, é essencial considerar sua realidade financeira e seu estilo de vida. Não existe um número fixo que funcione para todos, pois cada pessoa tem necessidades, desafios e objetivos diferentes.
Com o apoio de um consultor financeiro pessoal, você pode analisar seu momento atual, projetar mudanças futuras e entender como seu comportamento financeiro influencia sua necessidade de reserva. Esse olhar personalizado permite que você construa uma estratégia realmente eficaz, garantindo segurança para enfrentar imprevistos sem comprometer seus planos de longo prazo.
Preciso de reserva de emergência mesmo com patrimônio elevado?
Sim. O erro de muitas pessoas é acreditar que por ter um alto patrimônio não precisam de uma reserva porque têm investimentos.
No entanto, grande parte desse capital pode estar alocado em ativos de baixa liquidez, como imóveis, fundos de investimento ou ações que podem não ser vantajosas para venda em um momento de necessidade.
Quem tem um patrimônio elevado pode ajustar a liquidez da reserva de emergência, considerando sua estrutura financeira e diversificação de renda, mas nunca deve abrir mão de ter uma parcela acessível para imprevistos.
Exemplos práticos do cálculo de reserva de emergência para diferentes perfis
O cálculo básico da reserva de emergência parte do valor que você precisa para manter seu padrão de vida por um período seguro. No entanto, essa conta pode variar dependendo do seu perfil financeiro e da forma como você administra suas despesas.
Em geral, o cálculo da reserva de emergência pode ser resumido nesta fórmula:
Reserva de emergência = Custo de vida mensal x período de segurança (em meses)
Para entender melhor, vamos comparar dois perfis distintos:
1. Quem tem renda estável e considera apenas as despesas fixas
Essa pessoa tem um salário previsível e despesas mensais bem definidas, como aluguel, contas básicas, alimentação e transporte.
Para calcular a reserva de emergência, basta somar essas despesas essenciais e multiplicar pelo número de meses desejado. Esse modelo funciona bem para quem tem segurança no emprego e consegue manter um controle rígido dos gastos.
2. Quem tem renda variável e inclui também as despesas variáveis
Autônomos, empreendedores e profissionais liberais enfrentam meses de alta e baixa na renda.
Para esses casos, considerar apenas as despesas fixas pode ser arriscado. Além dos custos básicos, é importante incluir gastos variáveis, como lazer, educação, manutenção da casa ou do carro e até oscilações no faturamento. Assim, a reserva se torna um colchão financeiro mais realista para períodos de incerteza.
Calculadora de reserva de emergência
Para facilitar, use a calculadora abaixo: escolha o seu perfil, informe suas despesas mensais e o período de segurança desejado para descobrir o valor ideal da sua reserva de emergência e quanto guardar por mês.
Calculadora de reserva de emergência
Sua reserva de emergência ideal:R$ 0,00
Quanto guardar por mês:R$ 0,00
Por que muitas pessoas negligenciam essa reserva?
Quanto mais controle achamos que temos sobre nosso dinheiro, maior a chance de subestimarmos a importância da reserva de emergência. Muitos acreditam que sempre conseguirão ajustar o orçamento pessoal quando necessário, mas imprevistos não avisam.
Por isso, ter um consultor financeiro pode te ajudar a entender qual modelo de cálculo faz mais sentido para você, considerando sua realidade atual e seus planos futuros.
Qual o melhor investimento para reserva de emergência?
Os melhores investimentos são aqueles que garantem segurança e acesso imediato ao dinheiro. Algumas opções são o Tesouro Selic, CDBs com liquidez diária, fundos DI om baixa taxa e conta remunerada de bancos digitais. Entenda!
1. Tesouro Selic
É um dos investimentos mais recomendados para a reserva de emergência, pois une segurança, liquidez e rentabilidade. Funciona como um empréstimo ao governo, que em troca paga juros ao investidor.
Suas principais vantagens são:
Baixo risco: por ser um título público, ele tem a garantia do próprio governo, que o diferencia de outros investimentos de renda fixa que podem ter risco de crédito (como CDBs de bancos menores);
Liquidez diária: pode ser resgatado a qualquer momento e o dinheiro cai na conta no dia útil seguinte (D+1). Isso significa que, em caso de emergência, você não precisa esperar muito tempo para ter acesso à sua reserva, diferente de alguns investimentos que só permitem resgates em datas específicas ou têm prazos longos de liquidação;
Rentabilidade acima da poupança: o Tesouro Selic acompanha a taxa básica de juros da economia, sendo maior do que o rendimento da poupança. Além disso, diferente da poupança, que só rende a cada 30 dias, o Tesouro Selic tem rendimento diário. Ou seja, mesmo que o dinheiro fique investido por poucos dias, ele já começa a gerar retorno, enquanto na poupança um resgate antes do “aniversário” do depósito resulta em zero rendimento.
A única desvantagem é que, se o resgate for feito antes de 30 dias, há cobrança de IOF, além do imposto de renda regressivo sobre os rendimentos. No entanto, ainda assim continua sendo mais vantajoso que a poupança, por exemplo.
2. CDBs com liquidez diária
Os CDBs (Certificados de Depósito Bancário) com liquidez diária são outra boa opção para a reserva de emergência.
Os bancos de médio porte costumam oferecer taxas melhores, mas podem ter um risco ligeiramente maior. O investimento é garantido pelo FGC (Fundo Garantidor de Créditos) até R$ 250 mil por CPF e instituição.
Fique atento à segurança do banco emissor e à cobertura do FGC antes de investir. É preciso estar atento, pois em bancos menores os resultados podem ser mais instáveis, visto que, em caso de falência, o FGC demora alguns dias para pagar o seu dinheiro de volta, deixando você descoberto de liquidez. Por isso, bancos de médio porte não são recomendados para abrangerem a totalidade da sua reserva.
Liquidez diária: resgate disponível em D+0 ou D+1, dependendo da instituição. No entanto, é necessário conferir se o título oferecido é, de fato, de liquidez diária, visto que a maioria dos CDBs apresentam liquidez na data de vencimento;
Rentabilidade: pode variar de 95% a 110% do CDI, sendo nesses casos mais vantajoso que a poupança.
3. Fundos DI de baixa taxa
Eles investem majoritariamente em títulos públicos e oferecem uma alternativa prática para reserva de emergência.
Uma das grandes vantagens é a facilidade de aplicar e resgatar os valores, com rentabilidade geralmente próxima ao CDI. A liquidez, no entanto, pode depender do horário do resgate, já que alguns fundos processam o saque apenas em D+1 ou D+2. Por isso, estes fundos podem compor sua reserva, mas não é recomendado utilizar apenas eles para compor a totalidade da reserva.
4. Conta remunerada de bancos digitais
Muitos bancos digitais oferecem contas remuneradas, que rendem automaticamente um percentual do CDI.
Pode ser interessante se a rentabilidade for acima de 100% do CDI e houver liquidez imediata. Mas atenção: algumas contas remuneradas limitam saques ou têm variações na rentabilidade ao longo do tempo.
Também é necessário saber se a sua conta rentabiliza diariamente o saldo. Alguns bancos passam a remunerar a conta corrente após 30 dias de dinheiro investido. Por isso, é importante checar se seguem a tríade da remuneração de reserva: liquidez, segurança e rentabilidade compatível.
Uma reserva de emergência bem aplicada cresce com o tempo sem perder a liquidez, então vale escolher investimentos que rendam acima da inflação e possam ser resgatados quando preciso | Imagem por Magnific/tonwanniwat
A poupança vale a pena?
A poupança é considerada uma opção segura para uma reserva de emergência, mas ela não atende plenamente a todos os requisitos ideais. Embora seja uma alternativa de baixo risco e tenha a vantagem de fácil acesso ao dinheiro, o ponto mais crítico é sua rentabilidade.
Atualmente, a rentabilidade da poupança é de 0,5% ao mês mais a variação da TR (Taxa Referencial), já que a Selic está acima de 8,5% ao ano. Essa regra muda conforme a taxa básica de juros: de acordo com a Lei nº 12.703/2012, quando a Selic fica em 8,5% ao ano ou menos, o rendimento passa a ser de 70% da Selic mais a TR. Em qualquer dos casos, a rentabilidade costuma ficar abaixo de outras opções de investimento.
Além disso, o rendimento só é creditado na data de aniversário da aplicação. Quem precisa sacar antes de completar o mês perde o rendimento daquele período.
Por isso, apesar de ser uma alternativa, a poupança falha no quesito rentabilidade compatível, que é essencial para a construção de uma reserva de emergência eficiente.
Comparação dos melhores investimentos para reserva de emergência
Quais custos e impostos incidem sobre a reserva de emergência?
É essencial considerar custos e impostos antes de escolher onde deixar sua reserva de emergência. Como recomendamos que o valor esteja aplicado em um investimento de renda fixa, ele irá seguir a tabela regressiva de IR e IOF, se houver resgate em menos de 30 dias, em caso de produtos não isentos:
IOF: cobrado nos primeiros 30 dias sobre os rendimentos;
IR: regressivo, variando de 22,5% (até 6 meses) a 15% (acima de 2 anos).
Por que alguns investimentos NÃO devem ser usados para reserva de emergência?
Nem todo investimento é adequado para formar reserva de emergência. O objetivo é ter dinheiro sempre acessível, com baixo risco e sem prejuízos em resgates inesperados. Algumas opções que não devem ser usadas são: ações e fundos de ações, fundos imobiliários (FIIs), LCI, LCA e CDBs sem Liquidez Diária, e previdência privada.
1. Ações e fundos de ações
São ativos de renda variável, seus preços oscilam constantemente de acordo com economia, política e desempenho das empresas. Dessa forma, além da alta volatilidade, a liquidez de dois dias úteis também as tornam inadequadas para uma reserva de emergência.
2. Fundos imobiliários (FIIs)
São populares por gerarem renda passiva por meio da distribuição de aluguéis, mas não são apropriados para reserva de emergência pela liquidez limitada e oscilação de preços.
3. LCI, LCA e CDBs sem Liquidez Diária
LCIs (Letras de Crédito Imobiliário), LCAs (Letras de Crédito do Agronegócio) e CDBs (Certificados de Depósito Bancário) com carência ou vencimento fixo não são recomendados para a reserva de emergência pela falta de liquidez. Os prazos para resgate são longos e há riscos de perdas em caso de saques antecipados.
4. Previdência privada
Seus planos são estruturados para o longo prazo e os resgates podem demorar. Além disso, em algumas modalidades, ainda há a incidência de taxas de carregamento e administração e impostos elevados em resgates antecipados. Isso torna a previdência uma opção menos vantajosa quando se precisa de liquidez imediata.
No entanto, a previdência privada pode ser uma excelente opção para planejamento sucessório, proporcionando uma forma eficiente de transferência de bens para herdeiros com vantagens fiscais.
Revisar periodicamente: ajuste o valor da reserva conforme mudanças no seu custo de vida, para isso é necessário rever e acompanhar o seu orçamento mensal;
Manter disciplina: use a reserva apenas para emergências reais;
Diversificar: distribua o dinheiro entre diferentes opções seguras para reduzir riscos e otimizar a rentabilidade.
A seguir, reunimos as dúvidas mais frequentes sobre a reserva. Confira!
O que é reserva de emergência?
É um valor financeiro separado exclusivamente para cobrir imprevistos, garantindo segurança e estabilidade sem comprometer o padrão de vida nem recorrer a dívidas.
A reserva de emergência deve cobrir quantos meses?
A recomendação é que a reserva cubra de seis a doze meses das despesas fixas mensais.
Como calcular a reserva de emergência?
O valor ideal da reserva de emergência é obtido multiplicando as despesas mensais essenciais por um período de segurança, geralmente de seis a doze meses, considerando fatores como estabilidade da renda, existência de dependentes e outras fontes de liquidez.
Como fazer uma reserva de emergência?
É necessário organizar o orçamento pessoal, definir uma meta com base nas despesas fixas mensais, separar um valor recorrente para investir mensalmente e escolher aplicações que garantam segurança, liquidez e rentabilidade compatível.
Quanto guardar por mês para reserva de emergência?
O valor mensal a ser guardado depende da sua meta final e do prazo para alcançá-la, sendo recomendável incluir esse objetivo no planejamento financeiro e manter a regularidade dos aportes até atingir o montante desejado.
Onde investir a reserva de emergência?
As melhores opções para investir a reserva de emergência são aquelas que combinam alta liquidez e baixo risco, como Tesouro Selic, CDBs com liquidez diária, fundos DI de baixa taxa ou contas remuneradas de bancos digitais.
Qual o melhor investimento para reserva de emergência?
Os investimentos mais recomendados para a reserva de emergência são o Tesouro Selic ou CDBs de liquidez diária, por unirem alta liquidez, segurança e rendimento diário atrelado à taxa básica de juros ou ao CDI, além de serem mais vantajosos que a poupança e outros produtos com liquidez limitada.
Quando usar a reserva de emergência?
A reserva de emergência deve ser utilizada apenas em situações realmente inesperadas e urgentes, como perda de renda, problemas de saúde, consertos essenciais ou emergências familiares, evitando ao máximo seu uso para gastos supérfluos ou planejados.
Como a Crescento pode ajudar?
Definir a melhor estratégia para construir sua reserva de emergência exige conhecimento e um bom planejamento financeiro pessoal.
Um consultoria financeira pessoal especializada pode ajudar a avaliar sua situação financeira, riscos e objetivos, personalizando uma estratégia para garantir que você tenha segurança e tranquilidade. Essa consultoria te dá suporte na organização financeira, com a construção de um orçamento doméstico para calcular e chegar ao valor ideal para sua reserva.
Quer saber mais sobre como estruturar sua reserva de emergência de forma eficiente? Entre em contato com a empresa de consultoria financeira Crescento e conheça a melhor solução para você!
O planejamento de aposentadoria é um passo essencial para garantir um futuro tranquilo e sem surpresas desagradáveis.
Neste guia prático, você vai conferir as informações mais importantes sobre o assunto. Continue a leitura e veja desde o que é planejamento de aposentadoria e sua importância até qual a melhor idade para iniciar e por onde começar.
Resumo
O planejamento de aposentadoria é o processo de se preparar financeiramente para viver com os recursos acumulados quando deixar de trabalhar, indo além de contribuir para a previdência;
Quanto antes se começa, melhor, por causa dos juros compostos: investindo R$ 500 por mês a 10% ao ano, quem começa aos 25 anos acumula cerca de R$ 1,5 milhão aos 65, contra R$ 566 mil de quem começa aos 35. Quem começa mais tarde pode compensar aumentando o valor investido;
Entre os benefícios estão a visão clara de futuro, a mitigação de riscos, a maximização do patrimônio, a tranquilidade de ter as finanças sob controle e a possibilidade de deixar um legado;
Para começar, é preciso definir os objetivos, calcular a necessidade financeira, escolher investimentos diversificados e proteger o patrimônio com reserva de emergência e seguros;
A calculadora de aposentadoria gratuita da Crescento mostra a evolução do patrimônio em três cenários (conservador, base e otimista) e por quanto tempo o montante vai durar, a partir de dados como idade, valor já investido e aporte mensal;
A Crescento acompanha todo o processo com educação financeira e consultoria financeira pessoal, definindo objetivos, construindo uma estratégia de investimento diversificada e protegendo o patrimônio conforme o perfil de risco.
O que significa planejamento de aposentadoria?
O planejamento de aposentadoria é o processo de se preparar financeiramente para o momento em que você deixará de trabalhar ativamente e passará a viver com os recursos acumulados ao longo da vida. Ele envolve muito mais do que apenas contribuir para a previdência social ou contratar um plano privado.
Planejar a aposentadoria significa definir metas de longo prazo, avaliar quanto será necessário para manter seu padrão de vida e estruturar uma estratégia para acumular e proteger esse patrimônio. Esse processo considera variáveis como expectativa de vida, inflação, rentabilidade dos investimentos e possíveis imprevistos financeiros.
Em resumo, é construir um caminho financeiro sólido que permita que você viva essa fase com tranquilidade, autonomia e liberdade de escolha, sem depender exclusivamente de fontes externas ou enfrentar surpresas desagradáveis no futuro.
Qual a importância do planejamento de aposentadoria?
Muitas vezes, o tema aposentadoria é deixado em segundo plano, especialmente por quem ainda está longe dessa fase. No entanto, adiá-lo pode significar menos opções no futuro.
De acordo com o Raio X do Investidor Brasileiro, da ANBIMA, apenas 16% dos brasileiros que ainda não se aposentaram já começaram a fazer uma reserva para essa fase, o menor número da série histórica. Ao mesmo tempo, 93% dos aposentados dependem do INSS.
A previdência social, por exemplo, oferece uma base, mas nem sempre suficiente para manter o estilo de vida desejado. Já a previdência privada, pode ser uma boa ferramenta, mas precisa estar alinhada a uma estratégia financeira maior, que leve em consideração:
A duração da aposentadoria: hoje, graças à medicina e aos avanços na qualidade de vida, a expectativa de vida é maior. Isso significa que o dinheiro acumulado precisa durar algumas décadas;
A inflação: ao longo dos anos, o custo de vida aumenta. O planejamento precisa prever como proteger seus recursos desse efeito;
Imprevistos financeiros: despesas médicas inesperadas ou mudanças no mercado podem impactar negativamente suas finanças.
Um bom plano de aposentadoria busca antecipar esses desafios e criar uma estrutura que te permita viver confortavelmente e desfrutar dessa fase da vida.
Além disso, o planejamento permite que você tenha controle sobre o seu futuro. É como ter um mapa detalhado: você sabe para onde está indo e como chegar lá, minimizando riscos e aproveitando melhor as oportunidades.
Qual a melhor idade para iniciar seu planejamento?
A resposta curta é: quanto antes, melhor!
Quanto mais cedo você começar a se preparar, mais tempo terá para construir seu patrimônio e se beneficiar com os juros compostos, que nada mais são do que o crescimento do seu dinheiro ao longo do tempo.
Imagine investir R$ 500 por mês a uma taxa de 10% ao ano:
Se você começar aos 25 anos, terá acumulado cerca de R$1,5 milhão aos 65 anos;
Se começar aos 35 anos, o montante será de apenas R$566 mil, mesmo investindo o mesmo valor mensal.
Isso acontece porque os juros compostos permitem que o dinheiro “trabalhe para você”. Quanto mais tempo ele estiver investido, maior será o crescimento.
Por outro lado, mesmo quem começa mais tarde pode construir uma estratégia sólida. Nesse caso, o foco deve ser:
Aumentar o valor investido para compensar o tempo perdido;
Escolher investimentos adequados, com mais potencial de crescimento, alinhadas ao seu perfil de risco.
Mas se você ainda não começou, não se preocupe. Com a ajuda de especialistas, você pode desenvolver um plano, independentemente da sua idade ou situação financeira.
Benefícios de planejar a aposentadoria
Planejar a aposentadoria não é apenas sobre dinheiro. É sobre criar uma vida com mais segurança, tranquilidade e possibilidades. Os principais benefícios são:
Visão clara de futuro: Com um planejamento bem elaborado, você saberá exatamente o que precisa fazer para alcançar suas metas. Essa clareza evita decisões impulsivas e permite ajustar o rumo quando necessário;
Mitigação de riscos: Crises econômicas, imprevistos de saúde ou mudanças no mercado podem impactar qualquer pessoa. Por isso, ter um plano ajuda a enfrentar esses desafios com mais serenidade;
Maximização do patrimônio: Diversificar sua carteira de investimentos e acompanhar seu desempenho ao longo do tempo garante que seu dinheiro esteja sempre trabalhando da forma mais eficiente possível;
Tranquilidade: Saber que suas finanças estão sob controle traz uma paz de espírito que não tem preço. Isso permite que você aproveite melhor a vida, sem preocupações constantes com o futuro;
Legado: Com um planejamento eficiente, você pode deixar um patrimônio para seus filhos e netos ou apoiar causas importantes, garantindo que seu impacto vá além da sua vida.
Por onde começar o planejamento de aposentadoria?
Se para você, o planejamento parece complicado, saiba que ele pode ser simplificado em etapas práticas: definição de objetivos, cálculo das necessidades financeiras, escolha dos investimentos e proteção do patrimônio. Entenda!
O planejamento de aposentadoria começa pela definição dos seus objetivos e pelo cálculo de quanto será preciso por mês, seguido da escolha de investimentos diversificados e da proteção do patrimônio | Imagem por Magnific/tsyhun
1. Defina seus objetivos
O primeiro passo é entender o que você deseja para o futuro.
Como será o seu estilo de vida? Quais atividades você quer realizar? Você pretende viajar, estudar ou empreender?
Essas respostas ajudam a traçar um plano personalizado, ajustado às suas aspirações.
2. Calcule sua necessidade financeira
Para manter o estilo de vida desejado, é fundamental estimar quanto será necessário por mês e multiplicar esse valor pela quantidade de anos planejados para a aposentadoria.
Por exemplo, se você pretende gastar R$5.000 por mês e espera viver 20 anos após se aposentar, precisará de pelo menos R$1,2 milhão, sem considerar a inflação.
3. Escolha os investimentos certos
Aqui entra a importância de diversificar. Algumas opções incluem:
Renda fixa: ideal para segurança e previsibilidade;
Fundos imobiliários: podem gerar renda passiva consistente;
Renda variável: aumenta o potencial de retorno a longo prazo.
Uma carteira equilibrada combina diferentes tipos de investimento, ajustados ao seu perfil e objetivos.
4. Proteja seu patrimônio
Além de acumular, é essencial proteger o que foi conquistado. Isso inclui reavaliar a estratégia regularmente, garantir que sua reserva de emergência esteja sempre acessível e considerar seguros e outras proteções contra imprevistos.
Como vimos na etapa de cálculo da necessidade financeira, estimar quanto será necessário por mês e por quantos anos é o que dá direção a todo o planejamento da aposentadoria.
Na prática, porém, essa conta envolve outras variáveis, como o valor que você já tem investido, quanto consegue aportar por mês e a rentabilidade ao longo do tempo.
Com esses dados, a ferramenta mostra a construção do seu patrimônio ao longo do tempo em três cenários de rentabilidade (conservador, base e otimista). Também estima a renda mensal na aposentadoria e por quanto tempo o montante acumulado vai durar.
Assim, você consegue visualizar se a estratégia atual é suficiente ou se precisa ajustar o valor investido, o prazo ou as expectativas de gastos.
Vale lembrar que a calculadora oferece uma visão aproximada. Para um plano completo, que considere seu perfil de risco, a inflação e possíveis imprevistos, o ideal é contar com o apoio de especialistas.
FAQ: dúvidas frequentes
Reunimos a seguir as principais dúvidas sobre o planejamento para aposentadoria. Confira!
O que significa planejamento de aposentadoria?
É o processo de se preparar financeiramente para o momento em que você deixará de trabalhar e passará a viver com os recursos acumulados ao longo da vida. Envolve definir metas, calcular quanto será necessário, estruturar uma estratégia de investimento e proteger o patrimônio.
Qual é a importância do planejamento financeiro para uma aposentadoria longa e saudável?
A expectativa de vida está aumentando, e isso exige uma preparação financeira mais robusta. Um bom planejamento permite manter seu padrão de vida, enfrentar imprevistos e proteger seu dinheiro da inflação. Além disso, proporciona autonomia, tranquilidade e controle sobre o futuro, permitindo que você aproveite a aposentadoria com mais liberdade e segurança.
Como fazer um planejamento de aposentadoria?
Planejar a aposentadoria envolve, primeiro, entender como você quer viver nessa fase. Depois, é preciso estimar quanto será necessário financeiramente, considerando gastos mensais e tempo de aposentadoria. A partir disso, é possível escolher os investimentos certos e ajustar a estratégia ao seu perfil de risco. Também é essencial proteger o patrimônio com uma reserva de emergência e monitorar o plano ao longo do tempo.
Por onde começar o planejamento de aposentadoria?
O primeiro passo é definir seus objetivos: qual estilo de vida você deseja? Depois, calcule sua necessidade financeira futura com base em quanto pretende gastar mensalmente e por quantos anos. Em seguida, monte uma carteira de investimentos diversificada e adequada ao seu perfil, com atenção especial à preservação do patrimônio. Por fim, mantenha o plano atualizado, revisando as estratégias e protegendo-se contra imprevistos financeiros.
Como a Crescento pode ajudar?
Planejar a aposentadoria é uma jornada que exige conhecimento, estratégia e acompanhamento contínuo. Na Crescento, não acreditamos em fórmulas mágicas. Nosso compromisso é com a educação financeira e a construção de um futuro sólido, alinhado às suas metas e necessidades.
Nossa abordagem começa a partir do entendimento das suas prioridades e expectativas. Com base nisso, desenvolvemos um plano personalizado que inclui:
Definição de objetivos claros: queremos garantir que suas metas sejam alcançáveis e adaptadas ao estilo de vida que você deseja manter;
Estratégia de investimento diversificada: selecionamos as melhores opções para combinar segurança e crescimento, respeitando seu perfil de risco;
Proteção e monitoramento do patrimônio: imprevistos acontecem, e por isso criamos soluções que mantêm seu planejamento resiliente diante de mudanças no mercado ou na sua vida pessoal.
Com a consultoria financeira pessoal da Crescento, você não estará sozinho nessa jornada! Nossa equipe é formada por especialistas que acreditam que o planejamento financeiro pessoal deve ser acessível, compreensível e empoderador. Estamos aqui para que você tome decisões informadas e sinta confiança em cada passo.
A aposentadoria é uma das fases mais importantes da vida, e planejar com cuidado pode fazer toda a diferença. Se você busca tranquilidade e segurança financeira para o futuro, entre em contato conosco. Vamos juntos transformar seus sonhos em realidade.
Liberdade financeira é a situação em que a renda gerada pelo seu patrimônio cobre todo o seu custo de vida, sem que você precise trabalhar para pagar as contas.
Na prática, significa que o trabalho vira uma escolha, não uma obrigação e o marco mais usado para medir isso é simples: ter investido o equivalente a cerca de 300 vezes o seu gasto mensal.
O conceito é amplamente discutido, mas quase sempre tratado de forma superficial, como um destino vago que se alcança “investindo bem”.
Neste artigo, você vai entender o que é liberdade financeira, qual a diferença entre ela e a independência financeira, os quatro pilares que sustentam essa jornada e, principalmente, como calcular o número que vale para a sua realidade.
Resumo: liberdade financeira em 1 minuto
O que é: liberdade financeira é quando os rendimentos do seu patrimônio cobrem integralmente seu custo de vida, tornando o trabalho opcional.
Diferença para independência financeira: independência é não depender de terceiros para se sustentar; liberdade é não depender nem do próprio trabalho.
Quanto custa: pela regra dos 4%, o patrimônio necessário equivale a aproximadamente 300 vezes o seu gasto mensal. Quem gasta R$ 8.000 por mês precisa de cerca de R$ 2,4 milhões investidos.
Como chegar lá: falar sobre dinheiro sem tabus, consumir com consciência, planejar o patrimônio e investir com método, os quatro pilares detalhados abaixo.
Quanto tempo leva: investindo R$ 5.300 por mês a um retorno real de 6% ao ano, os R$ 2,4 milhões são alcançados em cerca de 20 anos.
Onde o Brasil está: apenas 36% da população tem aplicações financeiras e só 16% já começaram a formar reserva para a aposentadoria (Anbima/Datafolha, 2026).
O que é liberdade financeira?
O significado de liberdade financeira é alcançar um patamar em que você pode tomar decisões de vida sem que o dinheiro seja um obstáculo. Trata-se de um equilíbrio que envolve mudança de mentalidade, escolhas conscientes e o desenvolvimento de uma estratégia de longo prazo.
E aqui não falamos de conquistar patrimônios milionários, mas de entender sobre o seu estilo de vida, refletir sobre como você consome e adquire bens e, acima de tudo, ter um domínio pleno das suas finanças pessoais para o presente e o futuro.
Isso significa que, caso você queira sair de um emprego ou seja demitido, terá segurança para manter seu padrão de vida por um período sem precisar aceitar qualquer oferta de trabalho por desespero.
O mesmo vale para profissionais autônomos ou para aqueles que desejam fazer uma transição de carreira: a liberdade financeira garante a tranquilidade de planejar esses movimentos sem comprometer sua estabilidade.
Liberdade financeira tem relação com felicidade?
Sim, mas de forma indireta.
Podemos dizer que a liberdade financeira reduz a ansiedade e proporciona segurança para o futuro, permitindo que você tome decisões com tranquilidade e não apenas por impulso ou desespero.
No entanto, ela sozinha não é um sinônimo de felicidade. O bem-estar financeiro está ligado ao controle e à organização das finanças, garantindo qualidade de vida sem abrir mão de seus valores.
Liberdade, independência, estabilidade e segurança financeira: qual a diferença?
Embora os quatro termos sejam usados como sinônimos, descrevem estágios diferentes da mesma jornada. Entender em qual deles você está é o que define a próxima decisão a tomar.
Diferença entre segurança, estabilidade, independência e liberdade financeira
Estágio
O que significa
Como se mede
O que ainda falta
Segurança financeira
As contas do mês cabem na renda e existe uma reserva para imprevistos
A renda é previsível e sobra dinheiro de forma consistente
Capacidade de poupança recorrente, sem recorrer a dívidas
Fazer o excedente trabalhar
Independência financeira
Você se sustenta sem depender de terceiros (família, parceiro, auxílio)
Renda própria suficiente para o custo de vida
Essa renda ainda vem do trabalho
Liberdade financeira
O patrimônio gera renda suficiente para o custo de vida
Patrimônio equivalente a cerca de 300 vezes o gasto mensal
Nada: o trabalho passa a ser escolha
A distinção mais confundida é a última. Independência financeira é sustentar-se sozinho, mesmo que para isso seja preciso trabalhar todos os dias. Liberdade financeira é sustentar-se mesmo que você pare de trabalhar amanhã. Alguém com um salário alto e nenhum patrimônio é financeiramente independente, mas não é livre, afinal, a renda para no dia em que o trabalho para.
É por isso que a liberdade financeira não se mede em salário e sim em patrimônio investido.
Como ter liberdade financeira? Conheça os 4 pilares para conquistá-la
A liberdade financeira não acontece por acaso, ela é construída sobre bases sólidas que envolvem hábitos, planejamento e mentalidade.
Você provavelmente já viu a jornada resumida em três pilares: ganhar, poupar e investir. A estrutura abaixo mantém essa lógica, mas separa o primeiro passo que costuma ficar de fora: a relação com o dinheiro. Sem ela, os outros três não se sustentam no longo prazo.
1. Falar sobre dinheiro sem tabus
Muitas pessoas ainda associam a discussão sobre finanças pessoais à vergonha ou fracasso social. No entanto, essa cultura pode nos levar a tomar decisões financeiras equivocadas, principalmente quando somos influenciados pela ostentação que vemos nas redes sociais.
A pressão de manter um padrão de vida mais elevado é um reflexo direto da falta de diálogo sincero sobre dinheiro. Quando o status financeiro se torna mais importante que a realidade, acabamos perpetuando a cultura do endividamento.
É comum ver pessoas comprando produtos ou vivendo de maneira que imita a vida de influenciadores ou celebridades, sem considerar o quanto essas comparações são irreais e até prejudiciais para o nosso equilíbrio financeiro.
A comparação constante nos leva a uma falsa sensação de que estamos “ficando para trás” ou “não sendo bem-sucedidos o suficiente”, porque não conseguimos ou não queremos manter o mesmo ritmo de consumo de outras pessoas.
Por isso, conversar com pessoas próximas sobre dinheiro é uma das formas mais poderosas de quebrar esse ciclo. É comum, por exemplo, esconder dificuldades financeiras dos filhos ou parceiros por vergonha. Esse silêncio impede a conscientização sobre a importância de escolhas financeiras saudáveis e a compreensão do valor do dinheiro.
A educação financeira, quando tratada com naturalidade e transparência, se torna uma ferramenta, permitindo que cada pessoa entenda o próprio papel nas finanças da família e tome decisões mais conscientes.
2. Vencer o consumismo e gastar com consciência
O consumismo é um dos maiores inimigos da liberdade financeira.
O apelo constante da publicidade, somado ao poder das redes sociais, tem tornado mais difícil discernir o que realmente precisamos do que queremos ou, pior, o que achamos que devemos ter para ser aceitos. Essa comparação com a vida dos outros, muitas vezes idealizada, cria um ciclo de insatisfação e compra por status.
Por isso, devemos levar em consideração o tempo gasto para adquirir o dinheiro. Trabalhamos cerca de 20 dias por mês para receber um salário, mas nem sempre relacionamos esse esforço ao consumo.
Ao refletir sobre nosso tempo, ganhamos clareza sobre o valor do nosso dinheiro. Quando vemos o preço de cada item como um reflexo do nosso tempo, agimos com mais responsabilidade.
Dicas para evitar o consumismo:
Período de reflexão: espere 24 ou 48 horas antes de comprar algo. Esse tempo ajuda a avaliar se é realmente necessário ou apenas um impulso;
Diferencie necessidade de desejo: o item é essencial ou apenas um capricho momentâneo?
Evite compras por influência externa: pense se está sendo motivado por publicidade, pressão social ou comparação com outras pessoas.
A compra consciente é uma forma de resgatar o controle financeiro. Ao substituir o impulso por planejamento e reflexão, passamos a fazer escolhas mais alinhadas com nossos objetivos, ao invés de seguir o fluxo do consumismo desenfreado.
O impacto das dívidas na liberdade financeira
As dívidas comprometem não apenas o orçamento, mas também a capacidade de planejamento e construção de patrimônio.
Quando uma parte significativa da renda está comprometida com juros e parcelas, sobra menos espaço para investir, criar reservas ou aproveitar oportunidades de crescimento financeiro.
Além disso, o endividamento constante gera pressão emocional e sensação de instabilidade, dificultando decisões conscientes.
Isso se torna ainda mais perigoso em um cenário de consumo impulsivo e facilidade de acesso ao crédito. Muitas vezes, a busca por manter um padrão de vida ou acompanhar tendências faz com que as pessoas assumam compromissos financeiros incompatíveis com sua realidade.
Por isso, antes de pensar em expansão patrimonial, é importante reorganizar as finanças e reduzir dívidas que comprometem sua liberdade de escolha.
Quitar dívidas não significa apenas eliminar parcelas, mas recuperar o controle sobre o próprio dinheiro e voltar a direcionar recursos para objetivos que realmente façam sentido para sua vida.
3. Planejar para consolidar e expandir seu patrimônio
Ter uma base financeira sólida é, sem dúvida, um passo fundamental para a liberdade financeira, mas é apenas o começo.
A verdadeira liberdade não está apenas em economizar, mas em planejar e tomar decisões estratégicas para garantir que o patrimônio cresça e se preserve com o tempo.
É importante lembrar que a acumulação de patrimônio não acontece apenas por meio da economia de dinheiro, mas por estratégias de crescimento. A alocação e a diversificação de ativos são essenciais para proteger e ampliar o patrimônio.
Além disso, a otimização tributária e o planejamento financeiro pessoal são ferramentas para preservar a maior parte do que conquistamos. Estratégias que minimizem a carga tributária podem aumentar significativamente os rendimentos ao longo do tempo. O planejamento fiscal, quando feito de forma inteligente, reduz impostos e cria oportunidades para reinvestir mais capital em novos projetos ou ativos.
Por isso é importante adaptar constantemente sua estratégia financeira. As condições do mercado, mudanças nas leis fiscais e alterações na vida pessoal podem exigir ajustes. Estar preparado para essas mudanças e ser flexível em relação a elas é o que garante que a liberdade financeira se mantenha sólida.
O ato de poupar não deve ser visto só como uma forma de acumular recursos para emergências ou imprevistos. Quando atingimos um nível de segurança financeira, o foco deve se deslocar para a para a construção de patrimônio de forma consistente e sustentável.
Poupar deve se tornar uma ação estratégica, com objetivos bem definidos, como aumentar o capital para novas oportunidades de investimento, garantir liquidez para aproveitar momentos estratégicos ou financiar projetos de longo prazo sem comprometer a rentabilidade de investimentos mais lucrativos.
O conceito de poupança inteligente envolve a criação de uma carteira de investimentos diversificada, que preserve o poder de compra ao longo do tempo e busque fontes de retorno que ajudem a expandir a riqueza. O objetivo é transformar a poupança em um veículo de crescimento, utilizando investimentos que possibilitem que o patrimônio cresça em valor.
A educação financeira é o que transforma a simples poupança em uma ferramenta poderosa de construção de riqueza e que possibilita a liberdade financeira.
Construir patrimônio também significa gerar renda passiva
Acumular patrimônio é importante, mas a liberdade financeira se fortalece quando esse patrimônio começa a gerar renda de forma sustentável.
A renda passiva representa ganhos que não dependem diretamente do trabalho ativo, como rendimentos de investimentos, dividendos, aluguéis ou outras fontes de receita recorrente.
Isso não significa parar de trabalhar, mas conquistar a possibilidade de fazer escolhas com mais autonomia.
Quando parte da sua renda passa a vir do patrimônio construído ao longo do tempo, existe mais segurança para enfrentar mudanças profissionais, reduzir a carga de trabalho ou investir em novos projetos sem comprometer a estabilidade financeira.
A construção de renda passiva acontece de forma gradual e exige planejamento, consistência e visão de longo prazo.
Por isso, investir não deve ser visto apenas como uma maneira de acumular dinheiro, mas como uma estratégia para construir fontes de renda capazes de sustentar sua qualidade de vida no futuro.
Reunimos a seguir as principais dúvidas sobre o tema. Confira!
O que é liberdade financeira?
Liberdade financeira é alcançar um estágio em que o dinheiro deixa de ser um obstáculo para suas decisões de vida. Ela não está necessariamente ligada a ter um patrimônio milionário, mas sim a ter controle sobre as finanças, segurança para lidar com imprevistos, consciência sobre o próprio estilo de vida e uma estratégia de longo prazo que permita fazer escolhas sem comprometer a qualidade de vida.
Quais os pilares da liberdade financeira?
Os principais pilares são falar sobre dinheiro sem tabus, vencer o consumismo, planejar a consolidação e expansão do patrimônio e poupar e investir com inteligência. Esses pilares envolvem mudança de mentalidade, organização financeira, consumo consciente, redução de dívidas, construção de patrimônio e desenvolvimento de fontes de renda passiva ao longo do tempo.
Liberdade financeira x independência financeira: qual a diferença?
A independência financeira significa ter uma reserva ou renda passiva suficiente para cobrir despesas essenciais sem depender diretamente do trabalho ativo, enquanto a liberdade financeira vai além: ela representa a possibilidade de fazer escolhas com mais autonomia, como mudar de carreira, investir em um projeto pessoal ou viajar, sem que o dinheiro seja uma limitação ou coloque sua estabilidade em risco.
Como ter liberdade financeira?
Para ter liberdade financeira, é preciso construir uma relação mais consciente com o dinheiro, organizar as finanças, evitar decisões baseadas em impulso ou comparação, reduzir dívidas, planejar o crescimento do patrimônio e investir com inteligência. Esse processo depende de educação financeira, consistência e uma estratégia alinhada aos seus objetivos de vida, e não de fórmulas rápidas para enriquecer.
Quanto investir por mês para ter liberdade financeira?
O valor ideal para investir por mês depende do seu estilo de vida, renda, objetivos, despesas, prazo e patrimônio atual. Mais importante do que buscar um número universal é entender quanto você precisa para manter sua qualidade de vida no futuro e, a partir disso, criar uma estratégia de poupança e investimentos consistente, diversificada e ajustada à sua realidade financeira.
O que é liberdade geográfica e financeira?
Liberdade geográfica e financeira é a possibilidade de escolher onde viver, trabalhar ou passar períodos da vida sem que a renda, as dívidas ou a falta de planejamento limitem essas decisões. Ela combina segurança financeira, organização patrimonial e fontes de renda que oferecem mais autonomia, permitindo que a pessoa tenha flexibilidade para mudar de cidade, país ou rotina sem comprometer sua estabilidade.
Como a Crescento pode ajudar?
A jornada para a liberdade financeira não precisa ser solitária. Contar com um especialista em planejamento financeiro ajuda a estruturar uma estratégia personalizada e eficiente.
Se você deseja tomar decisões financeiras mais conscientes e sustentáveis, entre em contato conosco, conheça nosso serviço de consultoria financeira pessoal e veja como podemos te ajudar a construir seu caminho para a liberdade financeira.
Antes de começar essa leitura sobre planejamento financeiro pessoal, faça a seguinte pergunta para si: você possui uma visão precisa sobre sua situação financeira? Vale lembrar que isso não é apenas sobre saber quanto gasta e quanto ganha, mas sim o quão perto ou longe você está do seu futuro desejado.
É justamente para reduzir essa distância entre presente e futuro desejado que o planejamento financeiro pessoal se torna tão importante.
Neste artigo, vamos explicar em detalhes o que é e quais os benefícios dessa ferramenta. Também vamos te mostrar, passo a passo, como montar o seu próprio planejamento e também de que forma podemos te ajudar nessa jornada. Confira!
Resumo
O planejamento financeiro pessoal é uma ferramenta que ajuda a gerenciar o dinheiro de forma estratégica e consciente. Ele transforma sua realidade financeira em números, mostrando quanto entra, quanto sai e para onde vai, permitindo definir metas e acompanhar resultados;
Fazer um planejamento passa por conhecer sua situação financeira atual, definir objetivos de curto, médio e longo prazo, montar um orçamento mensal com teto de gastos por categoria e revisar o plano com disciplina;
Entre os benefícios estão a redução do estresse, uma relação mais saudável com o dinheiro, mais segurança para imprevistos, uma aposentadoria mais tranquila e a otimização da situação fiscal;
Alguns sinais indicam a necessidade dessa ferramenta, como dificuldade em poupar, gastar mais do que ganha ou não ter orçamento mensal. Para quem já investe, os sinais mudam para falta de diversificação, objetivos pouco claros ou ausência de revisão periódica;
A Crescento trabalha com planejamentos personalizados, com valor variando por cliente. O planejamento também pode ser familiar, envolvendo o orçamento de todos os membros da casa e metas conjuntas.
O que é planejamento financeiro pessoal?
O planejamento financeiro pessoal é uma ferramenta de organização que te ajuda a gerenciar o dinheiro de forma estratégica, consciente e alinhada aos seus objetivos.
Ele transforma a sua realidade financeira em números: você passa a ter clareza sobre quanto entra, quanto sai e para onde o dinheiro está indo.
Com isso, é possível definir metas alcançáveis, traçar estratégias que façam sentido para a sua rotina e acompanhar os resultados ao longo do tempo.
Quais são as etapas de um plano financeiro pessoal?
Para assegurar que um bom planejamento financeiro pessoal seja feito, algumas etapas precisam ser seguidas. Listamos aqui alguns passos indispensáveis:
Coleta de informações financeiras para a construção de um orçamento financeiro de sua vida atual;
Definição de objetivos de curto, médio e longo prazo;
Projeção de receita, custos, investimentos, financiamentos e etc.
Elaboração de uma planilha com o resultado das projeções e dos cenários;
Definição de metas para o objetivo desejado;
Acompanhamento do planejamento.
Porém, vale ressaltar a importância desse planejamento ser personalizado, só assim saberemos se as metas são realmente alcançáveis e se encaixam na sua realidade.
São inúmeros os benefícios de um planejamento financeiro pessoal bem feito. Além de um controle financeiro e contas em dia, você e sua família terão uma maior tranquilidade e segurança em diversos aspectos da vida.
Reduz o estresse relacionado às preocupações financeiras, garantindo melhorias na sua saúde física, emocional e no convívio familiar;
Traz mais segurança e estabilidade. Você se prepara para imprevistos como problemas, por exemplo, de saúde e altos e baixos da economia. Sempre importante termos em mente que a economia é feita de ciclos, os de baixa e os de alta;
Ajuda a otimizar a situação fiscal, resultando em economias com impostos bem projetados
Como saber se eu preciso de um planejamento pessoal financeiro?
Lembra da pergunta feita no início dessa leitura? Pois bem, sua resposta pode indicar a necessidade dessa ferramenta tão importante e relevante em qualquer momento da vida. No entanto, existem outros sinais que merecem sua atenção:
Possui dificuldade em poupar dinheiro;
Não consegue atingir suas metas financeiras;
Se sente estressado ou ansioso quando pensa em sua situação financeira ;
Não possui confiança nas decisões ligadas ao dinheiro;
Deseja ter mais clareza sobre seus ganhos, gastos e onde pode economizar;
Não sabe para onde está indo seu dinheiro e não possui orçamento mensal;
Mas, o planejamento também pode funcionar muito como um direcionador para quem já consegue ter uma organização mínima e até para quem investe, e aí os sinais de atenção são diferentes:
Falta de diversificação nos investimentos;
Investimentos sem objetivos claros;
Não faz revisão periódica dos investimentos;
Ausência de planejamento financeiro de longo prazo;
Estilo de vida caro sem avaliação de impacto futuro;
Um bom planejamento financeiro pessoal passa por conhecer sua situação atual, definir objetivos, montar um orçamento mensal e revisar o plano com disciplina ao longo do tempo | Imagem por Magnific/eakman001
Antes de tudo, um bom planejamento financeiro pessoal é aquele que engloba os mais variados aspectos da sua vida. Como assim, não estamos falando de finanças aqui? Sim, estamos, mas existem fatores que afetam indiretamente o seu bolso, como o desejo de ter um filho, ou de mudar de trabalho. São fatores que irão impactar seu futuro financeiro e precisam ser considerados ao montar o seu planejamento de médio/longo prazo.
Para realizar um planejamento financeiro é primordial que sigamos, pelo menos, esses 4 passos:
Conheça sua situação financeira atual: quantos ganha, quais são as contas fixas, as variáveis;
Defina seus objetivos financeiros: qual valor necessário para atingir e quanto tempo terá disponível para tal;
Crie um orçamento mensal: sabendo dos seus gastos e entendendo o quanto precisa para realizar a meta estabelecida, crie um teto de gasto para cada categoria da sua vida (lazer, gastos com lar, educação, mobilidade…)
Monitore e ajuste seu plano: imprevistos acontecem, valores mudam e as necessidades se alteram com o passar do tempo, então é de extrema importância revisitar o planejamento, fazer as correções de rota necessárias de tempos em tempos.
Ao colocar em prática esses passos e segui-los com disciplina, você verá mudanças na sua vida financeira e desenvolverá uma relação muito mais sustentável com seu dinheiro. Lembrando que, a mudança real só irá acontecer se o planejamento se encaixar na sua realidade.
A gestão dos investimentos na perspectiva do planejamento
A gestão dos investimentos, quando feita com um bom planejamento, é crucial para garantir segurança financeira no futuro. Isso significa alocar recursos de forma estratégica, definir objetivos claros e prazos, além de entender seu perfil de risco.
Com um planejamento bem feito, é possível diversificar seus investimentos, reduzir riscos e aumentar os retornos. Fazer revisões periódicas ajuda a ajustar sua carteira conforme as mudanças no mercado e em suas metas pessoais. Sem um planejamento adequado, as decisões financeiras podem ser impulsivas e desorganizadas, prejudicando a estabilidade e o crescimento do seu patrimônio. Por isso, combinar a gestão de investimentos com um bom planejamento financeiro é essencial para alcançar suas metas e manter a saúde financeira.
Quanto custa um planejamento financeiro pessoal?
Aqui na empresa de consultoria financeira Crescento trabalhamos com planejamentos financeiros pessoais personalizados, o que faz com que o valor do serviço sofra alterações mediante a realidade de cada um.
O planejamento financeiro familiar é fundamental para garantir a estabilidade e o bem-estar de todos os membros da casa. Ele envolve a elaboração de um orçamento que contemple todas as receitas do lar, bem como as despesas: alimentação, saúde, lazer e educação de todos os membros da família.
Além da definição de metas financeiras a curto, médio e longo prazo – prática que permite que a família possa controlar melhor os gastos, poupar para emergências e realizar sonhos, como a compra da casa própria ou a realização de uma viagem.
É essencial o diálogo aberto entre os membros da família. É para que todos estejam alinhados e comprometidos com os objetivos financeiros estabelecidos, promovendo assim, um ambiente de cooperação e responsabilidade compartilhada.
Para tornar tudo isso mais concreto, veja como o planejamento financeiro pessoal funciona na prática.
Imagine o Rafael, 41 anos, diretor de uma empresa, com renda líquida de R$ 35.000 por mês. Mesmo ganhando bem, ele sentia que o dinheiro não rendia o que poderia, grande parte ficava parada na conta corrente ou era gasta sem um planejamento claro.
Situação financeira atual: Rafael levantou os últimos meses e viu que gasta R$ 12.000 com moradia, escola dos filhos e contas fixas, R$ 8.000 com lazer, viagens e restaurantes, e o restante ficava disperso entre cartão de crédito e aplicações sem estratégia;
Objetivos financeiros: ele quer construir um patrimônio de R$ 2 milhões em investimentos nos próximos 10 anos para garantir independência financeira, além de montar uma reserva para a faculdade dos filhos no exterior;
Orçamento mensal: com esse cenário mapeado, ele definiu um teto para os gastos variáveis e passou a direcionar uma parcela fixa e maior da renda, todo mês, para uma carteira diversificada de investimentos, alinhada ao seu perfil de risco;
Monitoramento e ajustes: a cada trimestre, ele revisa a rentabilidade da carteira e reavalia as metas junto a um consultor financeiro, ajustando a estratégia conforme o cenário econômico muda.
Com esse acompanhamento, Rafael passou a ter clareza sobre quanto do seu patrimônio está de fato trabalhando a seu favor, e não apenas acumulado sem propósito.
FAQ: dúvidas frequentes sobre a ferramenta
Reunimos aqui as principais dúvidas sobre o planejamento pessoal financeiro. Confira!
O que é planejamento financeiro pessoal?
É uma ferramenta de organização que permite gerenciar o dinheiro de forma estratégica, consciente e alinhada aos objetivos individuais, transformando a realidade financeira em números para oferecer clareza sobre quanto entra, quanto sai e para onde o dinheiro está indo.
Para que serve o planejamento financeiro pessoal?
Serve para reduzir a distância entre a situação financeira atual e o futuro desejado, oferecendo uma visão clara das finanças, permitindo maior controle dos gastos, definição de objetivos de curto, médio e longo prazo e criação de estratégias que ajudam a construir uma trajetória financeira mais segura, organizada e coerente com as necessidades e planos de vida.
Qual a importância do planejamento financeiro pessoal?
Sua importância está no fato de proporcionar mais tranquilidade, segurança e controle sobre a vida financeira, diminuindo o estresse, promovendo uma relação mais saudável com o dinheiro, reduzindo endividamento, preparando para imprevistos, contribuindo para um futuro mais estável e ajudando a otimizar aspectos fiscais e patrimoniais ao longo do tempo.
Como fazer um planejamento financeiro pessoal?
É essencial conhecer detalhadamente a situação financeira atual, definir objetivos claros e prazos, criar um orçamento mensal realista considerando todas as categorias de gastos e necessidades, e monitorar o plano ao longo do tempo, ajustando-o sempre que necessário, já que imprevistos, mudanças de rendas ou novas prioridades podem alterar o seu rumo.
O que é a regra 50/30/20?
É um método que divide a renda líquida mensal em três partes: 50% para gastos essenciais, 30% para desejos e gastos variáveis, e 20% para poupança, investimentos e quitação de dívidas. Uma maneira simples de planejamento pessoal financeiro, criado pela economista Elizabeth Warren, para quem está organizando as finanças pela primeira vez.
Vale a pena fazer um curso de planejamento financeiro pessoal?
Vale, principalmente para quem ainda não tem repertório em educação financeira: o curso ensina os conceitos e a lógica por trás do planejamento, mas não substitui a análise da sua realidade, que exige olhar para os seus números e objetivos específicos. Para isso, contar com uma consultoria financeira personalizada, como a da Crescento, costuma ser o caminho mais direto.
Considerações finais
O planejamento financeiro pessoal não é apenas uma planilha ou um monte de números: é uma forma de aproximar a sua realidade do futuro que você deseja viver, com mais segurança, tranquilidade e clareza sobre cada escolha.
Ao entender sua situação atual, definir objetivos, organizar o orçamento, cuidar dos investimentos e rever o plano com frequência, você assume o controle da sua vida financeira e deixa de apenas reagir aos acontecimentos.
Se você sente que precisa de apoio nesse processo, a Crescento está pronta para caminhar com você e construir, junto, um planejamento realmente alinhado à sua realidade e aos seus sonhos.
Quem tem renda ou operações em mais de um país enfrenta o risco de ser tributado duas vezes sobre o mesmo rendimento. Os Acordos de Dupla Tributação (ADT) foram criados para resolver justamente isso. São tratados bilaterais que definem qual país tem o direito de tributar cada tipo de renda quando há relação econômica entre duas jurisdições.
O Brasil tem ADTs vigentes com cerca de 36 países. No entanto, alguns destinos comuns de investimentos e operações de brasileiros, como Estados Unidos, Canadá e Reino Unido não estão nessa lista. Essa ausência tem consequências práticas diretas para quem opera nessas jurisdições.
Este artigo explica o que é um ADT, com quais países o Brasil tem acordos vigentes e o que muda para quem opera em países sem esse tipo de tratado.
Resumo
ADT é um tratado bilateral que define qual país tem o direito de tributar cada tipo de renda e evita que a mesma renda seja tributada integralmente nos dois países;
O Brasil tem acordos vigentes com cerca de 36 países, incluindo Portugal, Espanha, França, Alemanha, Japão, China e Argentina;
Países relevantes sem ADT com o Brasil: Estados Unidos, Canadá, Reino Unido e Austrália;
Sem ADT, cada país aplica sua legislação interna de forma independente;
O mecanismo de crédito tributário atenua o problema mesmo sem ADT, mas tem limitações: há teto de compensação e não resolve diferenças de base de cálculo;
O impacto é direto para empresas com subsidiárias nos EUA, profissionais com renda no exterior e investidores com ativos financeiros internacionais.
O que é um Acordo de Dupla Tributação (ADT)
Um Acordo de Dupla Tributação(ADT) estabelece regras específicas para cada tipo de renda, definindo qual país tem prioridade para tributar. O objetivo é evitar que a mesma renda seja tributada integralmente nos dois países ao mesmo tempo, o que tornaria operações internacionais tributariamente inviáveis.
É importante entender que o ADT não elimina o imposto, ele distribui a competência tributária. Em alguns casos, os dois países ainda podem tributar a mesma renda, mas o acordo define limites de alíquota, estabelece qual país tem prioridade e garante mecanismos de compensação. O resultado é uma carga tributária mais previsível e, geralmente, menor do que a soma das alíquotas dos dois países.
A maioria dos ADTs celebrados pelo Brasil segue o modelo da OCDE, com algumas adaptações baseadas no modelo ONU, que é mais favorável a países em desenvolvimento, pois reserva maior poder de tributação ao país de origem da renda (no caso, o Brasil). Na prática, isso significa que os acordos brasileiros tendem a permitir que o Brasil tribute rendimentos como dividendos, juros e royalties pagos a residentes no exterior, mesmo que o outro país também tribute.
Os tipos de renda geralmente cobertos pelos ADTs incluem dividendos, juros, royalties, ganhos de capital, rendimentos de trabalho e pensões. Cada acordo tem suas especificidades, alíquotas máximas e regras de distribuição de competência.
O Brasil tem acordos de dupla tributação em vigor com aproximadamente 36 países. A lista inclui parceiros comerciais na Europa, Ásia e América Latina.
Os principais países com ADT vigente com o Brasil:
Europa: Portugal, Espanha, França, Alemanha, Itália, Países Baixos, Bélgica, Suécia, Noruega, Dinamarca, Finlândia, Áustria, Luxemburgo, República Tcheca, Eslováquia, Hungria, Ucrânia e Suíça.
Ásia: Japão, China, Coreia do Sul, Turquia, Índia e Israel.
América Latina: Argentina, Chile, México, Peru, Equador, Venezuela, Bolívia e Colômbia.
África: África do Sul.
Para operações comuns de empresas e pessoas físicas brasileiras, os acordos com Portugal, Espanha e Japão são os mais utilizados, tanto por volume de operações quanto pela frequência com que aparecem em questões de planejamento tributário internacional.
Na prática, um ADT geralmente funciona assim: quando um brasileiro residente no Brasil recebe dividendos de uma empresa portuguesa, o acordo Brasil-Portugal define qual alíquota máxima Portugal pode reter na fonte e garante que o Brasil reconheça esse imposto pago, evitando a tributação integral nos dois países.
O texto de cada ADT vigente pode ser consultado no site da Receita Federal do Brasil, na seção de acordos e convenções internacionais, e também no Diário Oficial da União onde os decretos de promulgação foram publicados.
A ausência de ADT não significa que a bitributação é inevitável, mas não há uma regra bilateral acordada para evitá-la. Cada país aplica sua legislação interna de forma independente, e o resultado pode ser a tributação integral da mesma renda nos dois países.
Os países mais relevantes que não têm ADT com o Brasil incluem:
Estados Unidos: principal destino de investimentos financeiros e operações empresariais de brasileiros no exterior;
Canadá: destino crescente de residência e trabalho de brasileiros;
Reino Unido: após o Brexit, o acordo que existia via União Europeia deixou de se aplicar diretamente;
Austrália: outro destino relevante de residência de brasileiros.
Para quem opera nessas jurisdições, o principal mecanismo disponível é o crédito tributário. A legislação brasileira permite que o imposto pago no exterior seja compensado com o imposto devido no Brasil sobre a mesma renda, mesmo sem ADT. Essa condição está prevista no artigo 26 da Lei 4.506/64 e em legislação correlata.
No entanto, o crédito tem limitações importantes. Ele não elimina a bitributação, apenas a atenua. Há um teto de compensação: o crédito não pode superar o imposto que seria devido no Brasil sobre aquela renda.
Por exemplo, se o imposto pago nos EUA for maior do que o brasileiro, o excedente não é aproveitado. E, em alguns casos, as regras de reconhecimento de renda são diferentes nos dois países, o que cria diferenças de base de cálculo que o crédito não resolve completamente.
Impacto prático para os principais perfis
Empresas com subsidiárias nos EUA
Lucros da subsidiária americana podem ser tributados nos EUA e novamente no Brasil quando distribuídos à controladora brasileira, sem garantia de compensação integral.
Profissionais com renda do trabalho no exterior
Salários e honorários recebidos de fontes americanas ou canadenses podem ser tributados nos dois países, com compensação apenas parcial via crédito.
Investidores com ativos financeiros no exterior
Dividendos, juros e ganhos de capital de ativos americanos estão sujeitos à retenção americana (geralmente 30% para não residentes) e à tributação brasileira, com aproveitamento limitado do crédito.
FAQ: dúvidas frequentes sobre ADT
O que é ADT?
ADT significa Acordo de Dupla Tributação. É um tratado bilateral entre dois países que define qual deles tem o direito de tributar cada tipo de renda quando há relação econômica entre as duas jurisdições. O objetivo é evitar que a mesma renda seja tributada integralmente nos dois países ao mesmo tempo.
O Brasil tem acordo com os EUA?
Não. Brasil e Estados Unidos não têm ADT vigente. Para quem tem renda ou investimentos nos EUA, o mecanismo disponível é o crédito tributário que atenua, mas não elimina, a bitributação.
Como funciona o crédito tributário sem ADT?
A legislação brasileira permite compensar o imposto pago no exterior com o imposto devido no Brasil sobre a mesma renda. Mas há um teto em que o crédito não pode superar o imposto que seria devido no Brasil. Se o imposto pago no exterior for maior, o excedente não é aproveitado.
ADT elimina o imposto?
Não. O ADT distribui a competência tributária, define qual país tem prioridade para tributar cada tipo de renda e estabelece alíquotas máximas. Em muitos casos, os dois países ainda podem tributar, mas de forma coordenada e com carga combinada menor.
Onde consultar os ADTs vigentes do Brasil?
No site da Receita Federal do Brasil, na seção de acordos e convenções internacionais. Os textos completos dos acordos estão disponíveis junto com os decretos de promulgação publicados no Diário Oficial da União.
O que é residência fiscal e por que importa para os ADTs?
A residência fiscal determina em qual país uma pessoa é considerada contribuinte para fins de imposto de renda. Os ADTs geralmente se aplicam a residentes de um dos países signatários, por isso, a definição correta de residência fiscal é um dos pontos mais importantes do planejamento tributário internacional.
Como a Crescento pode ajudar
Lidar com o quadro tributário internacional, como ADTs vigentes, mecanismos de crédito, residência fiscal e estrutura jurídica das operações exige conhecimento técnico e análise caso a caso. Uma decisão tomada sem essa visão completa pode gerar passivos tributários importantes nos dois países.
A Crescento apoia empresas e pessoas físicas na análise do impacto tributário de operações internacionais, desde a avaliação de como os ADTs vigentes se aplicam a cada situação até a estruturação de operações que minimizem a exposição à bitributação dentro dos limites legais.
Se você tem renda, investimentos ou operações fora do Brasil, o melhor momento para conversar com um especialista é antes de estruturar essas operações, não depois que o passivo já está formado.
Organizar, proteger e transferir patrimônio de forma eficiente é uma das decisões mais importantes para quem acumulou bens ao longo da vida. A holding familiar é uma das principais ferramentas para isso, mas não é a certa para todos os casos.
Aqui você vai entender quando ela faz sentido, quais são os benefícios reais e onde estão os limites. Confira!
Resumo
Holding familiar é uma empresa criada com o objetivo principal de centralizar e administrar o patrimônio de uma família. Em vez de os bens ficarem registrados na pessoa física, eles são transferidos para o CNPJ da holding, que passa a ser controlada pelos familiares via participação societária. No planejamento patrimonial, utiliza-se principalmente a holding patrimonial (voltada à gestão de imóveis, investimentos e participações), que se difere da holding operacional (que controla empresas em atividade direta);
O processo inicia com a integralização de capital, onde os bens são transferidos do CPF para o CNPJ e os membros recebem cotas proporcionais. É comum estruturar a doação de cotas aos filhos com reserva de usufruto, antecipando a sucessão sem que os pais percam a administração ou os rendimentos em vida. A gestão segue o contrato social da empresa, que estabelece regras de administração e previne litígios em casos de falecimento ou divórcio;
A estrutura oferece benefícios em quatro frentes principais: sucessão simplificada, que substitui o inventário tradicional (reduzindo custos com ITCMD e evitando o bloqueio de bens); proteção patrimonial, blindando o patrimônio familiar contra eventuais passivos empresariais; governança familiar, com regras claras de convivência e decisão; e eficiência tributária, embora a tributação de aluguéis na PJ exija análise cuidadosa caso a caso devido à incidência de IBS e CBS trazida pela reforma tributária;
A holding familiar é indicada para patrimônios geralmente a partir de R$ 1,5 milhão a R$ 2 milhões, onde os ganhos sucessórios e fiscais compensam os custos de abertura e contabilidade. Faz sentido para famílias com múltiplos herdeiros, receitas regulares de aluguel, empresários expostos a riscos societários ou negócios que exigem regras claras de governança;
Pode não ser vantajosa se o patrimônio ainda estiver em formação (custos fixos consomem os benefícios), se a integralização de bens gerar alta tributação imediata por ganho de capital ou se a dinâmica familiar for simples (como um único herdeiro com ativos líquidos). Além disso, as mudanças nas regras de dividendos e tributos da reforma tributária exigem reavaliação constante da viabilidade da estrutura.
A Crescento atua na modelagem e no planejamento financeiro estratégico dessa estrutura, auxiliando famílias e empresários a realizarem o estudo de viabilidade, a avaliação dos impactos tributários da reforma e o alinhamento do patrimônio com a gestão de investimentos e sucessão.
O que é holding familiar?
Holding familiar é, basicamente, uma empresa criada com o objetivo principal de centralizar e administrar o patrimônio de uma família. Em vez de os bens ficarem registrados diretamente no nome das pessoas físicas, eles são transferidos para o CNPJ da holding, que passa a ser controlada pelos membros da família por meio de participação societária.
É importante distinguir dois tipos de holding que aparecem com frequência:
Holding patrimonial: criada exclusivamente para administrar bens, sejam imóveis, participações em outras empresas ou aplicações financeiras. Ela não exerce atividade operacional;
Holding operacional: controla empresas que efetivamente operam, como uma holding que detém participação em uma rede de franquias, por exemplo.
No contexto de planejamento patrimonial familiar, o que geralmente se discute é a holding patrimonial.
Os ativos que podem compor a estrutura são variados: imóveis residenciais e comerciais, participações em empresas, investimentos financeiros e outros bens passíveis de integralização de capital. A composição depende do perfil patrimonial de cada família e dos objetivos que se quer alcançar com a estrutura.
O ponto de partida é a integralização de capital, em que os bens são transferidos da pessoa física para o CNPJ da holding. Imóveis, por exemplo, passam a ser propriedade da empresa, e os membros da família recebem cotas proporcionais ao valor integralizado. É nesse momento que entra uma das principais atenções da estruturação: a transferência de ativos com alto ganho de capital embutido pode gerar tributação relevante, o que precisa ser avaliado antes de qualquer decisão.
Após a constituição, é possível estruturar a distribuição de cotas com reserva de usufruto. Na prática, isso significa que os pais podem transferir as cotas aos filhos antecipando a sucessão, mas mantendo o usufruto, ou seja, continuam usufruindo dos rendimentos e do direito de administrar os bens enquanto estiverem vivos. É uma ferramenta de planejamento sucessório que reduz o impacto do inventário no futuro.
A gestão do patrimônio passa a ser feita de acordo com as regras definidas no contrato social da holding. Esse documento é um dos elementos mais importantes da estrutura porque é onde se define quem administra, como as decisões são tomadas, quais são os direitos e deveres de cada sócio e como o patrimônio será tratado em situações como divórcio ou falecimento de um herdeiro.
Principais vantagens da holding familiar
A holding familiar pode oferecer benefícios em diversas frentes, mas o peso de cada vantagem depende do perfil patrimonial e das características específicas de cada família. As principais são: sucessão simplificada, tributação de alugueis, proteção familiar e governança familiar. Entenda!
1. Sucessão simplificada
Uma das vantagens mais citadas é a possibilidade de substituir o inventário pela transferência de cotas. O inventário é um processo lento, caro e frequentemente conflituoso que pode levar anos. Além do ITCMD, que pode chegar a 8% do valor dos bens (teto fixado pela Resolução do Senado Federal nº 9/1992), somam-se honorários advocatícios e despesas cartorárias, que costumam elevar o custo total do processo.
Não é raro que famílias enfrentem problemas de liquidez nesse processo: com o patrimônio bloqueado durante o inventário, os herdeiros podem não ter recursos para pagar o próprio ITCMD sem precisar vender bens às pressas, muitas vezes abaixo do valor de mercado. Em casos mais complexos, imóveis ficam anos sem regularização, impossibilitando venda, locação ou transferência formal enquanto o processo não é concluído.
Com a holding, a sucessão pode acontecer em vida, por meio da doação de cotas com reserva de usufruto, com muito menos burocracia e custo, além de não expor a família a esse tipo de pressão financeira no momento mais delicado.
Para quem tem receitas de aluguel relevantes, a tributação pela pessoa física pode ser significativamente mais alta do que pela pessoa jurídica. Pela tabela progressiva do IRPF, os aluguéis podem ser tributados em até 27,5%, o que, historicamente, tornava a PJ uma alternativa mais eficiente.
Essa equação, porém, ficou mais complexa com a reforma tributária. A partir da sua implementação, as receitas de aluguel na pessoa jurídica passam a ter incidência de IBS e CBS, tributos que não existiam anteriormente nessa base. Isso adiciona camadas de tributação que precisam ser consideradas no cálculo, e que em alguns cenários podem reduzir ou até eliminar a vantagem tributária da holding sobre a pessoa física.
Por isso, a comparação entre tributação PF e PJ sobre aluguéis precisa ser feita caso a caso, considerando o regime tributário da holding, o volume de receitas e o impacto específico da reforma tributária na estrutura de cada família. O que funcionava bem antes da reforma pode não ser mais a alternativa mais eficiente hoje.
3. Proteção patrimonial
A separação entre os bens da família e os riscos empresariais dos sócios é outro benefício. Quando os ativos estão na holding e não no CPF dos sócios, eventuais passivos empresariais têm menos acesso direto ao patrimônio familiar, desde que a estrutura tenha sido montada com antecedência e sem indícios de fraude aos credores.
O contrato social da holding funciona como um acordo de convivência patrimonial. Ele permite definir regras claras sobre administração, distribuição de rendimentos e tratamento do patrimônio em situações sensíveis, prevenindo conflitos entre herdeiros que muitas vezes surgem justamente pela ausência de regras.
Quando a holding familiar vale a pena
Avaliar se a holding familiar vale a pena envolve analisar patrimônio, planejamento sucessório e possível economia tributária | Imagem por Magnific/rawintanpin
A holding familiar não é solução universal. Ela tem custos de constituição e manutenção, e o benefício precisa superar esses custos para que a estrutura faça sentido.
O volume de bens é um dos critérios de partida. Em geral, a estrutura começa a fazer sentido entre R$ 1,5 milhão a R$ 2 milhões, quando os benefícios fiscais e sucessórios compensam os custos de constituição e manutenção. No entanto, o tamanho do patrimônio sozinho não define a resposta, o que determina se a holding é adequada são as características e os objetivos de cada situação.
Faz sentido considerar a holding quando:
Você tem múltiplos herdeiros e quer evitar que o inventário gere conflito, custo ou demora na partilha dos bens;
Você recebe aluguéis de forma regular e sente que a tributação pela pessoa física está consumindo uma parcela relevante dessa renda;
Você é empresário ou profissional liberal exposto a riscos societários e quer garantir que eventuais passivos do negócio não alcancem o patrimônio da família;
Você tem bens e herdeiros com perfis diferentes e quer definir regras claras sobre administração e sucessão antes que as decisões precisem ser tomadas sob pressão.
Pode não fazer sentido quando:
O patrimônio ainda está em formação e os custos de constituição e manutenção da holding (contabilidade, abertura de empresa, obrigações acessórias) representam uma parcela relevante dos benefícios esperados;
Os ativos têm alto ganho de capital embutido e a integralização geraria tributação imediata que supera os benefícios da estrutura;
A situação familiar é simples, como um único herdeiro ou patrimônio concentrado em ativos líquidos e não há necessidade de governança ou planejamento sucessório complexo.
Um ponto de atenção importante: a reforma tributária aprovada no Brasil altera a equação fiscal da holding, especialmente no que diz respeito à tributação de aluguéis (com a incidência de IBS e CBS sobre receitas de PJ) e dividendos. Qualquer análise sobre a viabilidade da estrutura precisa considerar esse novo cenário regulatório, já que o que funcionava antes da reforma pode não ser mais a alternativa mais eficiente hoje.
Reunimos a seguir as principais dúvidas sobre uma empresa holding familiar. Confira!
O que é holding familiar?
É uma empresa criada para centralizar e administrar o patrimônio de uma família. Os bens são transferidos para o CNPJ da holding, e os membros da família recebem cotas proporcionais ao valor integralizado.
Para que serve a holding familiar?
Ela serve para organizar o patrimônio de uma família em uma única estrutura, viabilizar a sucessão em vida (reduzindo a dependência do inventário), separar os bens familiares dos riscos de um negócio próprio e, em alguns casos, tornar a tributação sobre aluguéis mais eficiente do que na pessoa física.
Qual a diferença entre holding patrimonial e familiar?
Patrimonial descreve o que a holding faz: administrar bens, sem operar um negócio. Familiar descreve quem é dono dela: sócios de uma mesma família. Na maioria dos casos as duas coisas coincidem, mas não sempre: uma holding familiar pode controlar empresas operacionais, e uma holding patrimonial pode pertencer a sócios sem parentesco entre si.
Quais as vantagens e desvantagens da holding familiar?
As vantagens incluem sucessão facilitada, possível eficiência tributária sobre aluguéis, proteção patrimonial e governança familiar por meio do contrato social. As desvantagens envolvem os custos de constituição e manutenção, a tributação que pode incidir sobre a integralização de bens com ganho de capital embutido, e a perda de flexibilidade individual sobre os bens, que passam a ser geridos conforme as regras definidas no contrato social.
Holding familiar evita inventário?
Sim, quando estruturada com planejamento sucessório. A doação de cotas com reserva de usufruto permite transferir o patrimônio em vida, sem passar pelo processo de inventário após o falecimento.
Quem são os herdeiros de uma holding familiar?
São os mesmos herdeiros legais da família, definidos pelo Código Civil (descendentes, cônjuge e, na ausência destes, ascendentes e colaterais). A holding não cria uma nova ordem de sucessão, apenas muda a forma como o patrimônio chega a esses herdeiros, via cotas em vez de bens diretos.
Holding familiar protege patrimônio de dívidas?
Parcialmente. A separação entre o CPF dos sócios e o CNPJ da holding oferece uma camada de proteção, mas não é absoluta. Estruturas montadas com o objetivo de fraudar credores podem ser desconstituídas judicialmente.
Qual o patrimônio mínimo para abrir uma holding familiar?
Não existe um valor fixo, mas em geral a holding começa a fazer sentido quando os benefícios tributários, sucessórios ou de governança superam os custos de constituição e manutenção. Isso varia muito conforme o perfil patrimonial e os objetivos da família.
Quanto custa abrir uma holding familiar?
Não há valor fixo, mas os custos iniciais costumam ficar entre R$ 15 mil e R$ 30 mil, somando honorários de advogado, contador e registro na Junta Comercial; a transferência de cada imóvel para a holding soma mais R$ 3 mil a R$ 6 mil em emolumentos cartorários. Depois de aberta, a manutenção mensal (contabilidade e obrigações acessórias) costuma variar entre R$ 500 e R$ 2 mil.
Holding familiar tem CNPJ?
Sim. Toda holding é uma pessoa jurídica e, portanto, tem CNPJ próprio. É para esse CNPJ que os bens da família são transferidos na integralização de capital.
Como abrir uma holding familiar?
O processo envolve a constituição de uma pessoa jurídica (geralmente uma sociedade limitada ou sociedade anônima), a integralização dos bens ao capital social e a definição das regras no contrato social. É essencial contar com assessoria jurídica e financeira para garantir que a estrutura seja montada de forma adequada.
Qual a tributação de uma holding familiar?
A holding está sujeita a obrigações fiscais como IRPJ, CSLL, PIS e COFINS, dependendo do regime tributário. A vantagem é que, em alguns casos, a tributação pela PJ é mais eficiente do que pela pessoa física, mas isso precisa ser calculado caso a caso.
Quais mudanças a reforma tributária trouxe a holding familiar?
Duas frentes. Sobre o consumo: desde agosto de 2026, aluguéis pagos à pessoa jurídica passaram a ter IBS e CBS, com alíquota de teste de 1% em 2026 e redução de 70% para holdings patrimoniais a partir de 2027, o que limita bastante o impacto; a cobrança plena é gradual até 2033. Sobre a renda: desde janeiro de 2026, dividendos acima de R$ 50 mil mensais por empresa sofrem retenção de 10% na fonte, além do Imposto Mínimo para quem recebe mais de R$ 600 mil por ano.
A holding familiar pode ser uma das decisões mais importantes para quem quer organizar, proteger e transmitir patrimônio com eficiência, mas ela exige análise cuidadosa do perfil patrimonial, dos objetivos da família e do cenário tributário atual.
Se você está considerando estruturar uma holding ou quer entender se ela faz sentido para o seu momento, a Crescento pode ajudar. A partir do nosso serviço de consultoria financeira pessoal, nosso time apoia pessoas físicas em todo o processo, desde a análise de viabilidade até a estruturação completa, com uma visão integrada que conecta proteção patrimonial, planejamento tributário e gestão de longo prazo.
Construir patrimônio exige tempo, disciplina e boas decisões ao longo de anos. Protegê-lo exige algo diferente: antecipação. A maioria das pessoas só começa a pensar em proteção patrimonial depois que um problema já surgiu, um processo judicial, um divórcio, uma dívida empresarial que extrapolou para o CPF, por exemplo.
Quem tem patrimônio relevante, como imóveis, participações societárias, investimentos, bens acumulados ao longo da vida, está exposto a riscos reais que muitas vezes não aparecem no dia a dia. Processos judiciais, responsabilidade como sócio, disputas familiares e mudanças tributárias podem comprometer em poucos meses o que levou décadas para ser construído.
Construir patrimônio exige esforço de anos, muitas vezes de gerações inteiras. Ainda assim, poucos dedicam à proteção desse patrimônio a mesma atenção que deram à sua construção. Este artigo explica o que é proteção patrimonial, quais riscos ela cobre, quais estruturas estão disponíveis e por que o momento certo para agir é antes que qualquer risco se materialize.
Resumo
Proteção patrimonial é a organização dos bens para reduzir riscos jurídicos, tributários e familiares e deve ser feita antes de qualquer problema
Para patrimônios menores, seguros são a primeira e mais acessível camada de proteção
Estruturas mal planejadas ou montadas após o surgimento do risco têm proteção jurídica muito mais frágil
Proteção patrimonial bem feita se integra ao planejamento financeiro e à estratégia de longo prazo
O que é proteção patrimonial
Proteção patrimonial é frequentemente confundida com “blindagem”, um termo que carrega uma conotação equivocada de que é possível tornar o patrimônio completamente intocável, não é isso.
Proteção patrimonial é a organização intencional dos bens de uma pessoa ou família com o objetivo de reduzir a exposição a riscos jurídicos, tributários e familiares. É um processo estruturado, não uma manobra pontual. E, para ser eficaz, precisa estar dentro dos limites legais, qualquer estrutura montada com o propósito de fraudar credores pode ser desconstituída na Justiça.
A distinção mais importante é entre a proteção e a ocultação. Ocultar patrimônio é ilegal e gera consequências severas, por outro lado, protegê-lo, por meio de estruturas jurídicas legítimas e planejamento financeiro bem feito, é não apenas legal como recomendável para qualquer pessoa com patrimônio relevante.
Na prática, a proteção patrimonial envolve três eixos principais: separar o patrimônio pessoal do empresarial, organizar os ativos em estruturas adequadas para cada tipo de bem e antecipar riscos antes que eles se tornem litígios ou perdas efetivas.
Por que pensar em proteção patrimonial antes do problema surgir
A proteção patrimonial só funciona se feita antes. Quando o risco já está instalado, quando o processo foi aberto, a dívida venceu ou o divórcio está em curso, qualquer movimentação de bens pode ser interpretada como fraude à execução e desconstituída judicialmente. Nesse momento, as opções disponíveis são muito mais limitadas e os custos, muito maiores.
Agir antes é agir com liberdade. Com antecedência, é possível escolher as estruturas mais adequadas ao perfil e aos objetivos da família, organizar os ativos de forma estratégica e fazer ajustes sem pressão e dentro dos limites da lei.
Os riscos que justificam esse planejamento são concretos e variados. No campo jurídico, processos trabalhistas, cíveis e fiscais podem alcançar o patrimônio pessoal do sócio ou administrador. No campo empresarial, a confusão patrimonial entre pessoa física e jurídica é um dos erros mais frequentes e mais custosos. No campo familiar, o divórcio sem planejamento pode resultar na partilha de bens que poderiam ter sido protegidos com estruturas simples e bem documentadas.
Portanto, não basta se perguntar: “eu preciso de proteção patrimonial?”. Qualquer pessoa com patrimônio relevante precisa. A questão é quando começar e a resposta é sempre: antes.
Entender os riscos concretos é o primeiro passo para estruturar uma proteção que faça sentido para cada perfil.
Processos judiciais são uma das principais ameaças ao patrimônio pessoal. Ações trabalhistas, cíveis, de responsabilidade e tributárias podem alcançar bens pessoais, especialmente quando há confusão patrimonial entre a pessoa física e a empresa.
Endividamento empresarial é outro risco frequente. Quando a empresa enfrenta dificuldades financeiras, os sócios podem ser responsabilizados pessoalmente dependendo do tipo societário, da forma como as decisões foram tomadas e de como o patrimônio estava organizado.
Questões familiares, como divórcio e sucessão, representam riscos que raramente são antecipados. A ausência de planejamento sucessório pode resultar em disputas prolongadas, perda de controle de ativos e tributação elevada sobre a herança. Um divórcio sem blindagem adequada pode forçar a liquidação de bens que não deveriam ser partilhados.
Responsabilidade como sócio ou administrador é um risco crescente. Decisões empresariais que causem dano a terceiros, irregularidades fiscais e descumprimento de obrigações trabalhistas podem gerar responsabilidade pessoal e atingir o patrimônio do indivíduo, não apenas da empresa.
Seguros: a proteção que começa antes da holding
Para patrimônios entre R$ 400 mil e R$ 1,5 milhão, montar uma holding familiar pode não ser a primeira medida mais custo-eficiente. O investimento em estruturação jurídica, contabilidade e manutenção da holding precisa ser proporcional ao patrimônio que se quer proteger.
Para essa faixa, os seguros patrimoniais e de vida são frequentemente a ferramenta mais acessível, mais imediata e com melhor custo-benefício de proteção.
O seguro de vida protege os dependentes e garante liquidez imediata em caso de falecimento, especialmente importante quando o patrimônio está concentrado em ativos imobilizados, como imóveis ou participações societárias. Os herdeiros precisam de recursos para honrar o ITCMD (imposto de herança) sem precisar vender bens às pressas e abaixo do valor de mercado.
O seguro de responsabilidade civil protege o administrador ou sócio de ações decorrentes de decisões tomadas no exercício da função, uma cobertura cada vez mais relevante para quem ocupa posições de gestão.
O seguro patrimonial cobre danos físicos a bens imóveis e móveis relevantes, protegendo contra eventos como incêndio, enchente e roubo que podem comprometer ativos de alto valor.
A combinação certa de seguros depende do perfil de cada pessoa, mas, de forma geral, antes de qualquer estrutura jurídica mais sofisticada, uma cobertura de seguro bem dimensionada já oferece uma camada importante de proteção.
Como funciona a estruturação patrimonial na prática
A estruturação patrimonial começa com um diagnóstico: onde estão os bens, como estão registrados, qual a exposição a riscos e quais os objetivos de curto e longo prazo do titular e da família.
A partir desse diagnóstico, é possível organizar os ativos de acordo com sua natureza. Imóveis podem ser integrados a estruturas jurídicas específicas que facilitam a sucessão e reduzem o custo tributário da transferência.
Participações societárias precisam estar separadas do patrimônio pessoal para evitar que problemas da empresa alcancem os bens da pessoa física. Investimentos financeiros podem ser alocados em veículos que oferecem eficiência tributária e facilidade na transmissão patrimonial.
A separação entre pessoa física e jurídica é o princípio mais básico e o mais frequentemente negligenciado. Misturar contas, bens e responsabilidades entre o CPF e o CNPJ é uma das situações que mais facilita a desconstituição de qualquer proteção em um processo judicial.
A estrutura jurídica adequada varia de pessoa para pessoa. Para alguns, um contrato de convivência ou testamento bem elaborado já resolve boa parte das questões. Para outros, uma holding familiar é a ferramenta mais eficiente. O importante é que a escolha seja feita com base em uma análise real, não em modelos genéricos aplicados a qualquer situação.
O que é holding familiar e quando faz sentido
A holding familiar é uma empresa criada para concentrar e administrar o patrimônio de uma família. Em vez de os bens ficarem registrados diretamente no nome das pessoas físicas, eles são transferidos para a pessoa jurídica, que passa a ser controlada pelos membros da família por meio de participação societária.
As vantagens de uma holding bem estruturada são concretas. Do ponto de vista da organização patrimonial, ela centraliza a gestão de imóveis, investimentos e participações em uma única estrutura, facilitando o controle e a tomada de decisão. Do ponto de vista do planejamento sucessório, permite a transferência de patrimônio ainda em vida, por meio de doação de cotas, com redução de custo e de conflito entre herdeiros. Do ponto de vista da eficiência tributária, dependendo do perfil de renda e do tipo de ativo, a holding pode reduzir a carga tributária sobre rendimentos e sobre a transmissão de bens.
A holding faz mais sentido quando o patrimônio é superior a R$ 1,5 milhão a R$ 2 milhões, quando há múltiplos herdeiros ou bens de difícil partilha, quando existe uma empresa familiar que precisa de governança ou quando há preocupação concreta com sucessão e continuidade.
Abaixo desse patamar, os custos de constituição e manutenção da holding podem não justificar o benefício imediato e outras ferramentas, como seguros e planejamento sucessório simples, podem ser mais adequadas.
O interesse em proteção patrimonial cresceu nos últimos anos e com ele, o número de estruturas mal planejadas ou montadas com objetivos equivocados.
O erro mais frequente é a estrutura genérica, montar uma holding porque “todo mundo está fazendo” ou porque alguém indicou, sem análise do perfil patrimonial, dos objetivos familiares e dos custos envolvidos. Uma estrutura mal dimensionada pode gerar mais custo do que proteção.
O segundo erro é o foco exclusivo em blindagem. Tentar proteger o patrimônio sem considerar os aspectos fiscais e legais da operação pode resultar em estruturas que são desconstituídas judicialmente ou que geram passivos tributários maiores do que os riscos que pretendiam evitar.
O terceiro erro é desconsiderar o alinhamento familiar. Uma holding mal comunicada pode gerar conflito entre herdeiros, especialmente quando as regras de governança não estão claras desde o início. A proteção patrimonial precisa estar alinhada com os objetivos e os valores da família, não só com a eficiência tributária.
Por fim, agir apenas quando o problema já está visível é talvez o erro mais caro de todos. Uma estrutura montada após a abertura de um processo judicial tem validade jurídica muito mais frágil do que a mesma estrutura montada com antecedência.
Proteção patrimonial como parte da gestão financeira
A proteção patrimonial não deve ser um evento isolado, mas parte de uma gestão financeira pessoal bem estruturada. Ela se conecta diretamente ao planejamento de longo prazo, à estratégia de investimentos e às decisões sobre como o patrimônio vai ser transmitido para as próximas gerações.
Quando o patrimônio está organizado, as decisões financeiras ficam mais claras. É possível saber exatamente quais ativos compõem o patrimônio líquido, qual a exposição a riscos de cada um, qual a liquidez disponível em diferentes cenários e como o conjunto se comporta diante de mudanças tributárias ou familiares.
Essa visão integrada entre patrimônio, proteção e planejamento é o que diferencia uma gestão financeira reativa de uma gestão realmente estratégica. E é o que permite que o patrimônio construído ao longo de anos continue crescendo e sendo transmitido de forma eficiente, sem perdas desnecessárias por falta de organização.
FAQ: dúvidas frequentes sobre proteção patrimonial
O que é proteção patrimonial?
É a organização intencional dos bens de uma pessoa ou família para reduzir a exposição a riscos jurídicos, tributários e familiares. Envolve estruturas jurídicas, planejamento financeiro e decisões sobre como os ativos são registrados e administrados.
Holding familiar protege patrimônio de dívidas?
Parcialmente. A holding oferece proteção quando montada com antecedência e dentro dos limites legais. Ela não protege contra dívidas já existentes e pode ser desconstituída judicialmente se houver indício de fraude a credores.
Qual o patrimônio mínimo para montar uma holding familiar?
Não existe um valor fixo, mas em geral a holding começa a fazer sentido a partir de R$ 1,5 milhão a R$ 2 milhões em patrimônio, considerando os custos de constituição e manutenção da estrutura. Abaixo desse patamar, outras ferramentas como seguros e planejamento sucessório simples podem ser mais adequadas.
Proteção patrimonial é legal?
Sim, quando feita dentro dos limites da lei. Estruturas como holding familiar, seguros e planejamento sucessório são instrumentos legítimos. O que não é legal é ocultar patrimônio ou movimentar bens com o objetivo de fraudar credores.
Seguro de vida faz parte da proteção patrimonial?
Sim. O seguro de vida garante liquidez imediata para os herdeiros, especialmente importante quando o patrimônio está concentrado em ativos imobilizados. Ele também pode ser usado para custear o ITCMD sem precisar vender bens.
Qual a diferença entre proteção patrimonial e planejamento sucessório?
São conceitos complementares. A proteção patrimonial foca em reduzir riscos durante a vida do titular. O planejamento sucessório foca em como o patrimônio será transmitido após o falecimento. Uma boa estratégia patrimonial integra os dois.
Como a Crescento pode ajudar
Proteger o patrimônio não é só uma medida para momentos de crise, é uma decisão estratégica que deve ser tomada antes que qualquer risco apareça. Quanto mais cedo o planejamento começa, maiores são as opções disponíveis e menores os custos envolvidos.
Para quem está construindo ou consolidando patrimônio, o caminho começa pela organização, desde entender onde estão os bens, quais riscos cada um está exposto e quais ferramentas fazem sentido para o momento atual.
Para patrimônios menores, seguros bem dimensionados já oferecem uma camada importante de proteção. Para patrimônios maiores, uma holding familiar estruturada pode ser a ferramenta mais eficiente de organização, sucessão e proteção. Em qualquer caso, o passo mais importante é não esperar o problema chegar para começar a agir.
A Crescento apoia pessoas físicas com patrimônio relevante na estruturação de estratégias financeiras integradas, conectando proteção patrimonial, planejamento de investimentos e gestão de longo prazo.
“Será que eu preciso de uma consultoria financeira pessoal?”. Essa é uma pergunta comum, especialmente quando as decisões financeiras se tornam mais complexas, os produtos mais variados e os riscos menos óbvios.
E não é raro ver esse cenário até entre quem já tem patrimônio consolidado: uma pesquisa do Itaú Personnalité em parceria com o Instituto Locomotiva mostrou que 77% dos brasileiros de alta renda se consideram capazes de tomar boas decisões financeiras, mas apenas 20% têm, de fato, um alto nível de planejamento estruturado.
Neste artigo, explicamos de forma clara e aprofundada o que é a consultoria financeira pessoal, como ela funciona na prática, quais são seus benefícios e em que momento esse tipo de acompanhamento passa a fazer ainda mais sentido. A proposta é mostrar que a consultoria vai muito além da organização financeira e pode se tornar um apoio estratégico para decisões relevantes ao longo da vida.
Resumo
A consultoria financeira pessoal é um serviço especializado em organizar o dinheiro e construir segurança financeira para indivíduos. O processo funciona em cinco etapas: diagnóstico atual, definição de metas, desenvolvimento de plano personalizado, implementação prática e monitoramento contínuo. Entre os serviços relacionados estão o planejamento financeiro (focado em orçamento e aposentadoria) e a gestão de investimentos, que monta uma carteira diversificada com ativos locais e no exterior;
O serviço entrega tranquilidade e equilíbrio orçamentário ao organizar o quanto se ganha e o quanto se gasta. Além disso, desenvolve o pensamento crítico, a autonomia e a definição de metas claras. No aspecto patrimonial, traz benefícios como a otimização tributária para reduzir ineficiências fiscais e o desenho de estratégias de sucessão e herança para a transferência eficiente de bens entre familiares;
O serviço é voltado para decisões complexas, sendo indicado para quem possui patrimônio consolidado e renda mensal consistente. Para o público de alta renda e famílias empresárias, a consultoria foca na preservação dos bens e integra investimentos, imóveis e planejamento societário. O acompanhamento contínuo e as análises avançadas utilizam projeções de longo prazo para simular cenários econômicos, testando se o patrimônio sustenta o padrão de vida desejado;
A Crescento é uma empresa especializada que atua diretamente na prestação desse serviço de consultoria. Sua metodologia engloba desde a análise de perfil de risco e simulação de cenários até a estruturação de ativos no exterior, relatórios macroeconômicos e planejamento sucessório familiar, traduzindo a realidade financeira do cliente em estratégias sólidas de preservação e crescimento.
O que é consultoria financeira pessoal?
A consultoria financeira pessoal é um serviço especializado que ajuda você a cuidar melhor do seu dinheiro e a conquistar maior segurança financeira.
Conduzida por profissionais capacitados, ela envolve desde uma análise detalhada do seu perfil financeiro até um planejamento estratégico personalizado.
Isso inclui a organização de receitas e despesas, a estruturação de um orçamento equilibrado e a definição de estratégias de investimentos alinhadas aos seus objetivos e valores.
Além de colocar em dia as finanças, você será capaz de entender melhor sua relação com o dinheiro, possibilitando a tomada de decisões mais acertadas e reduzindo o estresse causado pela falta de planejamento.
Como funciona uma consultoria financeira pessoal?
A consultoria financeira pessoal, como a da Crescento, é normalmente dividida em cinco etapas: check-up financeiro, definição de objetivos, desenvolvimento de planejamento estratégico, implementação e monitoramento/revisão. Entenda:
Check up financeiro: é o ponto de partida. Aqui é feito um diagnóstico completo da sua situação financeira atual, levantando informações sobre renda, gastos, dívidas, investimentos e hábitos de consumo. É como um “raio-x” das finanças pessoais;
Definição de objetivos de curto, médio e longo prazo: depois de entender sua realidade, ajudamos você a estabelecer metas claras de curto, médio e longo prazo. Isso pode incluir quitar dívidas, comprar um imóvel, garantir uma aposentadoria tranquila ou simplesmente organizar melhor o orçamento;
Desenvolvimento do planejamento estratégico: com as metas definidas, elaboramos um plano estratégico personalizado, que vai além do orçamento pessoal e e da organização de receitas e despesas. O planejamento contempla a estruturação de reservas, estratégias de investimento alinhadas ao perfil e aos objetivos do cliente, otimização tributária dos investimentos, projeções patrimoniais de curto, médio e longo prazo e a construção de diferentes cenários, incluindo aspectos do planejamento sucessório, quando aplicável;
Implementação do planejamento e ajustes contínuos: mais do que definir um plano, esta etapa garante que ele seja executado de forma prática e consistente. A implementação envolve a adequação da rotina financeira, a adoção de novos hábitos e, principalmente, o ajuste da carteira de investimentos às estratégias definidas, considerando mudanças de cenário, objetivos e condições de mercado. O plano é acompanhado e revisado para manter coerência entre decisões financeiras, patrimônio e contexto econômico;
Monitoramento e revisão: a vida muda, e o planejamento também precisa acompanhar essas mudanças. Por isso, fazemos o acompanhamento contínuo, revisando estratégias e ajustando o plano sempre que necessário para garantir que você esteja no caminho certo.
Quais os benefícios de uma consultoria financeira pessoal?
São diversos os benefícios que podemos enxergar em curto e longo prazo na vida de quem passa pelo serviço. Alguns deles são:
Tranquilidade financeira: é possível ter mais segurança em relação ao dinheiro, evitando surpresas e lidando com mais tranquilidade em situações de emergências ou necessidades imprevistas;
Equilíbrio orçamentário: a partir do conhecimento do quanto ganha e o valor total gasto é possível se planejar financeiramente e viver com mais equilíbrio;
Pensamento crítico e resolução de problemas: o planejamento e o orçamento permitem que você visualize os riscos e tome decisões mais assertivas e de maneira mais ágil;
Autonomia: você poderá avaliar suas finanças de forma mais analítica. Adquirindo essa consciência sobre limites, necessidades e desejos, você desenvolve uma relação mais saudável e autônoma com o seu dinheiro;
Planejamento e definição de metas: quando você sabe onde quer chegar, alcançar metas e objetivos se torna possível;
Otimização tributária: análise da estrutura financeira e dos investimentos para reduzir ineficiências fiscais, respeitando a legislação, e preservar mais patrimônio ao longo do tempo;
Estratégias de sucessão e herança: organização patrimonial com visão de longo prazo, preparando a transferência de bens e recursos de forma estruturada, eficiente e alinhada aos objetivos familiares.
Serviços relacionados
Entenda melhor a seguir sobre dois serviços relacionados: o planejamento financeiro pessoal e a gestão de investimentos.
1. Planejamento financeiro pessoal
Um dos serviços que abarca a consultoria pessoal financeira é o chamado planejamento financeiro pessoal, uma ferramenta de organização pessoal que permite traduzir a realidade de uma pessoa em números.
Ele consiste em analisar a situação financeira atual, definir metas, desenvolver estratégias e planos de ação, implementar medidas para um monitoramento contínuo e estruturar caminhos para atingir esses objetivos pessoais, incluindo o planejamento de aposentadoria, como a definição da renda desejada no futuro, a viabilidade de se aposentar no prazo esperado e os ajustes necessários para sustentar esse padrão de vida ao longo do tempo.
Ou seja, no planejamento financeiro trazemos clareza para que sua vida financeira seja mais estratégica, consistente e sustentável.
Na Crescento, além do planejamento financeiro pessoal, oferecemos a gestão de investimentos personalizada. Analisamos seu perfil de risco, avaliamos investimentos existentes e sugerimos a melhor estratégia para seu objetivo.
A partir daí, é possível criar uma carteira de investimentos diversificada, alinhada ao perfil, aos objetivos e ao horizonte de cada cliente. Esse processo pode incluir não apenas ativos no mercado local, mas também estratégias de diversificação no exterior, com exposição a diferentes moedas, economias e geografias, como forma de diluir riscos e ampliar oportunidades. Além disso, acompanhamos e monitoramos continuamente os movimentos de mercado e o desempenho do portfólio, avaliando ajustes conforme mudanças na vida do cliente, no cenário econômico ou nas condições dos mercados globais.
Gestão de investimentos personalizada: além da escolha de produtos
Mais do que escolher bons produtos, a gestão de investimentos exige método, visão de risco e alinhamento com objetivos de vida e patrimônio.
Na consultoria financeira pessoal, os investimentos são analisados dentro de um contexto mais amplo. A carteira deixa de ser um conjunto de aplicações isoladas e passa a funcionar como parte de uma estratégia integrada, que considera liquidez, risco, horizonte de tempo e impacto patrimonial.
A análise vai além da rentabilidade. Avalia-se a coerência da alocação, a concentração de riscos, a eficiência da carteira e o papel de cada ativo dentro da estratégia definida. Em muitos casos, o trabalho envolve reorganizar estruturas existentes, simplificar decisões e trazer mais clareza para o processo de acompanhamento.
Quanto custa uma consultoria financeira pessoal?
Entender o custo da consultoria financeira pessoal envolve avaliar relatórios e comparar o valor investido com os resultados obtidos | Imagem por Magnific/laddawanpunna
O valor de uma consultoria financeira pessoal pode variar bastante, pois depende de fatores como a complexidade do planejamento, o nível de acompanhamento necessário e a profundidade das análises envolvidas. No entanto, mais importante do que falar apenas em preço é entender para quem esse serviço realmente faz sentido.
A consultoria financeira pessoal é indicada para pessoas com patrimônio já constituído, renda recorrente e decisões financeiras mais complexas, que exigem organização, visão de longo prazo e acompanhamento técnico contínuo. Em geral, atendemos clientes com patrimônio investido a partir de R$ 400 mil e renda mensal superior a R$ 20 mil, justamente porque, a partir desse ponto, o impacto de um planejamento bem estruturado tende a superar de forma significativa o custo do serviço.
Mais do que um gasto, a consultoria deve ser vista como uma forma de tomar decisões com mais clareza, reduzir riscos, evitar erros recorrentes e estruturar o crescimento e a preservação do patrimônio ao longo do tempo.
Quais cuidados devo ter ao contratar uma consultoria financeira pessoal?
Ao buscar pelo serviço de consultoria financeira pessoal é preciso ficar atento a alguns detalhes importantes, como o nível de comunicação entre você e o consultor financeiro pessoal. Isso será de extrema importância em casos de dúvidas no decorrer da consultoria e até mesmo mudanças de objetivos ou situações não planejadas.
Certifique-se também que está 100% alinhado com a abordagem e as entregas do serviço contratado. Isso evita surpresas no meio do caminho para que você consiga ter um aproveitamento completo.
Além disso, também é importante ler o contrato cuidadosamente, perguntar sobre a política de confidencialidade e se certificar que a consultoria financeira oferece um processo de revisão e ajustes contínuos. Afinal, suas circunstâncias e/ou seus objetivos podem mudar.
Gestão patrimonial para PF de alta renda e famílias empresárias
Para pessoas físicas de alta renda e famílias empresárias, a gestão patrimonial envolve uma visão integrada do patrimônio, considerando ativos financeiros, participações societárias, imóveis, fluxo de renda recorrente, passivos e compromissos futuros.
Nesse contexto, o foco deixa de ser apenas “rentabilidade” e passa a ser preservação, crescimento sustentável e organização do patrimônio ao longo do tempo. Decisões de investimento precisam conversar com temas como sucessão, liquidez, planejamento tributário, estrutura societária e objetivos familiares de longo prazo.
Uma boa gestão patrimonial exige leitura técnica da origem dos recursos, entendimento da volatilidade aceitável, avaliação de riscos concentrados e clareza sobre como cada decisão impacta o patrimônio total, não apenas uma parte dele. Isso também é relevante quando o patrimônio pessoal está conectado ao negócio da família, o que é comum em empresas familiares.
Acompanhamento financeiro com profundidade técnica
Mais do que criar um plano inicial, o acompanhamento financeiro contínuo é o que garante que as decisões permaneçam alinhadas aos objetivos ao longo do tempo. Para patrimônios mais complexos, esse acompanhamento precisa ser mais do que revisões pontuais ou análises superficiais.
Na prática, isso significa acompanhar a evolução do patrimônio, revisar premissas, avaliar desvios relevantes e entender o impacto de mudanças econômicas, fiscais ou pessoais nas decisões tomadas anteriormente. Um bom acompanhamento permite ajustar estratégias antes que riscos se materializem ou oportunidades sejam perdidas.
Esse processo envolve leitura técnica de indicadores, avaliação de desempenho ajustado ao risco, análise de liquidez e coerência entre horizonte de investimento e necessidade de caixa. É um trabalho que combina disciplina, método e capacidade analítica, o que traz mais previsibilidade para decisões financeiras relevantes.
Análises avançadas, projeções e cenários de longo prazo
Para quem toma decisões financeiras complexas, olhar apenas para o presente é insuficiente. Projeções e cenários de longo prazo ajudam a antecipar riscos, testar estratégias e entender consequências antes que elas ocorram na prática.
Essas análises permitem responder perguntas como:
O patrimônio atual sustenta o padrão de vida no longo prazo?
Como diferentes cenários econômicos impactam os investimentos e a renda futura?
Quais decisões hoje ampliam ou limitam a flexibilidade financeira amanhã?
Qual o valor patrimonial necessário para adquirir a renda que desejo na aposentadoria?
Qual a trajetória para chegar nos meus objetivos?
Trabalhar com cenários não significa prever o futuro, mas se preparar para diferentes possibilidades, avaliando impactos de inflação, taxas de juros, mudanças tributárias, ciclos econômicos e eventos pessoais relevantes.
Esse tipo de abordagem traz mais segurança para decisões de maior impacto e reduz o risco de escolhas baseadas apenas em curto prazo ou em expectativas otimistas.
Separamos a seguir as principais dúvidas sobre o serviço. Confira!
O que é consultoria financeira pessoal?
É um serviço especializado que foca exclusivamente na vida financeira de indivíduos, com objetivo de organizar orçamentos, planejar metas e estruturar estratégias de investimentos, a partir de um diagnóstico detalhado das receitas, despesas e hábitos de consumo.
A consultoria financeira pessoal vale a pena?
Sim, vale a pena porque oferece clareza, equilíbrio e disciplina no uso do dinheiro, ajudando a eliminar dívidas, planejar objetivos de curto, médio e longo prazo, investir com mais segurança e reduzir o estresse causado pela falta de planejamento.
Como fazer uma consultoria financeira pessoal?
A consultoria financeira pessoal é realizada por meio de etapas que incluem check-up financeiro inicial, definição de objetivos, desenvolvimento de planejamento estratégico, implementação de novos hábitos e acompanhamento contínuo com revisões e ajustes sempre que necessário.
Quanto custa uma consultoria financeira pessoal?
O custo de uma consultoria financeira pessoal varia conforme a experiência do consultor, a complexidade da situação analisada e o nível de acompanhamento oferecido. O mais indicado é solicitar um orçamento em uma empresa especializada.
Qual a melhor consultoria financeira pessoal?
A melhor consultoria financeira pessoal é aquela que oferece atendimento completo e personalizado, com profissionais qualificados, planejamento sob medida, gestão de investimentos e revisões constantes, como a Crescento, garantindo resultados consistentes e alinhados aos objetivos definidos.
Crescento: a sua empresa de consultoria financeira pessoal
Como vimos, a consultoria financeira pessoal é muito mais do que organizar números em uma planilha. Ela representa um processo estruturado que traz clareza, disciplina e estratégia para a sua vida financeira, ajudando você a eliminar dívidas, conquistar objetivos e construir um futuro mais tranquilo.
Na empresa de consultoria financeira Crescento, o trabalho é conduzido com profundidade técnica e visão de longo prazo. Oferecemos acompanhamento de forma individual, considerando objetivos, perfil de risco, complexidade patrimonial e mudanças ao longo do tempo. Começamos desde o diagnóstico da sua situação financeira até o desenvolvimento e a implementação de um planejamento sob medida, sempre com revisões e ajustes constantes. Além disso, nossos serviços incluem gestão de investimentos, projeções financeiras e ferramentas práticas para que você tenha controle total sobre suas finanças.
A consultoria é um investimento em você, na sua segurança e no seu futuro. Se você deseja transformar sua relação com o dinheiro e alcançar os resultados que sempre sonhou, conte com a melhor consultoria financeira pessoal!
Preencha o formulário abaixo e dê o primeiro passo para conquistar sua liberdade financeira.