Alíquota efetiva do IBS e da CBS: como calcular o impacto real na margem e no caixa da empresa


Muito se fala na alíquota-padrão de 28% para o IBS e a CBS. Esse percentual, porém, ainda deve ser tratado como uma estimativa de referência e não representa, sozinho, a alíquota efetiva que cada empresa suportará após a reforma. 


Aqui, adotamos 28% como alíquota-padrão de referência. A alíquota efetiva, ou seja, o que realmente sobra depois dos créditos, é o número que importa para precificação, planejamento de margem e decisões estratégicas. No entanto, ela varia de empresa para empresa, dependendo do perfil de fornecedores, da estrutura de custos e do regime tributário.


Este artigo explica como chegar a esse número e o que fazer com ele, sem deixar de lado o repasse de preços, a reação de fornecedores e clientes, e o momento em que débitos e créditos afetam o caixa.


Resumo

  • Adoção do IVA (imposto sobre valor agregado): o imposto é cobrado apenas sobre o valor que foi adicionado em cada etapa da produção de um item, evitando o “imposto sobre imposto”;
  • A alíquota-padrão do IBS e da CBS é estimada em 28%, mas a alíquota efetiva de cada empresa varia conforme suas operações
  • A não cumulatividade reduz o valor a recolher: mais crédito sobre as compras significa alíquota efetiva menor
  • O nível de creditamento depende da estrutura de custos, da natureza das aquisições e do tratamento tributário dos fornecedores, não do regime tributário em si
  • A reforma também altera a receita líquida usada como denominador das margens, então vale comparar resultado em reais e não só percentuais
  • Conhecer a alíquota efetiva é o ponto de partida para reprecificar contratos, simular margens e avaliar migração de regime


Metodologia de cálculo: por dentro e por fora

Uma das principais mudanças na reforma tributária é a apuração dos tributos “por fora”. Com essa metodologia, a base de cálculo passa a considerar a receita líquida, e não mais a receita bruta.


No sistema atual, PIS, COFINS, ISS e ICMS são tributos calculados sobre a receita bruta (por dentro) e, com a reforma, os tributos serão aplicados sobre a receita líquida. Desta forma, a alíquota-padrão de 28% não é exatamente comparável com as alíquotas vigentes atualmente. A tabela abaixo mostra esse efeito, comparando percentualmente as alíquotas sobre a receita bruta e líquida.
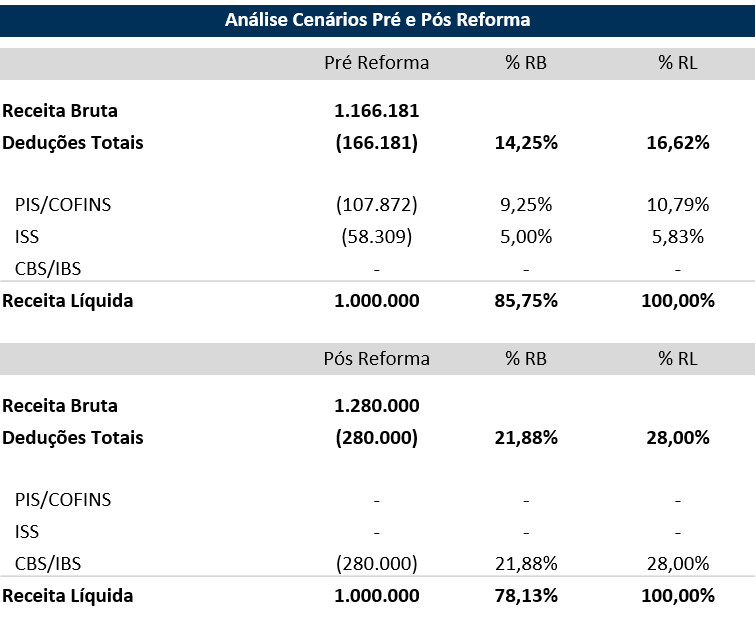


Para uma comparação justa, atualmente uma empresa que paga 14,25% de PIS/COFINS e ISS sobre a receita bruta, irá pagar ao fim da transição da reforma 21,88% de IBS/CBS sobre a receita bruta (equivalente à 28% sobre a receita líquida). O mesmo racional deve ser aplicado ao cálculo dos créditos dos fornecedores. 


Importante observar que durante o período de transição, entre 2027 e 2032, a alíquota final sobre a receita irá variar ano a ano, com base na transição do ISS e ICMS para o IBS.


Alíquota-padrão x alíquota efetiva: qual a diferença

A não cumulatividade plena do IBS e da CBS é o que difere a alíquota-padrão de 28% da alíquota efetiva de cada empresa.


No sistema atual, PIS, COFINS e ICMS geram créditos só em situações específicas, com regras distintas por regime e tributo. Isso cria um alto volume de resíduos tributários, ou seja, os impostos que a empresa paga e não gera créditos na cadeia produtiva que se transformam em custo do produto/serviço.


Com o IBS e a CBS, o creditamento é amplo, passando a ser apurado sobre qualquer aquisição tributada, não somente de insumos, observadas vedações e condições específicas da legislação. 


A grande maioria das empresas no Brasil operam sob o regime cumulativo (sem direito a créditos sobre insumos) e, além da mudança dos tributos, essas empresas precisarão se adaptar a não cumulatividade, indo desde a mentalidade de analisar o custo do fornecedor líquido do crédito fiscal até a parte operacional de apuração dos tributos e créditos. 


Como o IVA incide sobre o que a empresa agrega de valor, o imposto pago nas aquisições é utilizado como crédito na apuração, fazendo com que cada participante da cadeia recolhe apenas sobre a parcela de valor que acrescentou. 


Por fim, empresas com maior peso de mão de obra e menor peso de aquisições creditáveis apresentam proporção maior de valor agregado na sua receita, consequentemente, terão uma alíquota efetiva maior do que as empresas com menor peso de mão de obra e maior peso de aquisições creditáveis.


Repasse de preço e crédito dos Fornecedores

O primeiro passo ao se analisar os fornecedores é identificar qual o regime atual e os tributos embutidos no preço do produto ou serviço adquirido. Quanto menos tributos o seu fornecedor paga hoje, maior será o seu reajuste do preço após a reforma. Em geral, fornecedores de Serviços que pagam entre 2 a 5% de ISS sofrerão um aumento da carga tributária, enquanto fornecedores de Produtos, cujo ICMS pode chegar a 18%, podem sofrer uma redução da carga tributária. 


Assim como você, o seu fornecedor também terá direito a créditos dos fornecedores dele, que suavizam o impacto do aumento dos tributos sobre a receita. Na prática, os fornecedores dos seus fornecedores irão contribuir no repasse final de preço que você irá receber. 


Empresas do Simples Nacional poderão optar por recolher os tributos do modelo simplificado atual ou no regime regular, pagando o valor integral de IBS e CBS. Nesse caso, é preciso entender qual será a opção do seu fornecedor optante pelo Simples.


Além da análise sobre os tributos pagos no regime atual pelos seus fornecedores, é preciso avaliar se eles se enquadram em algum dos regimes especiais. Nesse caso, a alíquota de tributos pode sofrer algum desconto ou ser apurada por meio de regras próprias.


Lembre-se: Em todos os casos, seja seu fornecedor do regime regular, optante do Simples ou enquadrado em algum regime especial, o crédito gerado por ele é sempre proporcional à alíquota efetivamente paga.


Como calcular a alíquota efetiva


A simulação abaixo mantém constantes a receita bruta e os preços de fornecedores, sem repasses, é uma estática, não uma previsão do resultado final.


Alíquota efetiva sobre a receita bruta = (débitos de IBS e CBS − créditos apropriados) ÷ receita bruta
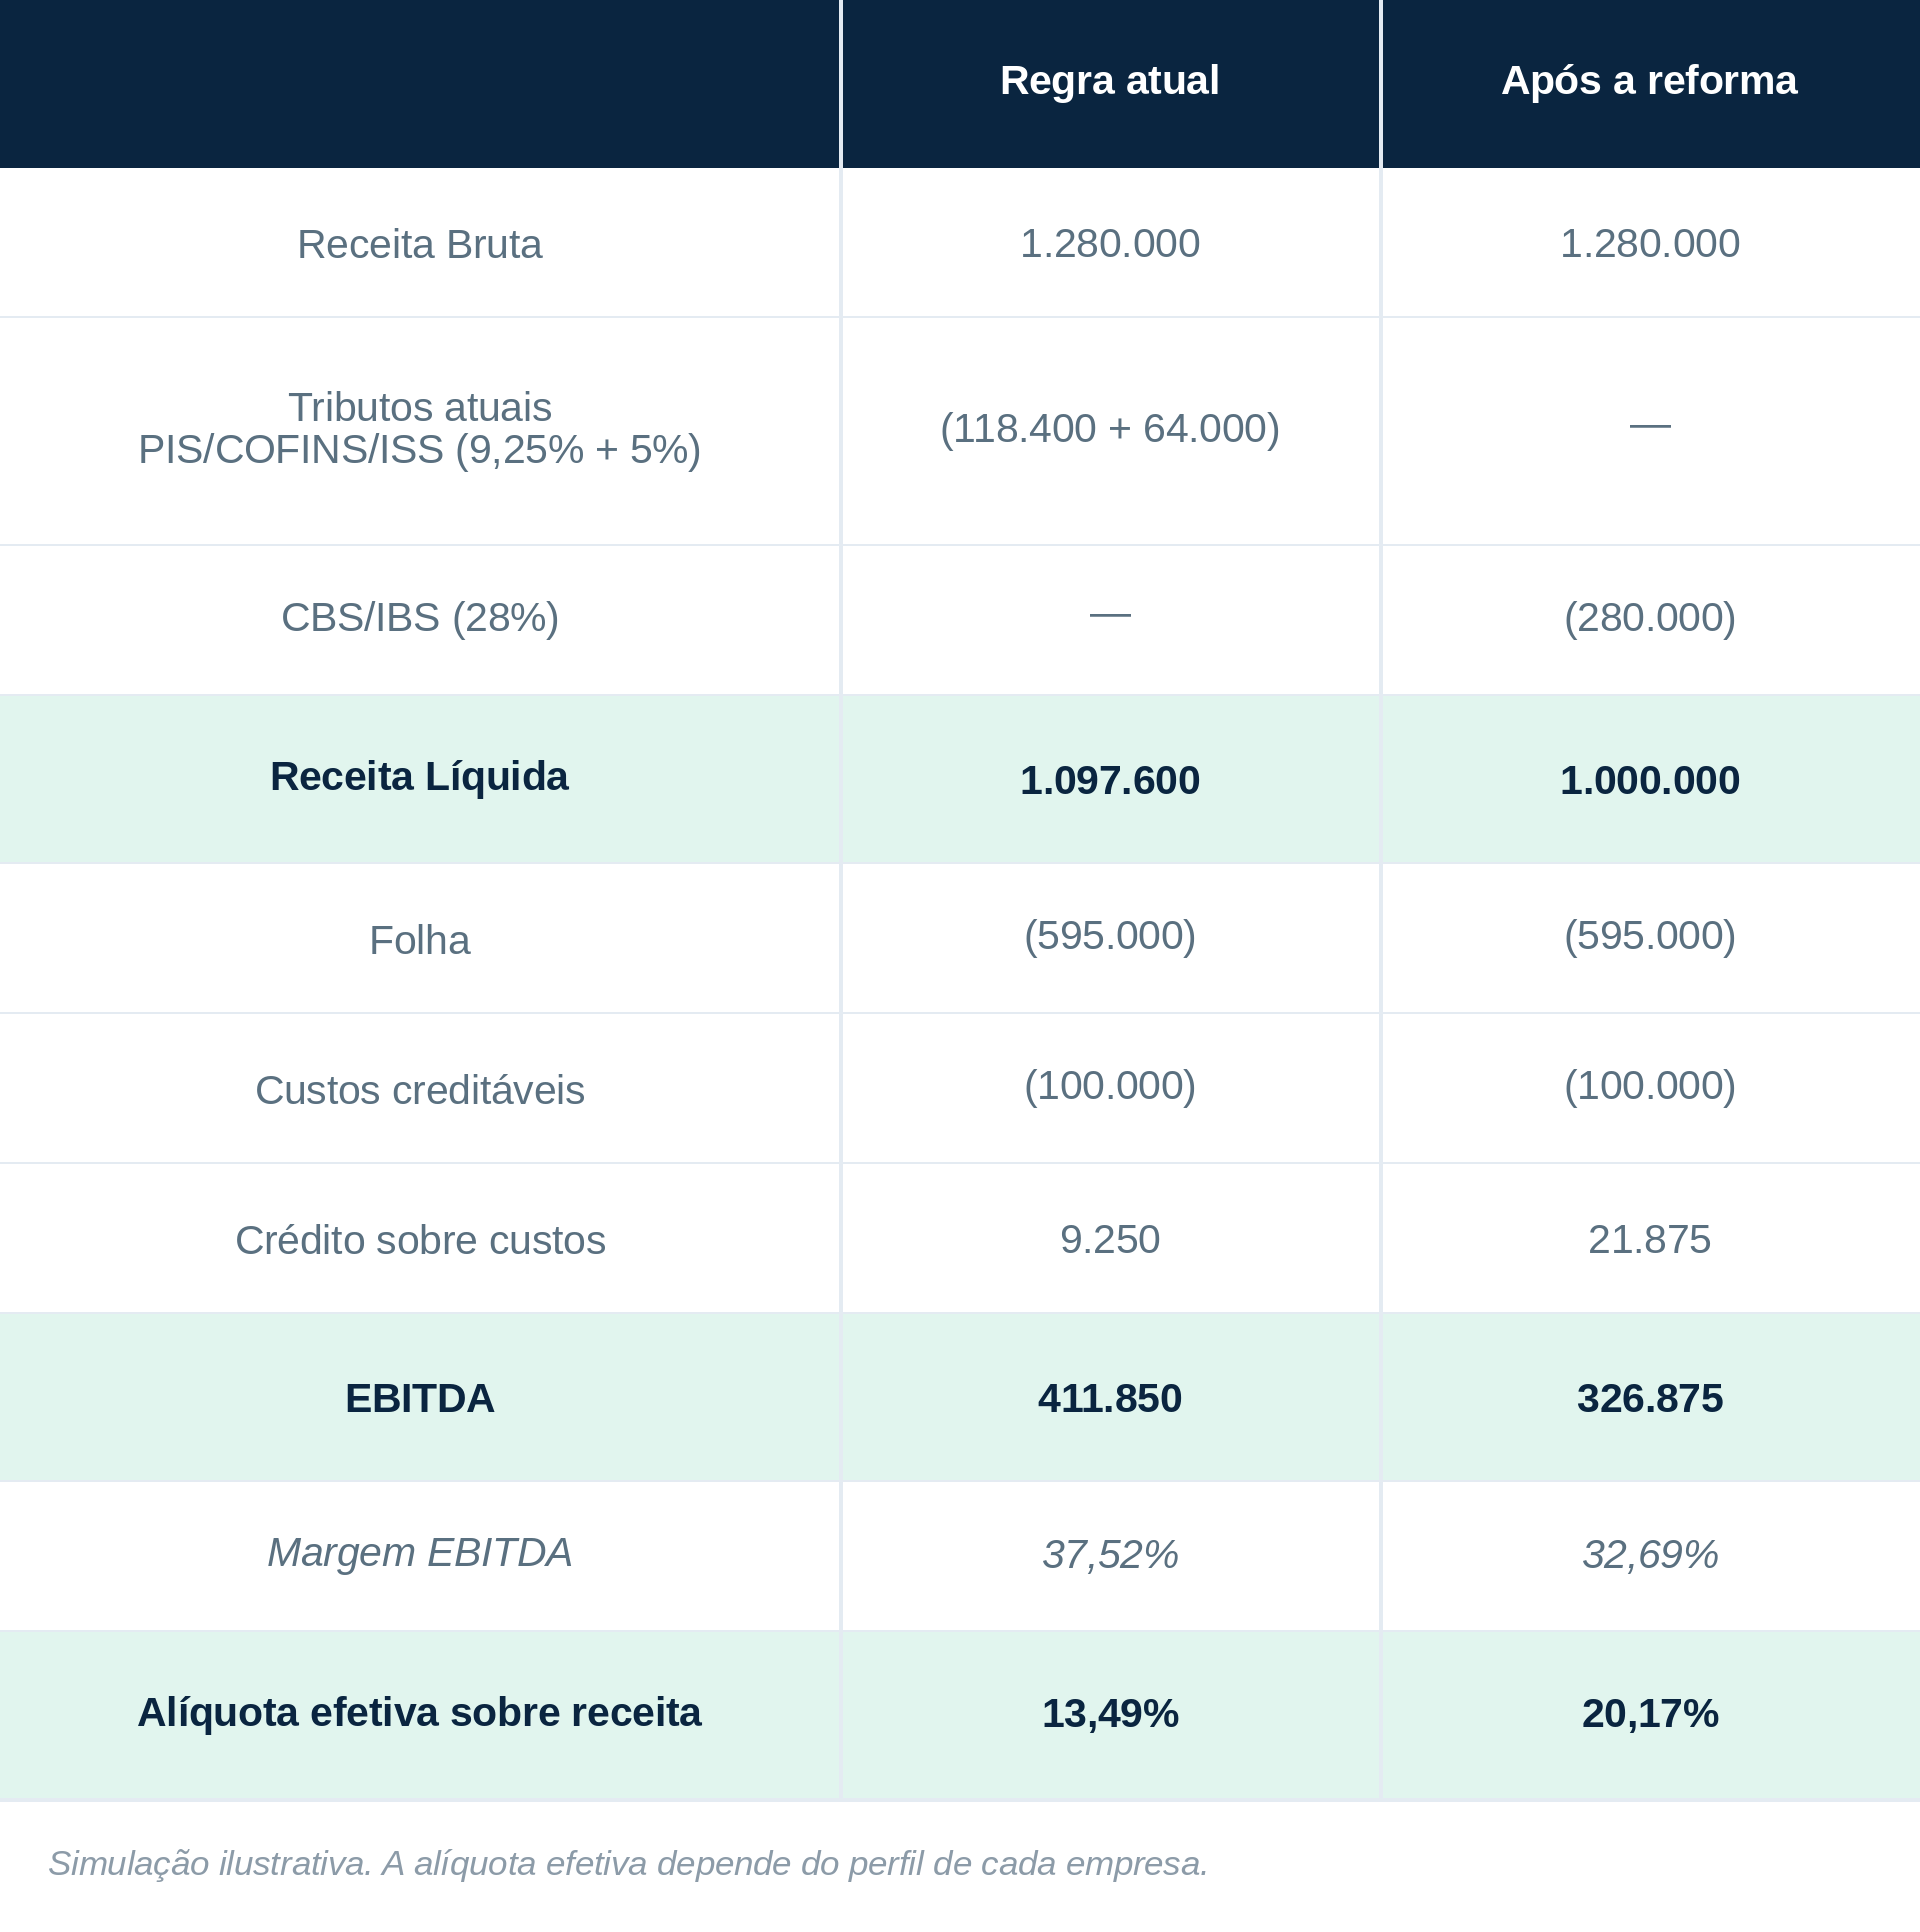


Nessa empresa de serviços, com alto custo de mão de obra e baixo creditamento, a alíquota efetiva sobe de 13,49% para 20,17%. A margem EBITDA cai 4,84 pontos, mas o EBITDA absoluto recua 20,6% porque a receita líquida (o denominador da margem) também diminui. Por isso, vale acompanhar o resultado em valores absolutos e margem sobre receita líquida e bruta juntos, não só o percentual.


Impacto econômico x impacto financeiro: Vale separar dois efeitos que costumam ser confundidos: o econômico (alíquota efetiva, EBITDA, margens) e o financeiro (momento de recebimento, split payment, apropriação de créditos). Uma empresa pode ter alíquota efetiva menor após a reforma e, ainda assim, sentir pressão de caixa no curto prazo por conta do timing dos créditos.


O que fazer com esse número

Conhecer a alíquota efetiva é o ponto de partida para decisões concretas. A partir dela, é possível:


  • Reprecificar contratos: o ajuste de preço não vem só da diferença entre alíquota-padrão e alíquota efetiva, ele depende também da reação de fornecedores, da capacidade de repasse ao cliente e de como o contrato foi definido;
  • Simular cenários na cadeia: alguns fornecedores vão pressionar preço para recompor perdas; outros terão alíquota efetiva menor e espaço para reduzir preços. Vale estimar o impacto também sobre os principais fornecedores antes de aceitar um repasse;
  • Avaliar o regime tributário: a escolha entre Lucro Real e Presumido pode mudar com a reforma, mas não por diferença na alíquota efetiva de IBS/CBS, e sim pelo novo resultado tributável e seus efeitos sobre IRPJ e CSLL;
  • Split payment: reduz o intervalo entre o recebimento da venda e a destinação do tributo ao fisco, afetando o capital de giro, mas não altera, por si só, a alíquota efetiva da empresa.


FAQ: dúvidas frequentes sobre alíquota efetiva

O que é alíquota efetiva na reforma tributária? 

É a carga real de IBS e CBS que sobra depois do desconto dos créditos sobre compras e insumos, diferente da alíquota-padrão de 28%, que é apenas uma estimativa de referência. Como o resultado depende do perfil de fornecedores, da estrutura de custos e do volume de aquisições tributadas, duas empresas do mesmo setor podem ter alíquotas efetivas bem diferentes. É esse número, e não a alíquota-padrão, que deve orientar decisões de preço e de margem.


Fornecedor do Simples Nacional gera crédito de IBS/CBS?

Sim, mas o valor depende da opção do fornecedor. Quando ele permanece recolhendo IBS e CBS dentro do Simples Nacional, o adquirente no regime regular pode se creditar do valor efetivamente devido nessa operação, não do valor cheio da alíquota-padrão. Se o fornecedor optar por recolher esses tributos pelo regime regular, a operação segue as regras gerais de débito e crédito, e o crédito tende a ser maior. Por isso, conhecer como cada fornecedor recolhe o tributo é mais relevante para a alíquota efetiva do que simplesmente saber se ele está no Simples.


Mão de obra gera crédito de IBS/CBS?

Não. Folha de pagamento e encargos não têm incidência de IBS e CBS, então não geram crédito. Esse é um dos motivos pelos quais empresas de serviços intensivos em pessoal, consultorias, escritórios, prestadoras em geral, tendem a ter alíquota efetiva mais próxima da alíquota-padrão de 28%, já que sua base de créditos é naturalmente menor do que a de empresas comerciais ou industriais.


Lucro Real e Lucro Presumido terão alíquota efetiva diferente?

Não, pelo menos não em relação ao IBS e à CBS: as regras de apuração desses dois tributos serão as mesmas para os dois regimes, então o regime em si não determina a alíquota efetiva. O que muda entre Lucro Real e Lucro Presumido continua concentrado no cálculo do IRPJ e da CSLL. Na prática, isso significa que uma empresa não deve esperar redução ou aumento de carga de IBS/CBS só por migrar de regime, a alíquota efetiva depende da estrutura de custos e de fornecedores, não do regime tributário escolhido.


O que é o split payment e como afeta o caixa?

É o mecanismo pelo qual o IBS e a CBS são segregados no momento da liquidação financeira da venda, em vez de serem recolhidos posteriormente pela empresa. Isso tende a reduzir o intervalo entre o recebimento da venda e a destinação do tributo ao fisco, diminuindo a parcela de recursos que hoje fica temporariamente disponível no caixa para financiar a operação. O tamanho desse impacto varia com o modelo operacional adotado, o cronograma de implementação e a forma como os créditos são apropriados, por isso vale simular o efeito no capital de giro separadamente do cálculo da alíquota efetiva, que mede o resultado econômico, não o financeiro.


Em quais empresas a alíquota efetiva pode superar a carga atual?

O padrão mais comum aparece em empresas de serviços com margens elevadas, custos concentrados em mão de obra e baixo volume de compras que geram crédito, típico de consultorias, escritórios de advocacia e prestadoras de serviços especializados. Nesses casos, o fim da cumulatividade não compensa a base de crédito reduzida, e a alíquota efetiva pode ficar mais próxima da alíquota-padrão estimada de 28% do que da carga tributária atual, independentemente de a empresa estar no Lucro Real ou no Lucro Presumido.


Como a Crescento pode ajudar

A reforma exige revisão de precificação, fornecedores, regime tributário e fluxo de caixa, especialmente com o split payment alterando o capital de giro.


Mapear a alíquota efetiva agora dá mais tempo para negociar preços, revisar contratos e proteger margens durante a transição. Esperar a regulamentação completa para agir reduz esse tempo. A Crescento apoia empresas nessa análise de ponta a ponta: cálculo da alíquota efetiva, reprecificação, impacto no capital de giro e reequilíbrio de contratos.


Para quem quer desenvolver esse repertório internamente, a Crescento também oferece um treinamento sobre os impactos financeiros da reforma, conduzido por Márcio Alvarenga e Gabriel Silva, com metodologia aplicada e simulações reais. Clique aqui para acessar a primeira aula aberta e gratuita.


Se preferir, fale com a nossa equipe através do formulário abaixo:


Modelagem financeira: o que é, importância, exemplos e como fazer

Profissional analisa gráficos e planilhas para aplicar modelagem financeira e projetar cenários de receita e custos.


A modelagem financeira é uma ferramenta essencial para a tomada de decisões estratégicas bem fundamentadas.


Seja para avaliar a viabilidade de um novo projeto, captar investimentos ou planejar o crescimento sustentável de uma empresa, um modelo financeiro bem estruturado permite transformar dados e premissas em projeções realistas.


Neste artigo, vamos te explicar tudo sobre o assunto. Continue a leitura e confira desde o que é até exemplos exclusivos desse processo.


Resumo

  • A modelagem financeira traduz a realidade econômica de uma empresa em projeções para simular cenários, avaliar riscos e guiar decisões. Ela fundamenta orçamentos, analisa a viabilidade de novos projetos, apoia a captação de recursos e embasa operações de fusões e aquisições (M&A) ou participações em licitações e parcerias público-privadas (PPPs);
  • A ferramenta dá previsibilidade ao desempenho futuro com base no histórico, sendo um ativo crucial para atrair investidores e obter crédito bancário devido à transparência gerada. O mapeamento de margens eleva a eficiência operacional e mitiga riscos, atendendo à demanda do mercado por relatórios financeiros claros, simples e estratégicos;
  • O desenvolvimento do modelo segue cinco passos na Crescento: levantamento de hipóteses de mercado, análise histórica de indicadores e premissas, e construção de projeções (receitas, custos e impostos). Na sequência, estruturam-se as demonstrações financeiras essenciais (DRE, Balanço Patrimonial e Fluxo de Caixa) para realizar a avaliação final da empresa;
  • A fase conclusiva aplica métricas para definir a rentabilidade e o valor justo da companhia perante cenários de sensibilidade. Utilizam-se cálculos de Valor Presente Líquido (VPL), Taxa Interna de Retorno (TIR), tempo de Payback, além de mensurar o custo de financiamento do negócio através dos indicadores CAPM e WACC;
  • O modelo quantifica o impacto real de expansões ao correlacionar o crescimento do lucro com o volume de investimento exigido, evitando decisões superficiais. Visando dominar essa competência de previsão e valuation, o curso prático da Crescento ensina o desenvolvimento de modelos integrados e análises de cenários por meio de estudos de caso


O que é modelagem financeira?

A modelagem financeira é uma forma de traduzir um negócio em números. Trata-se de um processo estruturado que permite representar a realidade econômica e financeira de uma empresa, fornecendo insumos para embasar as tomadas de decisão.


Essa ferramenta é fundamental para gestores, investidores e empreendedores, pois possibilita simular diferentes cenários, avaliar riscos e planejar estratégias financeiras de forma mais assertiva.


No contexto empresarial, a modelagem financeira é amplamente utilizada para:

  • Criar orçamento empresarial;
  • Acompanhar o desempenho histórico da empresa;
  • Analisar a viabilidade econômica de novos projetos;
  • Apoiar decisões de investimentos e captação de recursos;
  • Simular impactos financeiros de mudanças estratégicas;
  • Estruturar operações de fusões e aquisições;
  • Definir o valor mais otimista para participação em licitações e parcerias público-privadas (PPPs).


– Leia também: BPO Financeiro: o que é, vantagens do serviço e quando contratar


Importância da modelagem financeira

A modelagem econômico-financeira ajuda as empresas a tomarem decisões mais embasadas em números, o que é um diferencial competitivo. Quando bem elaborada, proporciona uma visão clara da saúde financeira e auxilia na gestão eficiente dos recursos.


Independentemente do setor de atuação, a modelagem financeira é uma ferramenta indispensável para garantir que as projeções estejam alinhadas com a realidade do mercado e os objetivos da empresa.


A capacidade de testar cenários e antecipar desafios torna essa metodologia essencial para uma gestão eficaz e sustentável.


Benefícios da modelagem financeira

  • Melhor planejamento estratégico: traz clareza para os resultados passados da companhia, dá previsibilidade para o desempenho financeiro futuro e apoia na alocação de recursos de maneira eficaz;
  • Apoio na captação de investimentos: investidores demandam previsibilidade e segurança antes de alocar recursos;
  • Gestão de riscos financeiros: antecipa possíveis desafios financeiros e permite a adoção de medidas mitigatórias;
  • Eficiência operacional: permite calcular e acompanhar a margem da companhia;
  • Maior credibilidade: demonstra organização e transparência financeira, aumentando a confiança de stakeholders e parceiros comerciais. Não à toa, segundo o CFO Signals 2Q 2024 da Deloitte, 39% dos CFOs apontam a capacidade de comunicar resultados financeiros de forma clara e simples como uma das habilidades mais valorizadas.


– Leia também: FP&A: o que é e qual a importância da atividade de Análise e Planejamento Financeiro


Exemplos de modelagem econômico-financeira

Captação de investimentos, obtenção de financiamentos, fusões e aquisições, gestão financeira estratégia e licitações e PPPs se beneficiam da modelagem financeira. Entenda:


1. Captação de investimentos

Em um cenário no qual uma empresa necessita de um grande volume de investimentos, ela pode optar por atrair novos investidores. Um modelo bem estruturado e com resultados consistentes auxilia na definição do valuation e nas negociações com potenciais investidores.


2. Obtenção de financiamentos

Bancos e instituições financeiras exigem projeções detalhadas para aprovar crédito. A modelagem financeira de uma empresa dá previsibilidade do resultado estimado para a companhia, facilitando a apresentação de garantias e justificativas para a concessão de empréstimos.


3. Fusões e aquisições (M&A)

Avaliação do valor justo de um negócio antes de sua compra ou venda. Um modelo robusto permite estimar sinergias e os impactos financeiros de uma aquisição ou fusão.


4. Gestão financeira estratégica

Auxilia na análise da rentabilidade de produtos, serviços e linhas de negócio, gerando insumos para tomada de decisão sobre os canais de crescimento da companhia.


– Leia também: Gestão financeira empresarial: o que é e por que investir em um gerenciamento eficiente


5. Licitações e PPPs

Empresas que participam de concorrências públicas precisam de modelos financeiros para definir propostas viáveis e competitivas e defender a tese de investimento, levando em conta os mais diversos cenários.


– Leia também: Evolução do mercado de concessões públicas e PPPs no Brasil


Banner para inscrição na Newsletter da Crescento


Como fazer uma modelagem financeira?

A modelagem financeira é um processo estruturado que envolve algumas etapas essenciais para garantir uma análise precisa e confiável. Na Crescento, usamos uma metodologia de cinco passos: levantamento de hipóteses, análise histórica, projeções, estruturação das demonstrações financeiras e avaliação.


1. Levantamento de hipóteses

Nessa primeira etapa cabe ao responsável pela modelagem, partindo da sua experiência, levantar hipóteses sobre a realidade e funcionamento da companhia, contexto em que opera, mercado e concorrência, etc.


Assim será possível elencar as principais métricas que ajudarão a traduzir a realidade do negócio em números e direcionar a próxima etapa da modelagem.


2. Análise histórica

A análise de dados financeiros passados permite identificar padrões de desempenho e embasar projeções futuras com maior precisão. Esse processo envolve:


  • Levantamento de premissas operacionais e financeiras;
  • Análise de mercado e benchmarking com concorrentes;
  • Avaliação de indicadores financeiros;
  • Revisão de arquivos contábeis e histórico gerencial.


Com essa análise, é possível definir premissas sólidas para as projeções financeiras.


3. Projeções

De posse de uma boa análise histórica, é possível construir projeções que irão pautar a modelagem financeira a fim de garantir a acuracidade das projeções e permitir a simulação de diferentes cenários de sensibilidade. Essa etapa inclui:


  • Estimativa detalhada de receitas;
  • Definição dos custos e despesas atrelados ao dia a dia da operação;
  • Projeção dos investimentos necessários para expansão e manutenção do negócio;
  • Projeção de financiamentos;
  • Cálculo dos impostos com base nas projeções realizadas;
  • Modelagem de impactos fiscais e tributários.


4. Demonstrações financeiras

Com base nas projeções, estruturamos as demonstrações financeiras que nada mais são do que a linguagem universal dos negócios. Os principais documentos são:


  • Demonstração de Resultado do Exercício (DRE): análise da lucratividade do negócio;
  • Balanço Patrimonial: estrutura de ativos, passivos e patrimônio líquido;
  • Fluxo de Caixa: planejamento da liquidez e gestão do capital de giro.


5. Avaliação

A avaliação visa suportar a tomada de decisões da companhia. Pode ajudar a responder perguntas complexas como: qual é o valor justo da empresa ou perguntas mais simples como: o orçamento para o próximo ano está coerente com a realidade da minha empresa?


Além disso, podem ser realizadas análises específicas, como:


  • Estudos sobre benefícios fiscais e impactos tributários;
  • Estruturação de reorganizações societárias;
  • Avaliação de covenants para obtenção de financiamento;
  • Valor Presente Líquido (VPL): avalia a rentabilidade descontando os fluxos de caixa futuros;
  • Taxa Interna de Retorno (TIR): mede o retorno percentual do investimento;
  • Payback: tempo necessário para recuperar o investimento inicial;
  • Cálculo do custo de capital próprio (CAPM) e o custo ponderado de capital (WACC): avaliação do custo de financiamento do negócio;
  • Análises de múltiplos e desconto de dividendos: utilizadas para avaliar o valor de mercado da empresa.


– Leia também: CFO as a Service: o que é, como saber se sua empresa precisa e como contratar


Profissional anotando em gráficos e planilhas impressas durante processo de modelagem financeira empresarial
A modelagem financeira envolve a criação de projeções e cenários com base em dados reais, sendo essencial para tomada de decisões estratégicas, captação de investimentos e avaliação de negócios | Imagem por Magnific/federcap


Como a modelagem financeira pode dar clareza ao plano de negócios?

A tomada de decisão orientada por dados concretos permite que sócios e investidores enxerguem, de forma quantitativa, o impacto de cada escolha e antecipem desafios financeiros antes que comprometam a operação.


Visibilidade para sócios, fundadores e investidores

A modelagem financeira possibilita detalhar:


  • Receitas projetadas: estimativa realista do crescimento do faturamento com base em premissas sólidas;
  • Custos e despesas: mapeamento dos principais gastos operacionais;
  • TIR e VPL: projeção do retorno financeiro considerando os fluxos de caixa do projeto e do acionista;
  • Cenários estratégicos: simulações de crescimento otimista, realista e conservador, ajudando na mitigação de riscos.


Além disso, a modelagem permite visualizar as correlações entre receita, custos e investimentos. Por exemplo, um gestor pode avaliar diferentes estratégias de crescimento e entender qual delas realmente maximiza os retornos ao considerar o investimento necessário e os impactos sobre os custos.


– Leia também: Crescimento empresarial: como saber se sua empresa está pronta para expandir


O impacto no resultado do negócio

Imagine um cenário em que a companhia precisa decidir entre dois cenários de expansão:


  • Cenário A: crescer seu lucro líquido em 10% a.a pelos próximos 5 anos ou
  • Cenário B: crescer seu lucro líquido em 5% a.a pelos próximos 5 anos.


A princípio, tendemos a escolher o cenário A, porém, apenas a informação sobre o crescimento do lucro pode acarretar decisões erradas. Agora, imagine que no Cenário A a empresa precise investir 10x mais do que a empresa no Cenário B. Essa nova premissa ilustra como é difícil tomar uma decisão sem embasamento numérico.


O que uma modelagem faz é uma avaliação completa dos cenários com todos os possíveis impactos, levando em conta as variáveis de uma maneira completa. Um modelo financeiro estruturado permite comparar esses cenários e tomar a melhor decisão.


Curso de modelagem financeira

Se você procura dominar a construção de modelos que apoiam decisões de verdade, você pode realizar um curso de modelagem financeira.


Aqui na Crescento, por exemplo, nós temos um treinamento que, de forma prática e direta, ensina a construir um modelo integrado, projetar receitas, custos, investimentos e capital de giro, simular cenários com análise de sensibilidade e calcular VPL, TIR, payback, WACC e CAPM.


Com aulas objetivas, estudos de caso e planilhas editáveis, o curso atende empreendedores, gestores e profissionais de finanças que precisam dar previsibilidade aos resultados e embasar decisões de investimento, captação e planejamento.


Confira abaixo a nossa aula inaugural e conheça melhor nosso treinamento:


FAQ: dúvidas frequentes

Confira a seguir as principais dúvidas sobre a modelagem econômico-financeira.


O que é modelagem financeira?

É um processo estruturado que representa a realidade econômica e financeira da empresa, gerando insumos para embasar decisões. Com um modelo bem feito, é possível simular cenários, avaliar riscos, planejar estratégias e apoiar rotinas como orçamento, análise de viabilidade de projetos, captação de recursos, fusões e aquisições, além de definir propostas competitivas em licitações e PPPs.


Como fazer modelagem financeira?

O trabalho começa com o levantamento de hipóteses sobre a operação, mercado e concorrência; em seguida, vem a análise histórica para organizar dados, definir premissas e entender padrões de desempenho; a partir daí, são construídas projeções de receitas, custos, despesas, investimentos, financiamentos e impostos, incluindo efeitos fiscais; com as premissas consolidadas, o modelo integra as demonstrações financeiras; por fim, a avaliação suporta decisões com métricas como VPL, TIR e payback, além de estudos de WACC/CAPM, múltiplos, covenants e análises específicas necessárias ao caso.


Qual a diferença de modelagem financeira e valuation?

A modelagem financeira é o processo de estruturar operações, históricos e premissas de uma empresa. O valuation é a aplicação de métodos matemáticos (como o Fluxo de Caixa Descontado) sobre esse modelo para calcular o valor econômico ou preço justo do negócio.


O que faz um analista de modelagem financeira?

Ele organiza dados da empresa, define e testa premissas, constrói modelos integrados que refletem a operação, simula cenários e sensibilidade, elabora as demonstrações contábeis, mede rentabilidade e risco com indicadores, e produz análises que sustentam decisões de orçamento, investimentos, captação de crédito, M&A, licitações e PPPs. Também traduz resultados em insights claros para sócios, gestores e investidores, garantindo que as projeções estejam alinhadas à realidade e aos objetivos do negócio.


Como a Crescento pode te ajudar?

A Crescento é uma empresa de consultoria financeira especializada em consultoria financeira empresarial, modelagem financeira e estruturação de negócios. Nossa equipe combina experiência de mercado com uma abordagem prática para transformar dados em estratégias financeiras sólidas.


Se você deseja um modelo financeiro personalizado para impulsionar seu negócio, entre em contato conosco e descubra como podemos ajudar!


Banner para contato com a Crescento