Wealth Management: o que é, como funciona e vantagens da gestão de fortunas

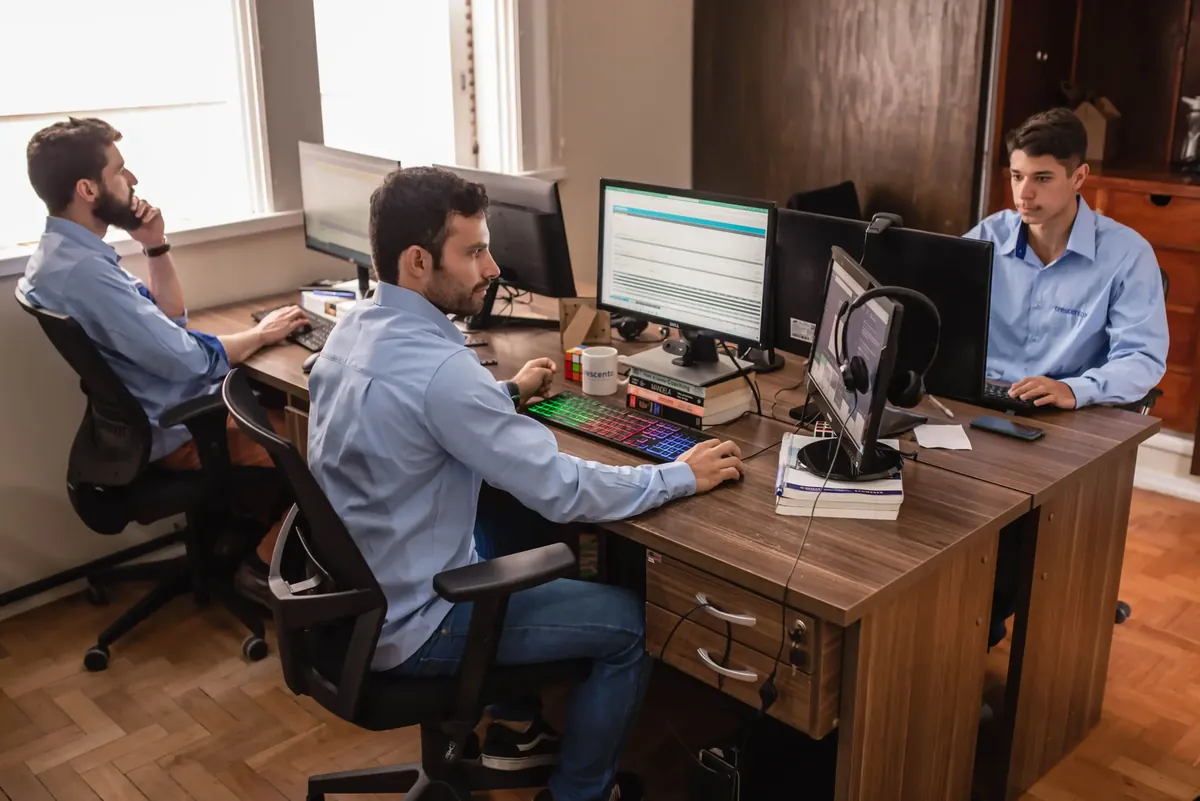
Equipe de analistas trabalhando em múltiplos monitores em escritório de wealth management


O Wealth Management é um serviço de consultoria financeira pessoal voltado à manutenção, administração e valorização de grandes patrimônios.


Traduzido como “gestão de fortunas” ou “gestão de riquezas”, ele une estratégia, conhecimento de mercado e planejamento para que o patrimônio continue crescendo de forma responsável e sustentável.


Com a complexidade do mercado financeiro e a enorme variedade de opções de investimento, contar com uma consultoria especializada ajuda a alcançar objetivos de forma mais eficaz, preservando e ampliando a riqueza ao longo do tempo.


Neste artigo, vamos te mostrar tudo sobre essa consultoria. Continue lendo e confira o que é, tipos, como funciona e quais as vantagens do Wealth Management. Veja também como saber se você precisa do serviço e como a Crescento pode ajudar!


Resumo

  • Wealth Management é uma consultoria financeira personalizada para clientes com patrimônio médio ou alto, que integra diferentes planejamentos em uma estratégia de longo prazo;
  • O serviço se divide principalmente em Private Wealth Management, voltado a indivíduos de alto patrimônio, e Family Wealth Management (Family Office), indicado para famílias com grandes fortunas; também existem outros formatos, como o independente e o digital;
  • Na prática, o Wealth Management parte de um diagnóstico detalhado do patrimônio, metas e perfil de risco do cliente, e constrói uma estratégia que combina consultoria financeira, planejamento tributário, consultoria imobiliária, planejamento de aposentadoria, gestão de risco e seguros, planejamento sucessório e filantropia estratégica;
  • Entre as vantagens do serviço estão a personalização total, o planejamento fiscal eficiente, a proteção patrimonial, o planejamento sucessório, a gestão de riscos, o acompanhamento constante e mais tempo livre para o cliente, já que o consultor cuida continuamente dos ajustes necessários;
  • A Lei nº 15.270/2025, válida desde janeiro de 2026, trouxe tributação mínima para quem recebe mais de R$ 600 mil por ano (com alíquota de até 10% a partir de R$ 1,2 milhão) e retenção de 10% na fonte sobre dividendos acima de R$ 50 mil mensais, o que reforça a necessidade de um Wealth Management para reorganizar holdings, sucessão e retirada de lucros dentro das novas regras.


O que é Wealth Management?

O Wealth Management é uma consultoria financeira personalizada voltada para clientes com patrimônio médio ou alto.


Com uma abordagem ampla e integrada, abrange planejamento fiscal, sucessório, previdenciário, consultoria imobiliária e outras áreas estratégicas, fundamentais para proteger e potencializar o crescimento do patrimônio ao longo do tempo.


Um ponto que diferencia o Wealth Management de outros serviços financeiros, como o Private Banking ou a Consultoria de Investimentos, é o foco em estratégias de longo prazo. Os consultores não apenas indicam aplicações, mas conectam diferentes áreas da vida financeira do cliente para que o patrimônio seja rentabilizado, protegido contra riscos e preparado para o futuro.


Esse serviço é especialmente indicado para profissionais, empreendedores, herdeiros ou famílias com patrimônio superior a R$ 1,5 milhão. No entanto, pessoas com patrimônio a partir de R$ 500 mil também podem se beneficiar, aproveitando as vantagens de um planejamento estruturado para o crescimento e preservação da riqueza.


Tipos de Wealth Management

Existem diferentes tipos de Wealth Management. Entenda a seguir as características dos dois principais: Private Wealth Management e Family Wealth Management.


1. Private Wealth Management

Voltado para indivíduos de alto patrimônio, oferece atendimento altamente personalizado e estratégias sob medida para preservação e crescimento da riqueza no longo prazo.


Esse modelo costuma ser indicado para quem busca acompanhamento próximo e soluções sofisticadas, com total alinhamento aos objetivos pessoais e tolerância ao risco.


2. Family Wealth Management (Family Office)

Indicado para famílias com grandes fortunas e múltiplos ativos, esse formato abrange não apenas a gestão financeira, mas também aspectos como governança familiar, organização da sucessão e administração integrada de bens e empresas.


Seu foco está na preservação do legado e na continuidade da riqueza ao longo de gerações.


Além desses dois, é possível encontrar formatos híbridos ou especializados, como Wealth Management Independente (realizado por consultores autônomos, sem vínculo com bancos) e Wealth Management Digital, que combina tecnologia e atendimento humano para oferecer soluções mais ágeis e com custos menores.


Wealth Management no Brasil

O Wealth Management ganhou espaço no Brasil à medida que os grandes patrimônios cresceram e o mercado financeiro passou a oferecer mais opções de investimento.


De acordo com a ANBIMA, o segmento private encerrou o 1º semestre de 2026 com R$ 2,8 trilhões, depois de um aumento de 5,2%. Esse segmento reúne os clientes com mais de R$ 5 milhões investidos. O valor corresponde a 30,3% de tudo o que as pessoas físicas investem no país, que soma R$ 9,1 trilhões.


Os dados também mostram mudanças na forma de alocar esse patrimônio. No mesmo período, os investimentos do private em títulos públicos cresceram 56,9%, e a exposição a FIPs, FIIs e FIDCs também aumentou.


Esse cenário reforça a importância de um planejamento estruturado. Com mais produtos disponíveis e mudanças na tributação, decisões isoladas costumam deixar o patrimônio exposto a riscos e custos desnecessários.


Como funciona o Wealth Management na prática?

O processo de Wealth Management é extremamente personalizado. Ele começa com uma avaliação detalhada do patrimônio do cliente, suas metas financeiras e perfil de risco.


A partir desse diagnóstico, é traçada uma estratégia sob medida, que integra as diversas áreas das finanças pessoais, como investimentos, planejamento tributário e gestão de riscos.


Por exemplo, o consultor pode recomendar a diversificação internacional do portfólio, ajudando a mitigar riscos associados à exposição em um único mercado. Da mesma forma, estratégias como proteção cambial e hedge podem ser usadas para garantir que o patrimônio esteja protegido contra oscilações econômicas e políticas.


O acompanhamento contínuo é uma parte essencial do Wealth Management. Isso significa que o consultor está sempre atento a novas oportunidades e possíveis ajustes nas estratégias para manter o patrimônio alinhado às metas do cliente.


São múltiplas as operações de Wealth Management, já que as ações dependem dos objetivos individuais de cada cliente. No entanto, dentre as mais comuns, estão:


  • Consultoria financeira: orientação especializada sobre investimentos e estratégias alinhadas ao perfil e aos objetivos do cliente, incluindo diversificação, análise de oportunidades e construção de portfólios eficientes;
  • Planejamento tributário: estruturação fiscal para otimizar impostos sobre investimentos, empresas e propriedades, aproveitando benefícios legais e prevenindo passivos fiscais inesperados;
  • Consultoria imobiliária: análise de compra, venda ou locação de imóveis, avaliação do impacto de financiamentos no fluxo de caixa e no custo total de aquisição, além de estudo de rentabilidade para investimentos no setor;
  • Planejamento de aposentadoria: criação de estratégias para garantir uma aposentadoria tranquila e financeiramente segura, considerando custo de vida projetado, inflação e fontes de renda passiva;
  • Gestão de risco e seguros: desenvolvimento de soluções personalizadas para proteger o patrimônio e a família, incluindo seguros de vida, invalidez, saúde, residencial e empresarial, bem como estratégias de hedge e proteção cambial;
  • Planejamento sucessório: elaboração de um plano eficiente para a transferência de patrimônio entre gerações, utilizando ferramentas como holdings familiares, testamentos e doações planejadas para reduzir custos e evitar conflitos.
  • Filantropia estratégica: apoio na criação e gestão de fundações, institutos ou projetos sociais, alinhando impacto positivo à estratégia patrimonial e aos valores pessoais ou familiares.
Mãos usando calculadora e caneta sobre pilhas de moedas em mesa de escritório
Na gestão de fortunas, o processo é extremamente personalizado: começa com a avaliação do patrimônio, das metas e do perfil do cliente, e segue com acompanhamento contínuo para ajustar a estratégia sempre que necessário | Imagem por Magnific/kirisa99

Quais as vantagens do Wealth Management?

Contratar um serviço de Wealth Management traz uma série de vantagens que vão além do simples gerenciamento de investimentos. Entre as principais estão a personalização total, o planejamento fiscal eficiente, a proteção patrimonial, o planejamento sucessório, a gestão de riscos, o acompanhamento constante e a tranquilidade de ter mais tempo para você.


1. Personalização total

Cada cliente tem uma estratégia financeira única, adaptada às suas necessidades e objetivos. Isso permite que todas as decisões sejam tomadas com base em uma compreensão profunda de sua situação financeira e expectativas.


– Leia também: Planejamento financeiro pessoal: o que é, benefícios e quando fazer


2. Planejamento fiscal eficiente

Uma parte essencial da gestão de fortunas é o planejamento tributário, que ajuda a reduzir a carga fiscal sobre os rendimentos e o patrimônio. A otimização das obrigações fiscais garante que o cliente mantenha mais de sua riqueza ao longo do tempo.


3. Proteção patrimonial

Estratégias como hedge e proteção cambial garantem que o patrimônio esteja seguro contra flutuações de mercado e crises econômicas. Essa proteção é fundamental para quem deseja preservar sua riqueza ao longo dos anos.


– Saiba mais: Proteção patrimonial: como estruturar seus bens antes que o risco apareça


4. Planejamento sucessório

O Wealth Management também cuida da estruturação do patrimônio para futuras gerações. Isso inclui o planejamento sucessório, garantindo que a transmissão de bens ocorra de forma organizada e com o menor impacto fiscal possível.


5. Gestão de riscos

Diversificar o portfólio e utilizar estratégias avançadas de mitigação de riscos são práticas comuns no Wealth Management, que visam proteger o cliente de perdas bruscas em cenários adversos.


6. Acompanhamento constante

O consultor de Wealth Management monitora continuamente as finanças do cliente, ajustando as estratégias conforme mudanças no mercado ou nas necessidades pessoais. Isso garante que as finanças estejam sempre atualizadas e otimizadas.


7. Tranquilidade e mais tempo para você

Com o acompanhamento próximo de um especialista, você pode se concentrar em outros aspectos de sua vida, enquanto sabe que seu patrimônio está sendo gerido com cuidado e responsabilidade.


– Leia também: Acompanhamento do mercado financeiro: entenda o que realmente importa e como a Crescento pode ajudar


Gestão de fortunas no novo IR

A Lei nº 15.270/2025, que alterou o Imposto de Renda, trouxe mudanças que afetam diretamente quem tem um patrimônio elevado. As novas regras valem desde 1º de janeiro de 2026.


A primeira mudança é a tributação mínima para altas rendas. De acordo com a Lei nº 15.270/2025, quem recebe mais de R$ 600 mil por ano passa a ter uma alíquota mínima de IR. Essa alíquota cresce de forma progressiva até chegar a 10% para rendas a partir de R$ 1,2 milhão.


A segunda é a retenção de 10% na fonte sobre lucros e dividendos que uma mesma empresa paga a uma mesma pessoa física acima de R$ 50 mil por mês. Até então, esses valores eram isentos.


Alguns rendimentos ficam fora do cálculo da tributação mínima, como poupança, LCI, LCA, CPR e outros rendimentos isentos. Também ficam de fora os lucros e dividendos de resultados apurados até 2025, nas condições previstas na lei.


Na prática, isso muda a forma de organizar o patrimônio. A composição da carteira, a forma de retirar lucros das empresas, o uso de holdings familiares e o planejamento sucessório precisam ser revistos com base nas novas regras.


Nesse ponto o Wealth Management faz diferença. O consultor analisa o impacto do novo IR sobre o patrimônio como um todo e ajusta as estratégias para manter a eficiência fiscal dentro da lei.


– Leia também: O que muda com a reforma tributária? Entenda os impacto para a pessoa física


Como saber se devo contratar o Wealth Management?

Se você possui um patrimônio considerável, geralmente acima de 1.5 milhão de reais, e deseja uma abordagem mais completa e estruturada para gerenciá-lo, o Wealth Management pode ser a solução ideal. No entanto, quem possui acima de 500 mil reais também pode se beneficiar desse serviço para maximizar o crescimento do patrimônio com responsabilidade.


O serviço é indicado para quem quer mais do que orientações em investimentos, para quem busca um planejamento de longo prazo, com foco na preservação, crescimento e sucessão de patrimônio.


Outro fator que indica a necessidade de um Wealth Management é a complexidade das suas finanças. Quanto mais ativos e investimentos você tiver, maior será a necessidade de um serviço especializado que integre todas essas áreas em um único planejamento estratégico e personalizado.


– Leia também: Consultor de investimentos: o que faz e como contratar o profissional ideal


FAQ: dúvidas frequentes

Confira a seguir as principais dúvidas sobre o Wealth Management.


O que é Wealth Management?

É um serviço de consultoria financeira voltado para clientes com patrimônio médio ou alto. Ele integra diferentes estratégias, com foco na proteção, crescimento e organização do patrimônio no longo prazo.


O que faz o Wealth Management?
Ele analisa a situação financeira do cliente de forma global e cria estratégias sob medida para administrar, proteger e expandir seu patrimônio. Isso pode incluir gestão de portfólio, planejamento tributário, sucessão, gestão de riscos, consultoria imobiliária e até projetos de filantropia estratégica.


Quanto custa o serviço de Wealth Management?
O custo varia de acordo com o prestador e o modelo adotado. Algumas empresas cobram um percentual sobre o valor total administrado, enquanto outras trabalham com honorários fixos ou mistos. O ideal é entrar em contato e solicitar um orçamento.


Qual é a diferença entre Private Banking e Wealth Management?
O Private Banking é oferecido por bancos e concentra-se em serviços bancários e de investimento para clientes de alto patrimônio, geralmente dentro do portfólio de produtos da própria instituição. Já o Wealth Management tem um escopo mais amplo e independente, integrando investimentos com planejamento tributário, sucessório, proteção patrimonial e outras áreas estratégicas da vida financeira.


A gestão de fortunas muda com novo IR?

Sim. Com a Lei nº 15.270/2025, rendas acima de R$ 600 mil por ano passam a ter uma tributação mínima de até 10%. Lucros e dividendos acima de R$ 50 mil por mês pagos por uma mesma empresa também têm retenção de 10% na fonte. Por isso, as estratégias de investimento, de distribuição de lucros e de sucessão precisam ser revistas para manter a eficiência fiscal do patrimônio.


Qual é a melhor empresa de Wealth Management?
A melhor empresa é aquela que alia conhecimento técnico, atendimento personalizado e alinhamento aos objetivos do cliente. A Crescento, por exemplo, se destaca por oferecer soluções completas de Wealth Management, com foco na educação financeira, na proteção patrimonial e na construção de estratégias sustentáveis para o crescimento da riqueza ao longo do tempo.


Conheça a Crescento: sua empresa de Wealth Management

Na Crescento, acreditamos que a gestão patrimonial vai além de números. Temos foco em ajudar nossos clientes a alcançarem seus objetivos financeiros de forma responsável e sustentável. Nossa missão é fazer com que você entenda o mercado financeiro e possa tomar decisões informadas e conscientes, apoiadas por nossos consultores.


Com uma abordagem personalizada, oferecemos soluções de Wealth Management para o crescimento do patrimônio, mas que também garantem sua proteção e tranquilidade a longo prazo.


Se você está buscando uma empresa de consultoria financeira completa, que valoriza a educação e a clareza nas decisões, entre em contato conosco. Nossa equipe está pronta para ajudá-lo a alcançar seus objetivos com segurança e eficiência.


Descubra como a Crescento pode transformar sua vida financeira.
O que é consultoria financeira empresarial: quando contratar e como escolher


Toda empresa em crescimento chega a um momento em que as decisões financeiras ficam grandes demais para serem resolvidas só com a experiência de quem está no dia a dia. Neste ponto, muitos gestores começam a se perguntar o que é consultoria financeira empresarial e como ela pode ajudar. 


Na prática, trata-se de um serviço terceirizado que diagnostica a situação financeira do negócio e propõe soluções viáveis para a realidade específica da empresa, sem fórmula genérica.


Neste artigo, você vai entender o que esperar desse serviço, quando ele faz sentido, como ele se compara a montar uma equipe interna, e o que avaliar antes de contratar.


Resumo

  • Consultoria financeira empresarial é um serviço terceirizado de diagnóstico e apoio à gestão financeira, personalizado para a realidade de cada negócio, não existe fórmula única;
  • Vale considerar contratar quando as decisões financeiras já não podem ser tomadas só com a percepção de quem está no comando, e a empresa precisa de estrutura e dado para embasá-las;
  • Comparado a montar uma equipe interna, o custo e o tempo de implementação costumam pesar a favor da consultoria, especialmente em empresas que ainda não justificam um time financeiro completo;
  • Os principais critérios para escolher uma consultoria são personalização do serviço, independência (sem conflito de interesse por comissão) e histórico comprovado com empresas de porte semelhante;
  • A Crescento atua com empresas de médio e grande porte em gestão financeira contínua, modelagem, valuation, M&A, reequilíbrio econômico-financeiro, captação de recursos, estudos de mercado e licitações.


O que é consultoria financeira empresarial

Consultoria financeira empresarial é um serviço com o objetivo de diagnosticar problemas financeiros e propor soluções viáveis para a realidade específica de cada negócio, não existe uma fórmula padrão aplicada a qualquer empresa.


Isso muda a forma como gestores e equipes administrativas tomam decisões. Com dados mais rápidos e assertivos, é possível reduzir gastos desnecessários, ganhar previsibilidade de fluxo de caixa e ter mais segurança para decisões de investimento, contratação ou expansão, sem depender só da intuição.


Quando contratar consultoria financeira empresarial

Contratar uma consultoria não é substituir quem já cuida do financeiro. O objetivo é ter um olhar externo, estruturado, antes de decisões que já não podem mais ser resolvidas no improviso. Alguns sinais indicam que chegou esse momento:


  • A empresa está crescendo e o financeiro interno não consegue mais responder com a mesma agilidade de antes;
  • Decisões importantes (contratação, expansão, novo investimento) são tomadas sem projeção de impacto no caixa;
  • Existe dúvida sobre se a estrutura societária ou tributária atual ainda é a mais adequada para o porte do negócio;
  • A empresa está avaliando uma operação específica (fusão, aquisição, captação de recursos, participação em licitação), que exige modelagem financeira que o time interno não tem repertório para fazer sozinho;
  • Falta clareza sobre onde a empresa vai estar daqui a cinco anos, além do resultado do mês corrente.


Nenhum desses sinais, isoladamente, indica uma crise, propriamente dita. Eles indicam que a complexidade do negócio já passou do ponto em que dá para decidir só na experiência, é preciso também de estrutura técnica.


Consultoria financeira vs. equipe interna: o que pesa na decisão

Uma dúvida comum é se compensa mais contratar um profissional financeiro sênior internamente ou terceirizar esse trabalho. Vale colocar os dois cenários lado a lado antes de decidir.


Um profissional financeiro sênior, como um CFO ou controller experiente, costuma custar entre R$25 mil e R$50 mil por mês só em salário, sem contar encargos, benefícios e o tempo de onboarding. O processo de contratação, integração e geração de valor real costuma levar de três a seis meses. E, por mais qualificado que seja, é uma pessoa com uma visão, sem o benchmark de ter acompanhado dezenas de empresas de setores diferentes. Além disso, se essa pessoa sair da empresa, boa parte do conhecimento acumulado vai junto.


Uma consultoria financeira, por outro lado, entrega uma equipe, não uma pessoa só, normalmente por um investimento menor do que o salário de um profissional sênior isolado. A entrega tende a começar mais rápido, porque a metodologia já é validada em outros projetos, e o conhecimento fica documentado na consultoria, não em uma única pessoa. Em compensação, é preciso considerar que o time externo não vive o dia a dia da empresa como alguém interno, por isso, a qualidade da comunicação e da integração com o time interno é decisiva para o resultado.


Não existe resposta certa para todos os negócios: empresas com necessidade financeira contínua e de grande volume podem, em algum momento, justificar um time interno robusto. Mas para a maioria das empresas médias, a terceirização financeira chega a esse patamar de maturidade com investimento e velocidade melhores do que montar a estrutura do zero.


Critérios para saber se vale terceirizar o financeiro

Antes de decidir entre equipe interna e terceirização, é importante avaliar:


  • Volume e complexidade das decisões financeiras: se as decisões são poucas e simples, uma equipe enxuta ou terceirização pontual resolve, se são frequentes e complexas, o retorno de uma consultoria estruturada tende a ser maior.
  • Urgência: se a empresa precisa de resultado em semanas, não em meses, a terceirização costuma ser mais rápida do que abrir um processo seletivo para um cargo sênior;
  • Orçamento disponível: vale comparar o investimento na consultoria com o custo estimado de uma decisão financeira mal embasada, em muitos casos, o segundo é bem maior;
  • Maturidade do time interno atual: se já existe um time financeiro capacitado mas sobrecarregado, a terceirização pode complementar, em vez de substituir, por exemplo, assumindo um projeto pontual como valuation ou captação de recursos.


Vantagens da consultoria financeira empresarial

Entre os principais ganhos de trabalhar com uma consultoria financeira estão a velocidade de acesso à informação, a previsibilidade de fluxo de caixa, a segurança para decisões estratégicas e, com frequência, a redução de gastos identificados durante o próprio diagnóstico.


Além disso, uma consultoria financeira também pode entregar um planejamento estruturado para metas de médio e longo prazo, e não só a gestão do mês corrente.


Principais serviços de uma consultoria financeira empresarial

O serviço certo depende da necessidade específica do momento da empresa. Entre os mais comuns estão:


  • Gestão financeira contínua, com orçamento, acompanhamento de desempenho e análise de desvios entre orçado e realizado;
  • Business plan e modelagem financeira, para estruturar as variáveis financeiras de um novo empreendimento ou projeto;
  • Valuation, avaliação econômico-financeira de empresas, ativos ou projetos, com metodologias como fluxo de caixa descontado e múltiplos de mercado;
  • Assessoria para fusões e aquisições (M&A), da análise estratégica à due diligence financeira;
  • Reequilíbrio econômico-financeiro, para empresas com contratos públicos ou concessões;
  • Captação de recursos, com estruturação de garantias e modelagem para acesso a crédito;
  • Estudos de mercado e projeções de demanda, para embasar decisões de investimento;
  • Assessoria para licitações, com modelagem e análise de risco específicas para disputas públicas.


Consultoria financeira para empresas médias

Empresas médias, geralmente a partir de R$10 milhões de faturamento anual, costumam estar no ponto em que a complexidade financeira já ultrapassou a estrutura interna disponível, mas ainda não justifica um time financeiro completo do porte de uma grande corporação. 


É nesse meio-termo que a consultoria financeira tem o maior retorno, porque o negócio tem complexidade suficiente para que decisões mal informadas custem caro e agilidade suficiente para ajustar a rota rápido, sem depender de uma reestruturação profunda.


FAQ: dúvidas frequentes sobre consultoria financeira empresarial

O que faz consultoria financeira empresarial?

Diagnostica a situação financeira do negócio, analisa dados de mercado e propõe soluções específicas, que podem incluir gestão financeira contínua, modelagem, valuation, apoio em M&A, captação de recursos ou reequilíbrio de contratos, dependendo da necessidade da empresa.


Quanto custa uma consultoria financeira empresarial?

O valor varia conforme o porte da empresa, a complexidade da demanda e se o serviço é pontual (com início e fim definidos) ou contínuo. Não existe tabela fixa, o escopo é definido a partir de uma reunião diagnóstica. Você pode solicitar um diagnóstico gratuito com a Crescento para entender quais são os próximos passos do seu negócio. Clique aqui para solicitar seu diagnóstico.


Consultoria financeira substitui um CFO interno?

Não necessariamente, depende do estágio da empresa. Para muitas empresas médias, a consultoria entrega a expertise de um time financeiro sênior sem o custo e o tempo de contratação de um profissional exclusivo. Empresas maiores, com necessidade financeira contínua e de grande volume, podem justificar as duas frentes trabalhando em conjunto.


Como saber se minha empresa precisa de consultoria financeira?

Os sinais mais comuns são: crescimento que o financeiro interno não acompanha mais, decisões relevantes tomadas sem projeção de caixa, dúvida sobre a estrutura tributária ou societária atual, e necessidade de um projeto técnico específico (valuation, captação, M&A) que o time interno não tem repertório para conduzir sozinho.


Qual a diferença entre consultoria financeira pontual e contínua?

A consultoria pontual tem início e fim definidos, geralmente ligada a um projeto específico, como um valuation ou uma captação de recursos. A contínua acompanha a gestão financeira da empresa ao longo do tempo, com orçamento, indicadores e revisão periódica.


O que observar antes de contratar uma consultoria financeira?

Vale priorizar empresas que ofereçam serviço personalizado (não uma fórmula padrão), com equipe especializada e histórico comprovado, e que sejam independentes, sem conflito de interesse por comissão de terceiros. Uma conversa inicial para entender a metodologia costuma esclarecer se há aderência entre a consultoria e a necessidade da empresa.


Como a Crescento pode ajudar

A Crescento é uma consultoria financeira independente, com equipe especializada em gestão financeira contínua, modelagem, valuation, M&A, reequilíbrio econômico-financeiro, captação de recursos, estudos de mercado e licitações, que atende empresas de médio e grande porte.


Se sua empresa está avaliando se este é o momento de contratar uma consultoria financeira, fale com o nosso time através do formulário abaixo.


Diagnóstico financeiro empresarial: entenda sua importância antes de contratar uma consultoria e como fazer

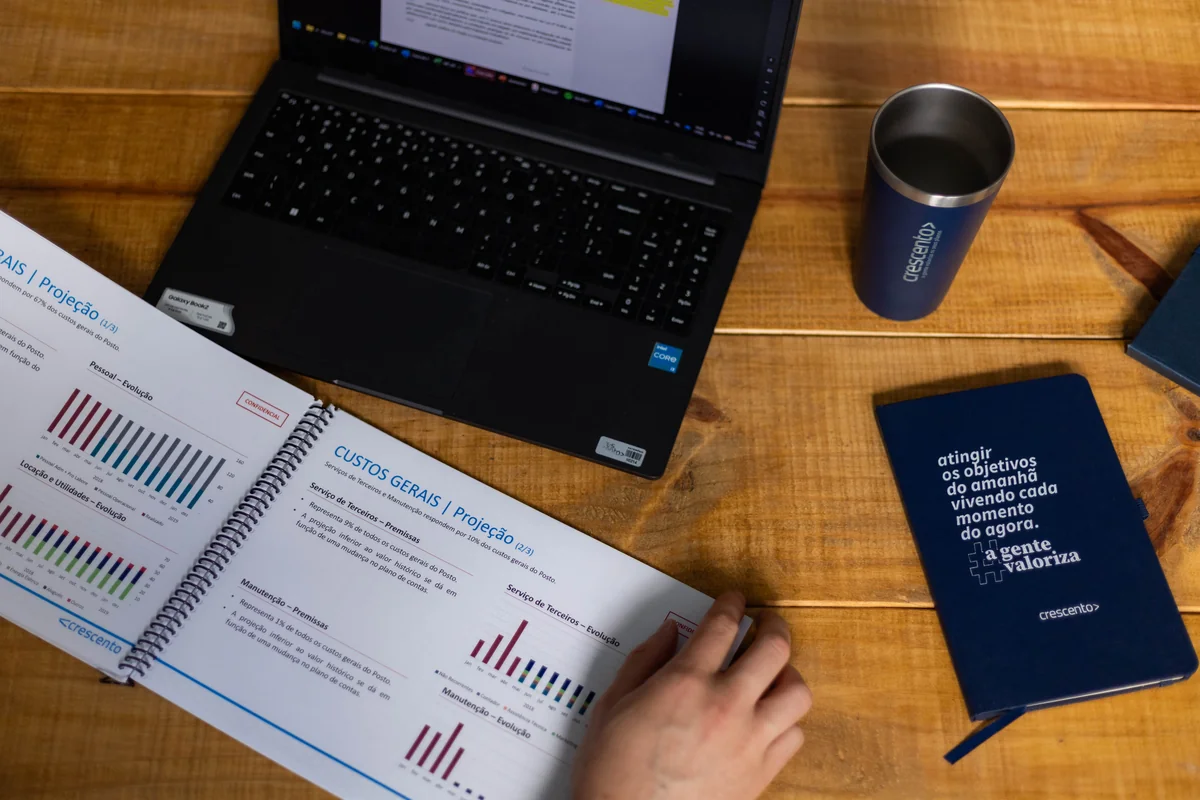
Relatório de diagnóstico financeiro empresarial aberto com gráficos de custos gerais, ao lado de notebook, copo térmico e caderno


Antes de contratar uma consultoria, a maioria dos gestores já sente que algo no financeiro não está funcionando como deveria. Um diagnóstico financeiro pode ajudar a colocar em números concretos aquilo que hoje é só uma sensação, e mostrar com clareza onde a empresa ainda opera no improviso.


Neste artigo você vai entender os critérios para avaliar isso por conta própria, antes de decidir contratar qualquer consultoria. Confira.


Resumo

  • Diagnóstico financeiro empresarial é uma análise estruturada da situação financeira da empresa, olhando não só para os números, mas para como o financeiro funciona no dia a dia. O objetivo é entender onde a empresa está perdendo margem, previsibilidade ou velocidade de decisão;
  • Para fazer o diagnóstico é preciso olhar quatro frentes: processos, que devem sobreviver à troca de quem os executa; indicadores, que precisam ser realmente usados; planejamento, com o orçamento revisado ao longo do ano; e tomada de decisão, com contraponto numérico além da percepção de quem está no comando;
  • Alguns indicadores mostram mais do que o lucro líquido isolado, como a margem por linha de negócio, o ciclo de conversão de caixa, o endividamento em relação à geração de caixa e o capital de giro necessário para o crescimento planejado;
  • O diagnóstico tem retorno maior em empresas com faturamento a partir de R$ 10 milhões por ano. A Crescento oferece um diagnóstico financeiro gratuito, uma conversa de 40 minutos que mapeia onde o negócio perde margem ou velocidade de decisão, sem compromisso de contratação;
  • A partir do diagnóstico é possível saber em que momento contratar uma consultoria financeira: quando a empresa cresce e o financeiro não acompanha o ritmo, quando decisões são tomadas sem projeção de impacto no caixa, ou quando o time sabe que há um problema mas não consegue diagnosticar a causa raiz.


O que é o diagnóstico financeiro empresarial?

O diagnóstico financeiro empresarial é uma análise estruturada da situação financeira da empresa. Ele olha para os números, mas também para a forma como o financeiro funciona no dia a dia: quem fecha os resultados, quais indicadores são acompanhados, como o orçamento é usado e de onde vêm as decisões de contratar, investir ou cortar custos.


O objetivo não é atestar se os registros estão corretos, e sim entender onde a empresa está perdendo margem, previsibilidade ou velocidade de decisão. O resultado é um retrato da maturidade financeira do negócio e um ponto de partida para saber o que ajustar primeiro.


Na prática, o diagnóstico responde a perguntas que o saldo em conta e o faturamento do mês não respondem: Quais linhas de negócio de fato dão lucro? Quanto tempo o dinheiro fica preso na operação? O caixa aguenta o crescimento planejado?


Como fazer um diagnóstico financeiro empresarial?

A maturidade financeira não é uma nota única, ela aparece em quatro frentes que costumam evoluir em ritmos diferentes dentro da mesma empresa e é preciso olhar cada uma separadamente antes de tirar uma conclusão sobre o todo. São elas: processos, indicadores, planejamento e tomada de decisão.


1. Processos

O primeiro teste é simples: se a pessoa responsável pelo fechamento financeiro saísse da empresa amanhã, o processo continuaria rodando? Em muitas empresas, a resposta é não. O fechamento depende de uma planilha específica, de um jeito particular de organizar os dados, de um conhecimento que nunca foi documentado e só vive na cabeça de quem faz aquilo há anos.


Isso não significa que o resultado esteja errado. O risco é que a empresa fica refém de uma pessoa, e qualquer ausência, desligamento ou erro vire um problema estrutural. Processos maduros são documentados, seguem uma rotina previsível de fechamento (mensal, com prazo definido) e sobrevivem à troca de quem os executa.


2. Indicadores

Acompanhar o saldo em conta e o faturamento do mês é o mínimo, que a maioria das empresas já faz. A diferença de maturidade aparece quando a empresa olha para além disso: margem por linha de negócio, ciclo de conversão de caixa, nível de endividamento em relação à geração de caixa, capital de giro necessário para o próximo trimestre.


No entanto, ter o indicador financeiro não é o mesmo que usá-lo. Muitas empresas têm dashboards e relatórios bem construídos que ninguém consulta com regularidade, ou seja, o indicador existe, mas não influencia nenhuma decisão. Nesse caso, o problema não é falta de dados, é falta de alguém revisando esses números toda semana ou todo mês, e agindo sobre o que eles mostram.


3. Planejamento

O que acontece com o orçamento empresarial depois que ele é aprovado? Em algumas empresas, ele é montado em dezembro, aprovado, e praticamente esquecido. Só reaparece no fechamento do ano seguinte, quando alguém compara o que foi orçado com o que realmente aconteceu, sem tempo de agir sobre a diferença.


Em empresas mais maduras, o orçamento é revisado ao longo do ano e serve para antecipar decisões: se a receita está vindo abaixo do previsto, isso já dispara uma conversa sobre o ritmo de contratação ou corte de custos antes que o caixa sinta o impacto.


4. Tomada de decisão

Por fim, vale observar como as decisões de contratar, investir ou cortar custos são tomadas na prática. Em muitas empresas, essas decisões vêm principalmente da percepção de quem está no comando, o que não é um problema por si só. A experiência de quem vive o negócio todos os dias tem valor real.


O risco é quando essa percepção não tem nenhum contraponto numérico. Sem uma projeção de impacto no caixa, sem simulação de cenário, a empresa está decidindo no escuro mesmo quando a decisão parece óbvia e só descobre o erro de cálculo meses depois, quando já é mais caro corrigir.


É pouco provável que uma empresa esteja no mesmo nível de maturidade nas quatro frentes ao mesmo tempo. É comum ter processos razoáveis, mas nenhum planejamento, ou indicadores bem construídos que nunca chegam à mesa de decisão. Esse descompasso, por si só, já é um dado sobre onde investir primeiro.


– Leia também: O que é e como analisar a saúde financeira empresarial? Entenda por que faturamento nem sempre é o principal


Executivo de terno apontando caneta para gráficos financeiros impressos ao lado de notebook, realizando diagnóstico financeiro empresarial
Fazer o diagnóstico financeiro empresarial exige olhar quatro frentes: processos, indicadores, planejamento e tomada de decisão | Imagem por Magnific/thicha2707

Indicadores para diagnóstico financeiro

Um diagnóstico financeiro não se resume a olhar o resultado do último balanço patrimonial. Alguns indicadores costumam mostrar mais do que o lucro líquido isoladamente:


  • Margem por linha de negócio ou produto: pode esconder uma linha deficitária sustentada por outra mais rentável;
  • Ciclo de conversão de caixa: mostra quanto tempo o dinheiro fica preso entre pagar fornecedores e receber de clientes;
  • Nível de endividamento em relação à geração de caixa operacional, não apenas o valor absoluto da dívida;
  • Capital de giro necessário para sustentar o crescimento planejado, frequentemente subestimado em empresas que estão expandindo


Se sua empresa não tem esses números organizados e atualizados, isso já é, em si, um resultado de diagnóstico: falta a base de dados que sustentaria qualquer decisão estratégica.


Quando faz sentido contratar uma consultoria financeira?

Contratar uma consultoria financeira empresarial não substitui o time interno. Ela serve para ter um olhar externo e estruturado antes de tomar decisões que já não podem mais ser resolvidas no improviso. Alguns sinais indicam que esse é o momento:


  • A empresa está crescendo e o financeiro não consegue mais responder com a mesma agilidade de quando era menor;
  • Decisões importantes (contratação, expansão, novo produto) são tomadas sem projeção de impacto no caixa;
  • Existe dúvida real sobre se a estrutura tributária ou societária atual ainda é a mais adequada para o porte da empresa;
  • O time interno sabe que existe um problema, mas não tem tempo ou repertório para diagnosticar a causa raiz sozinho.


Nenhum desses sinais sozinhos significa que a empresa está em crise. Eles indicam que a complexidade do negócio já passou do ponto em que decisões financeiras podem ser tomadas só com a experiência de quem está no dia a dia, é preciso também de estrutura.


O que muda com o diagnóstico financeiro

Empresas com faturamento a partir de R$10 milhões/ano costumam chegar a um ponto em que a complexidade financeira cresce mais rápido do que a estrutura interna consegue acompanhar.


Diferente de uma empresa pequena, o volume de decisões e de dinheiro em jogo já não permite margem de erro por falta de informação. Se comparado com uma grande corporação, ainda não existe necessariamente uma equipe de FP&A dedicada internamente.


É nesse meio-termo que o diagnóstico financeiro tem mais retorno: a empresa já gerou complexidade suficiente para que decisões mal informadas custem caro, mas ainda consegue ajustar a rota rapidamente, sem depender de reestruturação profunda.


Como funciona o diagnóstico financeiro gratuito da Crescento

Depois de avaliar as próprias frentes de maturidade, muitos gestores chegam à conclusão de que falta um olhar técnico e externo para validar o que perceberam sozinhos. É para isso que existe o diagnóstico financeiro gratuito da Crescento.


É uma conversa de 40 minutos conduzida por um analista de finanças corporativas, com histórico em modelagem financeira e FP&A para empresas de médio e grande porte. Nosso time mapeia onde o seu negócio está perdendo margem, previsibilidade ou velocidade de decisão, e a conversa termina com recomendações concretas.


Não há compromisso de contratação. O diagnóstico é uma etapa isolada; o que vem depois fica a critério de quem participou. É voltado a empresas com faturamento a partir de R$10 milhões por ano. A saída é personalizada, não uma lista padrão de recomendações: o analista trabalha em cima dos números e do desafio específico levantado antes da reunião.


Banner para diagnóstico financeiro gratuito da Crescento


FAQ: dúvidas frequentes

Reunimos a seguir as principais dúvidas sobre um diagnóstico financeiro completo.


O que é um diagnóstico financeiro empresarial?

É uma análise estruturada da situação financeira da empresa que aponta onde estão os principais gargalos de margem, previsibilidade ou eficiência, e o que fazer a respeito.


Diagnóstico financeiro é a mesma coisa que auditoria contábil?

Não. A auditoria contábil verifica a conformidade de registros e demonstrações financeiras. O diagnóstico financeiro tem o objetivo de entender a saúde e a maturidade da gestão financeira para embasar decisões estratégicas, não para atestar conformidade.


Preciso ter todos os indicadores prontos antes de fazer um diagnóstico financeiro?

Não, pelo contrário. A ausência de indicadores organizados costuma ser justamente um dos achados do diagnóstico, não um pré-requisito para fazê-lo.


Diagnóstico financeiro serve para empresas de qualquer porte?

Ele tende a gerar mais retorno em empresas que já atingiram um nível de complexidade financeira relevante, geralmente a partir de R$10 milhões de faturamento anual, onde decisões mal informadas custam caro, mas a estrutura ainda permite ajustar a rota com agilidade.


Como fazer um diagnóstico financeiro?

O ponto de partida é avaliar separadamente as quatro frentes de maturidade: processos, indicadores, planejamento e tomada de decisão. Em seguida, vale levantar indicadores como margem por linha de negócio, ciclo de conversão de caixa, nível de endividamento em relação à geração de caixa e capital de giro necessário. O descompasso entre as frentes já mostra onde investir primeiro.


O que é um relatório de diagnóstico financeiro?

É o documento que reúne os achados do diagnóstico. Ele mostra em que nível de maturidade a empresa está em cada frente, quais indicadores estão faltando ou não são usados nas decisões e onde estão os principais gargalos. Também traz recomendações concretas sobre o que ajustar e em que ordem.


O diagnóstico financeiro da Crescento tem custo?

Não. É gratuito, dura 40 minutos, é conduzido por um especialista em finanças corporativas e não envolve nenhum compromisso de contratação.


Conte com a Crescento!

A Crescento é uma empresa de consultoria financeira empresarial que trabalha com empresas de médio e grande porte estruturando o financeiro como ferramenta de decisão, não só de controle.


Se algum dos pontos deste artigo soou familiar na sua empresa, o próximo passo é conversar com o time da Crescento. Fale com a gente através do formulário abaixo.

Previsão orçamentária 2027: como construir um orçamento empresarial que o time realmente usa para decidir

O ciclo de planejamento para 2027 já começou em boa parte das empresas, mas para muitos gestores e CFOs, a previsão orçamentária se torna uma peça estática ao longo do ano. 


Se for montada em dezembro, arquivada em uma planilha e ignorada no decorrer dos meses, a previsão orçamentária vira apenas mais um documento. Neste artigo, você vai entender a importância de transformá-la em um documento vivo, que a equipe possa consultar antes de tomar qualquer decisão.


Resumo

  • Se construído isoladamente pelo financeiro, com premissas copiadas do ano anterior, o orçamento empresarial vira apenas mais uma burocracia;
  • Uma previsão orçamentária só se sustenta quando cada premissa pode ser rastreada até sua origem, permitindo ajustá-la quando o cenário muda;
  • A diferença entre orçamento burocrático e orçamento como ferramenta de gestão está na frequência de comparação entre orçado x realizado e em tratar o desvio como informação estratégica;
  • Para estruturar o ciclo 2027, envolva os gestores de área na construção das premissas, defina indicadores mensais e deixe definido o que muda a decisão se a receita vier abaixo do previsto;
  • Sinais como orçamento revisado uma vez por ano, decisões tomadas sem consultá-lo e surpresas recorrentes de caixa indicam que o processo precisa ser revisto.


Por que o orçamento empresarial vira “letra morta” ao longo do ano

Em boa parte das empresas, esse desgaste começa na forma como o orçamento é construído. Muitas vezes o financeiro monta a previsão sozinho, sem envolver os gestores de cada área e acaba copiando as premissas do ano anterior, sem ajustar para o cenário atual do negócio. O resultado é uma premissa sem dono, que ninguém no time sabe explicar de onde veio aquele número.


É esse desenho inicial que compromete tudo o que vem depois. Sem premissas rastreáveis, ou seja, sem saber de onde veio o crescimento de receita projetado ou qual histórico embasou um custo estimado, não há base para revisar o orçamento ao longo do ano. Dessa forma, ele acaba sendo montado uma única vez, arquivado, e esquecido. 


Falta também, na maioria dos casos, um conjunto de indicadores que conecte o que foi orçado ao que de fato aconteceu; sem esse elo, os desvios passam despercebidos até ficarem grandes demais para corrigir. E quando alguém finalmente nota o desvio, o mais comum é tratá-lo como um erro a ser justificado, não como um sinal para ajustar a rota.


O efeito acumulado desses pontos é parecido na maioria das empresas, porque o orçamento perde a conexão com a operação e vira um documento que existe só para constar.


O que muda quando a previsão orçamentária vira ferramenta de decisão

Há uma diferença entre orçamento como controle burocrático e orçamento como ferramenta viva de gestão. No primeiro modelo, o orçamento é registrado e consultado só no fechamento do ano. No segundo, ele apoia decisões de contratação, investimento, precificação e corte de custos ao longo dos meses, porque o orçado e o realizado são comparados com frequência e o desvio é lido como informação estratégica.


Isso transforma o que é discutido em uma reunião de resultados. Em vez de só registrar que a receita ficou abaixo do previsto, o time já entra perguntando: esse desvio é pontual ou é tendência? O que ele sinaliza sobre o resto do ano? Que decisão isso deveria disparar agora, e não só no relatório do trimestre seguinte?


Como montar a previsão orçamentária para o ciclo 2027

Um passo a passo prático para o próximo ciclo, pensado para que a previsão orçamentária seja de fato utilizada ao longo do ano:


  1. Envolver os gestores de cada área na construção das premissas, não só na aprovação final. Quem está na ponta sabe melhor do que o financeiro se uma meta de crescimento é factível;
  2. Basear a previsão em dados históricos reais, ajustados por sazonalidade e cenário de mercado, não em uma extrapolação simples do ano anterior;
  3. Definir indicadores de acompanhamento mensal. Muitas empresas acompanham indicadores em periodicidades maiores (trimestral, semestral ou anual) e não conseguem captar desvios cedo o suficiente para agir sobre eles;
  4. Estabelecer um rito de revisão periódica, com espaço formal para ajustar premissas quando o cenário muda;
  5. Conectar o orçamento a decisões concretas. Esse é o ponto que costuma faltar: definir de antemão o que muda se a receita vier abaixo do previsto. 


Para ilustrar, imagine que a receita de um trimestre vem 12% abaixo do orçado. Nesse caso, a primeira pergunta não deveria ser “por que erramos a projeção”, e sim: esse desvio compromete o caixa dos próximos meses? Ele exige rever o ritmo de contratações já planejado? Ele muda a viabilidade de um investimento que dependia daquela receita entrando no prazo? 


Uma previsão orçamentária bem construída já deixa esse tipo de gatilho definido antes de o desvio acontecer, assim a decisão não depende de uma reunião emergencial no meio do trimestre.


Sinais de que sua empresa precisa revisar o planejamento orçamentário

Alguns sintomas indicam que o processo atual não está funcionando como deveria:


  • O orçamento é revisado só uma vez por ano;
  • Decisões de contratação, investimento ou corte de custos são tomadas sem consultar o orçamento;
  • Gestores de área não sabem exatamente o que foi orçado para sua própria área;
  • A empresa tem surpresas recorrentes de caixa que o orçamento deveria ter antecipado.


Se dois ou mais desses pontos soam familiares, o problema provavelmente não é a qualidade da projeção inicial, é a ausência de um processo de acompanhamento que a mantenha viva.


FAQ: dúvidas frequentes sobre previsão orçamentária

Qual a diferença entre orçamento e previsão orçamentária?

No dia a dia, os termos costumam ser usados de forma intercambiável. Tecnicamente, orçamento é o plano financeiro aprovado para o ano, a meta formal definida no ciclo de planejamento. Previsão orçamentária (ou forecast) é a reestimativa desse resultado ao longo do ano, incorporando o que já aconteceu e ajustando a expectativa para os meses restantes, sem necessariamente alterar a meta orçada original. É essa previsão contínua que permite comparar orçado x realizado e decidir com base em dados atualizados.


O forecast substitui o orçamento aprovado?

Não. O forecast atualiza a expectativa de resultado, mas normalmente não substitui formalmente o orçamento aprovado no início do ciclo. Ele funciona como referência atualizada para decisões, enquanto o orçamento original continua sendo a base de comparação e de prestação de contas.


Com que frequência a previsão orçamentária deve ser revisada?

O ideal é uma revisão mensal ou, no mínimo, trimestral. Anual não é suficiente para captar desvios a tempo de agir sobre eles. A frequência certa depende da volatilidade do negócio, mas indicadores mensais de acompanhamento são o que permite perceber o desvio cedo.


Quem deve participar da construção da previsão orçamentária?

O financeiro conduz o processo, mas as premissas devem ser construídas com os gestores de cada área. Quem está na ponta tem mais informação sobre se uma meta é factível do que uma projeção feita isoladamente pelo financeiro.


O que fazer quando o realizado foge muito do orçado?

Antes de tratar o desvio como erro, vale perguntar se ele é pontual ou é tendência, o que ele sinaliza sobre o restante do ano, e que decisão concreta ele deveria disparar. Ter esses gatilhos definidos antes do desvio acontecer evita decisões tomadas às pressas.


Qual o primeiro passo para melhorar a previsão orçamentária da empresa?

Geralmente é tornar as premissas rastreáveis: saber explicar de onde vem cada número projetado. Sem isso, nenhum rito de revisão periódica funciona, porque não há base para saber o que ajustar quando a premissa para de fazer sentido.

Como a Crescento pode ajudar

A Crescento apoia empresas na construção de uma previsão financeira que sai do papel e acompanha a operação ao longo do ano: da definição de premissas rastreáveis à estruturação de indicadores mensais, passando pelas revisões periódicas que transformam desvio em decisão.


Se sua empresa já está no ciclo de planejamento orçamentário para 2027, ou percebeu que o processo atual não está funcionando como ferramenta de gestão, fale com a equipe da Crescento e entenda como estruturar um orçamento empresarial que o time realmente usa.


Alíquota efetiva do IBS e da CBS: como calcular o impacto real na margem e no caixa da empresa


Muito se fala na alíquota-padrão de 28% para o IBS e a CBS. Esse percentual, porém, ainda deve ser tratado como uma estimativa de referência e não representa, sozinho, a alíquota efetiva que cada empresa suportará após a reforma. 


Aqui, adotamos 28% como alíquota-padrão de referência. A alíquota efetiva, ou seja, o que realmente sobra depois dos créditos, é o número que importa para precificação, planejamento de margem e decisões estratégicas. No entanto, ela varia de empresa para empresa, dependendo do perfil de fornecedores, da estrutura de custos e do regime tributário.


Este artigo explica como chegar a esse número e o que fazer com ele, sem deixar de lado o repasse de preços, a reação de fornecedores e clientes, e o momento em que débitos e créditos afetam o caixa.


Resumo

  • Adoção do IVA (imposto sobre valor agregado): o imposto é cobrado apenas sobre o valor que foi adicionado em cada etapa da produção de um item, evitando o “imposto sobre imposto”;
  • A alíquota-padrão do IBS e da CBS é estimada em 28%, mas a alíquota efetiva de cada empresa varia conforme suas operações
  • A não cumulatividade reduz o valor a recolher: mais crédito sobre as compras significa alíquota efetiva menor
  • O nível de creditamento depende da estrutura de custos, da natureza das aquisições e do tratamento tributário dos fornecedores, não do regime tributário em si
  • A reforma também altera a receita líquida usada como denominador das margens, então vale comparar resultado em reais e não só percentuais
  • Conhecer a alíquota efetiva é o ponto de partida para reprecificar contratos, simular margens e avaliar migração de regime


Metodologia de cálculo: por dentro e por fora

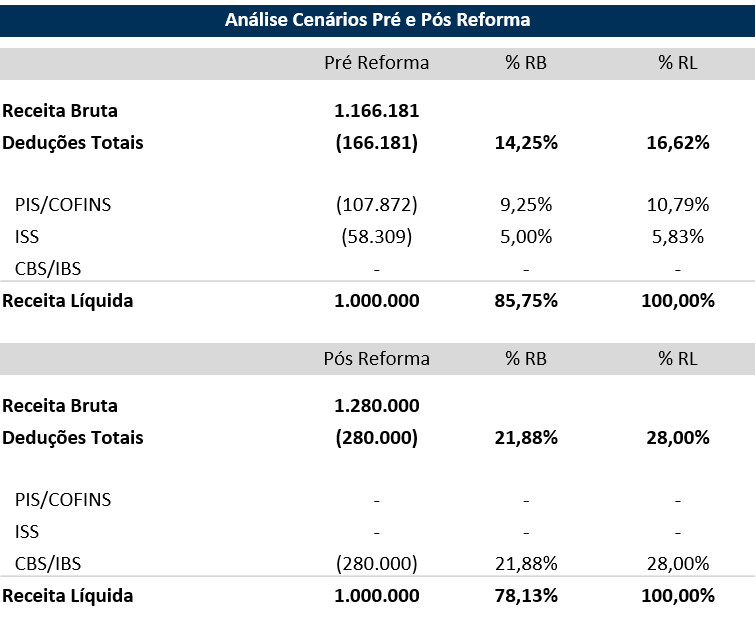
Uma das principais mudanças na reforma tributária é a apuração dos tributos “por fora”. Com essa metodologia, a base de cálculo passa a considerar a receita líquida, e não mais a receita bruta.


No sistema atual, PIS, COFINS, ISS e ICMS são tributos calculados sobre a receita bruta (por dentro) e, com a reforma, os tributos serão aplicados sobre a receita líquida. Desta forma, a alíquota-padrão de 28% não é exatamente comparável com as alíquotas vigentes atualmente. A tabela abaixo mostra esse efeito, comparando percentualmente as alíquotas sobre a receita bruta e líquida.


Para uma comparação justa, atualmente uma empresa que paga 14,25% de PIS/COFINS e ISS sobre a receita bruta, irá pagar ao fim da transição da reforma 21,88% de IBS/CBS sobre a receita bruta (equivalente à 28% sobre a receita líquida). O mesmo racional deve ser aplicado ao cálculo dos créditos dos fornecedores. 


Importante observar que durante o período de transição, entre 2027 e 2032, a alíquota final sobre a receita irá variar ano a ano, com base na transição do ISS e ICMS para o IBS.


Alíquota-padrão x alíquota efetiva: qual a diferença

A não cumulatividade plena do IBS e da CBS é o que difere a alíquota-padrão de 28% da alíquota efetiva de cada empresa.


No sistema atual, PIS, COFINS e ICMS geram créditos só em situações específicas, com regras distintas por regime e tributo. Isso cria um alto volume de resíduos tributários, ou seja, os impostos que a empresa paga e não gera créditos na cadeia produtiva que se transformam em custo do produto/serviço.


Com o IBS e a CBS, o creditamento é amplo, passando a ser apurado sobre qualquer aquisição tributada, não somente de insumos, observadas vedações e condições específicas da legislação. 


A grande maioria das empresas no Brasil operam sob o regime cumulativo (sem direito a créditos sobre insumos) e, além da mudança dos tributos, essas empresas precisarão se adaptar a não cumulatividade, indo desde a mentalidade de analisar o custo do fornecedor líquido do crédito fiscal até a parte operacional de apuração dos tributos e créditos. 


Como o IVA incide sobre o que a empresa agrega de valor, o imposto pago nas aquisições é utilizado como crédito na apuração, fazendo com que cada participante da cadeia recolhe apenas sobre a parcela de valor que acrescentou. 


Por fim, empresas com maior peso de mão de obra e menor peso de aquisições creditáveis apresentam proporção maior de valor agregado na sua receita, consequentemente, terão uma alíquota efetiva maior do que as empresas com menor peso de mão de obra e maior peso de aquisições creditáveis.


Repasse de preço e crédito dos Fornecedores

O primeiro passo ao se analisar os fornecedores é identificar qual o regime atual e os tributos embutidos no preço do produto ou serviço adquirido. Quanto menos tributos o seu fornecedor paga hoje, maior será o seu reajuste do preço após a reforma. Em geral, fornecedores de Serviços que pagam entre 2 a 5% de ISS sofrerão um aumento da carga tributária, enquanto fornecedores de Produtos, cujo ICMS pode chegar a 18%, podem sofrer uma redução da carga tributária. 


Assim como você, o seu fornecedor também terá direito a créditos dos fornecedores dele, que suavizam o impacto do aumento dos tributos sobre a receita. Na prática, os fornecedores dos seus fornecedores irão contribuir no repasse final de preço que você irá receber. 


Empresas do Simples Nacional poderão optar por recolher os tributos do modelo simplificado atual ou no regime regular, pagando o valor integral de IBS e CBS. Nesse caso, é preciso entender qual será a opção do seu fornecedor optante pelo Simples.


Além da análise sobre os tributos pagos no regime atual pelos seus fornecedores, é preciso avaliar se eles se enquadram em algum dos regimes especiais. Nesse caso, a alíquota de tributos pode sofrer algum desconto ou ser apurada por meio de regras próprias.


Lembre-se: Em todos os casos, seja seu fornecedor do regime regular, optante do Simples ou enquadrado em algum regime especial, o crédito gerado por ele é sempre proporcional à alíquota efetivamente paga.


Como calcular a alíquota efetiva


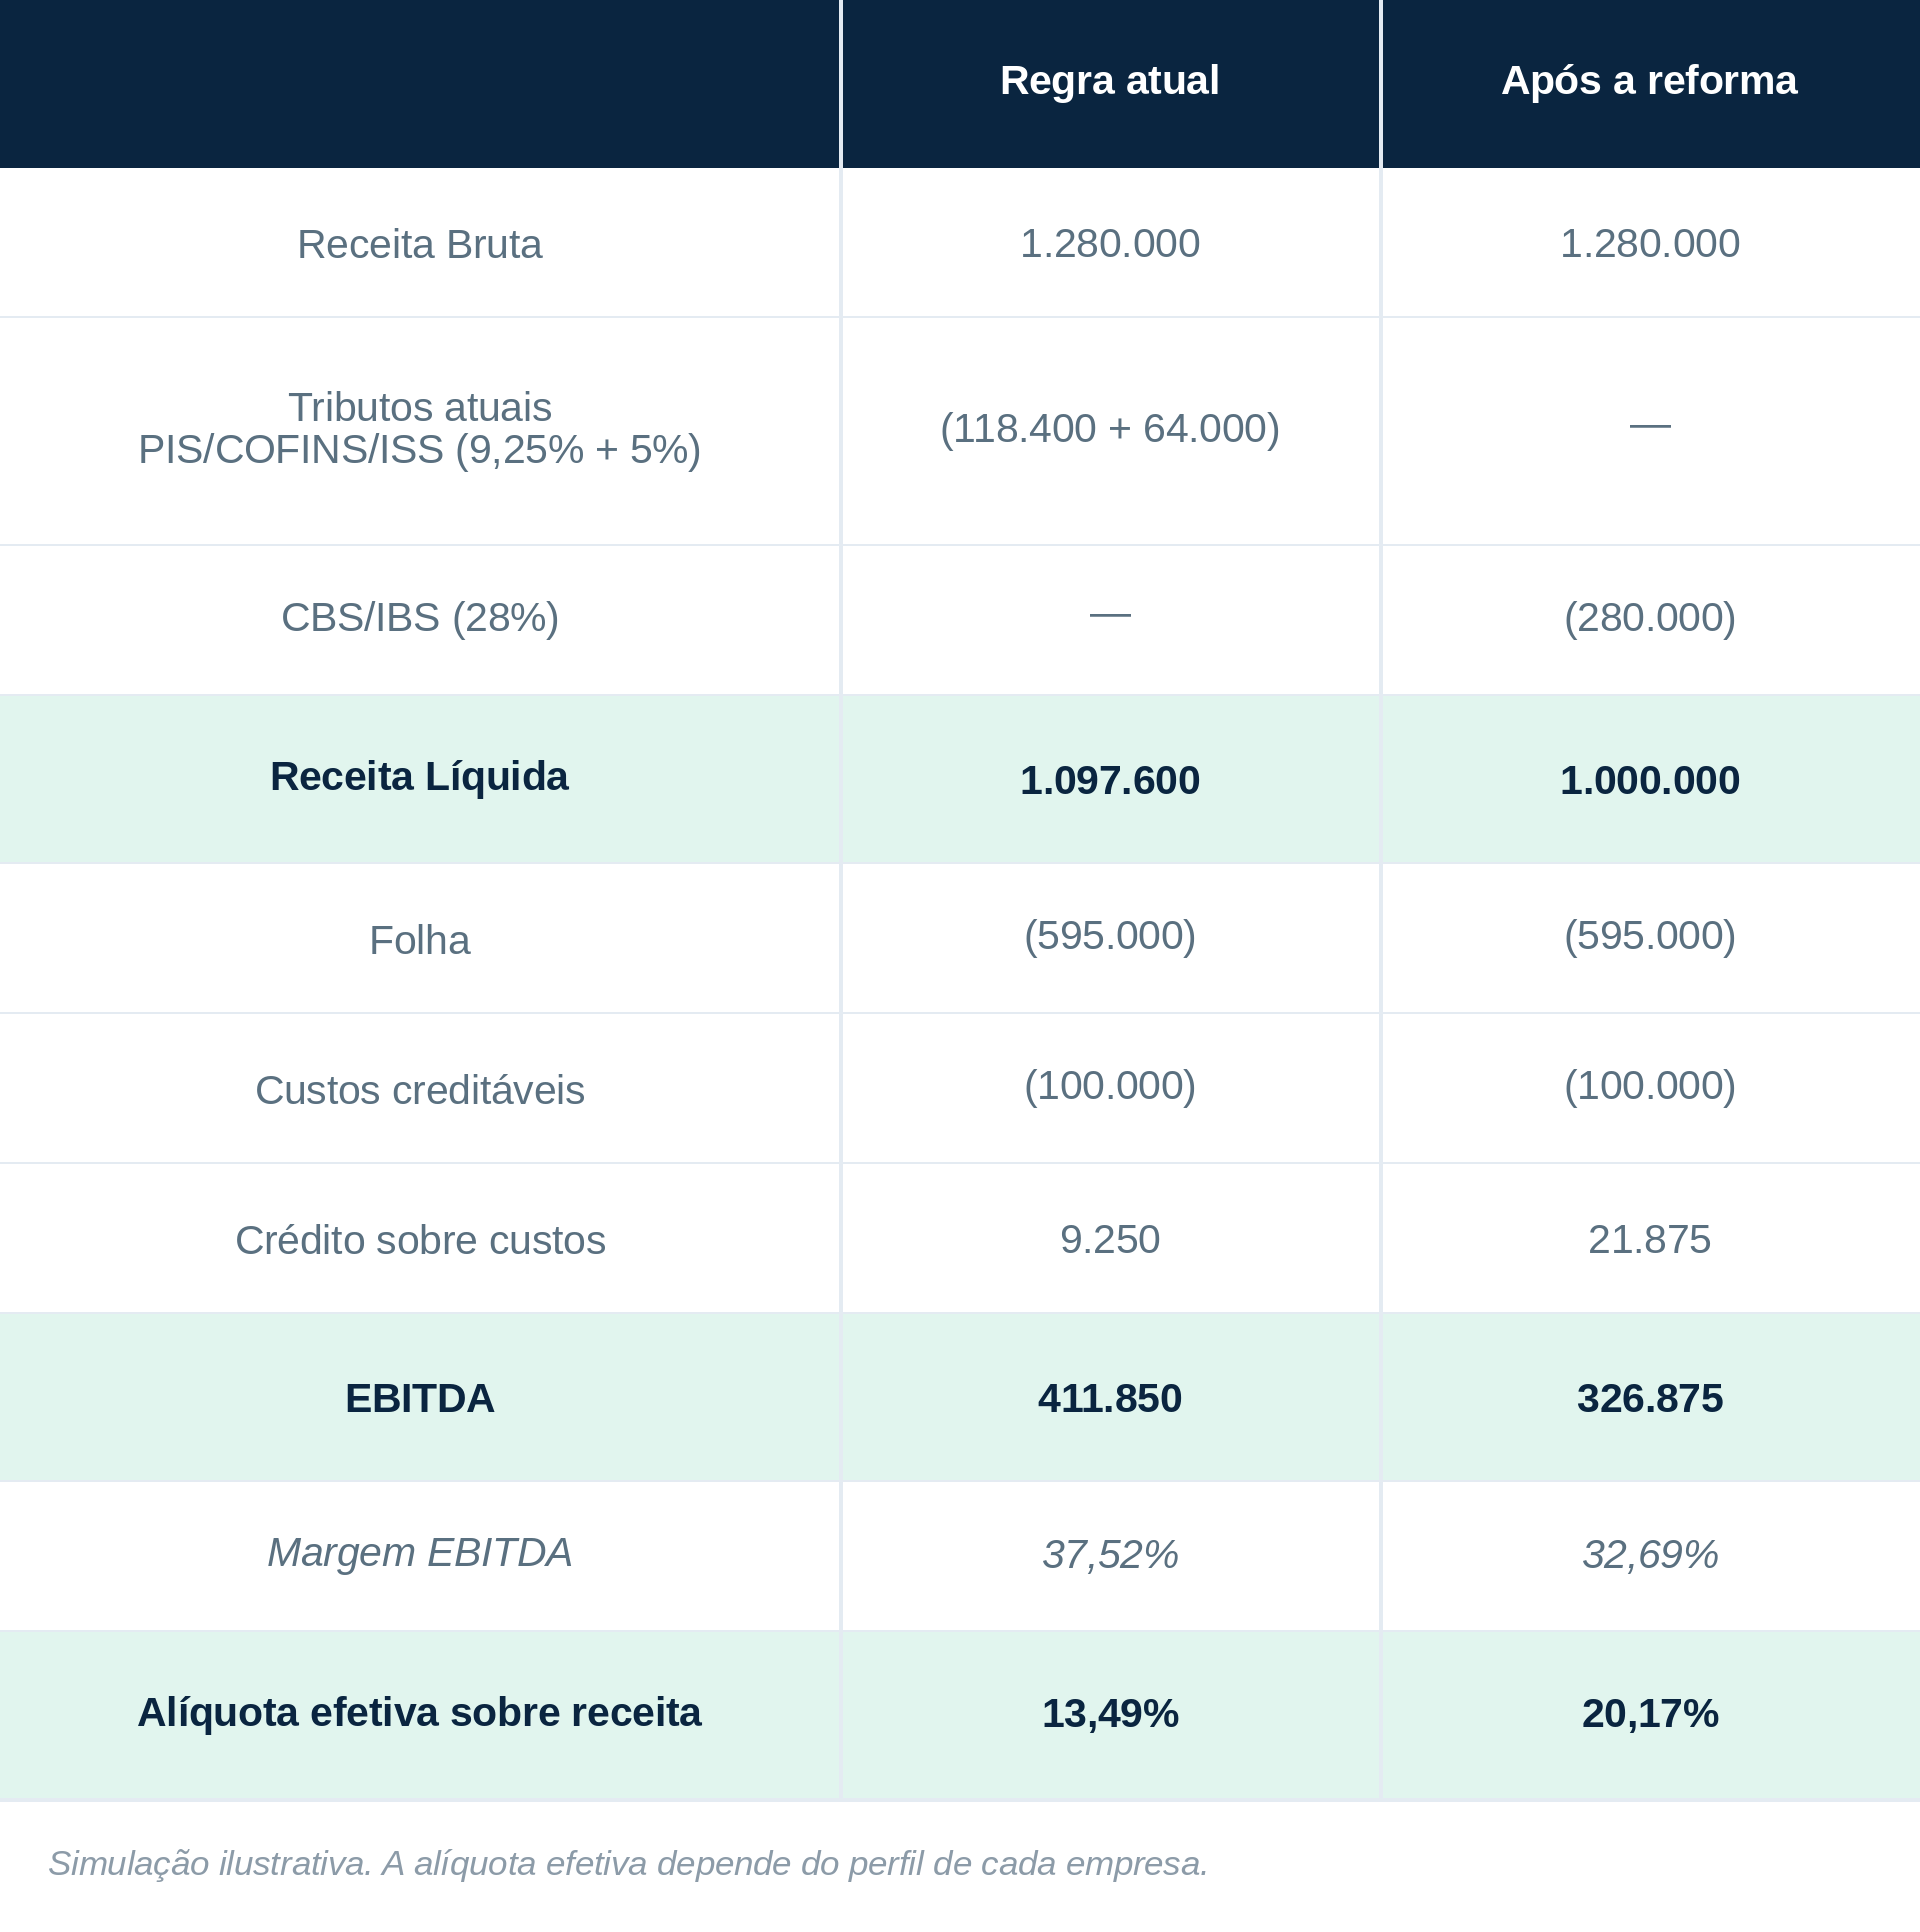
A simulação abaixo mantém constantes a receita bruta e os preços de fornecedores, sem repasses, é uma estática, não uma previsão do resultado final.


Alíquota efetiva sobre a receita bruta = (débitos de IBS e CBS − créditos apropriados) ÷ receita bruta


Nessa empresa de serviços, com alto custo de mão de obra e baixo creditamento, a alíquota efetiva sobe de 13,49% para 20,17%. A margem EBITDA cai 4,84 pontos, mas o EBITDA absoluto recua 20,6% porque a receita líquida (o denominador da margem) também diminui. Por isso, vale acompanhar o resultado em valores absolutos e margem sobre receita líquida e bruta juntos, não só o percentual.


Impacto econômico x impacto financeiro: Vale separar dois efeitos que costumam ser confundidos: o econômico (alíquota efetiva, EBITDA, margens) e o financeiro (momento de recebimento, split payment, apropriação de créditos). Uma empresa pode ter alíquota efetiva menor após a reforma e, ainda assim, sentir pressão de caixa no curto prazo por conta do timing dos créditos.


O que fazer com esse número

Conhecer a alíquota efetiva é o ponto de partida para decisões concretas. A partir dela, é possível:


  • Reprecificar contratos: o ajuste de preço não vem só da diferença entre alíquota-padrão e alíquota efetiva, ele depende também da reação de fornecedores, da capacidade de repasse ao cliente e de como o contrato foi definido;
  • Simular cenários na cadeia: alguns fornecedores vão pressionar preço para recompor perdas; outros terão alíquota efetiva menor e espaço para reduzir preços. Vale estimar o impacto também sobre os principais fornecedores antes de aceitar um repasse;
  • Avaliar o regime tributário: a escolha entre Lucro Real e Presumido pode mudar com a reforma, mas não por diferença na alíquota efetiva de IBS/CBS, e sim pelo novo resultado tributável e seus efeitos sobre IRPJ e CSLL;
  • Split payment: reduz o intervalo entre o recebimento da venda e a destinação do tributo ao fisco, afetando o capital de giro, mas não altera, por si só, a alíquota efetiva da empresa.


FAQ: dúvidas frequentes sobre alíquota efetiva

O que é alíquota efetiva na reforma tributária? 

É a carga real de IBS e CBS que sobra depois do desconto dos créditos sobre compras e insumos, diferente da alíquota-padrão de 28%, que é apenas uma estimativa de referência. Como o resultado depende do perfil de fornecedores, da estrutura de custos e do volume de aquisições tributadas, duas empresas do mesmo setor podem ter alíquotas efetivas bem diferentes. É esse número, e não a alíquota-padrão, que deve orientar decisões de preço e de margem.


Fornecedor do Simples Nacional gera crédito de IBS/CBS?

Sim, mas o valor depende da opção do fornecedor. Quando ele permanece recolhendo IBS e CBS dentro do Simples Nacional, o adquirente no regime regular pode se creditar do valor efetivamente devido nessa operação, não do valor cheio da alíquota-padrão. Se o fornecedor optar por recolher esses tributos pelo regime regular, a operação segue as regras gerais de débito e crédito, e o crédito tende a ser maior. Por isso, conhecer como cada fornecedor recolhe o tributo é mais relevante para a alíquota efetiva do que simplesmente saber se ele está no Simples.


Mão de obra gera crédito de IBS/CBS?

Não. Folha de pagamento e encargos não têm incidência de IBS e CBS, então não geram crédito. Esse é um dos motivos pelos quais empresas de serviços intensivos em pessoal, consultorias, escritórios, prestadoras em geral, tendem a ter alíquota efetiva mais próxima da alíquota-padrão de 28%, já que sua base de créditos é naturalmente menor do que a de empresas comerciais ou industriais.


Lucro Real e Lucro Presumido terão alíquota efetiva diferente?

Não, pelo menos não em relação ao IBS e à CBS: as regras de apuração desses dois tributos serão as mesmas para os dois regimes, então o regime em si não determina a alíquota efetiva. O que muda entre Lucro Real e Lucro Presumido continua concentrado no cálculo do IRPJ e da CSLL. Na prática, isso significa que uma empresa não deve esperar redução ou aumento de carga de IBS/CBS só por migrar de regime, a alíquota efetiva depende da estrutura de custos e de fornecedores, não do regime tributário escolhido.


O que é o split payment e como afeta o caixa?

É o mecanismo pelo qual o IBS e a CBS são segregados no momento da liquidação financeira da venda, em vez de serem recolhidos posteriormente pela empresa. Isso tende a reduzir o intervalo entre o recebimento da venda e a destinação do tributo ao fisco, diminuindo a parcela de recursos que hoje fica temporariamente disponível no caixa para financiar a operação. O tamanho desse impacto varia com o modelo operacional adotado, o cronograma de implementação e a forma como os créditos são apropriados, por isso vale simular o efeito no capital de giro separadamente do cálculo da alíquota efetiva, que mede o resultado econômico, não o financeiro.


Em quais empresas a alíquota efetiva pode superar a carga atual?

O padrão mais comum aparece em empresas de serviços com margens elevadas, custos concentrados em mão de obra e baixo volume de compras que geram crédito, típico de consultorias, escritórios de advocacia e prestadoras de serviços especializados. Nesses casos, o fim da cumulatividade não compensa a base de crédito reduzida, e a alíquota efetiva pode ficar mais próxima da alíquota-padrão estimada de 28% do que da carga tributária atual, independentemente de a empresa estar no Lucro Real ou no Lucro Presumido.


Como a Crescento pode ajudar

A reforma exige revisão de precificação, fornecedores, regime tributário e fluxo de caixa, especialmente com o split payment alterando o capital de giro.


Mapear a alíquota efetiva agora dá mais tempo para negociar preços, revisar contratos e proteger margens durante a transição. Esperar a regulamentação completa para agir reduz esse tempo. A Crescento apoia empresas nessa análise de ponta a ponta: cálculo da alíquota efetiva, reprecificação, impacto no capital de giro e reequilíbrio de contratos.


Para quem quer desenvolver esse repertório internamente, a Crescento também oferece um treinamento sobre os impactos financeiros da reforma, conduzido por Márcio Alvarenga e Gabriel Silva, com metodologia aplicada e simulações reais. Clique aqui para acessar a primeira aula aberta e gratuita.


Se preferir, fale com a nossa equipe através do formulário abaixo:


Planejamento financeiro pessoal: o que é, benefícios, quando e como fazer

Pessoa analisando gráficos financeiros com tablet e calculadora, ilustrando práticas essenciais de planejamento financeiro pessoal.


Antes de começar essa leitura sobre planejamento financeiro pessoal, faça a seguinte pergunta para si: você possui uma visão precisa sobre sua situação financeira? Vale lembrar que isso não é apenas sobre saber quanto gasta e quanto ganha, mas sim o quão perto ou longe você está do seu futuro desejado.


É justamente para reduzir essa distância entre presente e futuro desejado que o planejamento financeiro pessoal se torna tão importante.


Neste artigo, vamos explicar em detalhes o que é e quais os benefícios dessa ferramenta. Também vamos te mostrar, passo a passo, como montar o seu próprio planejamento e também de que forma podemos te ajudar nessa jornada. Confira!


Resumo

  • O planejamento financeiro pessoal é uma ferramenta que ajuda a gerenciar o dinheiro de forma estratégica e consciente. Ele transforma sua realidade financeira em números, mostrando quanto entra, quanto sai e para onde vai, permitindo definir metas e acompanhar resultados;
  • Fazer um planejamento passa por conhecer sua situação financeira atual, definir objetivos de curto, médio e longo prazo, montar um orçamento mensal com teto de gastos por categoria e revisar o plano com disciplina;
  • Entre os benefícios estão a redução do estresse, uma relação mais saudável com o dinheiro, mais segurança para imprevistos, uma aposentadoria mais tranquila e a otimização da situação fiscal;
  • Alguns sinais indicam a necessidade dessa ferramenta, como dificuldade em poupar, gastar mais do que ganha ou não ter orçamento mensal. Para quem já investe, os sinais mudam para falta de diversificação, objetivos pouco claros ou ausência de revisão periódica;
  • A Crescento trabalha com planejamentos personalizados, com valor variando por cliente. O planejamento também pode ser familiar, envolvendo o orçamento de todos os membros da casa e metas conjuntas.


O que é planejamento financeiro pessoal?

O planejamento financeiro pessoal é uma ferramenta de organização que te ajuda a gerenciar o dinheiro de forma estratégica, consciente e alinhada aos seus objetivos.


Ele transforma a sua realidade financeira em números: você passa a ter clareza sobre quanto entra, quanto sai e para onde o dinheiro está indo.


Com isso, é possível definir metas alcançáveis, traçar estratégias que façam sentido para a sua rotina e acompanhar os resultados ao longo do tempo.


Quais são as etapas de um plano financeiro pessoal?

Para assegurar que um bom planejamento financeiro pessoal seja feito, algumas etapas precisam ser seguidas. Listamos aqui alguns passos indispensáveis:


  • Coleta de informações financeiras para a construção de um orçamento financeiro de sua vida atual;
  • Definição de objetivos de curto, médio e longo prazo;
  • Projeção de receita, custos, investimentos, financiamentos e etc.
  • Elaboração de uma planilha com o resultado das projeções e dos cenários;
  • Definição de metas para o objetivo desejado;
  • Acompanhamento do planejamento.


Porém, vale ressaltar a importância desse planejamento ser personalizado, só assim saberemos se as metas são realmente alcançáveis e se encaixam na sua realidade.


– Leia também: Orçamento pessoal: o que é, importância, quando e como fazer


Quais os benefícios desse planejamento?

São inúmeros os benefícios de um planejamento financeiro pessoal bem feito. Além de um controle financeiro e contas em dia, você e sua família terão uma maior tranquilidade e segurança em diversos aspectos da vida.


  • Reduz o estresse relacionado às preocupações financeiras, garantindo melhorias na sua saúde física, emocional e no convívio familiar;
  • Cultiva uma relação mais saudável com o dinheiro, diminuindo o endividamento e incentivando a educação financeira dentro do lar, como aponta o estudo “Endividamento e a Relação com o Planejamento Financeiro”;
  • Traz mais segurança e estabilidade. Você se prepara para imprevistos como problemas, por exemplo, de saúde e altos e baixos da economia. Sempre importante termos em mente que a economia é feita de ciclos, os de baixa e os de alta;
  • Planejar é pensar no futuro, isso ajuda, por exemplo, a garantir uma aposentadoria mais tranquila e confortável, com recursos suficientes para manter o padrão de vida desejado;
  • Ajuda a otimizar a situação fiscal, resultando em economias com impostos bem projetados


Como saber se eu preciso de um planejamento pessoal financeiro?

Lembra da pergunta feita no início dessa leitura? Pois bem, sua resposta pode indicar a necessidade dessa ferramenta tão importante e relevante em qualquer momento da vida. No entanto, existem outros sinais que merecem sua atenção:


  • Possui dificuldade em poupar dinheiro;
  • Não consegue atingir suas metas financeiras;
  • Se sente estressado ou ansioso quando pensa em sua situação financeira ;
  • Não possui confiança nas decisões ligadas ao dinheiro;
  • Deseja ter mais clareza sobre seus ganhos, gastos e onde pode economizar;
  • Precisa de mais segurança e controle sobre suas finanças pessoais;
  • Gasta mais do que ganha;
  • Não sabe para onde está indo seu dinheiro e não possui orçamento mensal;


Mas, o planejamento também pode funcionar muito como um direcionador para quem já consegue ter uma organização mínima e até para quem investe, e aí os sinais de atenção são diferentes:


  • Falta de diversificação nos investimentos;
  • Investimentos sem objetivos claros;
  • Não faz revisão periódica dos investimentos;
  • Ausência de planejamento financeiro de longo prazo;
  • Estilo de vida caro sem avaliação de impacto futuro;
  • Ausência de fundo de emergência acessível.


– Leia também: A importância de uma carteira de investimentos diversificada para proteger seu patrimônio


Como fazer um planejamento financeiro pessoal?

Pessoa fazendo planejamento financeiro pessoal em um caderno, com calculadora, notebook, gráficos impressos e um cofrinho rosa sobre a mesa.
Um bom planejamento financeiro pessoal passa por conhecer sua situação atual, definir objetivos, montar um orçamento mensal e revisar o plano com disciplina ao longo do tempo | Imagem por Magnific/eakman001

Antes de tudo, um bom planejamento financeiro pessoal é aquele que engloba os mais variados aspectos da sua vida. Como assim, não estamos falando de finanças aqui? Sim, estamos, mas existem fatores que afetam indiretamente o seu bolso, como o desejo de ter um filho, ou de mudar de trabalho. São fatores que irão impactar seu futuro financeiro e precisam ser considerados ao montar o seu planejamento de médio/longo prazo.


Para realizar um planejamento financeiro é primordial que sigamos, pelo menos, esses 4 passos:


  1. Conheça sua situação financeira atual: quantos ganha, quais são as contas fixas, as variáveis;
  2. Defina seus objetivos financeiros: qual valor necessário para atingir e quanto tempo terá disponível para tal;
  3. Crie um orçamento mensal: sabendo dos seus gastos e entendendo o quanto precisa para realizar a meta estabelecida, crie um teto de gasto para cada categoria da sua vida (lazer, gastos com lar, educação, mobilidade…)
  4. Monitore e ajuste seu plano: imprevistos acontecem, valores mudam e as necessidades se alteram com o passar do tempo, então é de extrema importância revisitar o planejamento, fazer as correções de rota necessárias de tempos em tempos.


Ao colocar em prática esses passos e segui-los com disciplina, você verá mudanças na sua vida financeira e desenvolverá uma relação muito mais sustentável com seu dinheiro. Lembrando que, a mudança real só irá acontecer se o planejamento se encaixar na sua realidade.

A gestão dos investimentos na perspectiva do planejamento

A gestão dos investimentos, quando feita com um bom planejamento, é crucial para garantir segurança financeira no futuro. Isso significa alocar recursos de forma estratégica, definir objetivos claros e prazos, além de entender seu perfil de risco.


Com um planejamento bem feito, é possível diversificar seus investimentos, reduzir riscos e aumentar os retornos. Fazer revisões periódicas ajuda a ajustar sua carteira conforme as mudanças no mercado e em suas metas pessoais. Sem um planejamento adequado, as decisões financeiras podem ser impulsivas e desorganizadas, prejudicando a estabilidade e o crescimento do seu patrimônio. Por isso, combinar a gestão de investimentos com um bom planejamento financeiro é essencial para alcançar suas metas e manter a saúde financeira.


Quanto custa um planejamento financeiro pessoal?

Aqui na empresa de consultoria financeira Crescento trabalhamos com planejamentos financeiros pessoais personalizados, o que faz com que o valor do serviço sofra alterações mediante a realidade de cada um.


Quer fazer um orçamento? Conheça nosso serviço de consultoria financeira pessoal.


Planejamento financeiro pessoal e familiar

O planejamento financeiro familiar é fundamental para garantir a estabilidade e o bem-estar de todos os membros da casa. Ele envolve a elaboração de um orçamento que contemple todas as receitas do lar, bem como as despesas: alimentação, saúde, lazer e educação de todos os membros da família.


Além da definição de metas financeiras a curto, médio e longo prazo – prática que permite que a família possa controlar melhor os gastos, poupar para emergências e realizar sonhos, como a compra da casa própria ou a realização de uma viagem.


É essencial o diálogo aberto entre os membros da família. É para que todos estejam alinhados e comprometidos com os objetivos financeiros estabelecidos, promovendo assim, um ambiente de cooperação e responsabilidade compartilhada.


– Leia também: Holding familiar: o que é, como funciona e quando realmente vale a pena para o seu patrimônio


Exemplo de planejamento financeiro pessoal

Para tornar tudo isso mais concreto, veja como o planejamento financeiro pessoal funciona na prática.


Imagine o Rafael, 41 anos, diretor de uma empresa, com renda líquida de R$ 35.000 por mês. Mesmo ganhando bem, ele sentia que o dinheiro não rendia o que poderia, grande parte ficava parada na conta corrente ou era gasta sem um planejamento claro.


  • Situação financeira atual: Rafael levantou os últimos meses e viu que gasta R$ 12.000 com moradia, escola dos filhos e contas fixas, R$ 8.000 com lazer, viagens e restaurantes, e o restante ficava disperso entre cartão de crédito e aplicações sem estratégia;
  • Objetivos financeiros: ele quer construir um patrimônio de R$ 2 milhões em investimentos nos próximos 10 anos para garantir independência financeira, além de montar uma reserva para a faculdade dos filhos no exterior;
  • Orçamento mensal: com esse cenário mapeado, ele definiu um teto para os gastos variáveis e passou a direcionar uma parcela fixa e maior da renda, todo mês, para uma carteira diversificada de investimentos, alinhada ao seu perfil de risco;
  • Monitoramento e ajustes: a cada trimestre, ele revisa a rentabilidade da carteira e reavalia as metas junto a um consultor financeiro, ajustando a estratégia conforme o cenário econômico muda.


Com esse acompanhamento, Rafael passou a ter clareza sobre quanto do seu patrimônio está de fato trabalhando a seu favor, e não apenas acumulado sem propósito.


FAQ: dúvidas frequentes sobre a ferramenta

Reunimos aqui as principais dúvidas sobre o planejamento pessoal financeiro. Confira!


O que é planejamento financeiro pessoal?
É uma ferramenta de organização que permite gerenciar o dinheiro de forma estratégica, consciente e alinhada aos objetivos individuais, transformando a realidade financeira em números para oferecer clareza sobre quanto entra, quanto sai e para onde o dinheiro está indo.


Para que serve o planejamento financeiro pessoal?
Serve para reduzir a distância entre a situação financeira atual e o futuro desejado, oferecendo uma visão clara das finanças, permitindo maior controle dos gastos, definição de objetivos de curto, médio e longo prazo e criação de estratégias que ajudam a construir uma trajetória financeira mais segura, organizada e coerente com as necessidades e planos de vida.


Qual a importância do planejamento financeiro pessoal?

Sua importância está no fato de proporcionar mais tranquilidade, segurança e controle sobre a vida financeira, diminuindo o estresse, promovendo uma relação mais saudável com o dinheiro, reduzindo endividamento, preparando para imprevistos, contribuindo para um futuro mais estável e ajudando a otimizar aspectos fiscais e patrimoniais ao longo do tempo.


Como fazer um planejamento financeiro pessoal?

É essencial conhecer detalhadamente a situação financeira atual, definir objetivos claros e prazos, criar um orçamento mensal realista considerando todas as categorias de gastos e necessidades, e monitorar o plano ao longo do tempo, ajustando-o sempre que necessário, já que imprevistos, mudanças de rendas ou novas prioridades podem alterar o seu rumo.


O que é a regra 50/30/20? 

É um método que divide a renda líquida mensal em três partes: 50% para gastos essenciais, 30% para desejos e gastos variáveis, e 20% para poupança, investimentos e quitação de dívidas. Uma maneira simples de planejamento pessoal financeiro, criado pela economista Elizabeth Warren, para quem está organizando as finanças pela primeira vez.


Vale a pena fazer um curso de planejamento financeiro pessoal?

Vale, principalmente para quem ainda não tem repertório em educação financeira: o curso ensina os conceitos e a lógica por trás do planejamento, mas não substitui a análise da sua realidade, que exige olhar para os seus números e objetivos específicos. Para isso, contar com uma consultoria financeira personalizada, como a da Crescento, costuma ser o caminho mais direto.


Considerações finais

O planejamento financeiro pessoal não é apenas uma planilha ou um monte de números: é uma forma de aproximar a sua realidade do futuro que você deseja viver, com mais segurança, tranquilidade e clareza sobre cada escolha.


Ao entender sua situação atual, definir objetivos, organizar o orçamento, cuidar dos investimentos e rever o plano com frequência, você assume o controle da sua vida financeira e deixa de apenas reagir aos acontecimentos.


Se você sente que precisa de apoio nesse processo, a Crescento está pronta para caminhar com você e construir, junto, um planejamento realmente alinhado à sua realidade e aos seus sonhos.


Banner para contato com a Crescento

Indicadores financeiros: o que são e quais os principais que toda média empresa deve acompanhar

Pessoa digitando em teclado frente a monitor com gráficos e indicadores financeiros e análises visíveis.


À medida que uma empresa cresce, o volume de decisões e responsabilidades aumenta e, com isso, também crescem os riscos de agir sem base em dados. Em pequenas e médias empresas, infelizmente, isso ainda é bem comum. Há estrutura, há operação, mas nem sempre há clareza sobre o desempenho real do negócio. Por isso, os indicadores financeiros são essenciais. Eles mostram o que aconteceu, por que aconteceu e o que pode acontecer a seguir.


Quando bem definidos e acompanhados, os indicadores permitem que os gestores enxerguem o negócio com clareza, ajustem rotas com segurança e tomem decisões que sustentam o crescimento. É a diferença entre navegar no escuro e pilotar com instrumentos confiáveis.


Neste artigo, vamos mostrar quais indicadores financeiros toda pequena e média empresa deveria acompanhar, como estruturá-los de forma eficiente e por que essa prática é essencial para a sustentabilidade e expansão do negócio. Confira!


Resumo

  • Indicadores financeiros são métricas que traduzem a saúde econômica e operacional de uma empresa em dados concretos, ajudando a medir resultados, avaliar desempenho e projetar cenários com base em números, e não em percepções;
  • Os principais são margem bruta, EBITDA e margem líquida (eficiência operacional e lucro final), fluxo de caixa operacional (liquidez real do negócio), índices de endividamento como Dívida Líquida/EBITDA e ICSD, retorno sobre investimento (ROI e ROIC) e ponto de equilíbrio, além de métricas setoriais específicas como MRR e churn para SaaS ou giro de estoque para varejo;
  • A análise só ganha valor quando observada ao longo do tempo, identificando tendências e padrões sazonais, e comparada com benchmarks de mercado, já que um mesmo resultado pode ser bom em um setor e preocupante em outro;
  • Indicadores financeiros medem o curto prazo, como liquidez e capacidade de pagamento, enquanto indicadores econômicos financeiros olham o longo prazo, como rentabilidade e sustentabilidade da operação;
  • Estruturar um painel eficiente de KPIs financeiros exige definir o objetivo de cada indicador, padronizar as fontes de dados, garantir rastreabilidade histórica, usar dashboards visuais e promover reuniões periódicas de acompanhamento, revisando os KPIs conforme o negócio evolui;
  • A Crescento aplica essa lógica por meio de um checklist de gestão financeira gratuito ou do serviço de consultoria financeira empresarial.


O que são indicadores financeiros e por que são importantes?

Os indicadores financeiros, também chamados de KPIs financeiros, são métricas que traduzem a saúde econômica e operacional de uma empresa em dados concretos. Eles ajudam a medir resultados, avaliar o desempenho e projetar cenários futuros com base em números, e não em percepções.


Enquanto empresas menores muitas vezes se apoiam na intuição para decidir, pequenas e médias empresas precisam de sistemas mais estruturados. A falta de indicadores consistentes pode gerar decisões desconectadas da realidade, especialmente em negócios que operam com mais de um produto, unidade ou centro de custo.


Empresas que usam modelos de FP&A (Financial Planning & Analysis), por exemplo, conseguem transformar seus indicadores em ferramentas de gestão contínua. O resultado é mais previsibilidade, alinhamento entre áreas e capacidade de ajustar o rumo antes que os problemas se tornem crises.


Em resumo, os indicadores financeiros conectam o que foi planejado com o que está sendo executado, permitindo acompanhar o desempenho real do negócio e ajustar estratégias para manter o crescimento de forma sustentável.


– Leia também: Gestão financeira empresarial: o que é e por que investir em um gerenciamento eficiente


Principais indicadores financeiros de uma empresa

Os indicadores podem variar conforme o setor, mas alguns são universais para negócios que buscam clareza e controle sobre seus resultados. Entre os principais KPIs financeiros estão as margens (bruta, EBITDA e líquida), o fluxo de caixa operacional, os índices de endividamento, os indicadores de retorno (ROI e ROIC), o ponto de equilíbrio e as métricas personalizadas por setor de atuação.


1. Margem Bruta, Margem EBITDA e Margem Líquida

A margem bruta mede quanto sobra da receita após descontar os custos diretos de produção. Já a margem líquida mostra o lucro final após todas as despesas. Juntas, elas mostram o quanto a operação é eficiente em gerar resultado real.


Por exemplo: uma empresa com alta margem bruta, mas baixa margem líquida, pode estar perdendo resultado em despesas administrativas ou financeiras excessivas.


Entre esses dois indicadores, o EBITDA (Lucro antes de Juros, Impostos, Depreciação e Amortização) funciona como uma métrica intermediária, que mostra a eficiência operacional da empresa, ou seja, quanto o negócio gera de resultado antes de considerar despesas financeiras, depreciação e impostos indiretos (IR e CSLL).


É muito usado para avaliar o desempenho interno e comparar empresas do mesmo setor, porque reflete o resultado puramente operacional, desconsiderando diferenças na estrutura de capital, como o volume de recursos próprios ou de terceiros que cada empresa utiliza. Dessa forma, o EBITDA ajuda a entender se a operação é realmente lucrativa e sustentável ao longo do tempo.


2. Fluxo de Caixa Operacional

Indica a capacidade da empresa de gerar recursos suficientes para sustentar suas atividades do dia a dia (pagar fornecedores, funcionários e manter a operação funcionando).


Embora muitas pessoas associem o EBITDA à geração de caixa, eles não são a mesma coisa. O EBITDA mostra o resultado operacional antes de impostos e juros, mas não considera variações de capital de giro (como recebimentos atrasados ou aumento de estoques) que impactam diretamente o caixa disponível. Já o fluxo de caixa operacional reflete o dinheiro que de fato entra e sai da empresa em determinado período, representando a liquidez real do negócio.


Acompanhar o fluxo de caixa operacional evita surpresas financeiras e garante que o crescimento aconteça com segurança. Ao monitorar esse indicador de forma contínua, a empresa consegue antecipar possíveis desequilíbrios, planejar melhor investimentos e negociar prazos com fornecedores e clientes, mantendo uma base sólida para as decisões estratégicas.


– Leia também: Gestão de fluxo de caixa: o que é, desafios, como organizar e boas práticas para médias empresas


3. Índices de endividamento

Eles mostram o quanto a empresa depende de capital de terceiros para financiar suas atividades e o quanto essa estrutura de dívidas é sustentável no longo prazo.


O tamanho do risco relacionado a esse KPI aparece nos números: segundo a Serasa Experian, o Brasil fechou 2025 com 8,9 milhões de empresas inadimplentes e R$ 213 bilhões em dívidas negativadas, recorde histórico. Desse total, 8,5 milhões eram negócios menores, respondendo por R$ 185,4 bilhões em dívidas, praticamente todo o endividamento negativado do país. É justamente esse público que mais precisa acompanhar de perto seus índices de endividamento, para não deixar a dívida virar um problema estrutural.


Uma dívida saudável é aquela que impulsiona o crescimento sem comprometer a capacidade de pagamento e, para avaliar isso, dois indicadores se destacam:


  • Dívida Líquida/EBITDA: mede quanto tempo a empresa levaria para quitar suas dívidas líquidas apenas com os recursos gerados pela operação. Quanto menor esse número, mais confortável é a posição financeira;
  • ICSD (Índice de Cobertura do Serviço da Dívida): indica a capacidade da empresa de gerar caixa suficiente para honrar o pagamento das parcelas de principal e juros de suas dívidas.


Esses indicadores, quando acompanhados juntos, permitem avaliar se o endividamento está atuando como alavanca para o crescimento ou se está começando a pesar sobre a operação.


Banner para inscrição no Prisma


4. Retorno sobre o Investimento (ROI e ROIC)

Os indicadores de retorno mostram se o capital aplicado em uma iniciativa está realmente gerando valor para a empresa.


O ROI (Return on Investment) mede o retorno obtido em relação ao valor investido em algo específico, como uma campanha de marketing, uma nova linha de produto ou um projeto de expansão. É uma métrica que considera o retorno para o acionista, levando em conta a estrutura de capital da empresa, ou seja, o quanto de capital próprio e de terceiros foi utilizado para viabilizar o investimento.


Já o ROIC (Return on Invested Capital) avalia o retorno gerado sobre o capital total investido no negócio, sem considerar a estrutura de capital. Em outras palavras, ele mede o quanto o próprio negócio é eficiente em gerar valor com os recursos aplicados.


Na prática, se o ROIC for maior que o custo médio ponderado de capital (WACC), significa que o projeto gera valor operacionalmente, ou seja, o negócio está criando valor com os recursos investidos. Já se o ROI for superior ao custo de capital próprio, isso indica que o projeto está gerando valor diretamente para o acionista.


Embora diferentes, ROI e ROIC são indicadores complementares, e muitos acionistas analisam ambos em conjunto para entender a rentabilidade e a eficiência do capital investido sob perspectivas distintas.


5. Ponto de Equilíbrio (Break-even Point)

O ponto de equilíbrio mostra o nível mínimo de receita necessário para cobrir todos os custos e despesas, sem prejuízo nem lucro. Em outras palavras, é o instante em que o negócio deixa de consumir capital e começa, de fato, a se pagar.


Saber o tempo necessário para alcançar o break-even é importante em análises de viabilidade, especialmente em novos investimentos, expansões ou lançamentos de produtos. Ele ajuda a responder perguntas como: em quanto tempo o capital investido retorna? Qual o volume de vendas mínimo necessário para sustentar a operação?


Além disso, o acompanhamento contínuo permite avaliar a sustentabilidade do modelo de negócio e ajustar estratégias de precificação, custos e margens. Empresas que conseguem antecipar o ponto de equilíbrio tendem a operar com mais folga de caixa e previsibilidade, reduzindo riscos e acelerando o crescimento.


6. Indicadores personalizados por setor

Além dos indicadores financeiros tradicionais, é importante incluir métricas específicas ao contexto da empresa, como:


  • Empresas SaaS e de assinatura costumam acompanhar métricas como MRR (Monthly Recurring Revenue), churn rate e CAC (Custo de Aquisição de Clientes), que refletem a previsibilidade e a rentabilidade do modelo de receita recorrente;
  • Empresas de varejo e distribuição devem monitorar o giro de estoque, ticket médio e prazo médio de estocagem, para equilibrar liquidez e disponibilidade de produtos;
  • Indústrias podem se beneficiar de indicadores de eficiência produtiva, como OEE (Overall Equipment Effectiveness) e custo por unidade produzida;
  • Empresas de serviços tendem a priorizar métricas de utilização da equipe, receita por colaborador e taxa de ocupação de contratos.


Esses são alguns exemplos de indicadores financeiros setoriais que complementam as métricas financeiras tradicionais e ajudam a construir uma visão mais completa da performance, equilibrando receita, despesas e liquidez com a dinâmica real de cada modelo de negócio.


Análise de indicadores financeiros: a importância da identificação de padrões e comparativos

Pessoa analisando indicadores financeiros em um tablet com gráficos de barras e pizza
Ao analisar indicadores financeiros é importante identificar tendências, padrões e variações, além de comparar os resultados com benchmarks de mercado | Imagem por Magnific/Kamiphoto

Olhar para um indicador isolado, em um único mês, raramente mostra a realidade do negócio. A análise só ganha valor quando observamos a evolução dos indicadores ao longo do tempo, identificando tendências, padrões sazonais e variações que possam sinalizar ajustes necessários.


Por exemplo, uma margem líquida de 8% pode parecer satisfatória, mas se no histórico recente era 12%, o dado pode mostrar uma possível deterioração da rentabilidade. O contrário também é verdadeiro, uma queda momentânea de margem pode ser devido às estratégias comerciais ou operacionais. O que importa é que a empresa entenda a evolução com o tempo e saiba justificar as variações estrategicamente.


Além disso, comparar os resultados com benchmarks de mercado e do setor é importante para entender o desempenho relativo da empresa. Um mesmo indicador pode ser considerado bom em um segmento e preocupante em outro.


Essa análise contínua, combinando histórico interno e referência externa, permite uma leitura mais estratégica dos KPIs financeiros, transformando números em informações realmente úteis para a tomada de decisão.


– Leia também: Riscos financeiros: o que são, tipos e 5 práticas de FP&A para mitigação em grandes empresas


A diferença entre indicadores financeiros e indicadores econômicos financeiros

Embora pareçam semelhantes, indicadores financeiros e indicadores econômicos financeiros têm papéis diferentes dentro da gestão.


  • Os financeiros estão ligados ao curto prazo: medem a liquidez, a capacidade de pagamento e o controle do fluxo de caixa;
  • Já os econômicos olham para o longo prazo: mensuram rentabilidade, eficiência tributária, produtividade e sustentabilidade da operação.


Por exemplo: o fluxo de caixa pode estar positivo (indicador financeiro), mas o retorno sobre o investimento pode ser baixo (indicador econômico).


Empresas que combinam os dois tipos têm uma visão mais completa da sua gestão e podem conquistar a estabilidade do presente sem perder de vista a sustentabilidade do futuro.


– Leia também: Fluxo de caixa direto e indireto: comparando os métodos na análise financeira


Como estruturar um painel de indicadores eficiente? KPIs financeiros na prática

Os KPIs financeiros são as métricas-chave que traduzem o desempenho financeiro em dados de fácil leitura.


Mais do que acompanhar números, o objetivo é permitir decisões rápidas e embasadas.


Para estruturar um painel eficiente, é preciso:


  • Definir o objetivo de cada indicador: por exemplo, acompanhar rentabilidade, liquidez ou eficiência;
  • Padronizar as fontes de dados: garantir que todas as áreas falem a mesma “língua” financeira;
  • Assegurar a rastreabilidade do histórico: os KPIs não devem refletir apenas o momento atual, mas permitir acompanhar a evolução dos resultados ao longo do tempo, facilitando análises de tendência e comparativos;
  • Usar dashboards visuais: painéis integrados com gráficos e tendências tornam o acompanhamento mais intuitivo;
  • Reuniões periódicas de acompanhamento: é nelas que os resultados são interpretados, os desvios são discutidos e os próximos passos são definidos.


Além disso, o painel deve ser validado com a alta gestão e revisado periodicamente para acompanhar as mudanças do negócio. Afinal, um KPI que fazia sentido há um ano pode não refletir a realidade atual da empresa.


O segredo é unir tecnologia e processo financeiro bem estruturado. Sem uma base sólida, qualquer dashboard se torna apenas uma ilusão de controle.


– Leia também: Dashboard financeiro: o que é, tipos, como fazer e KPIs essenciais para sua empresa


Como a Crescento estrutura indicadores estratégicos

Na Crescento, acreditamos que os números só fazem sentido quando geram decisões melhores. Para isso, desenvolvemos ferramentas e metodologias que ajudam empresas a transformar seus dados financeiros em clareza e estratégia.


Um exemplo é o nosso Checklist de Gestão Financeira, um conteúdo gratuito criado para ajudar empresas a diagnosticar o nível de maturidade financeira e entender quais processos precisam ser aprimorados.


Com base nesse checklist, muitas empresas conseguem:


  • Identificar gargalos no controle de despesas e receitas;
  • Avaliar a eficiência do fluxo de caixa e da estrutura de custos;
  • Definir indicadores que realmente refletem o desempenho do negócio;
  • Criar painéis de acompanhamento que conectam a operação à estratégia.


Essa abordagem prática é a mesma aplicada pela equipe da Crescento em projetos de FP&A (Financial Planning & Analysis), conectando o financeiro à tomada de decisão executiva.


FAQ: dúvidas frequentes

Reunimos a seguir as principais dúvidas sobre o assunto. Confira!


O que são indicadores financeiros?
São métricas que traduzem a saúde econômica e operacional da empresa em dados concretos: mostram o que aconteceu, por que aconteceu e o que pode acontecer a seguir, permitindo medir resultados, avaliar desempenho e projetar cenários a partir de números.


Pra que servem os indicadores financeiros?
Servem para dar clareza ao negócio e transformar informações em ferramentas de gestão. Eles permitem que gestores enxerguem a operação com precisão, ajustem rotas com segurança, tomem decisões embasadas, antecipem problemas antes que se tornem crises e alinhem áreas por meio de processos contínuos.


Qual a importância dos indicadores financeiros?

São essenciais porque evitam decisões desconectadas da realidade. Em vez de “navegar no escuro” a empresa passa a “pilotar com instrumentos”.


Quais são os principais indicadores financeiros?
Entre os principais estão: margens da DRE (margem bruta, margem EBITDA e margem líquida) para avaliar eficiência e lucratividade; fluxo de caixa operacional para medir a liquidez real; índices de endividamento (ex.: Dívida Líquida/EBITDA e ICSD) para avaliar sustentabilidade da dívida; indicadores de retorno (ROI e ROIC) para checar geração de valor; ponto de equilíbrio (break-even) para entender o volume mínimo de receitas; e, ainda, métricas setoriais complementares, como MRR, churn, CAC, giro de estoque, ticket médio, OEE e utilização/receita.


Como calcular os indicadores financeiros?

Cada indicador segue uma lógica própria. A margem bruta, por exemplo, é o lucro bruto dividido pela receita líquida; o Dívida Líquida/EBITDA divide a dívida líquida pelo EBITDA gerado no período; o ROIC divide o resultado operacional pelo capital investido. O que garante a precisão desses cálculos, porém, não é a fórmula em si, mas a qualidade da base de dados: DRE, fluxo de caixa e balanço patrimonial organizados e atualizados. Sem isso, o número sai errado e o indicador perde sentido.


Como fazer análise de indicadores financeiros?

A análise ganha valor quando se acompanha a evolução dos indicadores ao longo do tempo, e não um número isolado, comparando os resultados com benchmarks do setor. Isso exige um painel estruturado, com objetivo definido para cada indicador, dados padronizados e histórico rastreável, revisado em reuniões periódicas.


Com que frequência devo acompanhar os indicadores financeiros?
Depende da maturidade da empresa. Em alguns negócios, principalmente aqueles em crescimento, o ideal é acompanhar com mais frequência. Estruturas mais consolidadas podem fazer revisões de forma mais ocasional.


Indicadores financeiros substituem o orçamento?
Não. Os indicadores financeiros não substituem o orçamento, eles resumem informações chave sobre a saúde e o desempenho da empresa. Enquanto o orçamento detalha projeções e planos, os KPIs fornecem uma visão sintética e contínua dos resultados, ajudando a identificar tendências, oportunidades e áreas que precisam de atenção.


O que é um curso de indicadores financeiros?

É um treinamento voltado a gestores, empreendedores e profissionais de finanças que querem aprender, na prática, a estruturar, calcular e interpretar indicadores financeiros. Geralmente aborda margens, fluxo de caixa, endividamento, retorno sobre investimento e montagem de dashboards, sempre conectando a teoria à rotina real de gestão da empresa.


O próximo passo da sua gestão financeira

Os indicadores financeiros não são apenas números em uma planilha, eles mostram a história por trás de cada resultado, onde o negócio está crescendo, onde há riscos e quais decisões podem gerar impacto real.


Esse acompanhamento constante é o que transforma o financeiro em um instrumento de gestão. Com indicadores bem estruturados, a liderança deixa de reagir aos problemas e passa a antecipá-los, com base em dados e análises consistentes.


Na Crescento, nós ajudamos empresas a construir modelos financeiros claros, criar painéis que conectam áreas e traduzir os números em decisões estratégicas.


Se você quer entender como aplicar esses conceitos na prática e descobrir o que está limitando o crescimento da sua empresa, fale com o nosso time. Vamos analisar juntos o cenário atual, identificar oportunidades e estruturar indicadores que tragam mais clareza e previsibilidade para o seu negócio.


Converse com a empresa de consultoria financeira Crescento e veja como transformar seus números em decisões de crescimento.


– Leia também: BPO Financeiro: o que é, vantagens do serviço e quando contratar


Banner para solicitar diagnóstico de FP&A